熱門資訊> 正文
營收僅增17.84%,淨利飆升221.08%!上海復旦(01385)前三季度利潤從哪里來?
2026-10-30 16:40
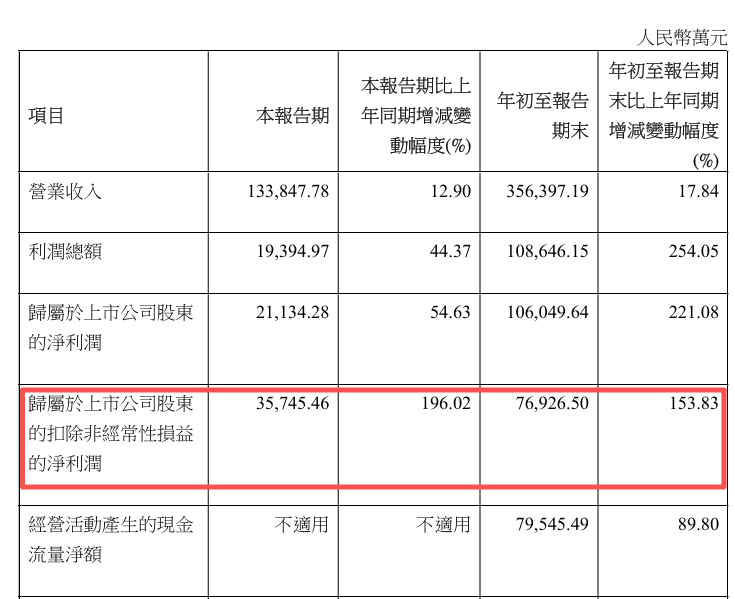
10月28日,上海復旦(01385)發佈2026年前三季度業績。前三季度,公司實現營收35.64億元,同比增長17.84%;歸母淨利潤10.6億元,同比增長221.08%;基本每股收益1.29元。
三個數字擺在一起,最扎眼的不是上海復旦10.6億元的淨利潤總額,而是221.08%的利潤增速與17.84%的收入增速之間那道巨大的裂口。利潤跑得比收入快十幾倍,錢從哪里來?是一次性的會計反轉,還是業務結構變化開始顯性化?
產品結構優化,盈利彈性進一步釋放
深究上海復旦財報,不難發現,公司這份三季報的價值,不在於「221.08%」這個數字本身,而在於它驗證了一件事:2025年庫存出清之后,上海復旦的盈利模式正在從「被存貨跌價拖累」切換為「產品結構優化驅動」。
據財報披露,扣除非經常性損益后,上海復旦前三季度歸母淨利潤仍同比大增153.83%,這表明主業的盈利能力出現了根本性、趨勢性的改善。這不僅是需求回暖的結果,更是公司產品競爭力、成本控制能力和運營效率全面提升的綜合體現。
與此同時,其毛利率的提升亦是公司盈利質量飛躍的直接證明。前三季度,該公司綜合毛利率從58.47%提升至59.34%,第三季度單季毛利率更是高達63.26%,反映了高毛利產品佔比提升和產品結構優化的成果。
從業務結構和庫存管理來看,上海復旦利潤端的爆發式修復,主要與這兩大內部變革不無關係。
在業務結構上,報告期內,公司產品結構持續高端迭代,高毛利品類佔比穩步提升。公司持續淘汰低附加值常規產品,集中資源深耕高端可編程邏輯芯片、車規級芯片、智能算力芯片等高壁壘品類,帶動整體綜合毛利率持續上行,盈利空間持續打開。
據財報,前三季度,公司FPGA及其他產品線前三季度貢獻收入11.96億元,是公司最大的營收來源和核心增長引擎。該產品線直接受益於人工智能、高性能計算、通信基站(5G-A) 等下游高景氣領域的需求爆發。公司推出的「復微青龍」JFMQL30TAI676H採用CPU+FPGA+AI多核異構融合架構,面向圖像視頻、無線通信及數據分析等高吞吐、低時延場景,推動產品由傳統FPGA向異構智能算力平臺升級。同時,公司推出Agent智能FPGA開發平臺,覆蓋代碼生成、仿真驗證及部署交付等環節,進一步完善開發生態。
而非揮發性存儲器(收入10.92億元)與安全與識別芯片(收入7.26億元)構成了公司穩定的現金流和業務基本盤。智能電錶芯片(收入4.30億元)和集成電路測試服務(收入1.20億元)則體現了公司在細分市場的深耕和產業鏈垂直整合的能力,為整體業績提供了穩定的支撐。
在庫存管理上,前三季度上海復旦庫存精細化管理成效凸顯,甩掉歷史經營包袱。過往行業下行周期,芯片企業普遍面臨存貨減值壓力,侵蝕企業利潤。2025年,公司利潤受存貨跌價損失壓制,2026年該因素反轉,成為利潤彈性的重要來源。期內,公司主動優化庫存結構、嚴控存貨風險,存貨跌價損失同比大幅下降,大幅減少非經營性利潤損耗,利潤彈性得到充分釋放。
由上可知,對於上海復旦來説,三季報不是一次低基數下的數字反彈,而是一張庫存出清后產品結構開始説話的兑現單。
景氣度回升為底,國產替代與新興場景為翼
當然,上海復旦三季報的利潤彈性,離不開行業態勢的配合。
2026年國內半導體行業迎來結構性拐點,終端需求回暖疊加自主可控政策驅動,芯片行業景氣度持續上行。
一方面,FPGA高端芯片國產替代進入加速期。長期以來,國內高端可編程邏輯芯片市場被海外寡頭壟斷,國產化率處於低位,自主替代空間廣闊。在算力國產化、核心芯片自主可控的大趨勢下,下游政企、工業、算力客户加速導入本土供應鏈,公司作為國內FPGA龍頭,憑藉成熟的產品體系與穩定的交付能力,持續搶佔海外替代份額。
另一方面,三大新興高景氣賽道持續釋放紅利。AI邊緣算力需求爆發,帶動異構計算芯片需求持續擴容;國內低軌衞星互聯網建設提速,商業航天產業鏈進入高速落地期;新能源汽車智能化升級,持續拉動車規級存儲、MCU芯片剛需。多重行業風口疊加,為公司新品放量提供了廣闊的市場土壤,外部增長環境持續向好。
智通財經觀察到,行業洗牌階段,市場資源亦持續向頭部集中——即具備自研技術壁壘、完整產品矩陣、多場景落地能力的龍頭企業,也將持續收割市場份額,形成強者恆強的市場格局。
其中,上海復旦作為國內FPGA龍頭企業,深度綁定行業高景氣賽道,充分享受周期復甦+國產替代雙重紅利。在AI算力國產化浪潮下,國內邊緣算力、異構計算需求爆發,公司多核異構FPGA芯片精準匹配本土算力場景需求,憑藉高適配、低成本、可定製的優勢,持續替代海外產品,行業競爭力持續強化,龍頭地位也愈發穩固。
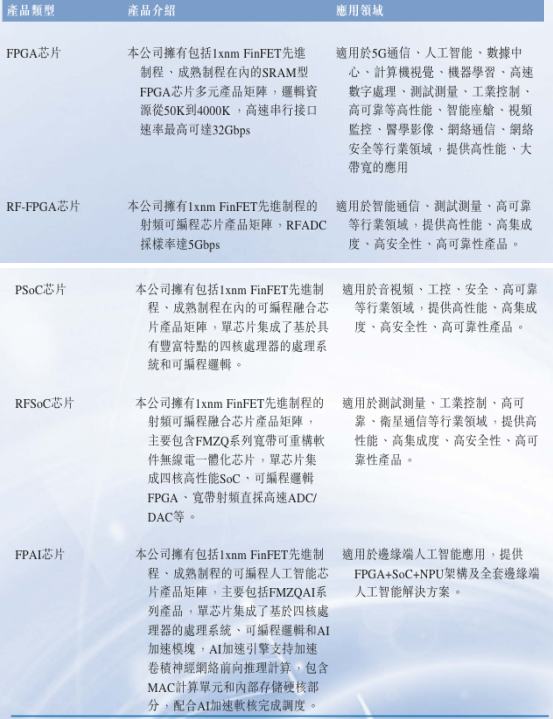
(上海復旦FPGA芯片,圖源2025年報)
故此,隨着芯片行業景氣度持續上行,上海復旦作為國內FPGA龍頭企業,依託自研技術壁壘持續兑現國產替代紅利,業績增長動能也有望進一步釋放。
小結
覆盤上海復旦2026年三季報,不難發現,221%的利潤高增不是短期泡沫,而是公司歷經周期淬鍊、持續技術迭代、深耕精細化運營的必然成果。
短期看,行業復甦疊加庫存出清,公司盈利彈性充分釋放,經營拐點徹底確立;中期看,產品結構持續高端化,多品類矩陣對衝周期波動,增長底盤堅實;長期看,卡位AI算力、商業航天、汽車電子三大黃金賽道,依託國產替代浪潮,成長天花板持續拓寬。
這也意味着,即便上海復旦短期股價跟隨情緒波動,但長期市值仍跟隨業績兑現——即業績持續高增,估值修復水到渠成。2026年上半年,半導體板塊整體震盪調整,公司股價隨行業情緒波動,估值持續消化。隨着高毛利新品持續放量、產品結構持續優化、新興賽道紅利持續釋放,公司盈利彈性有望持續超預期,長期價值正迎來加速重估窗口。
推薦文章
美股前瞻 | 民主黨橫掃國會,美三大期指「V型」反轉,道指期貨升逾1.8%;馬斯克重金助選失利!SpaceX盤前跌逾7%、特斯拉跌逾5%;美國「小非農」高於預期

「一場地震」:民主黨大勝,德州政壇震動
美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


