熱門資訊> 正文
港股IPO異常基石投資透視:解禁虧多盈少 小盤股波動劇烈 頭部保薦人與涉案項目存在交叉 拷問投行看門人責任
2026-10-29 17:00
炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院/港市多維鏡
作者:喜樂
2026年10月13日,香港證監會宣佈對兩個涉嫌參與IPO欺詐計劃的集團採取行動:第一個以孫然為核心,涉及八家離岸公司,凍結資產上限43.79億港元;第二個涉及劉浩然及相關主體,凍結資產約2.85億港元。
當我們把證監會點名案件相關的基石與錨定投資項目(含嘉實系、劉浩然系等)放在同一座標系中審視時,兩條清晰的主線浮出水面:一是涉及項目以小盤股居多,且解禁日表現整體虧損居多;二是頭部保薦機構在這些異常項目中高頻現身,並與涉案核心項目產生直接交叉。
解禁表現:整體虧損居多,小盤項目波動劇烈
嘉實系參與港股IPO基石投資,分為直接參與、通過SPC間接參與兩條路徑,二者在項目特徵、時間節奏、收益表現上存在明顯差異。
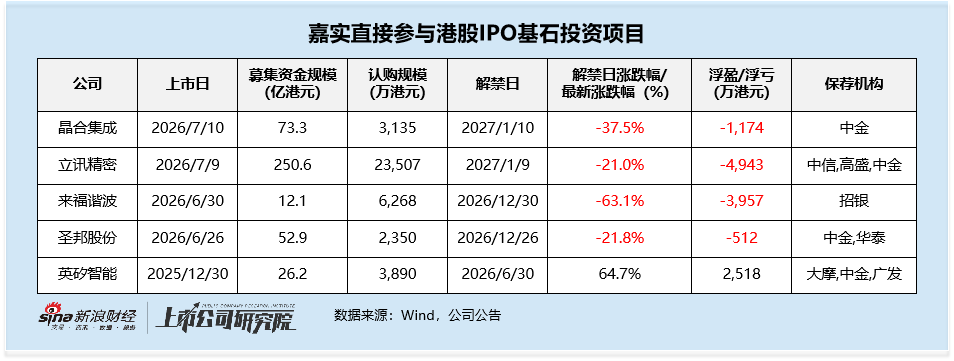
從嘉實直接作為基石參與的項目來看,樣本一共5單,時間集中在2025年末之后。這批項目的募資體量普遍偏大,例如,晶合集成、立訊精密募資規模分別達到73.3億港元、250.6億港元。
賬面回報層面,除英矽智能在解禁日實現浮盈外,其余4個項目賬面均處於浮虧狀態;但其中多數標的解禁窗口尚未到來,該盈虧僅為階段性結果,且當前回報也受到港股二級整體行情走弱的外部因素影響。
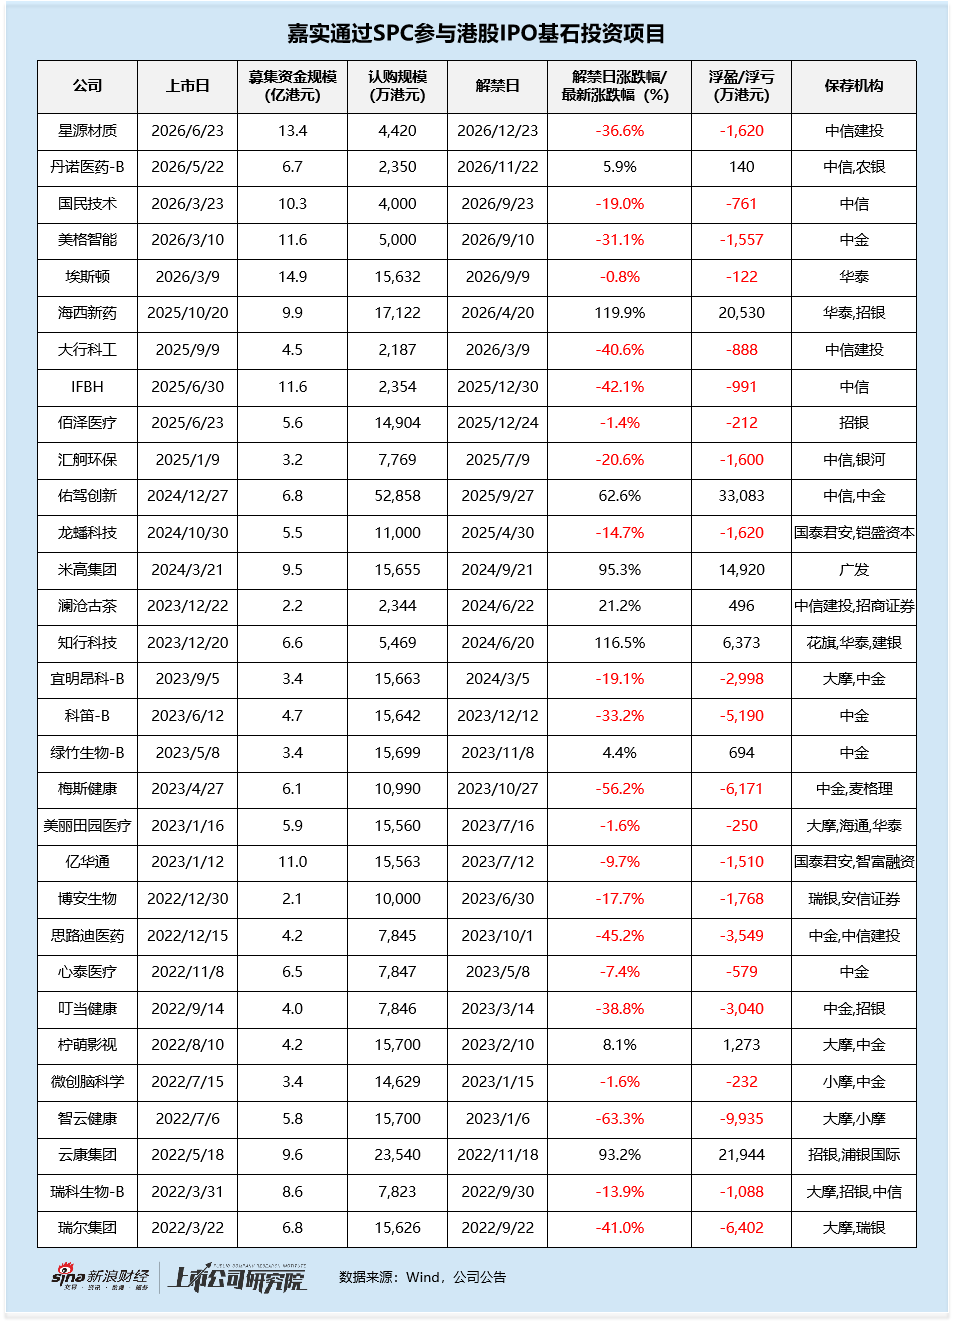
與之對比,嘉實通過SPC載體間接參與基石投資的項目,大量項目募資僅為數億港元。值得留意的是,儘管整體盤子不大,嘉實在這類項目里的單筆認購金額並不低,不少項目認購達到數千萬甚至上億港元,這也意味着,在發行總量里,這筆基石資金佔比會更高,對單隻新股配售結構的影響更強。即便在市場情緒偏弱的階段,這類投資仍持續落地;解禁時標的股價表現高度分化,海西新葯、佑駕創新等收穫可觀浮盈,也有不少項目解禁后股價下跌,出現大額浮虧,收益波動明顯。
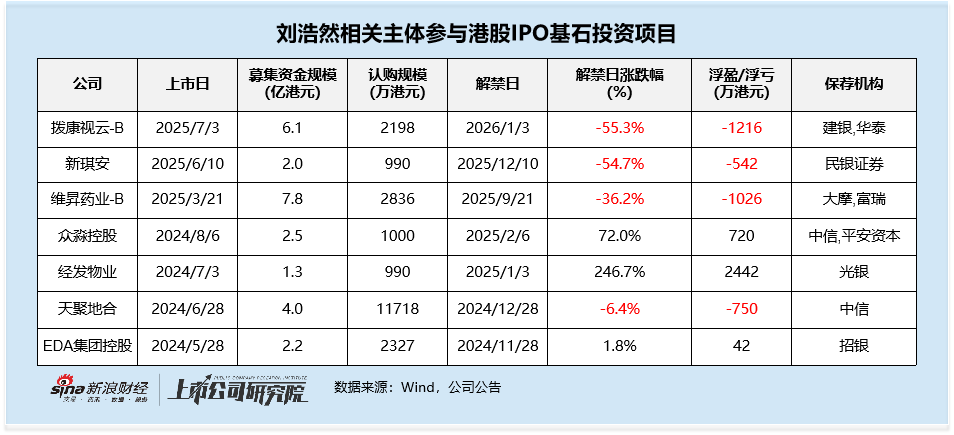
劉浩然相關主體同樣是港股IPO基石市場受到重點關注的對象。其參與項目以中小型發行為主,多數標的募資規模在10億港元以內,部分項目募資不足5億港元。從解禁表現來看,項目收益分化明顯:經發物業、眾淼控股、EDA集團控股解禁時實現正收益,撥康視雲-B、新琪安、維昇藥業-B解禁時跌幅顯著,其中撥康視雲-B、新琪安跌幅均超過50%。天聚地合、新琪安后續爆出的關聯現金管理票據異常交易,也讓市場持續審視相關投資背后的資金往來、交易安排等問題。
保薦人分佈:頭部高度集中,涉案項目現交叉
保薦機構層面呈現明顯的頭部集中特徵:中金以15單居首,中信、大摩分別為9單、8單,招銀、華泰、中信建投也參與了多單項目保薦。
從市場邏輯來看,中金等頭部投行本身就是港股 IPO 市場的主力保薦機構,承攬項目基數更大,因此出現在這份統計清單里的項目數量偏高,存在基礎概率層面的客觀原因,不能僅憑項目數量集中就直接推定存在異常。但名單折射出值得關注的現象:這些被市場重點關注的基石投資方,長期與少數保薦機構搭檔、項目重合度較高。
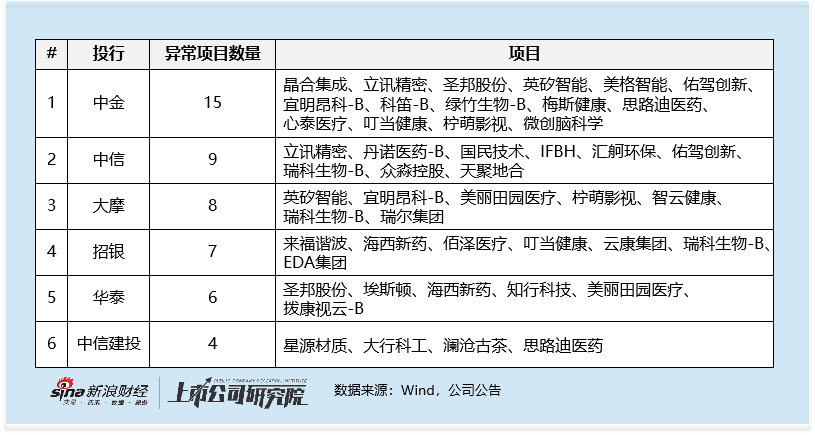
比項目數量更值得市場警惕的是,部分頭部保薦機構與證監會點名的涉案核心項目出現了直接交叉:中金公司是茶百道的獨家保薦人,茶百道是孫然及相關主體核心涉案項目;中信證券是天聚地合的獨家保薦人,天聚地合是劉浩然系核心涉案項目;此外,華泰、建銀國際擔任撥康視雲-B的聯席保薦人。
結語:「看門人」角色面臨拷問
綜合來看,這批樣本項目呈現出三個特徵:間接投資多集中於高波動小盤股且存在「小盤大注」現象、保薦機構向頭部集中、解禁日兩極分化。
在港股市場,保薦人被稱為IPO的「看門人」。當部分項目僅以極小的發行規模、卻引入單筆佔比極高的異常基石資金;當同頭部投行頻繁出現在這類高波動小盤項目中;當涉案項目的保薦名單中出現頭部券商的身影,市場有理由要求,監管在穿透資金鍊路的同時,也應重新審視保薦人在其中的風控與盡調責任。
(注:全文內容均基於公開數據的描述性統計,不代表項目、投行與涉事主體之間存在深層因果關係,項目是否存在異常操縱及保薦人履職情況需等待監管最終結論。)
推薦文章
華盛早報 | 華爾街押注「分治政府」!道指狂拉逾1500點,蘋果、亞馬遜、微軟大漲5%;布油跌破100美元,民主黨領袖誓言阻止關税和戰爭

美股前瞻 | 民主黨橫掃國會,美三大期指「V型」反轉,道指期貨升逾1.8%;馬斯克重金助選失利!SpaceX盤前跌逾7%、特斯拉跌逾5%;美國「小非農」高於預期
「一場地震」:民主黨大勝,德州政壇震動
美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪


