熱門資訊> 正文
「AI信仰」真能戰勝一切? Alphabet與微軟雲業務大爆發 AI加速變現喚醒「半導體牛市敍事」
2026-10-29 08:07
谷歌母公司Alphabet(GOOGL.US)與微軟(MSFT.US)這兩大科技巨頭於北京時間周四晨間公佈的最新業績與未來前景展望——尤其是谷歌雲計算平臺與微軟Azure雲兩大雲計算業務的強勁增長軌跡,可謂給那些與AI算力基礎設施建設進程密切相關聯的半導體與數據中心電力設備鏈領軍者們在AI智能體狂潮之下持續炸裂式增長需求前景提供了重要數據驗證。
美聯儲當地時間10月28日以10比2維持利率在3.75%—4.00%,更重要的是美聯儲主席沃什在新聞發佈會上並沒有將強勁增長直接等同於經濟過熱,並強調生產率改善可能提高經濟的增長承載能力。關於美聯儲與貨幣政策方面的最新動態可謂大幅度緩和了市場對額外鷹派衝擊以及美債收益率催動AI融資成本繼續攀升的宏觀擔憂。在美聯儲按兵不動背景之下,截至北京時間周四凌晨結束的美股周三交易,美股科技股延續反彈軌跡,納斯達克100指數上漲 0.55%,有着「AI算力交易風向標」稱號的費城半導體指數上漲1.75%。
截至北京時間10月29日晨間,微軟強勁業績以及業績電話會上所展現出的強勁未來展望可謂獲得了市場一致看漲認可,盤后股價走高且一度大漲約7%——若7%漲勢延續至開盤則創歷史新高;Alphabet則因廣告收入以及自由現金流遜於預期,出現明顯的盤后下跌,一度暴跌超過11%。
Alphabet與微軟雲業務都呈現強勁增長態勢,但是整體基本面軌跡與股價盤后分化可謂全面凸顯出——AI智能體主導的AI應用商業化進程正在加速兑現,進而強化AI算力長期牛市邏輯——全球範圍如火如荼的AI基建進程有望持續上演AI算力容量與需求大擴張,但是全球資金開始更嚴格地區分「收入增長」、「盈利/利潤增長」與「可用於償債和再投資的現金增長」。
隨着Facebook與Instagram母公司Meta、SK海力士與安費諾、希捷、西部數據、Vertiv在內的一系列AI算力產業鏈領軍者們強勁業績數據,以及谷歌母公司Alphabet與微軟業績相繼重磅披露,對於全球AI算力主題,乃至股票市場半導體板塊與廣義上的科技股投資邏輯而言,更有投資意義的主線敍事在於——社交媒體巨頭Meta以及兩大雲計算巨頭的強勁業績正在為AI商業化提供更有力的驗證;即雲業務增長持續轉化為利潤與經營現金流,將增強企業支持算力採購、履行融資義務的能力,並提高半導體訂單與盈利增長的兑現確定性。市場由此積極獲得重新看漲AI算力產業鏈的關鍵依據——商業回報改善能夠支撐下一輪投入,使半導體反彈獲得更紮實的基本面支撐。
谷歌雲收入翻倍、微軟Azure增長加速,正在為半導體反攻補上最關鍵的需求驗證:科技巨頭的AI投入,已經持續轉化為可觀的雲服務收入。Google Cloud收入達到307.09億美元,同比增長102.6%,超過市場預期的295.7億美元的這組數據,與SK海力士80%的營業利潤率、Vertiv超過100%的有機訂單增長形成呼應,增強了從模型使用、雲服務收費到存儲、芯片及電力冷卻設備採購的需求傳導邏輯。
華爾街看多半導體與年末行情的依據,正在由倉位出清和季節性順風,延伸至盈利兑現、供給約束與長期訂單可見度的共同支撐。高盛認為,韓國存儲板塊估值隱含的2027年盈利下滑65%過於悲觀;在其報告時點,三星電子與SK海力士約3倍遠期市盈率,與韓國基準股指KOSPI較高點下跌約40%、同期未來12個月盈利預測上升約22%背離,構成估值修復的重要基礎。
SK海力士管理層表示,DRAM與HBM產能至2029年「實質性售罄」;高盛存儲專家會則預計,DRAM漲價可能延續至2028年上半年,2027年HBM混合均價上漲約122%。德銀統計的23箇中期選舉年中,21個在10月初之后三個月上漲,則提供了歷史概率上的順風。當雲業務增長與供應商盈利繼續兑現,融資成本和信用利差也逐步改善,半導體反彈便具備從情緒修復走向盈利驅動行情的更堅實基礎。
兩大雲巨頭增長強勁,財報為何走出不同行情?雲收入強化AI算力需求預期,現金流與資本開支牽動短期市場定價
Alphabet與微軟最新財報所體現的雲業務強勁增長,以及企業端AI相關算力資源強勁需求正在加速轉化為這兩大雲巨頭收入和利潤數據,毋庸置疑的是,兩大雲計算巨頭們的雲計算業務相關的強勁增長軌跡支撐AI算力產業鏈主導的整體算力需求,市場則進一步區分,這種增長需要多少新增投入、何時能夠留下更大規模現金。
半導體的反彈力度顯著強於股票市場大盤軌跡——這一點在包括日本與韓國股市以及中國股市在內的全球股市都在上演,費城半導體指數在10月22日暴跌約6.72%后連續四個交易日回升,從當日收盤低點累計反彈約8.87%,但距離6月高位仍低約兩成;納斯達克100在截至23日的兩周下跌約6.24%后,至28日反彈約2.95%,仍較10月6日收盤高點低大約4.52%。博通28日收漲 2.77%,但北京時間29日06:12的盤后報價較收盤下跌2.16%。路透盤后快照則顯示微軟盤后一度上漲約7%、谷歌母公司Alphabet盤后則一度下跌超過11%——財報前的產業鏈反攻,尚未轉化為財報后的全面共振。
信用市場則可謂深度揭示了這種分化,近期金融市場行情可謂恰好展現出了這種半導體主導的科技股大反彈張力以及企業信用債市場所顯示的資金割裂與分歧局面。近期在中東與俄烏地緣政治衝突惡化導致能源成本激增和美債收益率激增背景之下AI相關科技企業發債狂潮仍在持續上演,進而催化出AI融資成本激增態勢,這也使得信用市場對於AI信貸風暴以及「AI泡沫破裂」相關潛在危機愈發恐慌。
9月25日至10月26日,位於「AI算力拋售風暴」以及「AI泡沫破裂論調」最核心拋售股票標的——CoreWeave(CRWV.US)的五年期信用違約互換(Credit Default Swap,CDS)利差由835升至1148個基點,在40%回收率假設下,模型估算對應約62%的五年累計隱含違約概率——該指標還重點包含信用風險溢價,不能直接等同於公司未來五年的實際違約概率;此外,Meta同期限CDS利差由98升至121,微軟僅由52升至55。CoreWeave隨后在27日收窄至 1041.4個基點,顯示壓力開始緩解,卻仍處高位。這些數據同時也在凸顯出——高國債收益率抬高整體融資基準,信用利差再按照現金流、槓桿與再融資依賴程度分層。
雲計算巨頭以及此前一系列AI算力產業鏈積極動態,使得華爾街金融巨頭高盛的選擇性逢低買入配置策略、大摩資深策略師威爾遜對「行情調整尾聲」的積極判斷,以及德銀的年末季節性順風看漲觀察獲得了新的盈利依據:資金開始重新評估此前過度悲觀的AI算力與半導體定價,而AI算力以及半導體重返上行軌跡對於全球股市牛市基調可謂至關重要。但真正增強多頭邏輯的,是雲服務收入、存儲訂單和數據中心核心設備鏈條相關的利潤持續加速兑現;季節性與倉位回補則主要提供上攻行情放大的條件。
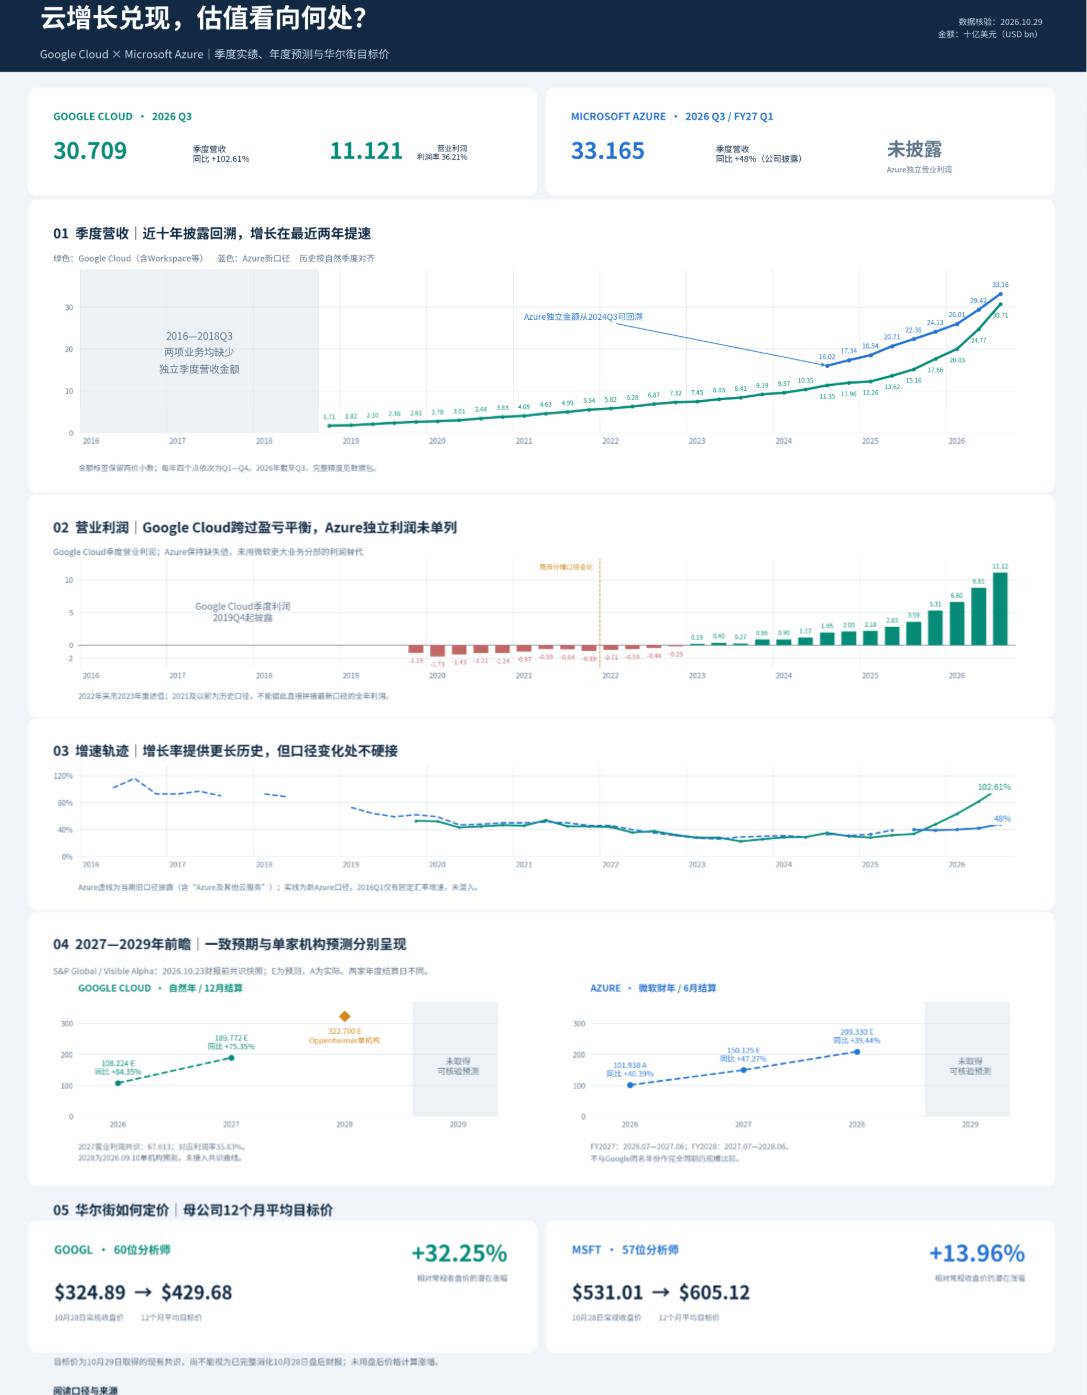
Alphabet:雲業務翻倍,但廣告業務與現金流數值似乎在估值層面佔據主導地位
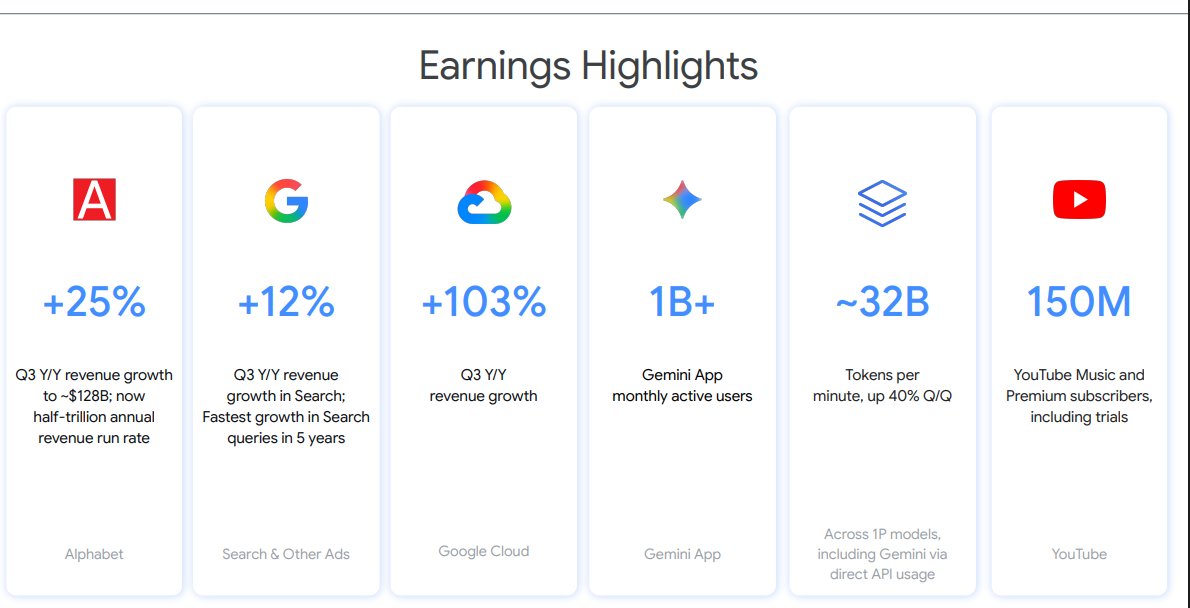
Alphabet第三季度營收 1275.77億美元,上年同期1023.46億美元,同比增長 24.7%,略低於路透/LSEG約1282億美元的一致預期。營業利潤 405.76億美元,同比增長29.9%,營業利潤率由30.5%升至31.8%;不過,市場快訊所列華爾街分析師們營業利潤預期約431.6億美元,實際仍有差距。淨利潤264.68億美元,同比下降24.3%;每股收益 2.12美元,低於上年2.87美元及機構匯總約3.01美元的一致預期。利潤下降包含87億美元股權證券損失,主要涉及SpaceX投資估值變化,不能全部歸因於主營業務惡化。
數字廣告的細項尤其值得關注。廣告總收入 820.12億美元,同比增長10.6%,低於約834.2億美元預期;其中,搜索及其他收入 633.50億美元,上年565.67億美元,增長12.0%,低於648.5億美元預期;YouTube廣告收入 112.07億美元,上年102.61億美元,增長9.2%,低於114.3億美元預期。Google Network收入74.55億美元,同比增長1.4%;訂閲、平臺與設備收入142.90億美元,同比增長11.0%。
Alphabet最強的業務仍是谷歌雲計算業務——即Google Cloud:收入 307.09億美元,上年151.57億美元,同比增長 102.6%,高於LSEG預期295.7億美元約3.9%;營業利潤由35.94億美元升至 111.21億美元,增長209.4%,利潤率由23.7%升至 36.2%。按集團收入增量計算,雲業務貢獻超過六成,説明AI基礎設施與企業雲需求已經成為實質增長引擎。不過,谷歌母公司Alphabet的雲計算相關聯的分部利潤並不承擔集團全部共享AI研發費用,不能直接等同於Alphabet整體AI投資回報。
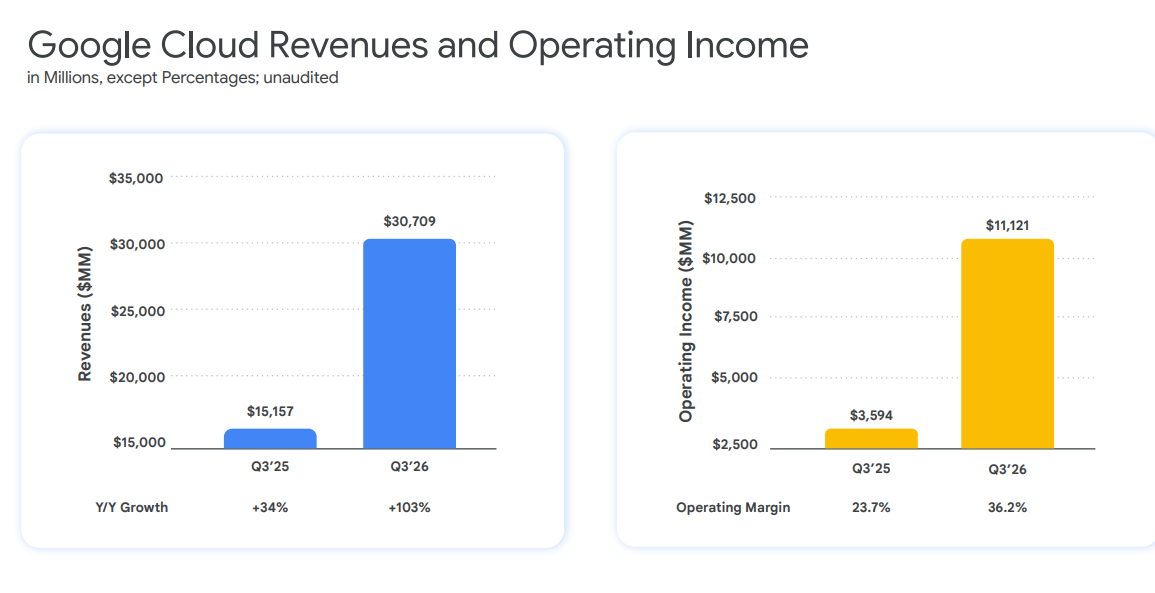
谷歌業績電話會的核心增量集中在使用量、合同兑現和TPU商業化:雲積壓合同達到 5610億美元,環比增長約9.1%,管理層預計略高於55%將在未來24個月確認收入;Gemini第一方API每分鍾處理接近320億Token,環比增長40%、同比超過四倍;Gemini應用用户達到10億,但披露措辭不能直接改寫為月活用户。公司同時披露18條雲產品線年收入超過10億美元、售出超過1億個知識工作AI席位。TPU外部系統銷售將在第四季度擴大、2027年明顯放量,但公司沒有單列AI或TPU收入及利潤。
這套模式對博通、HBM、先進封裝和網絡設備具有直接TPU產業鏈條積極意義:TPU從谷歌內部資源擴展為對外銷售和雲服務交付能力,會擴大相關硬件的可服務市場。與此同時,TPU庫存採購先形成營運資金佔用,交付后才形成收入與回款,與谷歌自建數據中心的資本開支並非同一會計路徑。Google Cloud收入翻倍能夠增強採購需求可信度,卻不能保證集團當期自由現金流同步改善。
現金流正是Alphabet此次的主要壓力點:資本開支 513.55億美元,同比增加114.4%;經營現金流422.90億美元,同比下降12.7%;自由現金流 負90.65億美元,明顯弱於接近盈虧平衡的預期。除了建設支出,現金支付52億美元歐盟罰款和TPU庫存增加也產生影響。公司維持2026年資本開支 1950億—2050億美元,預計2027年顯著增加;電話會還提示第四季度第三方算力投入將壓制雲利潤率,AI Mode較低的變現率已經影響搜索增速。因此,谷歌展望強化了算力需求,卻沒有提供「收入、利潤和現金回報全面超預期」的依據。
但是在一些分析師看來,谷歌雲計算業務強勁足以打消市場對於谷歌前景的負面擔憂情緒。Zacks投資研究公司策略師伊桑·費勒在一份報告中指出:「這只是人工智能繁榮發展道路上的一個小插曲,而非徹底的AI應用增長中斷。市場需求顯而易見;雲服務103%的增長足以證明這一點。」
微軟:Azure加速與經營槓桿共同兑現,資本開支的驚喜需要拆開理解
微軟2027財年第一季度營收約922.79億美元,上年776.73億美元,同比增長18.8%,高於約906.3億—906.6億美元的市場一致預期;營業利潤459.15億美元,同比增長21.0%,計算所得營業利潤率達到49.76%,較上年提高約0.88個百分點。調整后每股收益4.89美元,上年4.13美元,同比增長18.4%,超過約4.73美元的市場一致預期;GAAP每股收益4.92美元,同比增長32%,其中包含OpenAI投資損益基數變化。
微軟雲計算業務——即Azure雲計算實現收入約331.65億美元,上年223.84億美元,報告及固定匯率增速均為48%,較重述口徑下上一季度42%的增速提高6個百分點,也超過公司此前44%—45%的指引。路透採用的Visible Alpha預期為328.4億美元;財報前另一快照為330.6億美元、增長47.7%。因此,Azure全面超過賣方預測,也跨過部分機構討論的約47%這一最高預期增長門檻。對於看好微軟股價與基本面前景的分析師們而言,更有分量的看漲觀點正在形成——即雲計算業務在持續高收入基數上繼續加速擴張,並與集團利潤增長同時發生。
微軟整體雲計算相關的業務總收入639億美元,同比增長30%;Microsoft 365雲收入277.78億美元,同比增長17.2%,商業雲報告增速17%、固定匯率18%,剔除上年收入確認因素后分別為18%、19%;消費者雲增長17%,行業解決方案雲增長10%。商業剩余履約義務 6770億美元,同比增長73%,但略低於上一季6780億美元,商業訂單指標同比下降12%。
現金流改善相對於預期尤其突出:經營現金流580億美元,同比超預期大增長28.7%;現金資本開支 393.67億美元,同比增長103%;自由現金流 186.33億美元,遠高於85.4億美元的市場一致預期以及華爾街最樂觀預期,但仍同比下降27.4%。包含融資租賃的資本開支為452億美元,低於此前超過500億美元的公司指引。公司解釋涉及第三方產能交付延后,因而不能將全部差額直接解釋成投資效率提升。
微軟雲毛利率為66%,高於上一季度65%、低於上年68%,也説明「集團經營槓桿改善」與「雲業務仍承擔基礎設施成本壓力」可以同時成立。因此,對於看好微軟的華爾街分析師們而言,更穩健的判斷在於——微軟已經證明高強度AI投資可以與接近50%的集團營業利潤率並存,而現金支出的階段性延后進一步緩解了當季融資擔憂。
從內存到液冷,AI基建需求加速兑現:訂單與利潤共同強化AI算力強勁增長敍事
兩大雲巨頭的強勁增長,正在為AI基礎設施投入提供收入端驗證。而從前不久AI算力產業鏈領軍者們一系列積極增長動態可以看出的是,從承載模型與推理任務的內存,到保障高密度機架運行的供電與液冷系統,產業鏈財報正在提供相互印證的需求信號,其中存儲廠商的利潤與長期供貨安排尤其具有代表性。
HBM與服務器DRAM領軍者SK海力士提供了最強的存儲盈利證據:第三季度營收 104.62萬億韓元,同比增長328%;營業利潤 83.33萬億韓元,同比增長 632%,即上年的7.32倍,營業利潤率達到80%。電話會顯示,14家核心客户的長期協議已覆蓋2027—2028年超過一半產能;加上正在洽談的需求,管理層判斷DRAM和HBM產能至2029年「實質性售罄」,客户需求超過當前供給兩倍。對於聚焦AI算力與半導體的投資者們而言,最有價值的變化無疑就是客户採購計劃通過更加長期協議、價格安排和預付款提高了兑現概率。
近線大容量HDD領軍者希捷2027財年第一季度營收 42.33億美元,同比增長61%;調整后每股收益7.68美元,上年2.61美元;自由現金流15億美元;並且其大部分近線容量已分配至2028年,部分客户協議延至2030年,但具體配置和價格鎖定主要覆蓋至2027年。數據中心HDD巨頭西部數據同期營收43.81億美元,同比增長55%;調整后每股收益4.64美元,下一季收入指引51億美元、每股收益5.80美元。AI智能體迅速風靡全球而應聲加速產生的日誌、檢索資料和持久數據擴大容量需求,而HDD以較低單位容量成本承接長期留存,與服務熱數據的SSD形成互補。
數據中心供電、熱管理與液冷系統巨頭Vertiv的結果進一步驗證「買芯片之后還要讓芯片持續運行」的投資鏈條:第三季度收入 43.13億美元,同比增長61%,高於37.6億美元預期約14.7%;調整后每股收益 2.21美元,同比增長78%,高於1.82美元預期約21.4%;有機訂單增長超過100%,調整后營業利潤率達到25.2%。公司將全年收入指引提高至144.5億—148.5億美元、調整后每股收益7.10—7.20美元、自由現金流26億—28億美元。高密度機架提高熱流密度、供電和冷卻要求,因而Vertiv的盈利彈性不僅來自數據中心數量增加,也來自單位機架基礎設施價值量提升。
電力端同樣出現AI算力擴張需求加速兑現。燃氣輪機與電網設備巨頭GE Vernova第三季度收入126億美元,同比增長27%,訂單290億美元,有機增長96%,積壓訂單達到1970億美元;自由現金流指引提高至160億—170億美元。固體氧化物燃料電池與現場供電廠商Bloom Energy收入12.36億美元,同比增長138%,並將全年收入指引提高至44億—46億美元。前者體現電網和大型發電設備擴張,后者提供部分項目繞開長時間併網等待的供電路徑;兩者均受益於算力建設對可用電力的爭奪。
隨着AI算力需求愈發井噴式擴張,半導體設備、芯片製造與設計環節的相關AI需求也在隨之加速增長。「全球芯片代工之王」臺積電第三季度美元收入467.2億美元,同比增長41.2%,毛利率66.4%,預計2026—2028年總投入顯著超過此前三年。EUV光刻機巨頭阿斯麥第三季度收入116.62億歐元,第四季度指引142億—152億歐元;管理層表示,當前規劃的2027—2028年供給仍不足以滿足需求,部分客户已討論2029乃至2030年的訂單。刻蝕與沉積設備巨頭泛林集團季度收入82.19億美元,同比增長約54%,下一季指引86億美元上下浮動4億美元。
原子層沉積設備領軍者ASM International第三季度收入11.59億歐元,同比增長45%,調整后營業利潤增長56%,預計2027年收入超過57億歐元;EDA設計軟件與驗證平臺巨頭鏗騰電子收入16.33億美元,同比增長22%,積壓訂單82億美元,並上調全年收入至63.87億—64.17億美元。先進製程增加沉積與刻蝕步驟,定製ASIC增加設計、驗證和系統仿真需求,意味着GPU與TPU競爭可以擴大共同上游的業務,而不只是重新分配芯片廠商之間的份額。
連接、模擬芯片和系統製造形成另一組驗證:模擬與嵌入式芯片巨頭德州儀器第三季度收入60.55億美元,同比增長28%,數據中心終端業務增長95%、環比增長20%,第四季度收入指引58億—63億美元;高速連接器與線纜巨頭安費諾收入102.30億美元,同比增長65%、有機增長37%,第四季度指引103億—105億美元;光纖與光連接材料巨頭康寧核心收入50.81億美元,同比增長19%,光通信增長44%、相關生成式AI產品增長超過100%;AI計算與網絡設備製造商天弘科技(即Celestica)收入58.3億美元,同比大幅增長83%,並給出2027年400億美元收入、同比增長90%的初步展望。
半導體牛市的更強依據:需求可見度顯著延長,利潤向稀缺環節集中
包括谷歌母公司Alphabet以及微軟、Meta、甲骨文在內的AI應用端也提供了關於AI算力需求的積極信號。社交廣告與AI應用巨頭Meta第三季度收入646.01億美元,同比增長26%,廣告展示量增長10%、單價增長14%;旗下應用日活躍人數36.4億。Muse在美國和加拿大註冊賬户超過1000萬,其中約四分之一每天使用;企業數據庫與雲基礎設施巨頭甲骨文則明確提出,2028財年下半年自由現金流轉正、2029財年超過300億美元,2030財年收入至少2250億美元。前者展示應用增長與資金消耗並存,后者為資本開支高峰之后的現金回收提供了可檢驗時間表。
Meta Muse與OpenAI的GPT-6 Astra全面引爆AI智能體大浪潮之際,「AI FOMO交易」(指投資者擔心錯過AI相關資產的上漲機會,因而追買或回補此前降低的倉位)有望隨之捲土重來。從AI算力基礎設施底層架構看,Muse與Astra有望進一步擴大AI智能體使用範圍,它們帶來的天量級別AI推理工作負載大舉擴張會同時增加模型推理、工具執行和狀態管理需求,同時加深了部分軟件公司的競爭壓力。摩根大通策略師團隊的AI資本開支預測與展望顯示,超大規模雲廠商們資本開支2026年約為9,500億美元、2027年約1.4萬億美元、2030年約3萬億美元。
不過,下一階段全球AI算力主題以及半導體板塊更有支撐的強勁上漲軌跡,則應由盈利預測上修、採購回款兑現和信用利差改善共同推動,尤其是稀缺產能與稀缺技術環節。
從技術機制看,AI智能體把一次回答擴展為反覆推理、檢索、工具執行和狀態保存。GPU、TPU承擔模型計算,CPU負責工具與任務編排,HBM容納高帶寬訪問的數據,服務器DRAM承接運行環境,SSD與HDD分別服務高性能訪問和大容量留存。與此同時,網絡基礎設施、數據中心高速光互連、供電和冷卻決定昂貴加速器的實際利用率。因此,雲收入加速能夠同時支持多個硬件環節;具體公司獲得多少利潤,仍取決於性能優勢、供應瓶頸和議價能力。
行業預測顯示,增長不僅來自設備數量,也來自配置升級和價格。TrendForce預計九大CSP資本開支2026年達到 9570億美元,同比增長106%,2027年超過 1.5萬億美元,進一步增長約60%;AI服務器出貨量預計分別增長32.2%和接近36%,收入規模則由4790億美元升至接近9200億美元。該機構跟蹤NVL72的研究則顯示,預計2027年相關機架出貨增長超過50%,GB300、VR200與VR300合計產值超過7100億美元,同比增長214%。
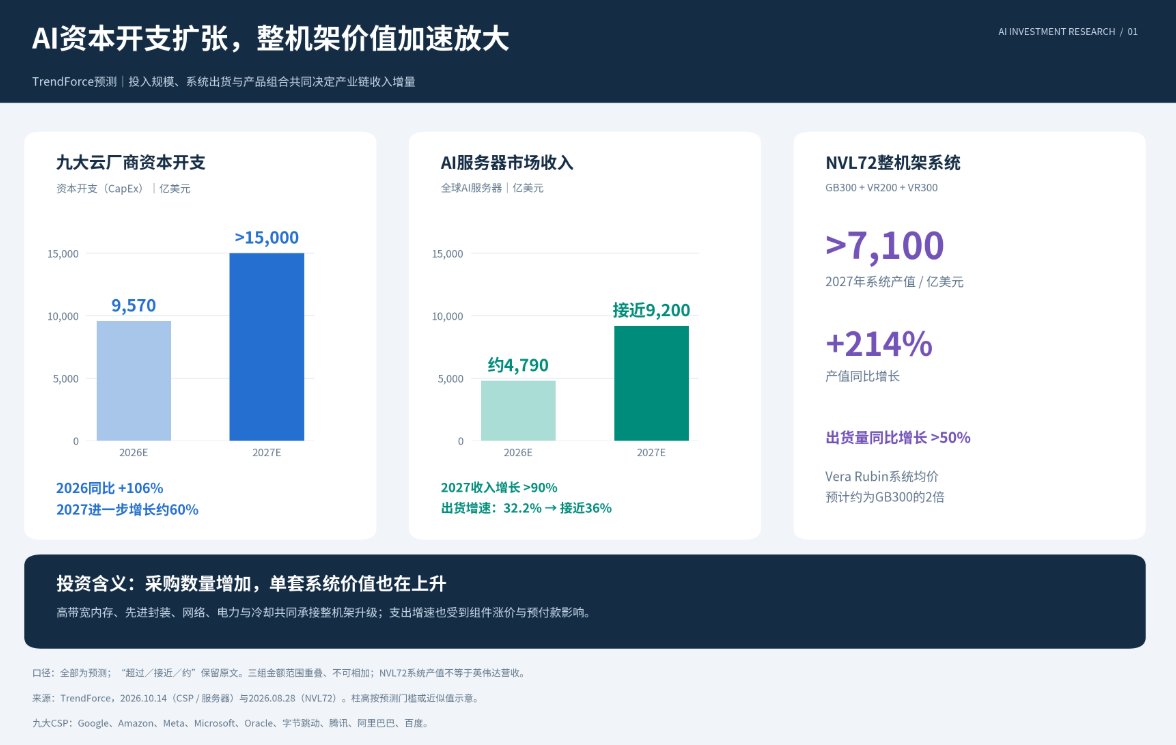
存儲價格強化了供應商盈利彈性。TrendForce公開預測第四季度傳統DRAM合約價環比上漲 10%—15%、NAND上漲 15%—20%;此前該機構9月更是預測2027年HBM混合均價上漲121%;該機構此前還測算,DRAM和NAND佔主要CSP資本開支的比例可能由2026年的47%升至2027年的68%。這對存儲廠商是收入與利潤機會,對雲廠商則是成本約束;微軟和谷歌能否提高每單位算力的收入,決定兩端繁榮能否持續並存。
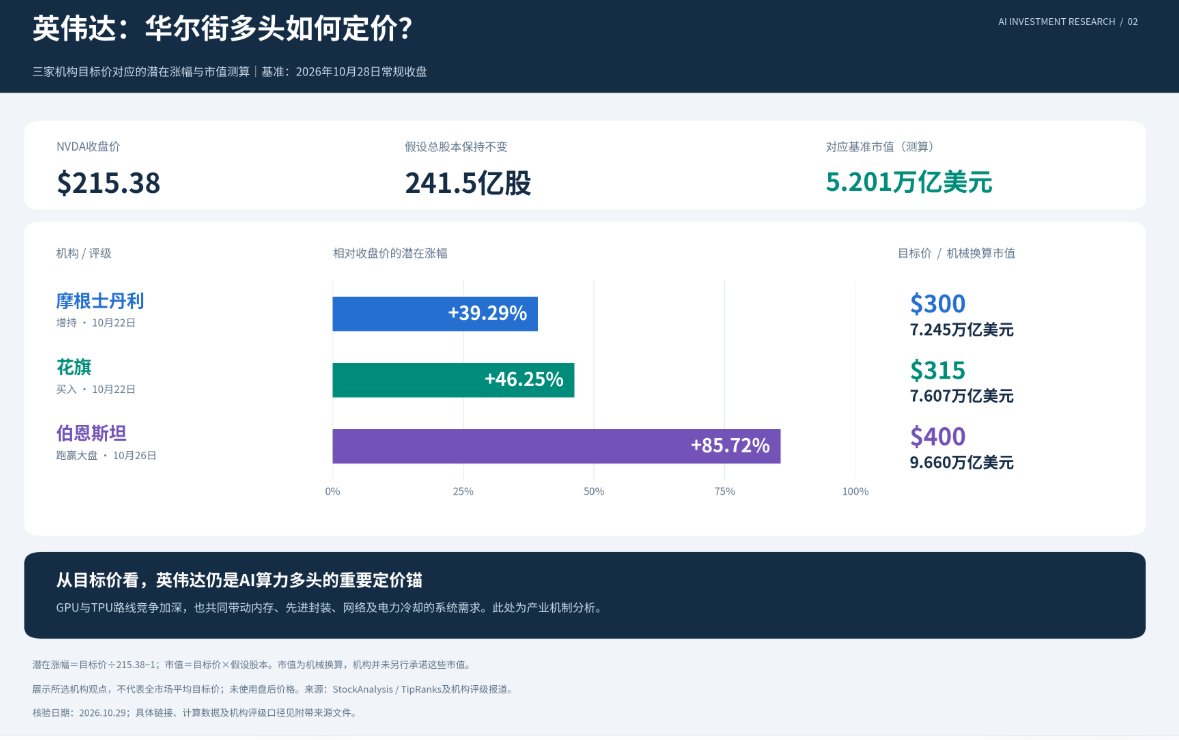
市值約5.2萬億美元的英偉達,仍是這輪市場多空劇烈分歧中華爾街重要的多頭定價錨。以10月28日收盤215.38美元計算,摩根士丹利最新予以的300美元、花旗315美元、伯恩斯坦400美元目標價,分別對應約39.3%、46.3%、85.7%上漲空間;假設約241.5億股股本不變,機械換算市值約為 7.25萬億、7.61萬億、9.66萬億美元。華爾街分析師們對於Alphabet以及微軟的最新一致平均目標價則分別為429.68美元、605.12美元,相對10月28日常規收盤價對應32.25%、13.96%潛在漲幅。
隨着兩大雲計算巨頭驗證AI算力需求持續井噴式擴張且AI智能體主導的AI應用需求正在向各行業加速滲透,AI基礎設施擴張的投資機會,正在同時覆蓋內存帶寬、大容量數據存儲與數據中心高速光互連。存儲領域,高盛維持HBM與DRAM領軍者SK海力士「買入」評級、350萬韓元目標價;摩根士丹利維持近線硬盤與熱輔助磁記錄(HAMR)領軍者希捷「超配」評級,將目標價由1200美元調整至1148美元,同時將數據中心硬盤巨頭西部數據的目標價由643美元上調至668美元。以10月28日三家公司分別為148.7萬韓元、697.97美元和396.42美元的常規收盤價計算,對應潛在上漲空間分別為135.37%、64.48%和68.51%。
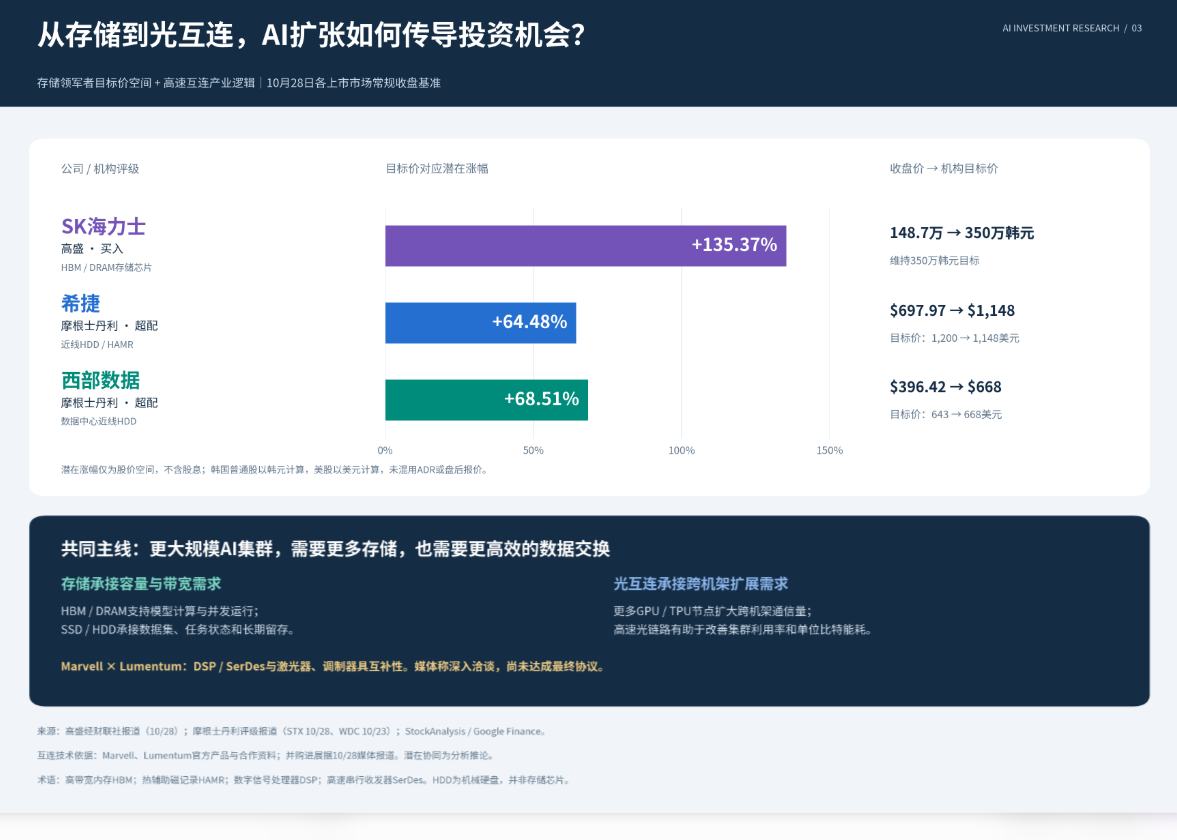
同一輪AI集群擴張,還會把投資需求從「存下更多數據」延伸至「讓更多計算節點高效交換數據」。HBM與DRAM支撐模型計算和併發運行,企業級SSD與近線HDD承接不同訪問頻率的數據與長期留存;隨着GPU、TPU部署規模和跨機架並行程度提升,高速光互連則成為緩解通信瓶頸、提高集群利用率的重要環節。光互連最新動態顯示,市場報道邁威爾正深入洽談收購Lumentum,但是尚未達成最終協議,反映的是芯片巨頭甚至商爭取把網絡硅片與光學器件能力進一步整合,
邁威爾的數字信號處理器(DSP)、高速串行收發器(SerDes)與網絡芯片能力,與Lumentum的激光器、調製器及光學器件具有技術互補性,雙方也已有高速電光接口合作基礎。從產業機制推演,潛在整合有望強化高速鏈路的協同設計,支持帶寬升級與單位比特能耗改善,使其在AI算力產業鏈更具稀缺性且面向AI資本開支的受益範圍進一步覆蓋「計算、存儲與互連」。
推薦文章
美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%

華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
「反AI交易」火了?可口可樂年漲逾40%,禮來頻創新高!防禦板塊成為資金的下一個風口?
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%
美股前瞻 | 存儲股集體反攻!野村喊話「定價嚴重誤判」;油價重挫4%,美伊擬尋求外交途徑解決衝突;邁威爾科技1150億美元收購落定


