熱門資訊> 正文
12月港股解禁市值超千億港元,年末供給壓力下個股分化或加劇
2026-10-28 17:03
財聯社10月28日訊(記者 陳俊蘭)港股四季度正面臨一輪密集的限售股解禁,且壓力高度集中在12月。
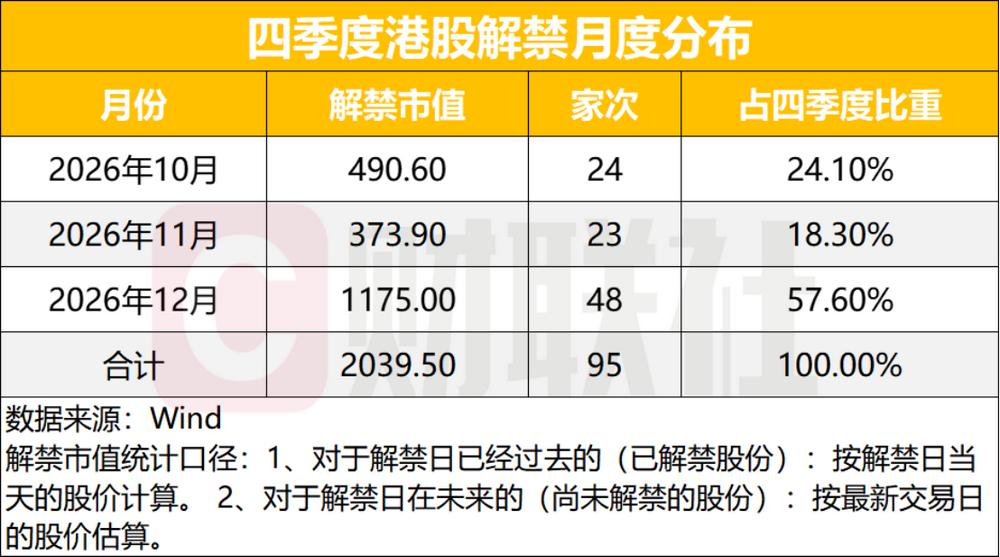
Wind數據顯示,今年四季度港股市場共有95家次限售股解禁,合計解禁市值約2039.5億港元。分月看,10月約490.6億港元(24家次)、11月約373.9億港元(23家次)、12月驟增至約1175億港元(48家次),12月單月佔四季度總量的57.6%。截至10月26日,仍有75家次、約1615.2億港元的股份尚未解禁。
(備註:對於尚未解禁的股份以10月26日的股價估算,最終解禁金額以實際爲準。)
值得注意的是,12月30日單日就有11家公司集中解禁,解禁市值合計549.7億港元,為四季度單日峰值;規模最大的10家次合計1221.9億港元,佔比59.9%。
綜合各家券商研報觀點來看,解禁對港股的衝擊更多體現在情緒面與「前置定價」,指數層面影響可控,但個股分化極大。港股市場年末限售股解禁壓力值得關注。
12月是真正的「壓力測試」,科技鏈佔近四成半
Wind數據顯示,今年四季度港股市場共有95家次限售股解禁,合計解禁市值約2039.5億港元,其中12月解禁市值約1175億港元。從結構看,本輪解禁呈現出「總量不算極端、結構高度集中」的特徵。
按恆生行業劃分,軟件服務以545.1億港元、15家次居首,藥品及生物科技242億港元、電氣及電子零件192.1億港元緊隨其后。若將軟件服務、半導體、資訊科技器材、電氣及電子零件合併視為「科技鏈」,四季度合計42家次、913.1億港元,佔比達44.8%,與去年以來港股IPO集中於硬科技的方向一脈相承。
個股層面,京東工業12月11日解禁256.6億港元,為四季度單家最大;創新實業11月24日解禁200.7億港元;五一視界、迅策在12月30日解禁,規模分別為198.1億港元和159.4億港元。
廣發證券研報指出下一輪解禁高峰集中在2026年年末至2027年年初,集中於大模型、GPU、光模塊、智駕等方向,12月和次年1月合計解禁規模4337億港元,考慮到解禁前通常下跌較多,四季度港股可能受到情緒衝擊。
31家次解禁量超現有流通股
真正需要警惕的,或許不是解禁市值本身,而是解禁股份相對現有流通盤的「倍數」。
記者梳理發現,95家次中有73家次的解禁數量佔解禁前流通股比例超過20%,合計解禁市值1939.0億港元;其中31家次解禁量超過其解禁前的全部流通股本(佔比超100%),合計1558.1億港元,佔四季度總量的76.4%。
但實際上極端案例並不少見,群核科技解禁量相當於解禁前流通股的886.3%,果下科技831.7%,卓越睿新829.3%,迅策792.9%,卧安機器人616.6%,五一視界542.8%。這意味着相關公司流通盤短期內面臨數倍擴容。
興業證券在今年8月的研報中給出的經驗閾值恰與此呼應:當解禁股本佔解禁前流通股本比例超過20%后,個股相對恆指收益明顯走弱;超過100%時,相對跑輸最為明顯。影響窗口通常為解禁前約20個交易日至解禁后約60個交易日,高比例個股持續更久。
券商:指數影響在低個位數,壓力「前置定價」
對於指數層面的衝擊,券商給出的判斷相對一致:可控,但會被提前計入。
華泰證券在今年6月發佈的《港股解禁影響的定量化評估》中測算,2026年港股已披露解禁規模約1.63萬億港元,較2025年增長約69%。但其強調,解禁對大盤壓力具有「前置定價」特徵:2015年以來,單月解禁規模觸及滾動歷史前20%分位時,恆指在解禁前1個月及3個月平均收益率分別回落0.85和1.71個百分點;只有三個月窗口的供給壓力升至歷史前10%,纔會形成顯著壓制。對應到今年,「11月中下旬至12月,恆指或階段性承壓約2個百分點」。
興業證券的統計亦顯示,2010年以來解禁金額前十大月份中,恆指當月收益率中位數為-0.5%,上漲概率僅30%。不過解禁影響仍取決於流動性環境與個股結構,2025年6月同爲解禁高峰,但在港元流動性釋放與南向資金湧入下恆指仍收漲,同年12月規模相當,恆指卻下跌。
廣發證券最新的研報指出,在覆盤歷史前十大解禁個股后總結出三點規律:解禁之前通常下跌最多;解禁時個股股價通常見底,解禁結束后雖不一定反彈,但起碼是階段性底部,「如果解禁高峰能夠過去,可能意味着階段性利空出盡的機會」;紅利股的大規模解禁對股價影響較小。
解禁不等於減持,但南向資金被動承壓
綜合各家券商研報內容來看,解禁本身並不等同於減持。港股現行披露制度下,基石投資者減持若未穿越5%披露線無需另行公告,控股股東則適用「6個月絕對禁售+6個月相對禁售」安排,實際減持節奏存在緩衝。
不過廣發證券提及一個結構性矛盾:港股通賬户不能參與打新、無法享受稀缺公司的上市紅利,卻需承受解禁風險,這正是近兩年市場對南向資金影響港股流動性的主要擔憂之一。
總體來看,四季度港股解禁的基準情形是總量不觸及歷史極端閾值,指數層面約1—2個百分點的階段性、前置性擾動;真正的風險敞口在於籌碼分散、解禁比例極高、估值處於高位且缺乏A股定價錨的科技類次新股。而對於消化充分、機構承接力強的標的,解禁高峰過去后反而可能出現「利空出盡」的窗口。
推薦文章
「一場地震」:民主黨大勝,德州政壇震動

美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
「反AI交易」火了?可口可樂年漲逾40%,禮來頻創新高!防禦板塊成為資金的下一個風口?
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


