熱門資訊> 正文
暴跌17%!瘋狂跑路
2026-10-27 21:14
本文作者 | 萬連山
數據支持 | 勾股大數據(www.gogudata.com)

放眼全球,如今更慘的也只有巴西股市了。
當地時間10月25日,巴西現任總統、左翼領導人盧拉,以51.79%的擊敗右翼領導人弗拉維奧的48.24%,成功連任,第四次當選巴西總統。
華爾街居然押錯寶了?!
市場對此反應極為激烈,直接就是股債匯三殺。
次日上午,伊博維斯帕指數開盤暴跌10%,觸發熔斷,恢復交易后繼續下挫,一度跌超17%。
債市方面,2031年1月利率期貨收益率一度跳升182個基點,巴西五年期信用違約掉期大漲近25%。
匯率方面,美元兑雷亞爾暴漲8.21%,創1999年以來最高單日漲幅紀錄。
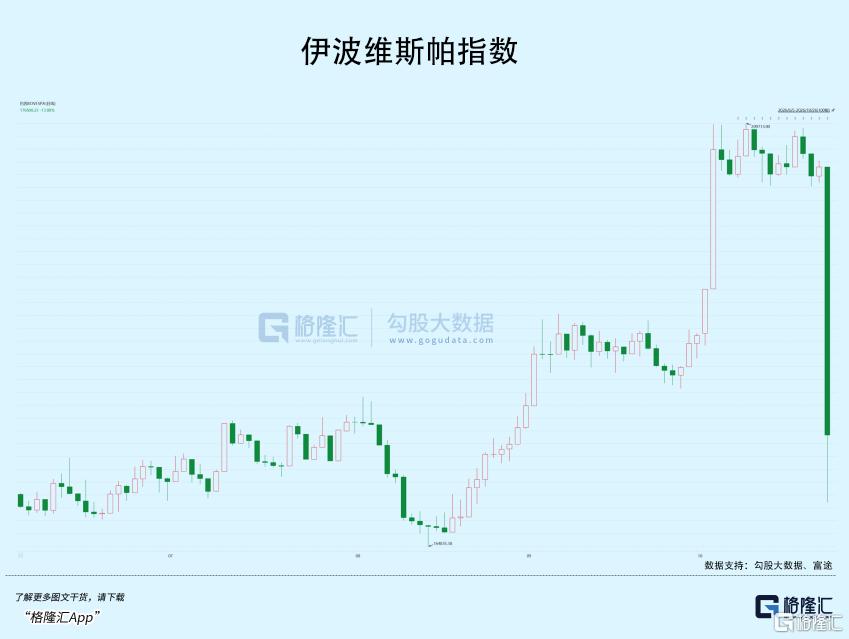
你很難想象,就在不久前,這個市場,還是一幅欣欣向榮的局面。
弗拉維奧在首輪領先后,巴西股市次日上漲7.7%,雷亞爾對美元升值超過4%,五年期主權信用違約掉期利差下降22個基點。
為什麼弗拉維奧能夠承載這種期待?
或者説,為什麼市場對盧拉如此失望?
01
萬惡之源
有個詞叫拉美化,相關特徵有很多:
現代國家制度構建失敗、政權更迭、政府腐敗、民粹氾濫、社會治安惡化、貧富懸殊擴大、外交關係不穩定、經濟制度不穩定、法律對產權保護不力、金融開放反覆無常等等……
最明顯的現象是,隨着中產大規模返貧、貧富懸殊擴大,失去了推動國家現代化的中堅力量。
而造成這一切的根源,都是在工業化進程中出了岔子。
即所有拉美國家普遍的統一特徵:滯后工業化、過度城市化。
無論是我們曾多次聊過的阿根廷,還是本次聊的巴西,都是最典型的例子。
2003年,盧拉第一次上臺時,曾有過改變的機會。
彼時,正是全球化如火如荼的階段,商品需求旺盛,巴西出口收入大漲,就業、信貸和消費皆同步擴張。
據巴西統計局的數據,2003-2010年,巴西經濟年均增長約4%,2010年增長達到7.5%。
但巴西始終沒能把這段繁榮,轉化為持續的生產率提升和廣泛的產業升級。
2003-2014年,巴西實際工資累計上漲38%,勞動生產率卻只提高了21%。
商品行情好的時候,出口收入還能掩蓋這一矛盾。
等到外部條件轉弱,繁榮還怎麼維持?
2011-2016年,同屬勞工黨、接替盧拉的羅塞夫政府,選擇通過行業補貼、税收優惠、價格干預和公共銀行信貸維持繁榮。
問題是,政府可以出資改善企業的現金流,卻無法為他們創造競爭力。
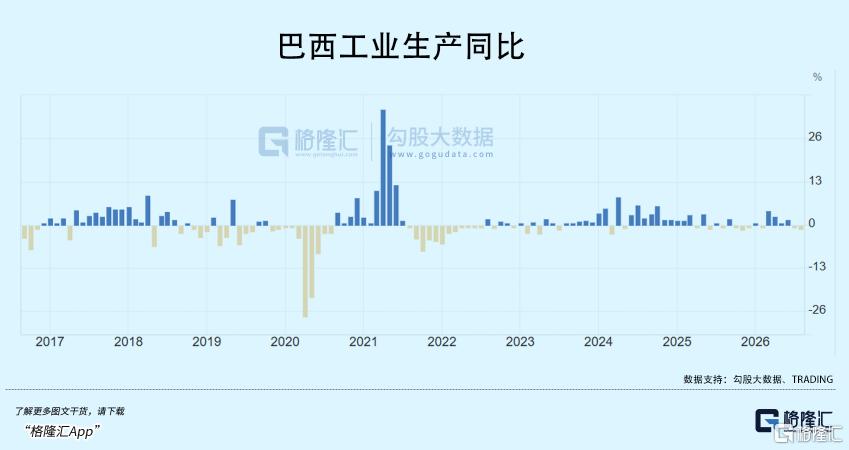
2015年、2016年,巴西實際GDP分別下降3.5%和3.3%。商品周期下行、國內政策失誤和政治危機相互疊加,把此前積累的問題集中暴露出來。
據巴西統計局數據,截至2026年8月,巴西工業產出仍比2011年5月的歷史高點低15.6%。
據世界銀行數據,巴西人均GDP在2013年約為9367美元,到2023年只有9288美元,2024年纔回升至9567美元,2025年達到9748美元。
十二年累計實際增長約4.1%。
整整一代人的時間,無論是工業化進程、還是收入增速都幾乎停滯。
如此導致的后果,必然是勞動者只能留在低生產率崗位。
據OECD《2023年拉美經濟展望》統計,以每名就業人員產出衡量,巴西勞動生產率相當於美國的比例,從2016年的26.6%降至2023年的24.7%,甚至低於拉美及加勒比地區27.1%的平均水平。
從而導致,居民收入越來越依賴最低工資調整、信貸擴張和財政轉移支付。
這就是萬惡之源。
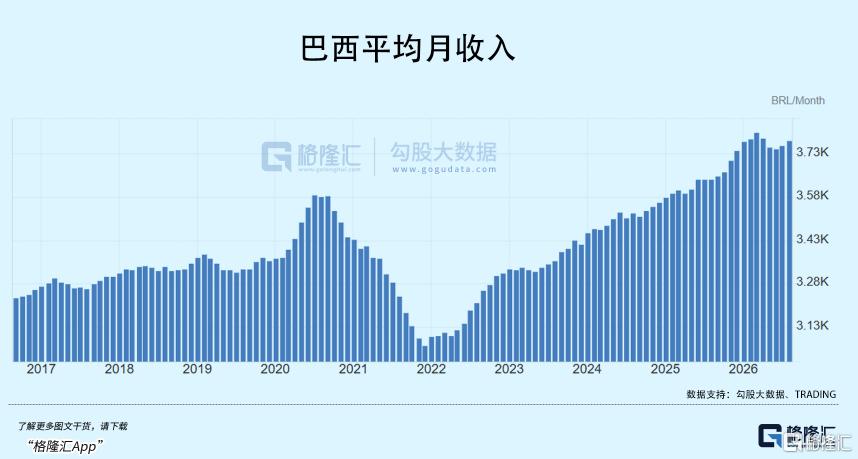
政府不斷擴大支出,不斷發債,經濟增長又長期停滯,導致財政不確定性推高風險溢價。
資金成本居高不下,企業縮減投資,生產率提高得更慢,財政收入也更難增長。
於是,經濟越缺乏活力,政府越需要支持;政府越依賴沒有穩定財源的支持,私人部門的融資環境就越難改善。
這是個死循環,使得停滯更難以擺脫。
儘管在2023年盧拉重新上臺后,2024年和2025年GDP分別增長了3.4%和2.3%。
但截至2026年8月,巴西債務已達到GDP的82.9%,年內上升4.2%,遠高於經濟增速。
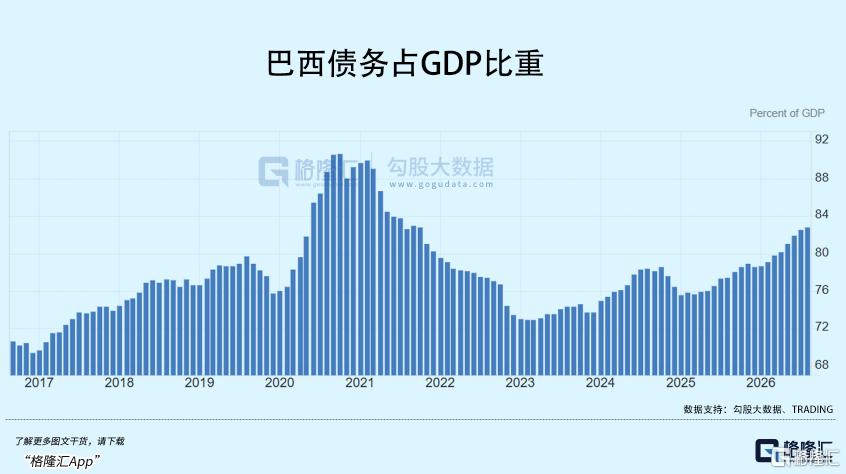
所以,如今市場之所以對盧拉的失望,是因為他不僅未能繁榮時期完成的改革,如今在低增長、高利率和高債務的環境下甚至仍不敢放開手腳補救。
至少對企業而言,迫切希望政府先收緊預算約束,減少對融資的需求,再通過改革降低企業經營成本,讓私人投資獲得更多空間。
長期積累的失望,使得大家寧願提前押注弗拉維奧。
儘管對方看起來,似乎也沒有那麼靠譜。
02
左還是右?
目前,巴西基準利率仍處於13.75%的高位。
企業無論借錢擴產、補充庫存、滾動償還舊債,都要付出很高的代價。
市場相信,只要下一屆政府能夠降低財政風險,就可能同時上調企業盈利預期、下調估值折現率。
這也是弗拉維奧的經濟主張。
據路透社8月披露的競選團隊草案,他準備讓財政支出上限與公共債務水平掛鉤。
其中一個版本為,債務超過GDP的80%時,聯邦支出實際增長凍結;債務處於75%至80%時,支出增速限制在收入增速的一半。
相比之下,盧拉在2023年推出的財政框架,則允許受規則約束的支出每年實際增長0.6%-2.5%,通常限制在收入增速的70%以內。
理由是希望兼顧公共服務、投資和財政修復,保留政府擴張支出的空間。
雙方的分歧很明顯:要穩定還是改革?
至少對資產持有者和外資而言,當然是后者。
但現實的阻力,很大。
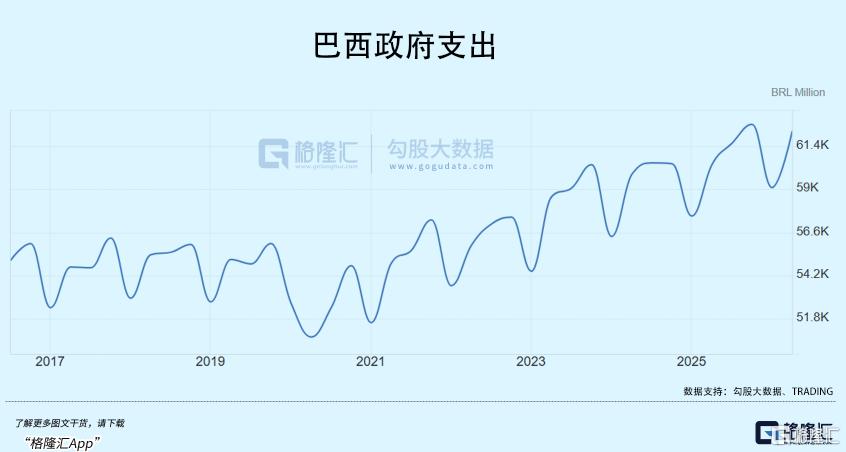
弗拉維奧主張推動私有化、減少企業税負,通過特許經營和公私合作,在四年內推動9000億雷亞爾基礎設施投資,從而獲得更多項目、融資業務和可投資資產。
不久前的國會選舉,進一步強化了這一主張實現的可信度。
弗拉維奧所屬自由黨的參議院席位由15席增加到28席,國會整體向右移動。市場因此判斷,如果他贏得總統選舉,財政改革將有更好的立法條件。
這有什麼不好?
沒什麼不好,只不過期待過於樂觀。
在投票當天,弗拉維奧團隊提出削減2000億-2500億雷亞爾開支,同時承諾保留社會福利、維持養老金和最低工資的實際增長,還提出由政府購買家庭債務、凍結六個月后再以較低利率融資。
承諾的實在太多了,有些不真實。
僅看預算結構,就知道這些承諾兑現起來有多難。
據《聖保羅頁報》報道,2027年預算草案中的支出有91.7%屬於強制性支出,行政部門可自由安排的支出為2137億雷亞爾。
非強制性支出一共就2100多億,你該怎麼削減2000億-2500億?
除非去動涉及法律、利益分配和居民收入等大頭。
這些是輕易就能動得了的嗎?
但即便如此,市場依然選擇押注他,因為另一種情況更難以接受。
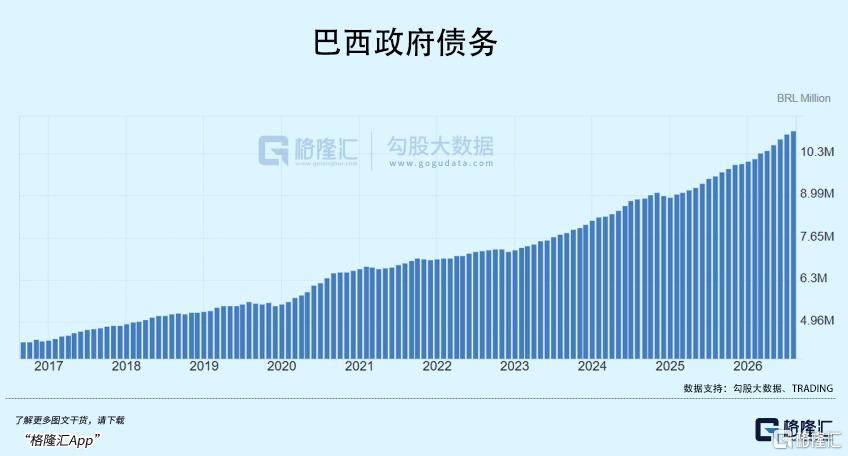
在債務持續大幅攀升之際,盧拉在選舉期間給出的承諾是:
「家庭補助金」提高15%,覆蓋近5000萬人,2026年剩余時間增加58億雷亞爾成本;針對小企業的低息貸款、債務重組和税收優惠,政府預計三年成本為30億雷亞爾。
這些福利措施能夠改善家庭和企業的現金流,更有助於爭取選民支持。
但問題是,哪來的錢呢?
IMF在今年7月對巴西的評估中,明確建議,減少低效税收優惠、降低支出剛性、提高支出效率,同時保護有針對性的社會支出。
穩定的財政規則降低資金成本,基礎設施和稅制改革降低經營成本。
只有兩者配合,企業纔有可能願意承擔風險。
選前的數據已經提示,時間並不寬裕。
巴西央行10月23日的Focus調查,市場對2026年和2027年GDP增速的預測中位數分別只有1.8%和1.31%,對2027年末Selic利率的預測仍達11.75%。
在這樣的增長基礎上,繼續擴大沒有穩定財源的承諾,會加重融資壓力;突然大幅壓縮需求,也可能傷及就業和税收。
如果這些環節接不上,福利會被通脹侵蝕,工資會被高利率壓住,投資會被不確定性拖延。
相關劇情,似乎並不陌生。
03
尾聲
此時的巴西和阿根廷,完全可以視作正反面。
都是資源豐富的拉美化國家,都在工業化進程中斷后被社會福利拖垮了經濟,都在「左」還是「右」的選擇中爆發了巨大的社會矛盾。
只不過,一個在如今走向了極端的電鋸式改革,一個選擇繼續一片質疑聲中選擇了穩一手。
本質上,就是讓市場更自由、還是更受干預。
孰是孰非,並沒有統一標準。
絕大部分普通人都是短視的,更在乎短期的切身利益,而忽視長遠的效益。
站在他們的角度,后者更温和、福利更多,自然更歡迎。
但這一切,如果沒有不斷擴大的生產能力支撐,后果也都看到了,不止在一兩個國家發生。
我們至少可以下一個結論:改革不一定對,但過去的做法放到現在一定是錯的。
歷史進程需要向前發展。(全文完)
推薦文章
「反AI交易」火了?可口可樂年漲逾40%,禮來頻創新高!防禦板塊成為資金的下一個風口?

美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%
港股11月等待撈底機會?公募Q3逆勢加倉藥明生物!恆科將迎「重大擴容」,十大金股一圖睇全
華盛早報 | WTI原油閃崩8%跌破100美元!美國中期選舉今日投票,特朗普稱不會在選舉后發動打擊;蘋果、Palantir績后股價齊跌
美股前瞻 | 存儲股集體反攻!野村喊話「定價嚴重誤判」;油價重挫4%,美伊擬尋求外交途徑解決衝突;邁威爾科技1150億美元收購落定
美股大盤8000點在招手?大摩威爾遜堅定唱多:無論誰贏得中期選舉,都應逢低買入
AI熱潮遭遇回報拷問 美股科技巨頭財報觸發市場暴跌
Anthropic招股文件披露:未來「隱性債務」規模近9000億美元


