熱門資訊> 正文
電力超級周期不止AI!大摩:「三A」力量把全球缺電推向超預期,市場約半需求尚未定價
2026-10-27 14:06
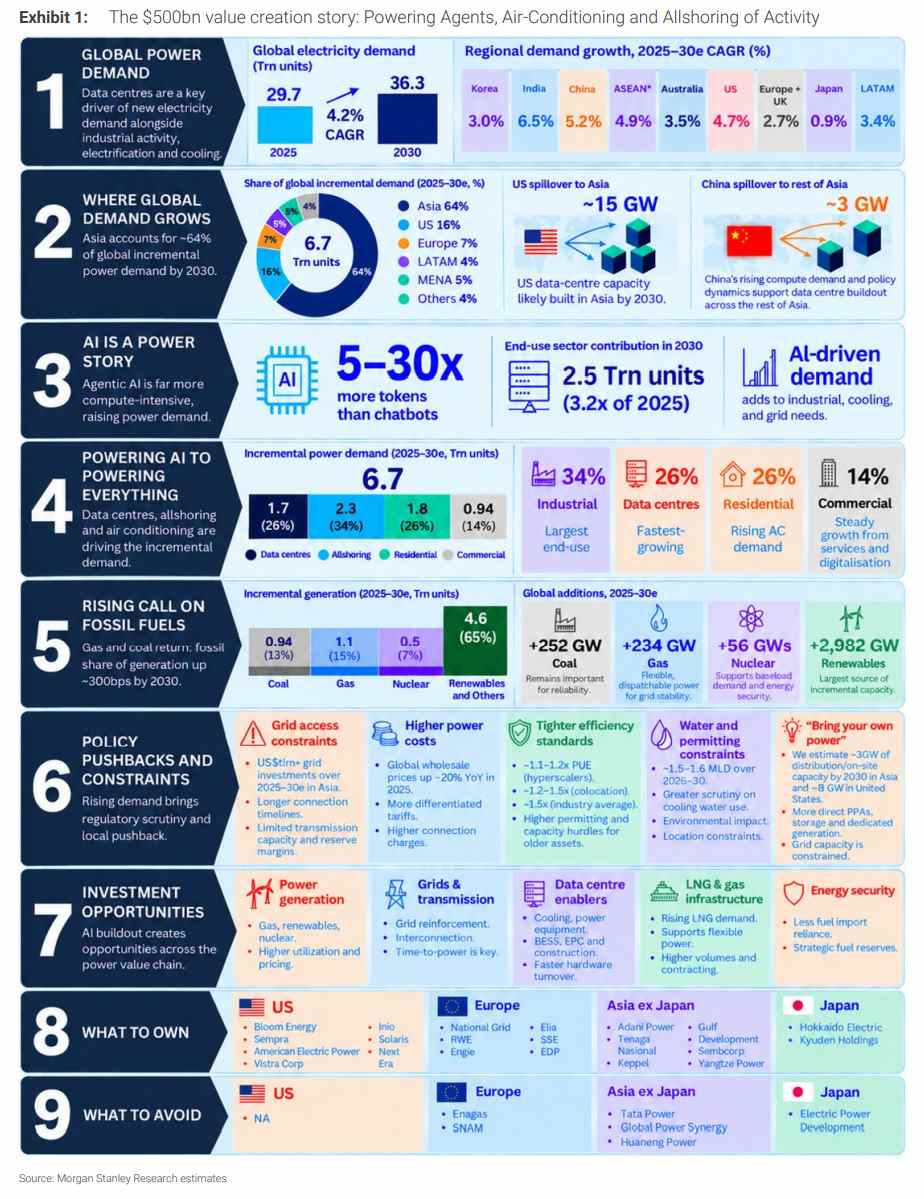
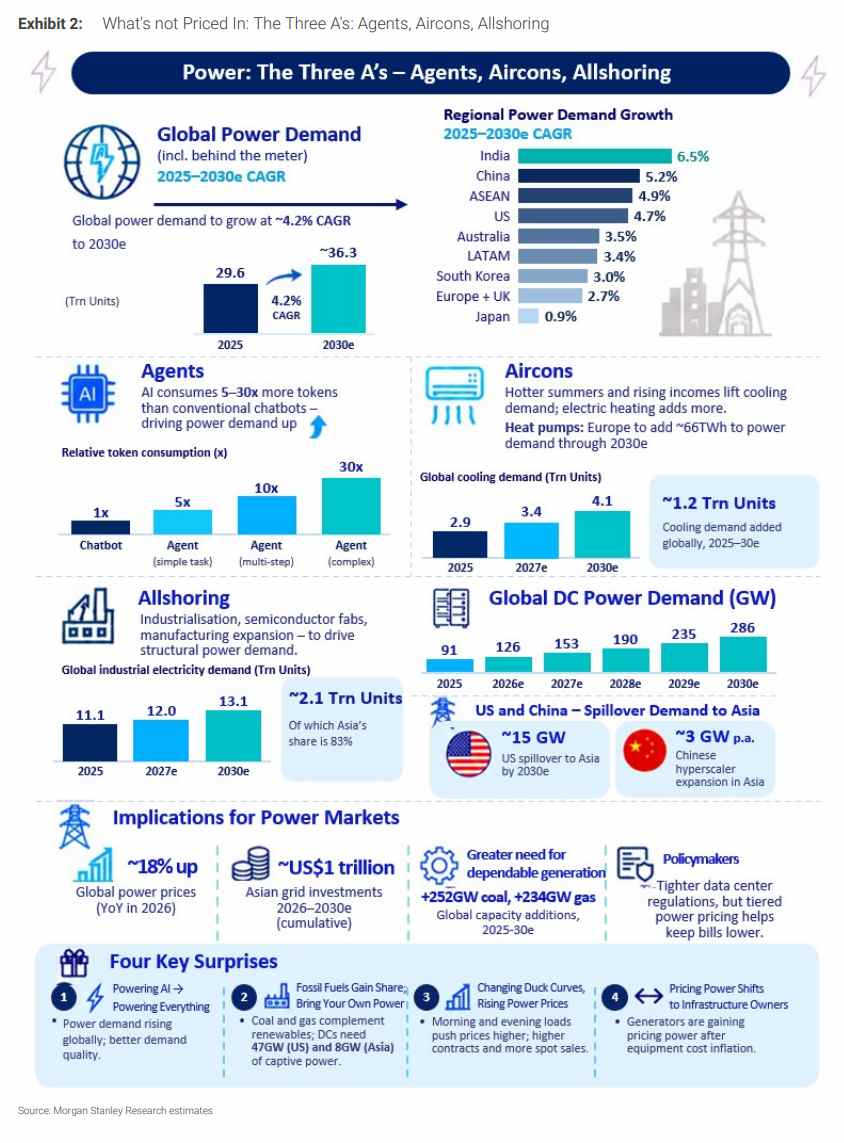
智通財經APP獲悉,摩根士丹利近日發佈了全球電力行業深度研報《Powering AI:Agents, Aircons, Allshoring: All Not Priced In》,提出一個與市場主流敍事不同的判斷:過去三年由數據中心和半導體晶圓廠主導的電力消費升級,正在擴散至工業部門與居民部門,AI智能體(Agentic)、空調(Aircons)與產業迴流/供應鏈重構(Allshoring)構成的「三A」力量,將推動全球電力緊張程度超出預期。該行將2025—2030年全球電力消費增長預測上調10%,預計到2030年全球用電量約36.3萬億度,較IEA預測高約60個基點,並稱較市場預期快約15%。
摩根士丹利的核心結論是:電力超級周期並非只有AI一條主線,工業迴流、製造業擴張、半導體本土化以及空間製冷需求正在共同抬高基荷與峰值負荷。市場目前對發電商、天然氣中游管道、電網運營商和煤炭生產商的定價明顯不足,而對上游電力供應鏈和可再生能源的增長預期已計入較多。
摩根士丹利估算,AI智能體、亞洲工業超級周期和新增空調/熱泵帶來的電力需求中,約有一半尚未反映在發電公司、天然氣中游或煤炭生產商的估值中。
從「Powering AI」到「Powering Everything」
摩根士丹利將AI智能體視為電力需求的第一重增量。摩根士丹利美國互聯網團隊預計,智能體到2029年將形成每年30萬億美元規模的市場,而AI智能體消耗的token量是傳統聊天機器人的5至30倍;複雜企業工作流可能部署5至7個智能體實例,每個實例消耗約15倍於傳統查詢的token,端到端任務token消耗可達37.5萬至52.5萬。報告稱,智能體工作負載已佔企業輸出token的約64%,token價格下降並未降低總電力需求,反而通過更廣泛採用和更復雜任務推高絕對算力與電力消耗。
但該行強調,AI並非全部。工業部門電力消費到2030年將增至數據中心的約兩倍;亞洲工業部門將佔該地區增量電力消費的約43%,約為數據中心貢獻的2.7倍,中國和印度貢獻了全球工業增量需求的97%。全球工業電力需求預計從2025年的11.1萬億單位升至2030年的13.1萬億單位,亞洲佔83%。
報告將鋼鐵、汽車、半導體、國防、煉油、化工及相關產業視為「Allshoring」的主要載體,預計到2030年可新增約2萬億單位電力消費,2025—2030年複合增速約3.43%,比過去十年快約1.5倍。
空間製冷是第三重增量。全球冷卻電力需求預計從2025年的2.9萬億單位升至2030年的4.1萬億單位,複合增速約7%,高於全球電力需求4.2%的增速;冷卻佔全球電力消費約10%,卻佔峰值電力需求約30%。在印度,冷卻在2026年厄爾尼諾條件下佔峰值電力需求高達40%。
該行預計亞洲安裝空調存量將從約11億台增至2030年的約14億台,亞洲冷卻用電從約1.5萬億單位升至2.1萬億單位;印度冷卻需求到2030年接近翻倍至約2800億單位。歐洲熱泵用電預計從2025年的113TWh升至2030年的179TWh,佔歐洲電力需求比重從3.8%升至5.4%。摩根士丹利認為,不含數據中心的冷卻增量需求,可能和數據處理中心的增量電力需求一樣大。
定價權從設備商轉向基礎設施所有者
摩根士丹利認為,電力市場的定價權正在發生關鍵轉移。過去兩年設備成本通脹后,發電商和電網運營商開始獲得更強定價權,而設備供應商面臨消費者和政策制定者對高價格的抵制。摩根士丹利預計,到2028年商業電力價差將平均擴大約15%;亞洲批發電價過去一年已上漲約20%,多數地區發電商價差擴大2至3倍;2026年全球電價同比上漲約18%至20%。報告稱,發電商可通過翻新現有設備、推迟新產能部署來對抗設備高價,渦輪機和變壓器擴產公告則有望緩解供應鏈擔憂。
這一判斷的關鍵依據是AI超大規模企業對電價並不敏感。摩根士丹利對100MW完全整合AI超大規模項目(自有供電外殼、GPU和LLM)的分析顯示,電力價格從120美元/MWh升至140美元/MWh、上漲約17%時,項目回報僅受影響約60個基點,ROE仍遠高於30%;即使電價升至約160美元/MWh、上漲1.5倍,ROE仍保持高位。100MW項目測算中,收入19.3億美元,電力成本1.16億美元,EBITDA 18.02億美元,淨利潤7.14億美元,淨利率37%,ROE 33.6%。該行據此認為,電力公用事業有能力對數據中心實施差異化定價,以資助電網和發電容量擴張,並長期提升回報。
不過,摩根士丹利也提示,電力系統正面臨負荷曲線陡峭化。印度鴨子曲線正在重塑為雙駝峰曲線,泰國因電動車充電峰值移至晚間,澳大利亞午間深谷凸顯儲能和靈活發電價值,日本核電重啟則使電網吸收可再生波動的靈活性下降。亞洲到2030年預計需要約1萬億美元電網投資,數據中心將通過更高電價部分承擔電網升級成本,階梯電價則用於交叉補貼居民消費者。
亞洲是重心,美國缺口外溢
區域層面,摩根士丹利將亞洲視為全球電力超級周期的中心。亞洲(含中國)預計佔2025—2030年全球增量電力需求的約64%;亞洲到2030年將消費約20萬億單位電力,佔全球一半以上;亞洲增量電力消費預計是美國的4倍,消費增速是歐洲加英國的2.5倍、美國的1.2倍。報告預計亞洲2025—2030年電力消費複合增速約5%,比多數亞洲經濟體當前均值快約140個基點。
分國家看,印度2025—2030年電力需求複合增速預計6.5%,中國5.2%,東盟4.9%,美國4.7%,澳大利亞3.5%,拉美3.4%,韓國3.0%,歐洲加英國2.7%,日本0.9%。
日本電力需求將扭轉長達二十年的下降趨勢,但核電基荷不靈活導致2026年3—4月東京都市圈削減多達4.41GW本地太陽能、同時從東北地區進口電力。韓國數據中心電力消費預計從2025年約8TWh增至2038年約30TWh,複合增速約10%,遠高於整體電力需求約2%的增速;但韓國電力公社(KEPCO)債務在2026年二季度達21萬億韓元,三星電子(Samsung Electronics)和SK海力士(SKHY.US)據報拒絕了KEPCO提出的五年預繳合計25萬億韓元電費以資助電網投資的方案,電網融資約束可能限制韓國承接AI負荷的速度。
美國方面,該行測算到2028年美國數據中心將面臨43GW電力短缺,到2029年累計短缺80GW;即使計入表后發電、燃料電池、核電和站點轉換等「時間到電力」方案,2028年淨短缺仍約43GW,相當於美國數據中心電力需求的38%。美國電力團隊預計2026—2028年美國數據中心需新增約116GW電力,考慮在建項目、可用電網容量和額外表后渦輪、Bloom Energy(BE.US)燃料電池、核電站址數據中心等方案后,缺口仍達70GW,再計入約6GW亞太溢出后淨缺口仍為56至38GW。
摩根士丹利預計約15GW美國數據中心短缺將外溢至亞洲,其中馬來西亞約4GW、日本約1.5GW、東盟其他地區約4GW、澳大利亞約2GW、印度及其他約3.6GW;中國超大規模企業則計劃每年在中國以外新增2至3GW容量。泰國已獲約250億美元數據中心投資承諾,馬來西亞自2025年以來批准約550億美元數據中心項目,84個項目中57個需要約6.2GW電力,全部由Tenaga供應。
天然氣被視為連接AI與電力安全的關鍵橋樑。該行預計亞洲(除中國)2025—2030年新增約19GW天然氣發電容量,承銷約2000萬噸/年LNG進口,相當於美國頁岩新增出口的五分之一;全球2025—2030年新增煤電252GW、氣電234GW;亞洲新增煤電約303GW、氣電61GW、核電51GW、可再生能源超過2TW,並新增約3TWh儲能。報告認為,天然氣、可再生能源和儲能越來越是合作而非競爭關係,天然氣中游管道、LNG進口商及相關基礎設施的盈利應上升,但全球衝突導致LNG成本高企,市場尚未準備好定價這一變化。
歐洲方面,摩根士丹利預計歐洲電力需求在2026年增長1.7%,2026—2030年複合增速2.2%,為2014年以來首次持續多年增長;數據中心2025—2030年將貢獻約90TWh增量需求,佔歐洲電力需求增長的25%至30%,數據中心佔歐洲電力消費比重從2026年的近3%升至2030年的約5%、2035年的約8%。報告測算數據中心需求到2030年可能推升歐洲電價約2歐元/MWh,英國可能超過3歐元/MWh,牛市中歐洲整體可能超過4歐元/MWh。歐洲電氣化率2024年僅21%,自2010年以來年均僅提升0.1個百分點;若按IEA路徑到2035年升至28%至30%,未來十年歐洲電力市場需增加約1400TWh,並新增約900GW發電容量,其中大量來自太陽能。
拉美電力需求2025—2030年預計複合增長3%至4%,數據中心在牛市情景下到2030年新增約1TGW需求(巴西約7.9GW),相當於總電力需求約4%,對整體增速貢獻約80個基點,但傳統經濟、工業和電氣化仍是主驅動。澳大利亞國家電力市場數據中心用電預計從2025—2026年的約5TWh增至2035—2036年的34TWh,佔電網供電比例從約3%升至約13%;澳大利亞電池部署已接近商業市場飽和,2026年年初至今BESS調試3.7GW/9.8GWh、家庭電池6GW/1GWh,電池功率容量約佔總系統容量117GW的14%,可能壓制未來批發電價。
投資策略:36個贏家與迴避名單
摩根士丹利從全球電力價值鏈中篩選出36個「Powering AI」贏家,覆蓋可靠發電商、天然氣中游管道、電網公司、綜合能源和儲能供應商,但對設備供應商保持選擇性,理由是定價權正向基礎設施所有者轉移。該行認為,股票估值目前僅計入其基準情形下電力消費增長的三分之一,接近過去十年中期周期消費水平;其首選標的2028年EPS有約14%上修空間,對應約0.5萬億美元市值創造。
摩根士丹利列出的首選贏家包括:歐洲葡萄牙電力公司(EDP)、德國萊茵集團(RWE);亞洲Gulf Development、Keppel、阿達尼電力(Adani Power)、長江電力(Yangtze Power)、三星SDI(Samsung SDI)、北海道電力(Hokkaido Electric);美國Bloom Energy、Solaris Energy(SEI.US)。
報告同時列出需要回避的標的:亞洲KEPCO、塔塔電力(Tata Power)、Global Power Synergy、華能電力(Huangen Power)、電源開發公司(Electric Power Development);歐洲Enagas、SNAM。
具體邏輯上,EDP約35%至40%的2027年EBITDA暴露於葡萄牙,葡萄牙是歐洲電力需求增長最快的市場之一,2025—2030年需求複合增速預計4.5%,EDP已與Start Campus和Merlin簽署諒解備忘錄;RWE則通過可再生能源與靈活容量組合定位歐洲數據中心供電,並擁有約3GW可用容量(10個300MW站點)用於powered land貨幣化。美國方面,Bloom Energy被視為「時間到電力」短缺的關鍵受益者,摩根士丹利預計2026—2028年燃料電池部署6GW,但近期站點擴張暗示上行;Solaris Energy同樣被列為美國首選。亞洲方面,Gulf Development、阿達尼電力、Sembcorp等正為數據中心提供表后電力,長江電力被視為高質量防禦性水電公用事業,三星SDI則受益於數據中心備用電源和電網級儲能對ESS、BBU、UPS的需求。
推薦文章
衝刺人類史上最大IPO!Anthropic營收五季狂飆30倍,數千億美元算力盛宴開啟,誰在悶聲賺大錢?

美股前瞻 | 伊朗釋放和平信號!期指轉漲油價回落;SK海力士盤前升逾3%,將於盤后放榜!
10月27日外盤頭條:巴西股市暴跌 特朗普質疑盧拉勝選 蘋果承認少量iPhoneDuo內屏裂紋 Anthropic遞表
iPhone Duo開售不久即被曝內屏出現裂紋 蘋果承認少量設備受影響
從伊朗戰爭、政府腐敗到人工智能 美國中期選舉九大議題角力激烈
馬斯克警示新雲廠商:它們將迎來 「孔雀魚式消亡」
Anthropic公開遞交納斯達克IPO申請:上半年淨虧損807億美元
期權交易指南 | 存儲股被錯殺?閃迪財報日將迎13%大波動;中金喊話增配黃金對衝AI風險


