熱門資訊> 正文
中指研究院:9月房地產行業債券融資規模同環比大幅下降 新政利好傳導尚需時日
2026-10-27 13:41
智通財經APP獲悉,據中指研究院,8月28日,證監會發布文件,支持房地產開發企業合理融資,支持房地產開發企業發行公司債券和資產支持證券(ABS)。從9月房地產行業債券發行規模來看,政策利好傳導尚需時日。融資重心由集團主體信用轉向項目端,更加需要專業開發、精細運營。融資方面,房地產企業需與主辦銀行緊密合作,做好資本金前置規劃,組合運用多元融資工具,同時還需主動做好公開市場債務管理。
債券融資規模:9月同環比大幅下降,政策利好傳導尚需時日
8月28日,證監會發布文件,從三個層面支持房地產企業債券融資:一是滿足合理融資需求、提高審覈效率,覆蓋國有、民營等各類所有制房企,支持發行公司債券募集資金主要用於符合政策要求的房地產項目,募集資金規模與項目所需資金相匹配,負責實施的項目開發公司須符合監管要求;二是存量滾動接續,允許存量公司債券滾動續發,緩解到期兑付壓力;三是市場化增信,鼓勵專業機構按照市場化、法治化原則,通過擔保、創設信用保護工具等方式支持房企發債。這一政策將有助於房地產企業在融資模式換擋期緩釋資金接續風險、降低違約風險,進而提升房企穩健經營能力。
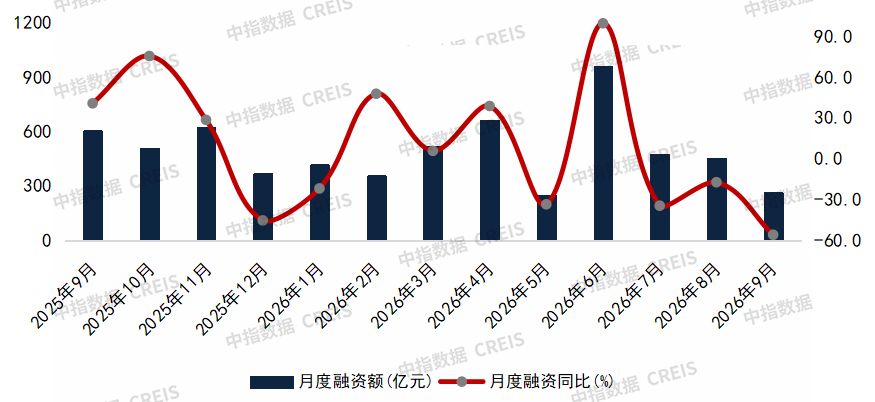
2026年9月房地產行業債券融資總額為265.1億元,同比下降56.0%,環比下降41.5%。從融資結構來看,房地產行業信用債融資164.2億元,同比下降54.8%,環比下降42.8%,佔比61.9%;ABS融資101.0億元,同比下降55.7%,環比下降21.5%,佔比38.1%。9月,房地產行業債券融資同環比下滑,可能受到 以下因素影響:其一,政策利好傳導至實際發行金額尚需時日;其二,發債仍需在建項目支撐,因此,新增發行仍受到企業整體投資能力、開發能力限制;其三,房地產行業仍在調整期,一些房企傾向於審慎開展重資產投資業務,從而影響債券融資需求;其四,房地產企業銷售承壓導致投資人對其投資信心仍待恢復。
數據來源:WIND,統計範圍為「房地產管理與開發」,以發行日期爲準,中指研究院綜合整理
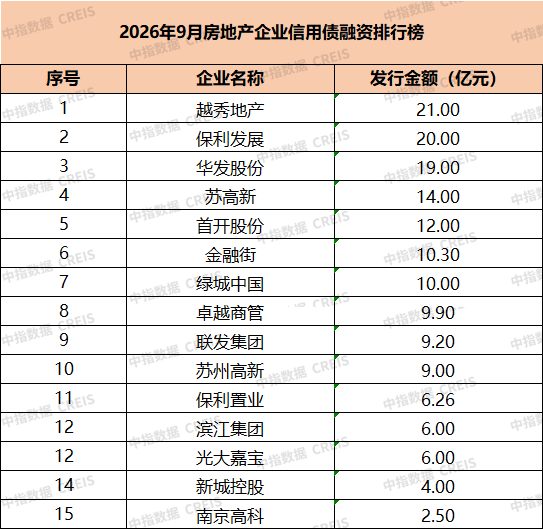
從發行結構來看,信用債的發行主體以央企、地方國企為主,9月央國企發行佔比達81.8%,較上年下降;民企和混合所有制企業發行佔比上升。2026年9月,民企發債仍低水平恢復,發債民企和混合所有制企業數量為4家,基本是規模較大尚未出險的企業,其中,綠城、卓越商管發行金額分別為10億元、9.9億元。本月越秀地產信用債發行金額最高,達21億元。
2026年1-9月房地產行業債券融資總額為4350.0億元,同比下降2.7%。從融資結構來看,信用債融資2499.0億元,同比下降7.9%;海外債融資209.0億元,同比增長204.1%;ABS融資1642.0億元,同比下降2.7%。
圖:2025年9月-2026年9月融資額及增速
ABS:有底層資產支撐的CMBS/CMBN、類REITs佔比超八成
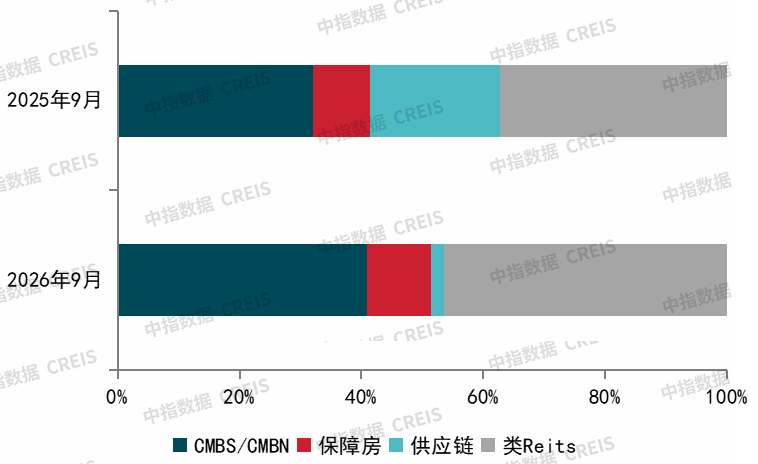
ABS發行規模為101.0億元,同比減少55.7%,環比減少21.5%。其中,類REITs是發行規模最大的一類資產證券化產品,佔比達46.5%;其次是CMBS/CMBN和保障房,佔比分別為40.9%、10.4%,供應鏈ABS佔比為2.2%。8月28日,證監會發文,支持房地產開發企業依託經營穩健、現金收益良好的不動產項目發行商業地產抵押貸款支持證券(CMBS)、不動產ABS。提出推動不動產投資信託基金(REITs)高質量發展。9月,ABS發行總金額中,有底層資產支撐的CMBS/CMBN、類REITs佔比超八成。
圖:2026年9月ABS發行結構
9月,租賃住房REIT繼續擴容。月內,國泰海通中建租賃住房REIT成立,募集資金規模13.675億元,這是「中建系」首單公募REIT,也是上交所市場又一單央企背景的保障性租賃住房產品。底層資產是上海松江區保租房項目-中建·幸孚+公寓(上海松江店),原始權益人為中國建築旗下的中建資本(上海),運營管理機構為中建東孚。
8月28日,證監會發文,盤活存量資產,拓寬房地產開發企業等權益融資渠道,支持依託符合條件的租賃住房、城市更新等項目發行REITs,或者作為擴募資產裝入已上市REITs。目前,商業不動產REITs落地,促進公募REITs市場形成「傳統基礎設施+商業不動產」雙輪驅動的發展格局,配合持有型不動產ABS,形成了多層次REITs市場。REITs形成優質信用與穩健經營、精細運營的正向循環,持續加固企業信用護城河。面對這一機遇,建議企業從兩方面着手:開發企業應對標REITs發行標準,系統梳理存量資產,構建產權清晰、現金流穩定、符合資本市場要求的優質資產池;同時強化運營能力,提升出租率和租金坪效,為未來更高的發行估值和分派率奠定基礎。
總體來看,ABS產品類型仍以有優質底層資產支持的類型為主,ABS渠道始終向手握優質持有型資產的企業開放,這將倒逼房地產企業重視存量資產精細化運營。
新政下融資策略:融資重心由集團主體信用轉向項目端,專業開發、精細運營是王道
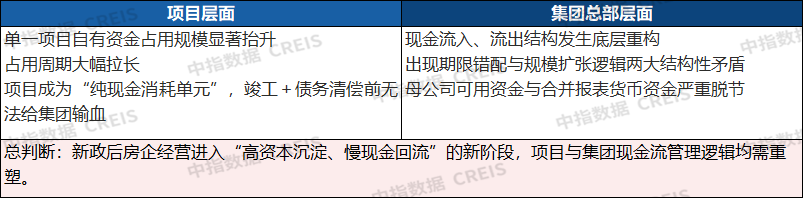
「8.28新政」下,項目與集團現金流管理邏輯均需重塑。新模式下,項目資金封閉監管,回款進專户、專款專用、交付前嚴禁抽調。新政后房企經營進入「高資本沉澱、慢現金迴流」的新階段,單一項目自有資金佔用顯著抬升、周期大幅拉長,項目無法向集團輸血;集團層面有息債務期限錯配矛盾突出,統籌靈活調配受限,總部流動性管理難度上升。
表:新政對項目層面、集團層面資金流影響
「8.28新政」下,公司融資重心由集團主體信用轉向項目端,將債務償還來源與具體項目綁定,修復過去市場上行期的「短債長投」期限錯配問題,「白名單」機制、公募REITs等政策仍在加速落地。房企信用資質評判標準核心將從「高規模、低負債、強信用」的主體信用,轉向「優質項目組合、穩健現金流、健康資產負債表」的項目信用,這將倒逼企業重視單個項目的綜合開發運營。政策提出債券、資產支持證券、公募REITs和不動產投資信託基金等多種配套融資,這些渠道多數也依賴於優質項目。因此,專業開發、精細運營是房地產企業獲取資金支持的基礎。
圖:新政后多種融資工具
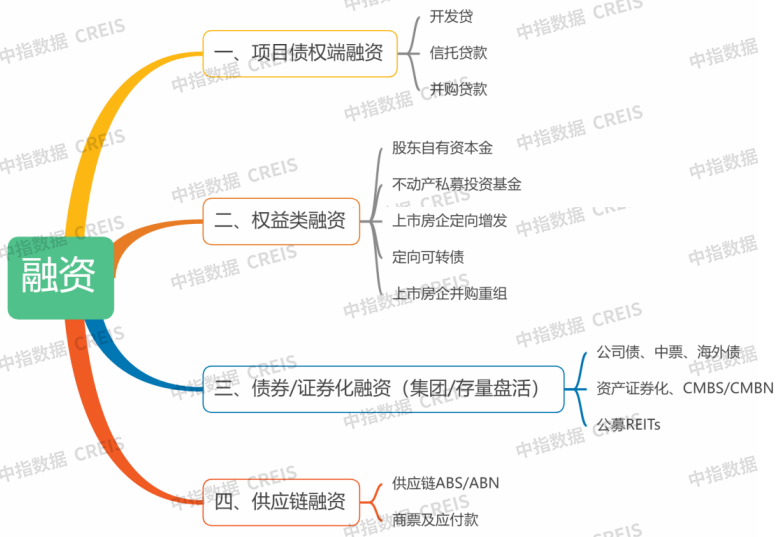
其一,與主辦銀行緊密合作。優先選擇具備「開發貸+監管賬户+按揭」一站式服務能力的國有大行或股份制銀行,可爭取牽頭組建銀團以分散風險。按揭回款節奏管理提前,與主辦銀行溝通竣工備案節點,確保按揭貸款及時發放、回款足額歸集、監管額度按需解除,縮短資金在監管賬户的沉澱時間。
其二,資本金前置規劃。新政下預售門檻提至主體結構封頂、個人按揭延后至竣備后發放,單項目自有資金的佔用規模和周期顯著上升,必須在拿地階段即完成全周期資金計劃。融資期限須與項目建設、銷售周期嚴格匹配,充分利用政策紅利,如預售項目開發貸最長5年、現房項目最長7年,首次還本原則上安排在竣工備案之后,避免 「短貸長用」造成的接續壓力。
其三,組合運用多元融資工具。在債權類(開發貸、公司債、CMBS/ABN 等)、權益類(股權融資、引戰投、合作開發)及證券化工具(租賃住房與商業地產 REITs、不動產 ABS)之間靈活搭配,主動對接各類政策通道,緩解階段性資金壓力、優化整體融資結構與成本。
其四,主動做好公開市場債務管理。持續跟蹤存續公司債、中期票據、CMBS 等公開債券的到期與回售節點,提前制定償債資金計劃;用足新政 「存量公司債券滾動續發」 等政策紅利,通過新發置換、展期重組、以資抵債等方式穩接續、降存量、防違約,守住公開市場信用底線,避免一次違約觸發交叉違約、評級下調、再融資功能喪失的連鎖衝擊。
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


