熱門資訊> 正文
一周熱榜精選:AI融資擔憂再度引爆美股!全球資金重選避險資產
2026-10-23 22:20
行情回顧
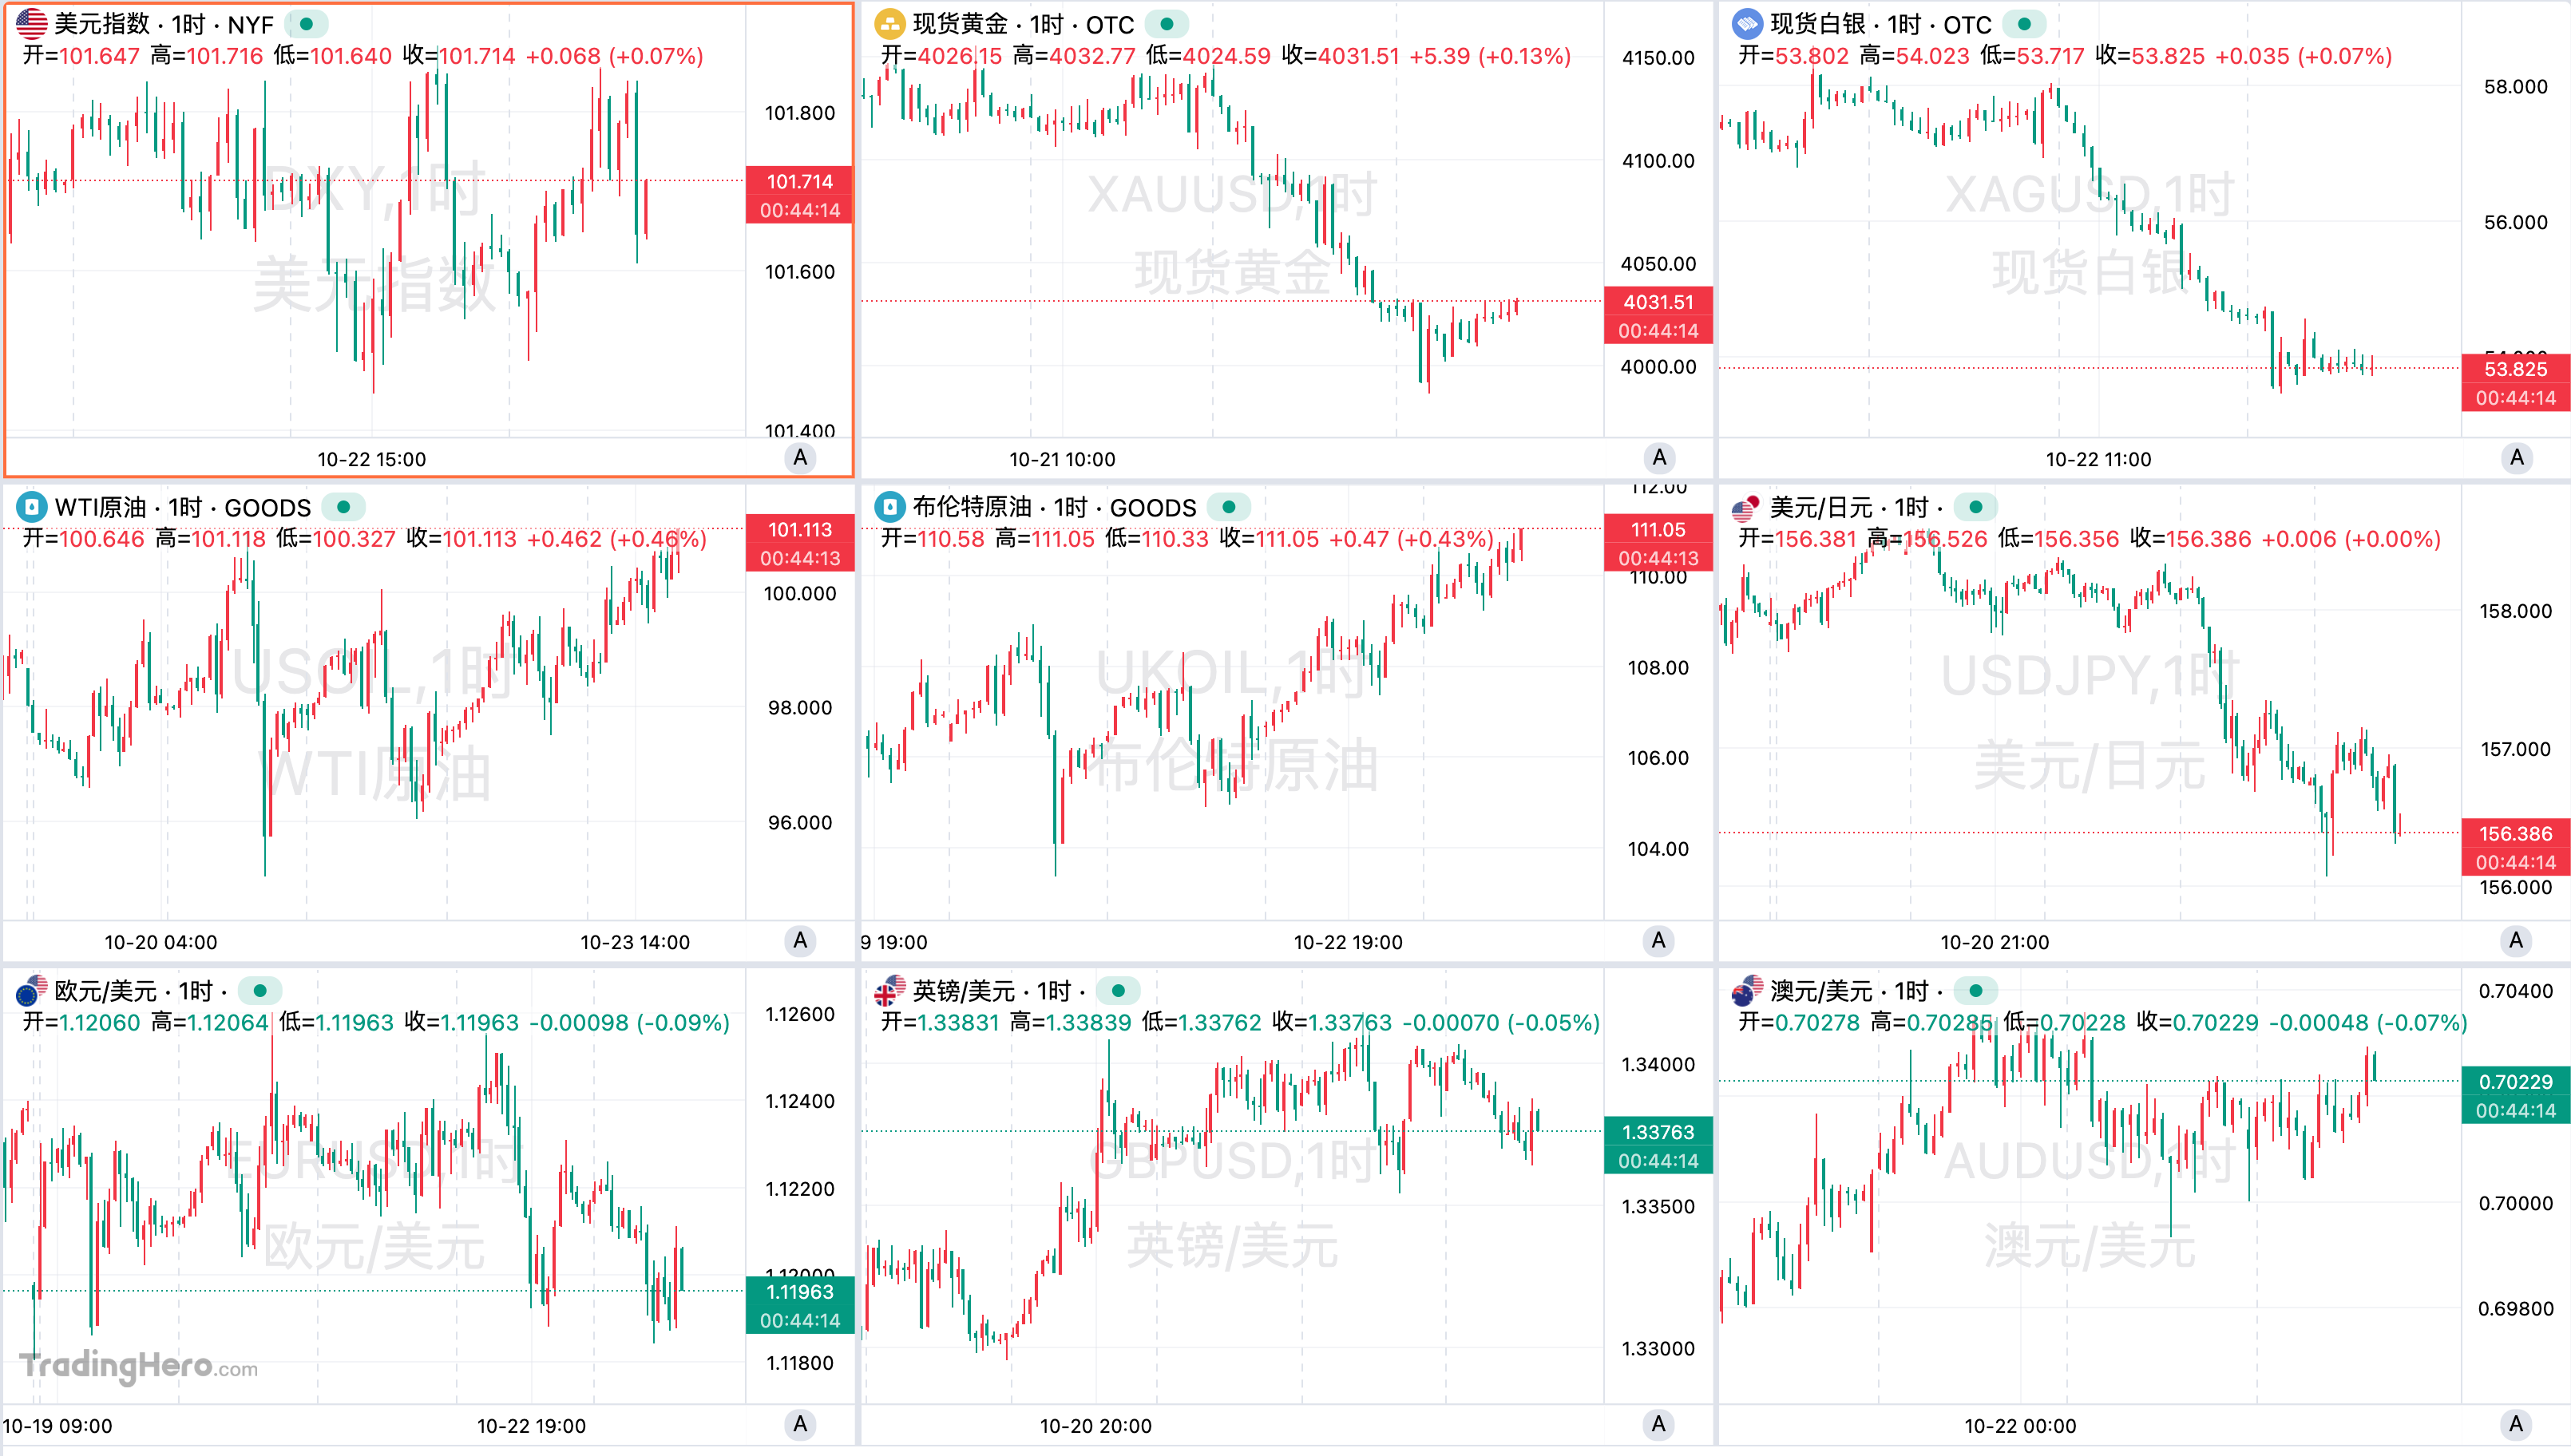
美元本周整體震盪偏弱,市場交易邏輯由「美聯儲繼續收緊」逐步轉向「金融條件和增長風險可能限制加息空間」,美元指數一度降至約三周低位。
關鍵轉折出現在后半周,AI資本開支和融資風險重新衝擊美股,資金大量流入美債,10年期美債收益率跌破5%,結束此前連續19個交易日維持在5%及以上的走勢,削弱美元此前依賴高利率形成的支撐。截至發稿,美指報101.7。
黃金本周延續明顯弱勢,並在后半周跌至兩個多月低位,周五亞盤一度下破4000美元/盎司關口。核心矛盾仍是能源價格上漲重新推高通脹風險,市場此前形成的高利率預期持續壓制無息資產。
值得注意的是,即使全球風險偏好驟降、美債和日元獲得避險買盤時,黃金依然未能明顯受益,顯示資金當前更偏向高流動性債券避險。白銀本周跟隨黃金走弱,但波動更大,后半周出現加速下跌,顯示貴金屬板塊整體去風險的同時,白銀還受到工業屬性拖累。截至發稿,現貨金銀分別報4031和53.85美元/盎司。
原油本周維持強勢,最大節點出現在周四。胡塞武裝對沙特目標發動襲擊后,市場迅速重新計入中東供應中斷風險,布油一度升至約五個月高位。與此同時,利比亞部分產量受擾進一步強化供應端擔憂。整體來看,布油有望連續第四周走高。
非美貨幣本周分化顯著,日元成為最突出的強勢貨幣。周四AI交易遭遇集中拋售、美債收益率快速回落后,避險資金明顯流向日元和瑞郎,日元有望錄得9月初以來最大單周漲幅。
歐元則持續受到法國財政及政治風險壓制,表現偏弱;英鎊因英國通脹偏高和英國央行加息預期獲得支撐,並繼續相對歐元走強。澳元整體保持韌性,外匯市場資金偏好由單純利差交易向避險與政策分化並重轉變。
美股本周的主線是資金重新審視AI投資的資本回報率。周初芯片和AI股在此前急跌后反彈,但隨后資金逐步流向醫療、金融等板塊,醫療板塊一度創紀錄高位;周三科技股短暫回暖后,但Meta披露鉅額AI資本開支和負自由現金流,再度引爆估值與融資擔憂,納指創6月以來最大單日跌幅,半導體板塊出現集中拋售。
投行觀點精選
城堡證券CEO警告,AI泡沫幾乎已成定局,當前市場環境類似互聯網泡沫破裂前夕。Citadel創始人稱,幾乎可以確定,我們正處於AI泡沫中。貝萊德CEO認為,減緩AI基礎設施建設可能威脅經濟增長。
高盛指出,對衝基金正在以至少十年來最快速度減持科技股。摩根士丹利認為,美股回調已接近尾聲,可以開始準備佈局風險資產。摩根大通認為,如果債券收益率延續企穩態勢,將對股市形成較強支撐。
路透調查顯示,近乎所有受訪經濟學家均認為,美聯儲將在10月暫停加息,並於12月再次加息。
凱投宏觀認為,加息預期與AI行情回暖形成雙重壓力,金價在今年底前可能維持震盪下行。
一周大事記
1. 中東再度逼近危險階段!美以準備新一輪打擊?伊朗同步升級威懾
美伊戰爭正在從持續消耗轉向新一輪升級準備。伊朗繼續擴大對霍爾木茲海峽航運的軍事壓力,美國和以色列則據悉在研究和推進新的對伊行動方案。
德黑蘭警告,如果美以恢復大規模空襲,報復可能擴大至地區美軍基地、軍艦及海灣國家的能源和交通設施。美國同步調整中東兵力,並要求部分駐沙特非緊急政府人員及家屬撤離。
伊朗自身承受的封鎖壓力也在加大。主要原油出口樞紐哈爾克島已連續數周缺少油輪正常靠泊,美國恢復海上封鎖后,伊朗海運原油出口一度降至接近於零。國內高通脹和貨幣貶值進一步放大戰爭成本。
霍爾木茲局勢本周則出現新的升級。周四,伊朗革命衞隊海軍稱,4艘參與海上石油轉運的船隻在波斯灣北部同時遭到打擊並起火,另外3艘船在霍爾木茲海峽以西觸雷受損。美聯社稱,如果相關情況得到證實,這可能是2月底戰爭爆發以來霍爾木茲單日受損船隻數量最多的一次。
外交談判也越來越受到選舉政治影響。有報道稱,德黑蘭或有意拖慢與美國達成協議的節奏,希望高油價和戰爭壓力在11月3日美國中期選舉前繼續影響特朗普政府。
特朗普此前表示中期選舉前不會再次轟炸伊朗,但德黑蘭仍按照美以可能在選舉后恢復軍事行動進行準備。卡塔爾和巴基斯坦繼續斡旋,但美伊雙方圍繞解除封鎖、核問題和霍爾木茲安排仍存在明顯分歧。
以色列方面的目標進一步擴大。內塔尼亞胡公開提出推動伊朗現政權垮臺,美以也在討論新的軍事方案並加強相關準備。不過,目前尚無證據顯示特朗普已經批准新一輪大規模攻擊,因此當前增兵同時具有戰爭準備和外交施壓兩重作用。
與此同時,戰火繼續向沙特、也門和紅海外溢。胡塞武裝近期加強對沙特機場和能源設施的攻擊,10月22日沙特方面確認,法赫德國王國際機場遭襲已造成2人死亡、8人受傷。也門戰事重新惡化,使曼德海峽風險同步上升。
能源市場正在重新計價這種風險,但海灣國家也在加速降低對霍爾木茲的依賴。沙特阿美表示,其繞過霍爾木茲的東西向輸油管線日運輸能力已從約200萬桶提高至700萬桶。
接下來最關鍵的節點是10月27日以色列議會選舉和11月3日美國中期選舉。兩個節點之后,美以是否啟動新一輪大規模軍事行動,將決定中東局勢是否進入更危險的戰爭階段。
2. 本周俄烏局勢:談判接觸增加,戰場行動未明顯降温
本周,俄烏衝突繼續呈現「邊打邊談」的特徵。美國重新推動俄烏恢復接觸,雙方均釋放願意談判的信號,但領土、安全保障和停火方式等核心分歧仍然明顯。與此同時,俄烏遠程打擊持續升級,美烏圍繞「愛國者」防空導彈、軍事情報和衞星通信的矛盾也進一步公開化。
周初,烏克蘭總統澤連斯基指責美國總統特朗普施壓基輔,要求烏方減少對俄羅斯煉油設施的襲擊。澤連斯基表示,烏方可以討論減少能源目標打擊,但希望美國相應增加「愛國者」防空攔截彈供應。
他同時稱,美國對烏軍使用的衞星通信能力實施限制,部分已經付款的防空導彈也出現交付延迟。特朗普隨后表示相關服務已經恢復,但澤連斯基稱部分限制仍未完全解除。
烏克蘭防空壓力隨后進一步加大。俄羅斯繼續使用導彈和無人機攻擊基輔及烏克蘭能源設施,造成平民傷亡和多地停電。隨着冬季臨近,俄羅斯持續打擊電力、燃料等基礎設施,而烏克蘭「愛國者」攔截彈庫存已經處於較低水平,使防空能力面臨更大壓力。
烏克蘭則繼續擴大對俄羅斯能源體系的遠程打擊,重點攻擊煉油廠、油庫和石油運輸設施,並開始針對維修周期較長的關鍵煉化設備實施精準襲擊,以提高對俄羅斯燃料生產能力的持續影響。
外交層面出現新的進展。美國特使威特科夫先后與俄烏雙方接觸。澤連斯基表示支持美國推動俄美烏三方談判,並願意討論全面停火、能源停火、人道主義安排及結束戰爭的方案。他還表示,可以考慮凍結當前戰線作為停止戰鬥的現實路徑,但要求美國和歐洲提供可靠安全保障。
普京隨后也確認俄羅斯願意恢復談判,但強調未來協議應涉及俄烏雙方長期安全保障和整個歐洲安全架構,同時繼續堅持俄羅斯在頓巴斯問題上的領土要求。這意味着談判渠道雖然重新打開,雙方實質立場並未明顯接近。
戰場也沒有因談判信號降温。周四,俄軍再次以彈道導彈和無人機襲擊基輔;與此同時,俄方稱烏克蘭對莫斯科及俄羅斯其他地區發動大規模無人機攻擊。雙方顯然仍在通過軍事行動削弱對手,並增加未來談判籌碼。
3. SpaceX業績暴增,特斯拉利潤承壓,兩家公司進入關鍵重組窗口
特斯拉與SpaceX的潛在合併,正迅速成為馬斯克商業版圖中最重要的一次資本重組。
據報道,兩家公司已分別成立特別委員會研究合併方案,SpaceX近期主動接觸特斯拉,雙方已聘請顧問,並討論包括SpaceX收購特斯拉、新設控股公司合併及全股票交易等結構。按目前估值測算,潛在交易規模約3.5萬億美元。
馬斯克在SpaceX財報電話會上公開表示,兩家公司合併「有很多可取之處」。
推動合併預期升溫的直接催化劑,是SpaceX遠超預期的第三季度業績。公司營收146億美元,同比增長161%,高於市場預期的127.2億美元;營業利潤28億美元,淨利潤44億美元,而去年同期仍虧損10.5億美元。
更關鍵的是,被SpaceX稱為「超級智能」的AI基礎設施業務收入達到75.6億美元,去年同期僅8.13億美元,已經成為公司最大業務板塊。SpaceX同時預計2027年第一季度營收將達到330億至370億美元,顯著高於市場預期。
相比之下,特斯拉傳統業務仍承受盈利壓力。公司第三季度淨利潤7.87億美元,同比下降44%;營收約280億美元,基本持平。不過,調整后每股收益達到48美分,略高於預期。
更出乎市場意料的是,特斯拉實現15億美元自由現金流,而分析師此前預計可能出現43億美元現金流消耗;資本開支也由上季度58億美元降至47億美元。
兩家公司財務表現的分化,恰好強化了合併邏輯。SpaceX依靠Starlink、發射業務和AI算力快速擴張,特斯拉則擁有電動車、Robotaxi、Optimus機器人、能源系統和製造能力。
馬斯克此前已將xAI併入SpaceX,意味着其AI資源正在向SpaceX集中。若特斯拉進一步併入,一個橫跨航天、衞星通信、AI計算、自動駕駛、機器人和能源的超級技術集團將基本成形。
但真正的障礙在公司治理。路透社稱,馬斯克公開支持交易已經令部分參與談判的人士擔憂,因為這可能加劇股東審查,並重演2016年特斯拉收購SolarCity時圍繞關聯交易獨立性的法律爭議。
馬斯克同時擔任兩家公司CEO,並持有接近五分之一的特斯拉股份和略低於一半的SpaceX股份,因此目前已被要求迴避特別委員會談判。
交易還可能顯著改變馬斯克個人財富。彭博測算,如果合併觸發特斯拉薪酬協議中的「控制權變更」條款,約2.86億股原定2028年歸屬的特斯拉股票可能提前歸屬,當前價值超過1100億美元。其2025年獲得的長期薪酬方案也可能因交易結構發生變化。
4. 從巴黎街頭到歐洲債市:法國政治風險如何傳導到5%的國債收益率
法國持續升級的社會騷亂,正在從政治和社會層面迅速傳導至金融市場。本周,法國國債遭遇明顯拋售,基準10年期國債收益率一度突破5%,升至2002年以來最高水平;法國與德國10年期國債收益率利差也重新逼近歐債危機時期高位。
市場開始重新評估法國的財政可持續性,以及政府在社會壓力不斷上升的情況下推進緊縮改革的能力。
本輪動盪由教育條件、生活成本、工資、養老金和公共服務等不滿推動,隨后在巴黎、里昂、馬賽等城市出現縱火、搶劫及與警方衝突。CNBC援引數據稱,超過50萬人參與抗議,逮捕人數超過2000人。
債市擔憂的核心,在於法國社會矛盾與財政整頓形成了明顯衝突。法國政府要削減赤字、穩定債務,必須控制支出、提高税收或推進養老金改革;但當前抗議恰恰反映出民眾對生活成本和公共服務的不滿。若政府進一步收緊財政,可能激化社會衝突;若通過擴大支出安撫民眾,又可能進一步削弱債券投資者對財政紀律的信心。
法國目前的財政約束已經明顯強於2018年「黃背心」運動時期。《紐約時報》稱,法國公共債務已接近GDP的120%,政府預計明年債務利息支出將超過900億歐元,甚至高於計劃中的國防和教育支出。高收益率因此會迅速轉化為更沉重的財政負擔,並進一步壓縮政府用於公共服務和經濟支持的空間。
2027年預算和總統大選將成為下一階段關鍵變量。少數派政府能否推動可信的財政整頓方案仍存在較大不確定性;與此同時,極右翼領導人瑪麗娜·勒龐在民調中領先,極左翼力量也保持較強競爭力,政治極化進一步增加市場對未來財政政策的疑慮。AP報道顯示,騷亂已經成為下一屆總統選舉的重要議題。
目前尚不能把法國局勢直接等同於新一輪歐債危機,法國國債仍有較強基礎需求,歐洲央行也保留穩定市場的政策工具。但10年期收益率突破5%、法德利差逼近160個基點,已經説明法國政治風險正在被更明顯地寫入資產價格。
5. 中期選舉倒計時:特朗普猛砸錢,但經濟支持率跌至34%
美國中期選舉已經進入最后衝刺。特朗普開始同時從經濟政策、競選資金和個人動員三條線全面介入選戰,而共和黨候選人則越來越需要在依賴特朗普基本盤與迴避其負面影響之間尋找平衡。
特朗普進一步把經濟政策與選舉結果綁定。他本周提出,如果共和黨保住國會,將推動向美國成年人發放5000美元,並宣佈80億美元農業援助、醫保退款等措施。
在部分州,他甚至直接表示,某些農業和能源政策能否推進取決於共和黨候選人是否勝選。這使民主黨迅速指責其利用政府政策進行選舉動員。
與此同時,特朗普陣營本周大幅增加政治投入。美聯社周四報道,MAGA Inc.自9月以來已為共和黨候選人投入近2.77億美元,其中約2億美元流向支持國會共和黨人的政治行動委員會。
特朗普本人表示,到選舉日相關投入可能超過4億美元。如此規模的總統陣營資金介入,在美國中期選舉中極為罕見。
但資金攻勢暫時沒有消除共和黨的經濟壓力。CNBC周四公佈的調查顯示,特朗普經濟政策認可率降至34%,65%的選民表示不認可;80%的受訪者認為經濟狀況一般或糟糕。食品、汽油和住房成本仍是選民最突出的擔憂。在國會控制權問題上,民主黨以52%對45%領先共和黨。
這種壓力已經傳導到共和黨候選人。特朗普周四前往愛荷華州助選時,共和黨參議員候選人阿什利·欣森一方面需要藉助特朗普動員保守派選民,另一方面又公開批評其提高牛肉進口、伊朗戰爭成本以及放松俄羅斯柴油制裁等政策,顯示部分共和黨人正在主動與白宮拉開距離。
6. 韓國股市劇烈震盪:AI交易從高歌猛進進入重新定價期
韓國股市已成為全球AI交易最敏感的壓力測試場之一。本周,韓國綜合股價指數(KOSPI)經歷劇烈波動:先反彈,隨后因美債收益率上升、外資減倉和AI基礎設施IPO遇冷大跌,緊接着又在一天內強勁修復。
三星電子、SK海力士等權重股成為波動核心,而AI雲計算企業Elice首日暴跌32%、次日漲停近30%,更集中反映出當前AI資產估值的脆弱性。
周一,韓國總統李在明表示,在此前快速上漲后,股市出現調整「不可避免」,但韓國股票整體仍處於低估狀態。當天KOSPI上漲1.8%,收於5768.01點。
此前由AI和存儲芯片行情推動,KOSPI一度逼近重要整數關口,但快速上漲也積累了較高估值壓力。韓國國民年金持有的主要上市公司股份價值也因三星電子和SK海力士下跌而明顯縮水,説明本輪調整已經產生較強財富效應。
壓力在周二集中爆發。KOSPI盤中一度下跌4.8%,三星電子和SK海力士成為主要拖累,海外投資者短時間內淨賣出約4.8億美元韓國股票。KOSPI較6月高點的累計跌幅一度接近40%。
Elice的IPO則成為當天市場情緒的縮影。這家AI雲基礎設施公司發行前認購需求約為可供股份的400倍,但上市首日仍暴跌32%。投資者開始質疑,AI需求雖然強勁,但在融資成本持續上升的情況下,企業高資本開支和高估值是否仍具可持續性。類似擔憂也已經出現在CoreWeave等海外AI基礎設施企業身上。
不過,僅一天后市場迅速反轉。周三,KOSPI盤中最高上漲約5%,三星電子和SK海力士分別最多上漲約8%和9%,Elice則上漲29.9%觸及漲停。市場在24小時內從恐慌轉向搶籌,説明資金並未全面退出AI交易,但對估值和利率變化已經高度敏感。
基本面仍為韓國半導體股提供支撐。三星電子和SK海力士正在升級中國工廠,以生產更先進的NAND閃存,滿足AI數據中心需求。但兩家公司同時面臨美國設備出口限制以及長江存儲競爭。Omdia數據顯示,長江存儲第二季度在中國NAND市場份額升至38.5%,三星降至33.5%,SK海力士降至17%。
貨幣政策也是后續關鍵變量。韓國央行10月22日維持政策利率在3.00%,但11月可能繼續加息至3.25%。韓國通脹仍高於目標,半導體出口和經濟增長又保持韌性,高利率環境短期內難以明顯緩解。
7. PHP曝出嚴重安全漏洞,全球網站啟動大規模自查或下線
本周,全球網絡安全領域連續出現多起高風險事件,其中最受關注的是PHP曝出的兩項嚴重漏洞。
PHP廣泛用於服務器端,並被WordPress、Drupal、Joomla等大量網站和軟件採用。網絡安全公司Wiz估計,PHP支撐着約70%的互聯網。此次漏洞可能導致服務器錯誤處理內存,使攻擊者讀取敏感數據、執行命令,甚至接管網站,歐洲計算機應急響應團隊警告其存在未經身份驗證遠程代碼執行風險。
更值得關注的是,這些漏洞可能已存在十多年,直到新一代AI工具參與代碼分析后才被發現。Wiz稱,研究過程中使用了Wiz Atlas、Gemini 4 Argon及OpenAI的GPT-5.6 Sol等工具,顯著縮短了複雜漏洞發現時間。
PHP團隊已緊急發佈補丁,英國、歐盟和澳大利亞安全機構要求立即更新,英國國家網絡安全中心甚至建議無法及時修復的系統暫時下線。美國、英國部分政府和企業網站隨后主動離線修補。
攻擊活動已經出現。Cloudflare觀察到早期攻擊跡象,亞馬遜稱其「蜜罐」系統早在10月17日便檢測到利用嘗試,並判斷漏洞正被廣泛利用。安全人員擔心,部分未及時更新的服務器可能已遭入侵或被植入后門。Axios因此將近期密集爆發的安全問題稱為「黑色十月」。
同期,多起事件進一步暴露風險擴散:印度國家銀行3897條客户記錄被發布至暗網;日本巖井Cosmo證券因Trade Works遭入侵,4975人信息受影響,部分賬户出現未經授權交易;Quest Diagnostics披露Quanum LSM系統遭非法訪問;德國選擇黨則調查可能涉及超過42萬封郵件、281GB數據的泄漏事件。
這一輪事件顯示,基礎軟件漏洞可迅速放大全球風險,AI也在同步壓縮漏洞發現、公開、修補和攻擊利用之間的時間差。對企業而言,及時打補丁、排查異常訪問和后門、同步檢查第三方組件,已成為需要快速執行的應急動作。
8. Meta十多年來首次季度現金消耗,AI燒錢模式迎來華爾街拷問
Meta最新季度財報顯示,公司核心業務仍保持較快增長,但AI投入帶來的資本開支、現金流和融資壓力,已經成為市場重新評估Meta及整個AI板塊的核心變量。
第三季度,Meta營收646億美元,同比增長26%,高於華爾街預期;淨利潤98.6億美元。公司預計第四季度營收730億至760億美元,區間中值同樣高於市場預期。Facebook、Instagram、WhatsApp和Messenger組成的「應用家族」日活躍用户達到36.4億,同比增長3%。
與此同時,Meta旗下個人AI智能體Muse在美國和加拿大的賬户數已超過1000萬,顯示AI產品開始形成規模化用户基礎。
支出端的變化更受關注。Meta將2026年資本開支指引收窄至1350億至1450億美元,其中下限由1300億美元上調至1350億美元,資金主要用於芯片、數據中心等AI基礎設施。
第三季度自由現金流轉為負21.2億美元,上年同期為正106.3億美元,成為十多年來首次季度現金消耗。公司同時宣佈設立新的無投票權Class C股票,未來可用於融資、員工薪酬和併購,為繼續擴大AI投資增加股權融資渠道。
財報發佈后,Meta股價最初盤后上漲,但隨后快速反轉。周四,Meta一度下跌8%,為7月以來最大跌幅;英偉達下跌4%,SpaceX下跌9%,CoreWeave下跌9%,半導體板塊同步承壓。Meta五年期信用違約掉期價格也升至歷史高位,反映投資者對AI投入融資成本和回報周期的擔憂正在上升。
這種壓力已經擴展到整個AI產業。標普全球預計,亞馬遜、微軟、Alphabet、甲骨文、Meta和SpaceX六大超大規模科技企業在2025年至2030年間用於數據中心及其他AI項目的資本支出將超過7萬億美元。
與此同時,OpenAI正尋求約300億美元新融資,但估值從1.4萬億美元降低至1.25萬億;Anthropic仍計劃推進IPO,而多家AI基礎設施和數據中心企業已推迟或撤回上市計劃。
目前AI需求和產品採用仍在增長,但市場定價邏輯已經明顯變化。模型能力、用户增長和收入擴張之外,投資者開始更嚴格地審視自由現金流、融資成本、資本效率以及數據中心建設所需的電力和供應鏈資源。
9. 黃仁勛繼續為AI需求站臺:新型雲需求「高得驚人」,資本纔是當前瓶頸
英偉達首席執行官黃仁勛本周在柏林GTC大會上集中公佈歐洲AI業務最新佈局,並在隨后接受採訪時迴應近期市場對AI基礎設施投資和存儲芯片需求的擔憂。
他表示,歐洲要形成真正的AI經濟,汽車、金融、醫療等傳統行業都需要採用AI,「所有行業都必須成為AI公司」。過去一年,英偉達已經向歐洲初創企業和合作夥伴投資約100億美元。
此次大會的重點之一是加快AI數據中心建設。英偉達推出DSX Pod模塊化數據中心方案,將服務器、佈線、冷卻等設備提前完成安裝和測試,公司稱可把相關硬件部署周期從目前約六個月縮短至14天。
歐洲客户也開始採用英偉達DSX數據中心設計以及新一代Vera Rubin處理器架構。歐洲目前僅擁有全球約5%的AI計算能力,美國約佔75%,算力不足仍是當地AI開發面臨的主要瓶頸之一。
英偉達同時擴大芯片供應鏈能力。Ibiden、三星電機和欣興電子將增加芯片基板供應,Amkor計劃到2028年底將相關封裝能力擴大至目前的四倍,京元電子也將增加測試能力。
黃仁勛還將機器人、自動駕駛和工業應用列為下一階段重點,英偉達稱今年上半年「物理AI」相關收入最高增長約30%,達到約110億美元,並與Agile Robots、西門子以及多家歐洲汽車企業推進機器人、醫療和自動駕駛合作。
在周四接受CNBC採訪時,黃仁勛進一步表示,專門提供AI算力的「新型雲」企業需求仍然「高得驚人」,當前主要限制來自資本供應。
隨着CoreWeave等AI基礎設施企業的債務和融資能力受到投資者審視,黃仁勛稱AI需求覆蓋多個行業,因此市場面臨的是資本稀缺問題,並表示英偉達正在推動GPU計算設備成為可以獲得融資的資產類別。
對於近期存儲芯片板塊因2029年前后可能出現供應過剩而承壓,黃仁勛表示,他並未看到屆時出現明顯過剩的跡象。他稱高帶寬存儲器HBM未來多年仍將被大量使用,數據中心也會繼續增加LPDDR等存儲產品的使用量。
10. Anthropic衝刺IPO:半年收入163億美元,卻背上最高7500億美元算力承諾
根據《華爾街日報》看到的IPO招股書草案,Anthropic今年上半年實現約163億美元收入,去年同期僅11億美元;同期計算和基礎設施支出接近90億美元。第三季度收入進一步達到約168億美元,環比增長接近50%,但增速較上半年有所放緩。
真正讓投資者關注的是資本需求。Anthropic已經承擔約4500億美元、期限七至十年的雲計算合同,其中包括谷歌雲、AWS和微軟的大額採購義務。加上其他芯片和數據中心安排,其未來基礎設施承諾已經超過6000億美元,若正在談判中的項目全部落地,總額可能達到約7500億美元。
本周還有報道稱,Nscale正與Anthropic洽談規模可能達到450億美元的算力供應協議。
這解釋了Anthropic為何難以繼續依賴私人市場融資。Axios指出,隨着AI資本開支進入數千億美元級別,風險投資和私人信貸的承載能力正在接近極限。Anthropic部分債務融資的收益率已經超過10%,顯示資金成本明顯上升。
另外,Anthropic上半年錄得807億美元淨虧損,不過其中約720億美元來自可轉換票據等融資工具公允價值變化,不能簡單視為經營虧損。相比這一會計數字,更值得關注的是客户集中度:公司約五分之一的上半年收入來自兩個客户。
治理層面,Anthropic計劃將5%股份投入新的公共利益基金。與此同時,其Long-Term Benefit Trust有權任命七名董事中的四名,使未來公眾股東的治理權明顯弱於普通上市公司。
Anthropic此次IPO的核心已經超越估值本身。資本市場需要判斷,這種以鉅額算力投入換取高速收入增長的模式,最終能否形成足夠高的資本回報率。Anthropic的上市,很可能成為公開市場對生成式AI商業模式的一次關鍵壓力測試。
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


