熱門資訊> 正文
「寧王」跌掉一半,真正的坎在2027年!
2026-10-23 17:30
2026年以來,寧德時代的股價經歷了一輪令人矚目的過山車。5月7日,A股股價一度衝上歷史高點;9月15日,創業板第一大權重股低開低走、午后跳水,收盤暴跌6.2%,報316元,創下一年來新低;此后跌勢延續,10月21日股價跌破230元,較年內高點回撤超過50%,總市值縮水至1.07萬億元。
主流市場觀點將下跌歸因於「去寧德化」:多家車企調整電池採購策略、推進供應鏈多元化,試圖降低對寧德時代的單一依賴。客户結構松動的擔憂,疊加二線廠商的低價競爭,讓市場對這位全球電池霸主的定價邏輯產生了動搖。
但在我們看來,表層是情緒與客户結構的波動,底層則是鋰電行業供需兩端的「弱周期」困境:需求端,全球新能源車增速換擋,國內儲能裝機增長態勢放緩,碳酸鋰價格衝高回落,電池價格中樞持續下移,收入端的「量價」剪刀差不斷拉大;供給端,近兩年高速擴張的產能正進入集中兑現期,2026年半年報中在建產能高達764GWh(科普:按照1輛純電車電池容量60度,1GWh可裝配約1.7萬輛汽車),一旦行業需求增量不及預期,這些「看得見的產能」就會變成產能利用率與折舊攤銷的雙重拖累。
這輪困境,是行業從增量擴張進入存量競爭的必經階段,還是寧德時代自身增長邏輯的拐點?我們拆開供需兩端的數據,結合財報與產業周期,看看這位全球動力電池龍頭,正處在怎樣的周期位置。
01、動能切換:動力電池交棒儲能,需求端在變弱
寧德時代是全球最大的鋰離子電池研發與製造企業。2025年,公司實現營業收入4237億元、同比增長17%,歸母淨利潤722億元、同比增長42%,日均盈利約2億元;動力電池全球市佔率39.2%、連續九年居首,國內裝機份額43.4%,儲能電池出貨量全球市佔率30.4%、連續五年居首,市場份額與盈利規模均處行業首位。
公司主營由此分為兩大板塊:動力電池系統面向新能源整車客户,為車輛提供驅動電能,是收入的主體,讀者較為熟悉,此處不再展開;儲能電池系統則是規模次之、增速與盈利俱佳的第二增長曲線。
儲能電池,通俗地説就是把電先存起來、需要時再放出去:風大光足、電價較低時充電,無風無光或用電高峰時放電,承擔電能的時移存儲與調峰調節。它之所以在這兩年快速放量,是因為恰好踩在幾條確定性需求的交匯點上。在國內,風電、光伏的大規模併網帶來「棄風棄光」和電網調峰壓力,儲能是支撐「雙碳」與新型能源體系落地的必需環節;在海外,地緣衝突推升電價、電網薄弱地區供電不穩,儲能成為對衝能源安全焦慮、實現用電自主的重要工具,歐洲户儲、新興市場工商業儲能由此高增;更新增的變量是海外AI數據中心的爆發式建設——訓練與推理帶來陡峭的用電負荷,配儲可平抑峰值、保障供電連續性,正在成為儲能需求新的增長極。
2025年,動力電池系統營收3165億元,佔營業收入的74.7%,同比增長25.1%,毛利率23.8%;儲能電池系統營收624億元,佔比14.7%,同比增長9%,毛利率26.7%。需説明的是,儲能收入增速低於銷量增速:全年儲能電池銷量121GWh、同比增長29.1%。
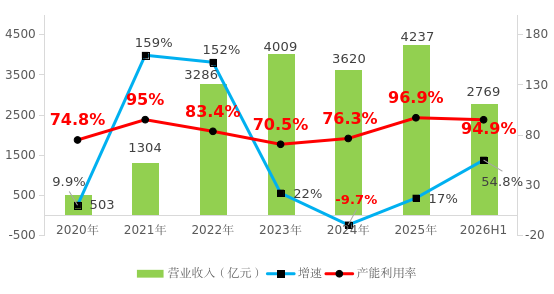
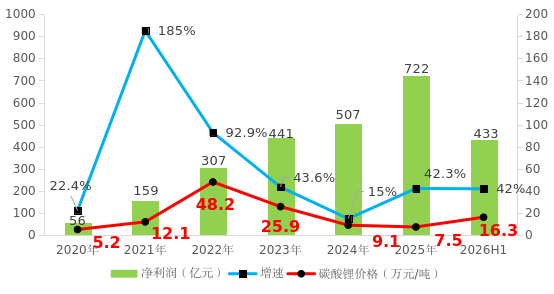
圖:寧德時代經營數據、碳酸鋰價格、產能利用率對比圖,數據來源:SMM,公司公告
將時間軸拉長至2020—2026年上半年(見上圖),公司的增長驅動力經歷過一次清晰切換。2020—2024年由動力電池主導,伴隨新能源車滲透率提升至超過60%,公司裝機快速放量;儲能則始終處於配角地位,收入佔比由2020年不足4%緩步升至2024年約16%,期間的需求增量絕大部分來自動力電池。
2025年起動力電池增速開始換擋,儲能隨之接棒。2026上半年,儲能業務收入達533億元、同比增長87.5%,增速接近動力電池的兩倍,收入佔比由2025年全年的14.7%抬升至19.2%。整體可概括為前半程由動力電池拉動、后半程由儲能接力。
明確業務結構后,需求的來源隨之清晰。我們發現,寧德時代的產品需求與碳酸鋰的需求本質同源。
碳酸鋰的下游應用幾乎全部集中於鋰電產業鏈,動力電池與儲能電池正是鋰最主要的兩大消費方向,而寧德時代的兩大主業恰好完整覆蓋這兩大需求來源,二者在產業鏈上下游高度重合。
這意味着下游電池的採購規模決定上游碳酸鋰的需求體量,反之,碳酸鋰的量價波動構成觀察寧德時代需求的前置指標。
過去三年,寧德時代股價與碳酸鋰期貨價格走勢趨同性較強,二者錨定新能源車、儲能同一終端需求。低點均落在 2024-2025年初區間:碳酸鋰最低約60000元/噸,寧德時代股價低點約150元/股,隨后二者低位震盪。自2025年下半年開啟共振上行,同步衝高,高點集中在2026年3-4月:碳酸鋰最高突破200000元/噸,相較低點漲幅約200%;寧德時代股價峰值超過460元/股,較低點漲幅超過兩倍。2026年4月之后,終端需求邊際走弱,鋰價快速回落,股價同步回調,回調均超過50%。
這一輪迴落並非單純的投機退潮,而更多反映需求端的邊際降温。進一步檢驗需求曲線的方向,可將其三條主要下游數據並列觀察,趨勢高度一致。
其一為新能源車:2026年1-9月規模以上企業新能源汽車產量1245.7萬輛,增長12%,而2025年增速為25.1%,一年內接近腰斬;新能源汽車國內銷量同比下降約11%、出口同比增長約1.3倍,內需的實際降温幅度大於總量數據顯示的水平。
其二為風光裝機:受困於新能源發電效益向差,2026年1-8月風光發電新增裝機僅150GW,大幅下降48%。風光發電裝機增量與儲能的關聯在於,風光是儲能的前置需求,電站建設節奏放緩將直接壓制配儲需求。
其三為儲能裝機本身。一是成本端,2026年上半年碳酸鋰價格漲幅明顯,直接抬升電芯與系統造價,壓縮儲能項目內部收益率;二是收益端,儲能裝機並非線性增長——儲能賺的是電網負荷不平衡的錢,裝機越多,低谷充電、高峰放電越是在熨平負荷曲線,峰谷價差隨之收窄,電站收益下降,反過來又抑制新增裝機意願。結果是2026年1—9月國內新型儲能新增裝機102.3GWh,同比僅增長6%,較2025年儲能電池出貨79%的爆發式增長明顯放緩。
三條鏈條相互印證,邏輯得以閉合:新能源車、風光、儲能同步較2025年降速,作為上游前置指標的碳酸鋰價格隨之退燒回落,並將最終傳導至寧德時代的經營端。
本節的核心結論是,寧德時代面對的仍是一個增長延續、但增速顯著放緩的市場,其需求的冷暖與碳酸鋰高度同頻——在相當程度上,理解了碳酸鋰,也就理解了寧德時代的需求。
02、產能擴張:2027年產能集中投放,折舊壓力將抬升
需求端的降速只是故事的一半,另一半寫在供給端。把寧德時代2020—2026年上半年的產能數據拉成一條時間軸(見下表),可以清楚看到一家龍頭如何在需求最亢奮的年份選擇了最激進的擴張。六年間,公司產能由69.1GWh一路抬升至772GWh(2026年半年報產能年化為1050GWh),產量由51.7GWh攀升至748GWh,規模擴張不可謂不迅猛。
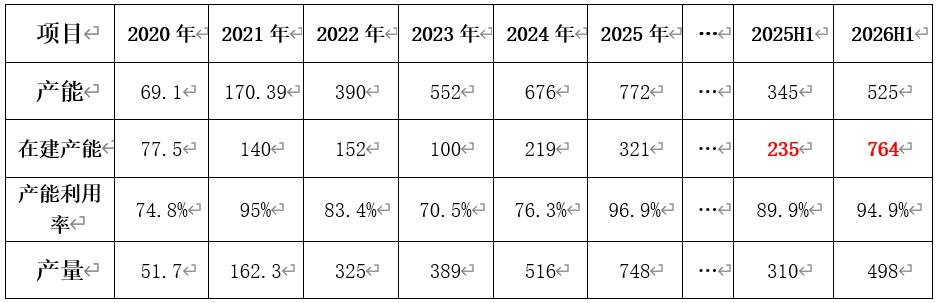
圖:寧德時代2020-2026年上半年產能數據演變表 單位:GWh,數據來源:公司公告
但真正值得警惕的不是已投產的產能,而是賬面上仍在爬坡的在建產能。覆盤其投放節奏,一個規律浮現出來:在建產能的峰值,往往踩在行業周期的頂點。2020—2022年碳酸鋰價格自數萬元一路上行、需求全面爆發,公司在建產能由77.5GWh增至152GWh,增長接近翻倍;進入2025年,行業產能利用率衝高至96.9%、儲能需求超預期放量,公司再度加碼,在建產能由219GWh躍升至321GWh,至2026上半年在建產能更驟增至764GWh,幾乎與2025年產能持平。需求最好的時點擴最猛的產能,這種「順周期」的資本開支選擇,將為未來的產能消化埋下隱患。
值得強調的是,產能利用率的高低並不能完全消解這份擔憂。2025年96.9%的利用率看似接近滿產,但那是建立在儲能爆發、需求集中釋放之上的一次性高點,而非可持續的常態;一旦需求增速回落,前期高投入形成的產能便會從「緊平衡」迅速轉為「過剩」。換言之,當前的高利用率恰恰是激進擴張的理由,也是未來利用率下行的伏筆。
2024年的利潤表(見下表),恰好提供了這種激進擴張在周期下行期侵蝕盈利的樣本。那一年是碳酸鋰價格跌落最徹底的年份,也是產能利用率回落至76.3%的時點。從量價關係看,公司電池產量由389GWh增至516GWh、增長32.6%,但營業收入卻由4009億元降至3620億元、下滑9.7%——典型的"量增價跌",多出來的產量沒能換來同比例的收入,價格中樞的下移幾乎抵消了全部的量增。
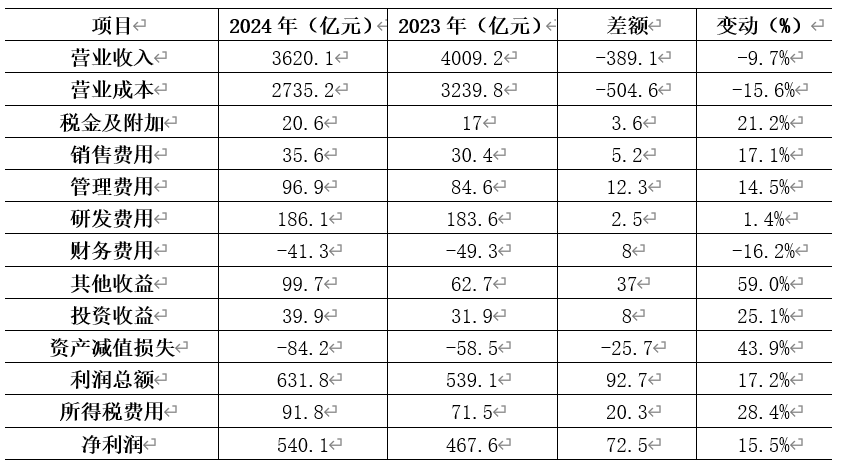
圖:寧德時代2023-2024年利潤表主要數據對比表,數據來源:公司公告
更關鍵的是利潤與產量的增速差。當年淨利潤540.1億元、同比增長15.5%,明顯低於32.6%的產量增速;折舊成本隨產能釋放而剛性抬升,管理費用、銷售費用分別同比增長14.5%和17.1%,剛性支出並未隨收入下滑而同步收縮。與此同時,資產減值損失由58.5億元擴大至84.2億元、同比增幅高達43.9%——存貨與資產的減值,正是產能利用率偏低、產品價格下行的直接結果。
這意味着在鋰價深跌的環境下,新增產能帶來的折舊攤銷與存貨減值首先吃掉了一部分利潤,規模的擴張不僅沒能增厚盈利,反而攤薄了單位產出所能獲得的回報。
沿着這條邏輯向后推,真正的壓力窗口落在2027年。按照寧德時代之前的投產節奏,在建產能自披露之日起約一年內即可轉化為真實產能,而2026年上半年764GWh的在建規模,意味着相當一部分將在2027年上半年集中投產、正式進入計提折舊的周期。
問題在於時間點的高度重疊。2026年被普遍視為本輪碳酸鋰價格的階段性高點,若價格中樞不出現明顯抬升,2027年的鋰價相較同期大概率將有一段較大幅度的回落,進而傳導至公司的定價與收入端。
供給與需求在此錯位:2027年產能集中兑現、折舊剛性抬升,恰逢需求邊際降温,料成業績承壓最重之年;股價回撤,正是市場對這一錯位的提前定價。
03、「造電池容易,但造好電池很難」
回到開頭留下的那個問題:寧德時代正處在周期的什麼位置?
2025年年報的開篇,董事長曾毓群寫下了一句話:「造電池容易,但造好電池很難。」這句話既是對整個行業的註解,也恰好點破了本文所説的「弱周期」困境的另一面:困境寫在供需兩端的量與價上,出路則藏在「能不能造出別人造不出的好電池」里。
前兩部分分別論證了需求端的同源降温與供給端的集中投放,這一部分把鏡頭拉回到公司差異化的厚度與當下的估值,能給我們哪些線索。
先看差異化,起點是研發。2025年公司研發投入221億元,佔營收的5.2%,無論從絕對規模還是投入強度看,都是二線廠商的數倍。研發上的持續高投入,本質上是在為「造好電池」這件事不斷加高護城河。
這種投入落到產品上,體現為耐久性、循環壽命、快充與放電倍率等硬指標上的持續領先,神行、麒麟等高端產品長期卡位在行業第一梯隊。
更直接的證據藏在報表里:即便在2024年碳酸鋰價格跌落最徹底、全行業陷入價格戰的那一年,公司的動力電池毛利率仍守在23.8%、儲能毛利率26.7%,明顯高於二三線同行。換句話説,差異化讓它在同一輪價格戰中受到的侵蝕更小、維持盈利的能力更強。這正是「造好電池」對「弱周期」最直接的對衝,也是寧德時代與二線廠商在「量」的賽道之外,另開的一條「質」的賽道。
最新的三季報提供了一個新的觀察切口。
10月20日,寧德時代披露三季報,單季淨利潤同比僅增長14.5%,按照營收增速測算營業成本,同比多增約80億元,是利潤承壓的主因。市場普遍解讀為競爭加劇,次日股價下跌超過10%。但管理層在業績交流會上給出另一種解釋:前兩年碳酸鋰低價周期簽訂的歷史長協低價儲能訂單,在三季度集中交付,屬偶發性的成本錯配。言外之意,四季度仍將恢復較好增速。
究竟是市場認知過度,還是管理層粉飾,需要在2026年年報中觀察、驗證。筆者傾向於相信管理層。
四季度盈利增速按15%測算,全年利潤約912億元;按前三季度的31.6%增速測算,全年利潤約950億元。當前股價對應的市盈率在11.3-11.7區間,而寧德時代過往的估值下沿約在15倍。對一家仍穩居全球第一、盈利規模在行業居首的製造企業而言,這個估值本身並不苛刻。按現有分紅水平測算,對應的股息率超過4%。這個位置已經可以稱得上是一個值得認真對待的機會區間。
估值只是座標,不構成答案。我們更感興趣的,是接下來一兩年里將陸續浮現的產業趨勢。
764GWh在建產能陸續投產之后,兩個此前懸而未決的問題會同時見分曉。其一,儲能與人工智能數據中心的配儲需求,究竟是政策與產業趨勢驅動的「真需求」,還是被提前透支的賬面需求。其二,在失去鋰價紅利、甚至需要面對降價壓力的環境里,寧德時代的產品到底還剩多少差異化的分量。
第二點尤其值得玩味。行業里流傳着一句話:二線廠商最怕的,不是寧德做出更好的電池,而是寧德降價。因為一旦降價,憑藉成本與規模優勢,寧德完全可以把二三線供應商從整車的供應鏈里擠出去。反過來,這對車企未必是好消息——辛苦推進的供應鏈多元化可能重新失效,議價權再度向單一龍頭傾斜。
於是開頭的問題有了答案的形狀:這既是行業從增量擴張進入存量競爭的必經階段,也考驗着寧德時代自身的增長韌性。「弱周期」是供需兩端共同的周期,不會因為誰是龍頭就繞道而行;但差異化的厚度,決定了它在同一輪周期里能站得多穩、走得多遠。
如今,供需兩端的壓力已經寫進了報表,估值也已經提前反應了大半,真正需要觀察的,是產能集中投放之后的2027年上半年——需求是真是假、降價會不會來、「寧王」能否替代、差異化的護城河還守不守得住。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
衝刺人類史上最大IPO!Anthropic營收五季狂飆30倍,數千億美元算力盛宴開啟,誰在悶聲賺大錢?

美股前瞻 | 伊朗釋放和平信號!期指轉漲油價回落;SK海力士盤前升逾3%,將於盤后放榜!
10月27日外盤頭條:巴西股市暴跌 特朗普質疑盧拉勝選 蘋果承認少量iPhoneDuo內屏裂紋 Anthropic遞表
iPhone Duo開售不久即被曝內屏出現裂紋 蘋果承認少量設備受影響
從伊朗戰爭、政府腐敗到人工智能 美國中期選舉九大議題角力激烈
馬斯克警示新雲廠商:它們將迎來 「孔雀魚式消亡」
Anthropic公開遞交納斯達克IPO申請:上半年淨虧損807億美元
期權交易指南 | 存儲股被錯殺?閃迪財報日將迎13%大波動;中金喊話增配黃金對衝AI風險


