熱門資訊> 正文
港股收盤 | 三大指數周內跌超4% 寧德時代下挫近2成
2026-10-23 16:42
財聯社10月23日訊(編輯 胡家榮)本周港股三大指數集體陷入調整。截至收盤,恆生指數本周累計跌4.52%,報收23093.37點;科技指數累計跌5.76%,報收3871.66點;國企指數累計跌4.58%,報收7756.25點。
其中恆生科技指數周三失守4000點整數大關后維持弱勢震盪,直至今日午后迎來一波反彈,盤中漲幅一度接近3%。
截至今日收盤,恆生指數全天漲0.69%、科技指數漲2.05%、國企指數漲0.87%。
港股科技巨頭近期遭密集做空
在主要指數持續回調的背后,更需警惕的是空頭資金的加速集結——近期港股科技權重股賣空規模激增,成為壓制市場交投情緒的核心阻力。
港交所披露的數據顯示,10月13日至22日的8個交易日內,核心科技權重股賣空數據出現斷崖式放大:
騰訊控股賣空股數由88.13萬股飆升至446.48萬股,激增逾4倍;賣空金額由3.73億港元攀升至17.08億港元。
阿里巴巴賣空股數由634.23萬股增至1400萬股,實現翻倍;賣空金額由6.75億港元翻番至13.75億港元。
本輪空頭集結主要受制於市場對「AI大額資本開支CapEx兑現周期」的深層隱憂:隨着算力採購與大模型底層訓練的前期投入持續前置,短期對科技巨頭的營業利潤率構成持續壓制,二級市場正在將龍頭科技股的估值錨由高毛利的「消費互聯網」向重資產屬性的「AI算力基礎設施」切換重定價。
與此相伴的是南向資金的持續退潮。截至10月22日,港股通南向資金已連續7個交易日淨流出,累計拋壓規模逾246億港元。對於長期高度依賴南向長線資金承接的科技與創新葯板塊而言,在缺乏託底承接盤的背景下,下行波動被顯著放大。
AI商業化標的領漲 巨量解禁與業績分化承壓
從周內盤面來看,港股個股呈現鮮明的分化格局:資金做多主線高度聚焦於具身智能、物理AI、AI短劇應用及高增長SaaS等商業化兑現標的;而回調重災區則主要受到鉅額限售股解禁、三季報業績不及買方激進預期以及利好兑現套現等多重打壓。
五一視界(06651.HK)周內累計漲幅達58.92%。作為港股首家聚焦「物理AI」與空間智能基礎設施的企業,公司深度綁定智能駕駛仿真平臺51Sim及數字孿生底層。伴隨英偉達產業鏈以及國內高階智駕、具身智能虛擬訓練環境需求的爆發,核心賽道關注度高企。相較於多數依賴一級融資維繫研發的AI概念股,五一視界2026年上半年實現經營活動現金流淨額1.03億元,核心物理AI板塊毛利率達86.7%,兼具硬科技壁壘與造血能力。
兑吧(01753.HK)周內累計漲幅達42.25%。產業催化上,紅果短劇日活突破2億、騰訊微信生態持續加碼短劇流量扶持,疊加國內首部獲公映許可的院線AI電影《三星堆:未來往事》落地,二級市場對「AI生成內容應用平臺」的重估熱情驟升。此前公告顯示,公司自2026年1月上線的AI短劇業務連續數月實現翻倍式放量,7至9月保持環比高增。作為具備輕資產落地屬性的AI內容標的,在存量資金偏好「短平快」商業化驗證的驅動下,該股10月21日單日暴漲逾40%。
群核科技(00068.HK)周內累計跌幅達36.48%。10月19日,群核科技共計35名股東所持的15.99億股首發限售股迎來解禁,佔公司總股本比例高達92.64%。儘管核心高管自願鎖定約4.83億股(佔總股本27.99%)延長禁售期一年,但場內仍有超60%的總股本進入全流通狀態。在早期機構投資者流動性退出訴求的預期下,二級市場避險情緒升溫,引發10月20日放量重挫超25%,周內持續探底。
滴普科技(01384.HK)周內累計跌幅達22.55%。公司旗艦產品「DeepWorks企業智能體平臺」正式面向全網開放自主註冊,但在前期題材充分發酵后,資金在重磅落地窗口期選擇「利好兑現」逢高獲利了結。
寧德時代(03750.HK)周內累計跌幅達19.06%。公司公佈2026年三季報,當季實現歸母淨利潤212.5億元人民幣,同比雖增長14.5%,但環比下滑5.8%,低於此前賣方與買方較為樂觀的預期。大華繼顯隨后下調寧德時代H股目標價至400港元,核心顧慮在於海外税率上調及地緣關税擾動,成本向主機廠客户轉嫁存在滯后期,壓制了短期毛利率彈性。
今日盤面
今日盤面風格切換明顯,鋰電池、新能源整車、存儲芯片及光通信板塊集體拉昇走強,而前期具備防禦屬性的銀行、石油板塊則逆勢承壓回落,映射出存量資金風險偏好迎來邊際修復。
鋰電池股領跑 寧德時代漲超5%
截至收盤,寧德時代(03750.HK)漲5.44%,中創新航(03931.HK)漲4.88%,正力新能(03677.HK)漲3.75%。
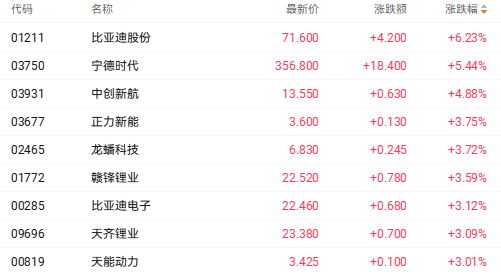
消息方面,北汽集團與寧德時代在北京簽署百萬換電戰略合作協議,雙方將圍繞整車聯合開發、換電電池供給、換電網絡共享、電池銀行及商業模式創新展開全方位合作。北汽將推動旗下多品牌車型全面接入寧德時代「巧克力換電」生態,共同衝擊百萬輛換電目標。
中信里昂上調行業預期 比亞迪漲超6%
截至收盤,比亞迪股份(01211.HK)漲6.23%,小鵬汽車-W(09868.HK)漲5.10%,蔚來-SW(09866.HK)漲4.11%。
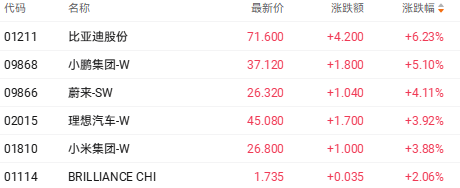
中信里昂發表行業研報指出,中國汽車板塊此前受海外關税及出口退税調整擾動承壓,但負面預期已大部分消化,當前估值具較高風險收益比。該行預計出口退税調整對車企2027年利潤的擾動可由產品結構升級和終端售價轉嫁所對衝;短期看,整車廠三季度盈利按季增幅料達60%,零跑汽車與比亞迪受惠顯著,三季度純利按年分別預增421%及50%。
券商密集看多周期修復 兆易創新漲近9%
截至收盤,兆易創新(03986.HK)漲8.62%,江波龍(09976.HK)漲3.29%,瀾起科技(06809.HK)漲3.07%。
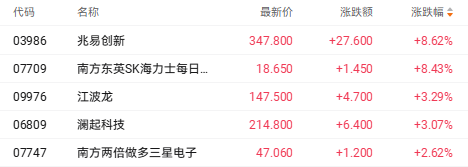
消息方面,近期主流賣方密集唱多存儲產業鏈:光大證券指出,AI算力基礎設施高景氣度不減,半導體擴產周期有望擴散;中信證券強調,AI服務器與智算中心持續拉動HBM、服務器DDR5及企業級SSD需求緊俏,行業供需偏緊格局有望延續。
光通信股觸底反彈 均勝電子漲6%
截至收盤,均勝電子(00699.HK)漲6.42%,中際旭創(03308.HK)漲4.21%,納真科技(09856.HK)漲3.95%。
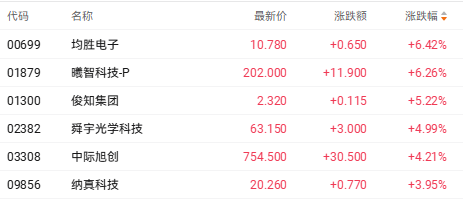
消息方面,中際旭創發佈生產經營情況説明,確認公司當前經營一切正常、供應鏈穩定、核心產能利用充分且海外客户訂單需求旺盛,提振了算力通信硬件板塊的情緒修復。
防禦情緒退潮 銀行股逆勢走弱
截至收盤,交通銀行(03328.HK)跌2.16%,農業銀行(01288.HK)跌1.86%,郵儲銀行(01658.HK)跌1.82%。
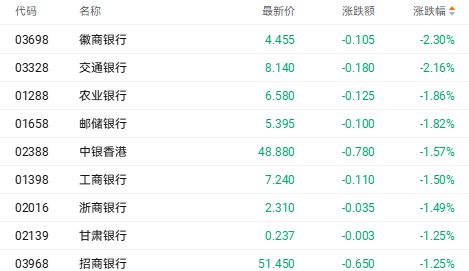
有分析指出,午后成長科技主線回暖,部分高股息與紅利防守倉位面臨資金分流與調倉賣壓,凸顯場內風險偏好正由極度避險逐步轉向彈性成長。
個股異動
兆易創新漲近9% 黃仁勛稱對與長鑫存儲合作持開放態度
兆易創新(03986.HK)漲8.62%,報收347.80港元。消息面上,在英偉達GTC柏林大會期間,英偉達CEO黃仁勛接受採訪時被問及是否考慮與中國長鑫存儲合作。黃仁勛表示,對此持開放態度。他表示:「我們與中國公司合作,幾乎整個世界都在供應鏈的某個環節與中國公司合作。中國在底層基礎設施技術方面非常出色,沒有哪個國家在製造業方面比中國更強。」公開資料顯示,長鑫科技既是兆易創新最重大的股權投資,也是其DRAM產品的重要採購與代工方。
藥捷安康盤中一度漲近5% 捷恩泰®已於多個省份開出首批臨牀處方
藥捷安康-B(02617.HK)漲3.10%,盤中一度漲近5%。消息方面,公司自主研發的1類新葯捷恩泰®已於2026年9月中旬開啟全國發貨並開出首張處方,近期已在北京、上海、廣東、江蘇等多省份開出首批臨牀處方,全國多地DTP藥房同步完成鋪貨。
推薦文章
美股前瞻 | SpaceX突發!但斌已出手建倉,公司正進軍移動通信市場;業績股齊跌,西部數據、「儲能妖股」BE盤前跌逾3%!

一周財經日曆 | 重磅!海力士、谷歌、微軟、閃迪等密集放榜;美聯儲利率決議來襲!沃什將釋放什麼信號?蘋果下周舉行新品發佈
華盛早報|納指重挫逾2%,油價狂飆!特朗普威脅對伊打擊將「更進一步」;10年期美債收益率跌破5%;8250億美元支出計劃!Meta信用風險創新高
美股前瞻 | AI交易熄火,中東局勢惡化!納指期貨盤前跌逾1.6%;特斯拉績后一度跌逾5%,財報未能「打動」市場!
財報前瞻 | SK海力士市盈率跌至2倍、閃迪重挫40%!存儲「超級周期」真要落幕?華爾街喊話績前逢低建倉
丘盛一籌 | 市場錯殺AI?科技巨頭業績或帶來上車機會
科指盤中再度重挫超5%,失守3800點大關!港股避險工具有哪些?一文讀懂
財報速睇 | 喜憂參半!特斯拉Q3財報盈利超預期,自由現金流轉正,Q3資本支出遠遜預期


