熱門資訊> 正文
貝萊德看見「一代人難逢」的債市佈局機遇! AI融資成本若回落,科技股主升浪行情可期?
2026-10-21 21:40
智通財經APP獲悉,隨着10年及以上長期限美債收益率激增且持續位列二十多年來最高位,加之企業信用債收益率同樣處於攀升路徑,華爾街頂級策略師們開始熱議這樣一種投資啟示觀點——即高收益率趨勢正在同時抬高AI算力基建大規模擴張的AI融資門檻,也讓債券資產重新成為具有競爭力的收益來源。因此,若資金重新擁抱高收益率企業債以及長期限美債,或將推動信用市場與長期限收益率指標下行,進而令近期持續承壓的AI算力主題股票以及廣泛科技股恢復牛市軌跡。
全球最大規模資管巨頭貝萊德的固定收益策略師團隊近日表示,如今可以構建收益率超過7%、利率久期(Duration)不足三年、平均信用評級為A−的分散化固定收益資產投資組合,以持有收益來顯著減少對美聯儲降息路徑、利差收窄和股市劇烈動盪之下阿爾法超額收益的依賴。
與此同時,位於「AI算力拋售風暴」以及「AI泡沫破裂論調」最核心拋售股票標的——CoreWeave(CRWV.US)近期股債走勢持續承壓,部分債券收益率指標一度突破16%,市場集中審視其「前期投入巨大、合同收入分期兑現」的融資模式。高盛卻在暴跌后將其上調至「買入」這一積極評級,摩根大通也維持「增持」這一最樂觀看漲評級:圍繞CoreWeave的近日多空雙方分歧集中在融資壓力是否已被過度定價,以及算力項目的回報改善能否持續高效率覆蓋更高的資金成本。
貝萊德固定收益策略師強調「一代人難逢」的短久期組合高收益率債券投資機遇,即當前罕見高收益率帶來的歷史級別投資吸引力,倘若全球資金相信債市前景進而拉低與萬億美元級別AI基建進程密切相關聯的企業信用債以及長期限美債收益率——即龐大債市買盤加速推動基準收益率下行,企業債買盤推動信用利差收窄,若再加之AI雲計算相關聯算力提供企業盈利與訂單、現金流增長兑現預期保持穩健,兩者便有望共同緩解AI融資壓力、支撐新一輪科技股估值擴張。
貝萊德眼中的「一代人難逢的高收益率」
全球資管巨頭貝萊德表示,當前全球範圍的公司債券收益率,尤其是CoreWeave、微軟、谷歌以及亞馬遜、軟銀這類與持續強勁AI需求以及史無前例AI算力基建進程密切相關聯的公司債券收益率提供了一種更具韌性的回報來源,並不依賴對利率下降或利差收窄的苛刻預期。
貝萊德的核心判斷在於,通脹壓力和歐美加息預期重新抬升了債券的起始收益率,但是在AI有望推動生產率變革的趨勢之下,投資者們有機會能夠以較低的利率敏感性和較好的平均信用質量,獲取過去需要承擔更多風險才能獲得的收入。「超過7%債券收益率、不足三年久期、平均A−評級」體現的是組合構建機會,回報基礎更多來自持有期間的收益積累。因此,固定收益資產有望降低組合對股票表現的依賴,並增強應對就業、通脹及地緣政治衝擊的韌性。
這家資管巨頭的固定收益率策略師團隊在周三發佈的季度固定收益展望中寫道,如今可以構建一個收益率超過7%、久期不足三年、平均信用評級高達A−甚至以上的多元化固定收益投資組合。
在通脹壓力重新升溫、美國和歐洲央行系統重啟加息進程之際,收益率已達到僅在三年前短暫出現過、以及全球金融危機期間才曾見到的水平。儘管融資需求依然龐大,但是微軟、谷歌以及亞馬遜近期發行的這些高評級的投資級債券正為投資者提供一個非常難得的機會,鎖定異常豐厚的收益率指標。
「這是幾乎一代人才能遇到僅僅一次的高收益率,」貝萊德全球固定收益業務歐洲、中東及非洲地區負責人詹姆斯·特納在接受採訪時表示。「如今,你可以在按理説更安全的投資中獲得高得多的回報,而在2010年代和2020年代初,要獲得同樣的收益率,人們必須涉足風險更高的投資。」
貝萊德策略師們在報告中表示,投資級信用市場的機會包括AI雲計算領域以及公用事業、電信和能源等更加廣泛領域的企業混合資本債,這些高評級信用債市場領域的利差收窄幅度小於整體債券市場。
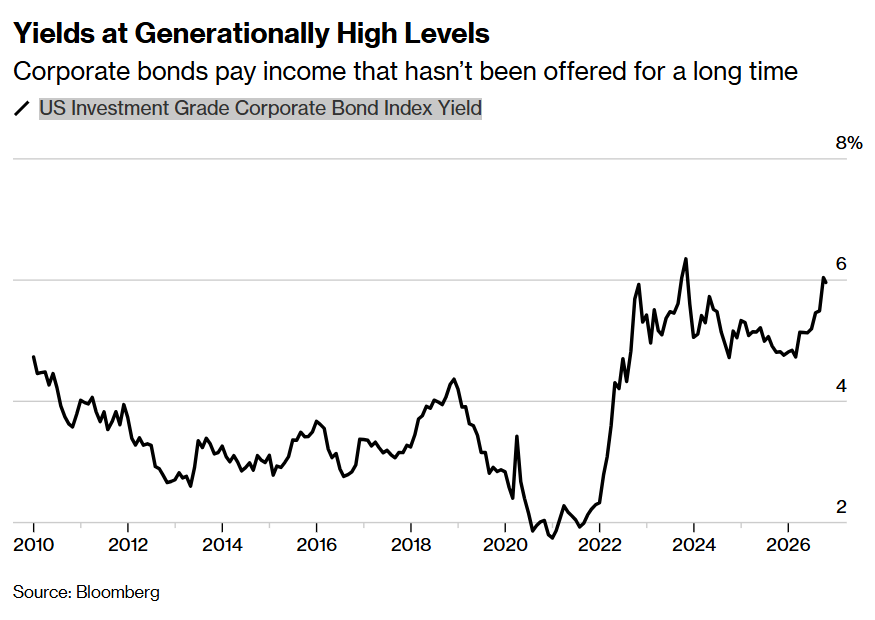
如上圖所示的那樣,美國投資級公司債券指數收益率以及長期限美債收益率指標均處於一代人難逢的創紀錄高位——尤其是信用市場公司/企業債券提供了長期以來未曾出現的豐厚投資收益率。
一個值得關注的問題是信用市場內部的分化。貝萊德提醒,當利差較寬時,廣泛配置市場資產便能貢獻相當一部分強勁回報;但當前環境要求投資者在地區、行業和評級之間,甚至在同一發行人的資本結構內部,進行更加審慎的選擇。
在相對高收益率類型的債券市場,貝萊德看好房地產、金融和服務業中部分B級評價水準借款人的投資價值,因為其基本面仍然強於當前市場定價所反映的狀況。
「如今,哪些公司能夠表現出色、哪些公司具備正確的未來戰略,已經非常取決於每家公司的具體經營情況,」特納表示。
貝萊德表示,企業信用債市場如今提供了構建此類投資組合的機會:它們對通過股票獲取超額阿爾法投資回報的依賴更低,而且在面對下一份非農就業數據、超預期的通脹數據或地緣政治新聞時,也更具投資組合韌性。
「如果你有一個固定收益資產類型的收益率目標,那麼如今在AI智能體大爆發以及AI技術有望帶來生產率變革的時代爲了獲得5%、6%或7%的收益率而需要額外承擔的風險,與2022年美聯儲激進加息之時需要承擔的風險已大不相同,」特納表示。
AI狂潮進入「資金成本壓力測試」,但是華爾街逆勢看多處於AI泡沫風暴眼的CoreWeave
這輪調整已從科技股估值延伸至產業融資鏈條。截至10月16日,費城半導體指數較6月22日高點回撤約22%,進入技術性熊市;韓國KOSPI截至15日在約一周內下跌約20%,三星電子與SK海力士當周分別下跌17.8%、24.3%。10月19日費半反彈1.6%,但此前八個交易日累計跌幅達15.7%。美債收益率則是衝高后回落、仍處高位:十年期此前觸及約5.37%,10月20日尾盤約為5.12%。這些數據動態都意味着,即便風險偏好短暫修復,AI算力基建相關聯的融資項目仍需面對明顯提高的融資與回報門檻。
壓力也傳向未上市企業。英偉達斥資支持的新雲(NeoCloud)領軍者之一——CoreWeave競爭對手之一的新雲公司Nscale尋求約300億美元IPO估值,但部分投資者認為160億—190億美元更有吸引力,較其目標低約37%—47%。**這里反映的是發行估值遭遇大幅壓價,尚非已經完成的「估值腰斬」。在項目交付和供電進度受到質疑時,Nscale鉅額合同可能需要更高折價才能轉化為投資者願意支付的股權價值。
CoreWeave面對的信用壓力更直接:2031年到期債券收益率上周一度突破16%,10月19日仍約15.13%;五年期信用違約互換(CDS)利差曾突破1,100個基點,對應的五年累計隱含違約概率約63%—64%——這是依賴回收率等假設、包含風險溢價的市場定價結果,並非對實際違約概率的直接統計預測。其股價較5月高點已跌逾50%,10月20日終於實現逆轉,小幅反彈1.65%,收於62.13美元。
在市場質疑AI基建項目能否持續覆蓋融資成本之際,華爾街金融巨頭高盛對於CoreWeave的看漲判斷則在於,市場高估了未來融資成本、低估了項目回報改善空間——算力供給約束與平臺性能有望支撐單位容量收入,而有抵押項目融資(Project Finance)和無抵押公司債承擔的風險不同,不能將后者約15%的二級市場收益率套用於全部融資。高盛因此上調評級,同時下調目標價,體現的是股價大跌后收益風險比改善。若未來AI融資成本在資金蜂擁債市之后進一步下行,未來市場對於CoreWeave乃至整個AI算力主題與科技板塊的看漲情緒有望進一步升級。
以2026年10月20日收盤價62.13美元為基準,高盛將CoreWeave評級由「中性」上調至「買入」,同時將目標價下調至106美元,仍對應約70.6%的潛在上漲空間,體現出其認為股價大幅回撤后,投資吸引力有所改善。摩根大通維持「增持」評級,給出的2027年底目標價為125美元,對應約101.2%的潛在上漲空間。
從華爾街分析師整體預期看,MarketBeat截至10月21日匯總的36名分析師中,25名給予買入評級、8名建議持有、3名建議賣出,綜合評級為「適度買入」;其12個月平均目標價為132.40美元,較上述收盤價高約113.1%。這也在很大程度上表明,儘管信用市場對融資壓力保持高度警惕,賣方分析師整體仍傾向於看好CoreWeave的股價修復空間。
推薦文章
衝刺人類史上最大IPO!Anthropic營收五季狂飆30倍,數千億美元算力盛宴開啟,誰在悶聲賺大錢?

美股前瞻 | 伊朗釋放和平信號!期指轉漲油價回落;SK海力士盤前升逾3%,將於盤后放榜!
10月27日外盤頭條:巴西股市暴跌 特朗普質疑盧拉勝選 蘋果承認少量iPhoneDuo內屏裂紋 Anthropic遞表
iPhone Duo開售不久即被曝內屏出現裂紋 蘋果承認少量設備受影響
從伊朗戰爭、政府腐敗到人工智能 美國中期選舉九大議題角力激烈
馬斯克警示新雲廠商:它們將迎來 「孔雀魚式消亡」
Anthropic公開遞交納斯達克IPO申請:上半年淨虧損807億美元
期權交易指南 | 存儲股被錯殺?閃迪財報日將迎13%大波動;中金喊話增配黃金對衝AI風險


