熱門資訊> 正文
IDC:預計2026年中國AI座艙市場規模達16.6億元 2030年增至47.1億元
2026-10-21 13:42
智通財經APP獲悉,IDC發文稱,隨着大語言模型、多模態交互及端雲協同架構不斷成熟,智能語音、AI助手、導航問答、內容生成和個性化推薦等AI原生應用正加速上車。座艙交互體驗也由此成為車企構建差異化競爭力的關鍵變量。AI座艙正從「功能集成」邁向「體驗重構」,這一趨勢首次有了可量化的市場刻度。
IDC定義的AI座艙解決方案市場涵蓋四個層面:AI開發平臺/軟件(模型開發、Agent編排、部署管理等)、模型服務MaaS(大語言模型、多模態模型及語音模型的雲端、車端與端雲協同調用)、AI應用(智能語音、AI助手、導航問答、內容生成等),以及AI運營服務(模型更新、知識庫管理、運營監控與持續優化)。
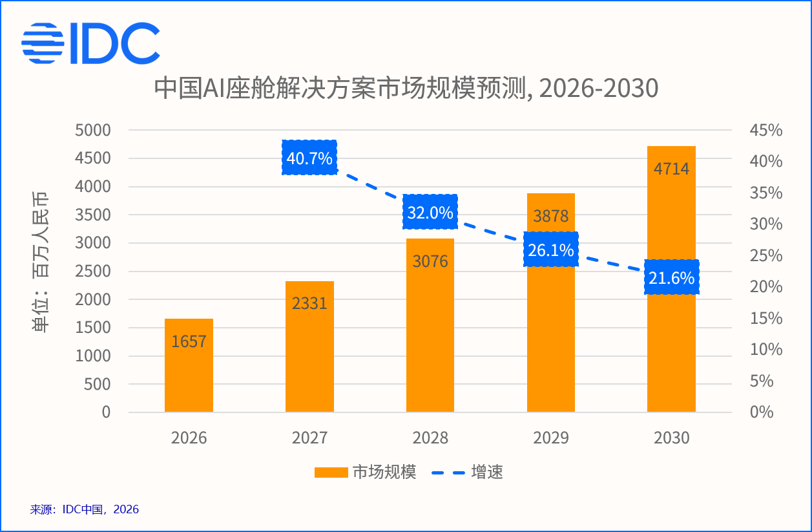
IDC數據顯示,2026年上半年,中國AI座艙解決方案市場規模達到7.1億元人民幣。這一規模表明,AI座艙已進入規模起量階段,市場需求與商業化進程同步提速,市場正由早期探索轉向規模化量產與持續運營。IDC預計,2026年全年中國AI座艙解決方案市場規模將達到16.6億元人民幣,到2030年有望進一步增長至47.1億元人民幣,年複合增長率接近30%。
競爭格局浮出水面:第一名份額超四成,市場早期就呈現出高集中特徵
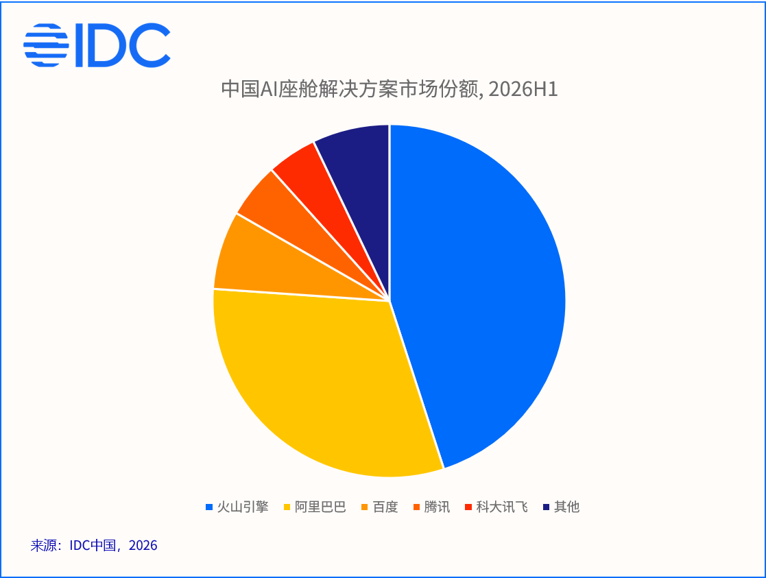
從競爭格局來看,市場頭部聚集效應顯著:2026上半年,火山引擎以45%的市場份額位列第一,阿里巴巴份額位居第二。從優勢來源看,頭部廠商的領先主要建立在量產車型覆蓋規模與頭部客户項目經驗之上,屬於現階段的市場身位,格局遠未固化。第二梯隊中,百度依託座艙業務存量與地圖等既有能力保持市場參與;科大訊飛依託座艙域軟硬件方案與既有客户基礎,穩步推進AI能力升級;此外,階躍星辰等模型創業公司也通過與車企及產業鏈夥伴的深度綁定切入市場,部分技術已實現上車。整體而言,市場格局仍處於動態演化階段,量產項目經驗、生態協同能力與C端品牌認知正在成為廠商競爭的關鍵籌碼。
License授權與按量付費並行,商業模式向價值導向演進
從商業模式來看,當前AI座艙市場的計費方式呈現多元化特徵:面向功能套件組合的License授權仍是主流模式,車企因選型範圍不同,定價差異較為明顯;針對自研能力較強、僅需基礎模型能力的客户,按Token或調用量計費的公有云模式成為重要補充;端側部署則普遍採用一次性激活計費並輔以年度技術支持與模型迭代維護費。
值得注意的是,車企對AI投入產出比的關注度顯著提升,定價談判愈發圍繞實際使用效果與價值密度展開,深度賦能項目與基礎功能授權之間的價值差異正在拉大。與此同時,部分廠商開始以標杆項目為抓手,探索從車企買單向C端用户訂閲付費過渡的路徑,為市場打開新的收入想象空間。
端雲協同成為主流架構,交互體驗競爭走向縱深
從技術演進來看,端雲協同已成為行業共識:端側模型承擔高頻簡單指令的快速響應,雲端大模型處理複雜推理與多模態交互,在體驗、時延與成本之間取得平衡。端側模型參數量持續提升,對高算力車載芯片的配套能力提出更高要求;在產業分工上,雲與模型廠商普遍與Tier 1供應商合作,將軟件能力集成至域控制器,實體多模態交互硬件亦已在部分車型開展試點。此外,跟隨中國車企出海步伐,座艙AI能力的海外落地正在成為新的增長方向;具身智能等前沿領域的探索,也為座艙交互形態的中長期演進帶來更多可能。
從被動應答到主動服務,Agentic AI重塑座艙交互範式
從交互範式來看,AI座艙正在經歷從「被動應答」向「主動服務」的關鍵躍遷。上一代座艙語音助手普遍採用「意圖分域+多Agent協同」的回合制架構,交互割裂、使用頻次受限;2026年以來,多家頭部廠商相繼發佈基於Agentic AI(代理式人工智能)架構的新一代座艙方案,技術路線的共同點在於以統一的AI中樞聯動車控、導航、智駕等功能域,推動座艙交互從回合制問答向任務驅動的自主執行演進。
從廠商公開披露的信息看,頭部廠商的大模型車型搭載量已達到數百萬輛量級,日均座艙交互達到數千萬次量級;儘管各家統計口徑不盡相同,但座艙AI從低頻的「嚐鮮配置」逐步轉變為用户高頻使用的日常服務,已成為可觀察的行業趨勢。IDC認為,這一躍遷的商業含義同樣深遠:只有當座艙AI從低頻功能進化為高頻服務,圍繞服務閉環的付費邏輯才能真正成立,車企與供應商纔有基礎探索從B端授權向C端訂閲的收費模式遷移。交互範式升級與商業模式演進的疊加,將共同決定AI座艙市場未來五年的增長斜率。
IDC中國雲計算產品高級分析師陳啟今表示,AI座艙是汽車雲市場中增長確定性較高的新興板塊。當前市場仍處於早期階段,商業模式、技術架構與競爭格局均未完全定型,頭部廠商的量產車型覆蓋與標杆項目經驗構成先發優勢,而車企對成本與體驗的平衡訴求、以及C端付費模式的成熟度,將在很大程度上決定市場從"配置競爭"走向"價值競爭"的速度。對於供應商而言,圍繞真實用車場景打磨交互體驗、構建端雲協同的工程化能力、建立可持續的計費模式,是把握這一市場機遇的關鍵。
推薦文章
華盛早報|衝擊史上最大IPO!Anthropic引爆AI行情,費半指數升近3%,韓股勁升逾4%;Meta、博通齊拋出鉅額融資計劃;東山精密今日暗盤

10月27日外盤頭條:巴西股市暴跌 特朗普質疑盧拉勝選 蘋果承認少量iPhoneDuo內屏裂紋 Anthropic遞表
iPhone Duo開售不久即被曝內屏出現裂紋 蘋果承認少量設備受影響
從伊朗戰爭、政府腐敗到人工智能 美國中期選舉九大議題角力激烈
馬斯克警示新雲廠商:它們將迎來 「孔雀魚式消亡」
Anthropic公開遞交納斯達克IPO申請:上半年淨虧損807億美元
美股前瞻 | Anthropic提交IPO申請!代碼為ANT,上半年淨虧損高達807億美元;Meta盤前巨震7%!擬增發股票募資350億美元
期權交易指南 | 存儲股被錯殺?閃迪財報日將迎13%大波動;中金喊話增配黃金對衝AI風險


