熱門資訊> 正文
財報前瞻 | NuScale PowerQ3業績將放榜!一文速覽分析師財報預測
2026-10-21 12:09
NuScale Power上一季財報表現如何?
華盛資訊10月21日訊,NuScale Power將於11月5日公佈Q3財報。
回顧2026年Q2,NuScale Power營業收入為0.00億美元,同比降低99.07%;每股收益為-0.13,同比降低0.00%。
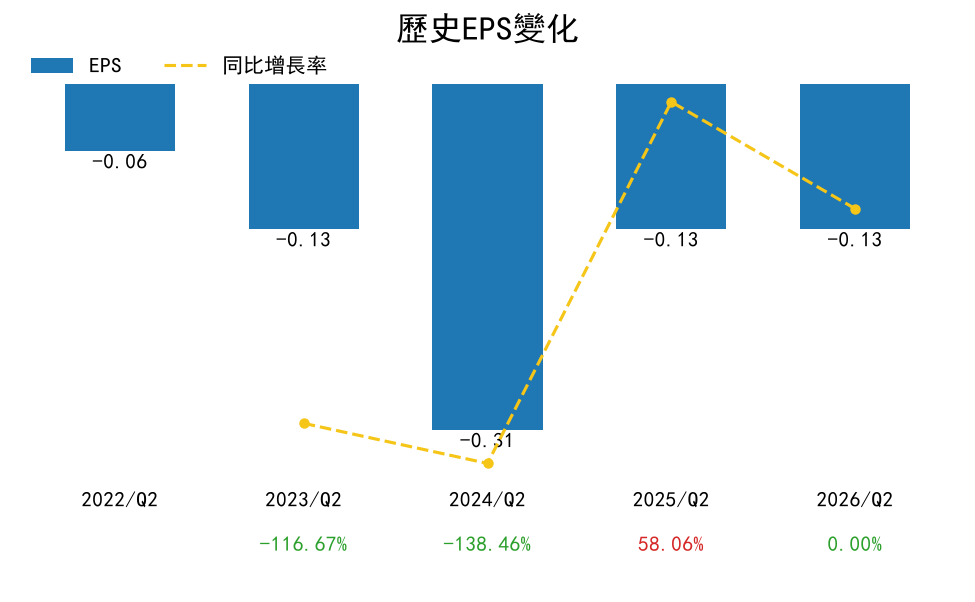
上一季業績顯示,公司營收幾近歸零,主要因此前羅馬尼亞RoPower項目工程服務階段性完成,相關收入未能延續,毛利率也由正轉負。與此同時,淨虧損明顯擴大,研發及其他運營支出持續上升,反映公司仍處於商業化投入期。
不過,公司資金實力顯著增強,已通過ATM融資獲得大額淨募資,並持有較充裕的現金、短期及長期投資。業務推進方面,77MWe設計獲得監管批准,合作伙伴與TVA推進核電開發合作,為后續商業化落地和長期增長提供潛在支撐。此外,股東訴訟事項也構成一定不確定性。
NuScale Power放榜在即,市場對業績有何預期?
- 2026年Q3營收展望
近期有10位分析師對2026年Q3進行了預測,平均預測營收為383.00萬美元,同比下降53.47%。全年維度上看,2026財年營收預期為2402.00萬美元,較上年下降23.70%。
- Q3每股收益(EPS)預期
分析師預計Q3 FY26 EPS為-0.12美元,基於7位分析師預測,較去年同期實際值-1.85美元有明顯提升。
2026財年全年EPS預期為-0.48美元,基於7位分析師預測,反映市場對公司虧損較上年明顯收窄的期待。
- 每股收益預測歷史
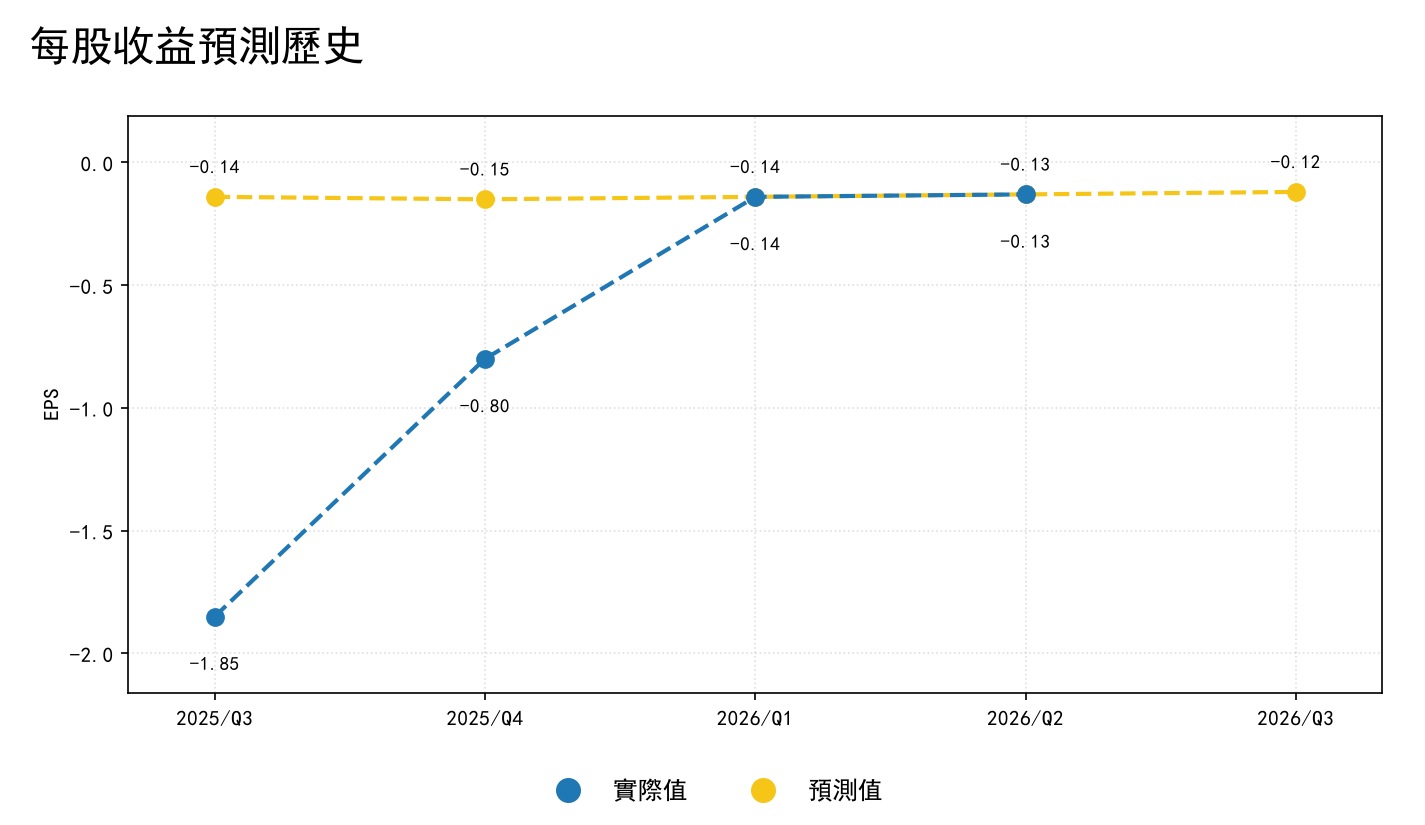
從歷史表現看,2025年Q3公司實際EPS為-1.85美元,顯著低於預期的-0.14美元;2025年Q4實際EPS為-0.80美元,同樣低於預期的-0.15美元。進入2026年后,2026年Q1實際EPS為-0.14美元,基本符合預期;2026年Q2實際EPS為-0.13美元,小幅好於預期的-0.13美元。展望未來,市場目前預計2026年Q3 EPS為-0.12美元,顯示分析師預期公司虧損水平較此前幾個季度繼續改善。
華爾街大行如何睇?
最新一個月共有18位分析師給出評級,其中特別看多的強買1位,買入5位,持有8位,跑輸大市2位,賣出2位。
平均目標價為11.37美元。
最低目標價為5.00美元。
最高目標價為20.00美元。
截至10月21日發稿,該公司股價為5.58美元,較平均目標價有約103.76%的上行空間。
近期大行觀點整體偏謹慎,雖然仍有部分機構維持買入評級,但下調評級的動作增多,反映市場對公司短期表現與估值承壓有所擔憂。
Barclays於2026年10月20日將評級從Equal-Weight下調至Underweight,態度轉弱。
UBS於2026年9月11日將評級從Neutral下調至Sell,顯示其對后市判斷更趨保守。
B. Riley Securities於2026年8月14日維持Buy評級,繼續看好公司表現。
RBC Capital於2026年8月11日維持Sector Perform評級,態度偏中性。
Canaccord Genuity於2026年8月6日維持Buy評級,延續積極看法。
Citigroup於2026年8月6日維持Sell評級,持續保持謹慎立場。
整體來看,機構對NuScale Power長期基本面的看法分歧較大,短期評級則明顯偏謹慎,部分投行擔憂公司兑現增長預期的節奏與風險。
總結
NuScale Power此次財報前,市場預期2026年Q3營收為383.00萬美元,同比明顯下滑,但全年營收仍預計達到2402.00萬美元。盈利方面,Q3 EPS預期為-0.12美元,較去年同期大幅改善,全年虧損也有望收窄。結合歷史表現,公司此前曾連續出現大幅低於預期的情況,但最近兩個季度已逐步趨於穩定。當前市場關注點主要集中在公司能否兑現后續收入放量、虧損改善是否可持續,以及管理層對2027年營收大幅增長預期的指引是否足夠有説服力。
財報交易温馨提醒
- 如何理解營收和每股收益(EPS)在財報交易中的價值?
營業收入是企業創造利潤的基礎,也是衡量企業規模與產銷銜接的關鍵依據。相比利潤可被折舊、費用資本化等修飾,營收需真實訂單與現金流支撐,是判斷企業生命力的基礎指標。
EPS則反映普通股股東每持有一股享有的淨利潤,是綜合獲利能力指標,被廣泛用於公司業績比較。長期看,穩步上升的EPS往往推高股價,持續下滑則拖累估值。
- 理解財報「預期差」的三層結構
財報交易本質是對「市場預期」與「實際業績」差距的博弈,需注意:
數字預期差:資金在交易層面往往領先於賣方機構預期;若財報前股價已大漲,即便財報超機構共識,股價也可能不漲反跌。
敍事預期差:管理層對未來指引比過去數字更重要,增速見頂或指引模糊易致下跌(如英偉達26年多次超預期財報后反而走弱)。
倉位預期差:財報前倉位已擁擠,形成超買趨勢時,「超預期」反成兑現利潤窗口;反之亦然。
- 注意事項
大多數企業使用自然年覈算財報,但部分美股企業(例如蘋果、英偉達、阿里等)會自定義財年,因此其財報季度時間與自然季度會有錯位現象。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
衝刺人類史上最大IPO!Anthropic營收五季狂飆30倍,數千億美元算力盛宴開啟,誰在悶聲賺大錢?

美股前瞻 | 伊朗釋放和平信號!期指轉漲油價回落;SK海力士盤前升逾3%,將於盤后放榜!
10月27日外盤頭條:巴西股市暴跌 特朗普質疑盧拉勝選 蘋果承認少量iPhoneDuo內屏裂紋 Anthropic遞表
iPhone Duo開售不久即被曝內屏出現裂紋 蘋果承認少量設備受影響
從伊朗戰爭、政府腐敗到人工智能 美國中期選舉九大議題角力激烈
馬斯克警示新雲廠商:它們將迎來 「孔雀魚式消亡」
Anthropic公開遞交納斯達克IPO申請:上半年淨虧損807億美元
期權交易指南 | 存儲股被錯殺?閃迪財報日將迎13%大波動;中金喊話增配黃金對衝AI風險


