熱門資訊> 正文
港股收評:恆指失守24000點!科網、黃金股齊挫,醫藥股逆勢活躍
2026-10-20 17:16
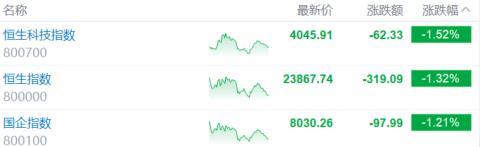
10月20日,三大指數全線走低,恆生科技指數午后一度大跌至2%跌幅較為明顯,並刷新了近期調整新低。
截止收盤,恆生科技指數跌1.52%,恆生指數、國企指數分別下跌1.32%及1.21%,恆指再度失守24000點大關。
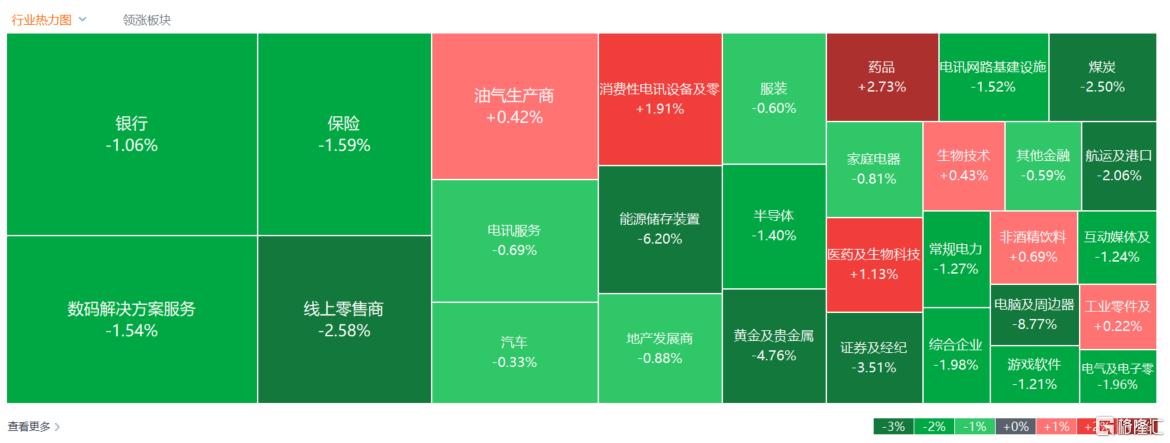
具體盤面上,大型科網股多數下跌,黃金股帶領有色金屬股齊挫;鋰電池龍頭寧德時代繼續大跌6.58%,並且刷新階段新低!中資券商股午后跌幅加大,英資銀行股下挫,渣打集團跌超4%。
另一方面,生物醫藥股普遍活躍,創新葯概念股方向領銜上漲;機器人概念股全天活躍,影視股、稀土概念股、乳製品股、茶飲料股多數上漲。
具體來看:
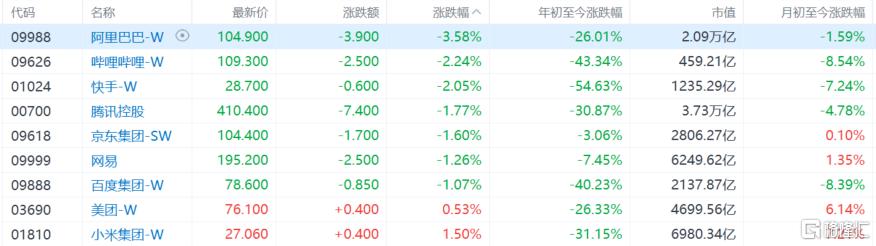
大型科技股多數收跌,阿里巴巴跌3.58%,騰訊跌1.77%,京東跌1.6%,百度跌1%,美團、小米逆勢上漲。
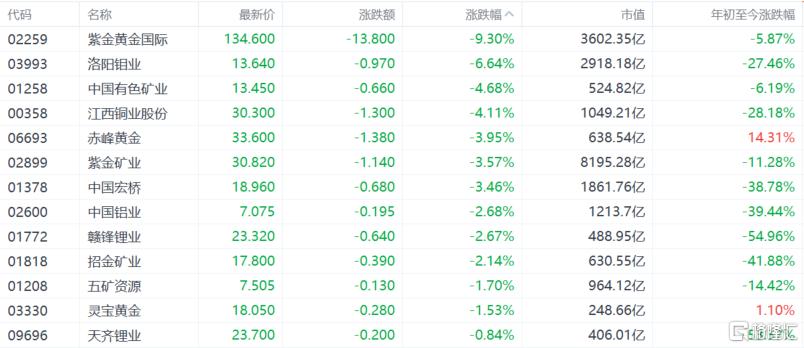
黃金、有色金屬股跌幅居前,資金黃金國際跌超9%,洛陽鉬業跌超6%,中國有色礦業、江西銅業股份跌超4%。大信證券指出,美國長期國債替代需求可能長期存在,但近期流動性環境未必有利於資金持續流入黃金。該機構還預計,明年金礦供應周期可能與較高政策利率疊加,限制價格上行空間。
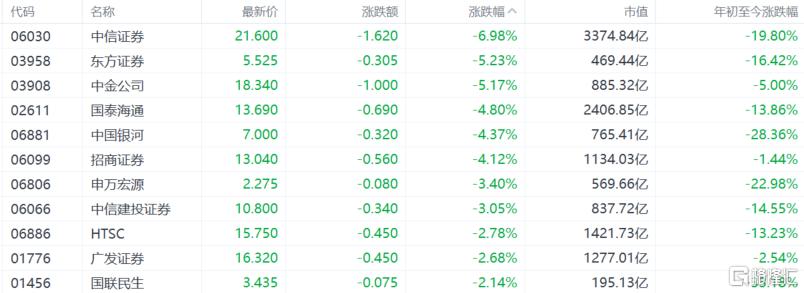
中資券商股下挫,中信證券跌近7%,東方證券、中金公司得超5%,國泰海通、中國銀河、招商證券跌超4%。申萬宏源非銀團隊研報指出,市場擔憂盈利持續性、行業盈利彈性回落,疊加部分券商再融資計劃帶來的ROE攤薄預期,是壓制估值修復的三大核心因素。更深層來看,市場仍以傳統「強周期」視角看待券商板塊,對行業向財富管理、機構業務轉型帶來的盈利穩定性提升,尚未形成充分定價。
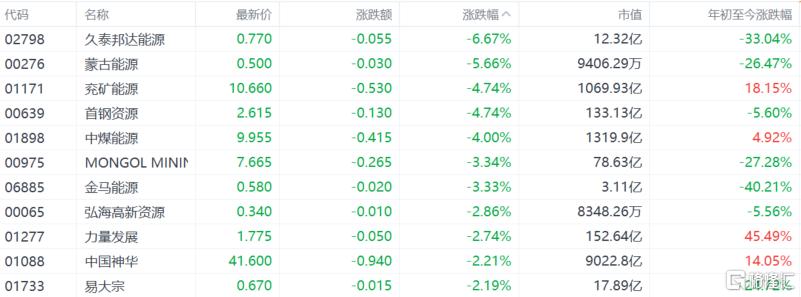
煤炭股走低,兗礦能源、首鋼資源、中煤能源跌超4%,力量發展跌超2%。華泰證券研報表示,中東衝突時間持續超預期,能源定價重塑有望帶來煤炭及風光儲板塊的結構性機會。衝突延續至10月,9月以來布倫特原油價格重回100美元/桶上方,歐洲天然氣庫存降至十年低位。供給擾動、需求走弱與能源政策調整交織,預計短期價格強度排序為天然氣>海外電價>煤炭>原油>國內電價;中長期氣、煤、電價格共振,有望支撐煤炭價值重估並提升風光儲經濟性。
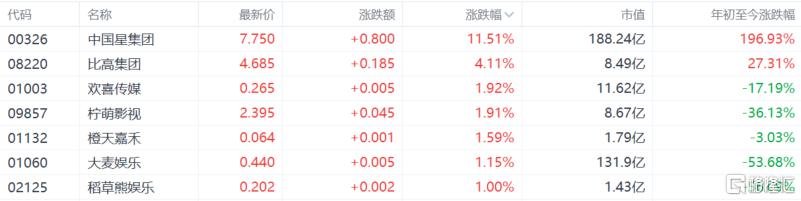
影視股漲幅居前,中國星集團漲超11%,比高集團漲超4%,歡喜傳媒、檸萌影視等收漲。光大證券研報認為,AI影視板塊近期行情由產業事件與底層模型能力共振驅動,即博納影業首部AI院線長片定檔上映,疊加GPT-6Astra多模態能力突破,市場開始重新定價AI從短劇走向中長片的商業化空間。2027年將是AI影視工業化落地、長內容批量試產的關鍵年份,市場規模擴容主要來自AI長劇、AI院線電影兩大新增賽道,技術迭代為核心變量。
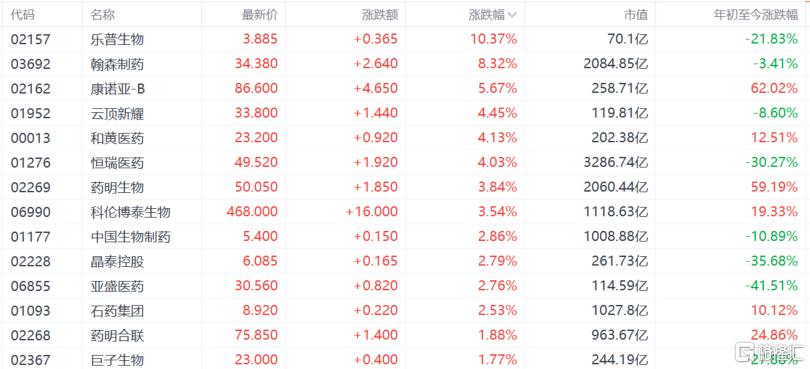
生物醫藥、創新葯股上漲,樂普生物漲超10%,漢森製藥漲超8%,雲頂新耀、恆瑞醫藥漲超4%,藥明生物漲超3%。消息面上,2026年歐洲腫瘤內科學會年會(ESMO)將於10月23日至27日在馬德里舉行,本屆29項中國創新葯研究入選最新突破性摘要(LBA)、佔全部LBA約三分之一,其中5項躋身主席研討會。招商證券認為,關注ESMO數據催化與三季報行情,看好創新葯產業鏈與業績兑現方向。
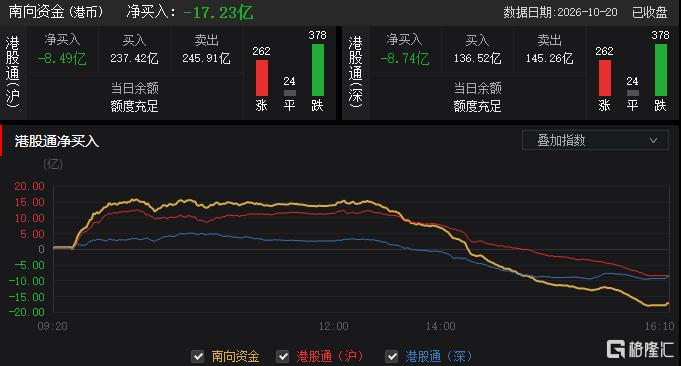
今日,南向資金淨賣出17.23億港元,其中港股通(滬)淨賣出8.49億港元,港股通(深)淨賣出8.47億港元。
展望后市,東吳證券指出,當前恆科點位基本面支撐不強,反彈力度或有限,配置建議偏防禦,關注低波紅利與全球出海企業。
中金也指出,短期市場「逆風」較強,配置建議重回啞鈴型結構,關注高股息資產。在海外宏觀擾動及市場震盪周期中,紅利資產憑藉其防禦屬性與確定性,成爲了資金避險的重要方向。
推薦文章
美股前瞻 | SpaceX、奈飛盤后將公佈財報!存儲再遭拋售,SK海力士跌近5%,高盛指對衝基金正減持科技股!

OpenAI、DeepSeek盯上具身智能!黃仁勛GTC與特斯拉財報有望接棒「點火」,港股機器人賽道拐點已至?
華盛早報 | AI硬件大反攻!存儲、半導體強勢反彈,閃迪大漲逾5%;英偉達GTC大會今日正式啟幕;寧德時代今日放榜
美股前瞻 | 存儲、半導體大反攻!三倍做多半導體ETF升近10%;大摩:美股回調臨近尾聲,準備佈局風險資產!
英偉達GTC大會重磅來襲!從賣GPU到賣「AI工廠」,四大看點搶先看,黃仁勛能否再度點燃市場熱情?
財報前瞻 | 股價能否衝擊新高?Meta Q3業績重磅來襲!Muse商業化或成股價反攻關鍵
華盛早報 | 美股三大期指集體拉昇!俄柴油將在合同簽署后20天內抵美;金融街論壇年會今日開幕,港股今日休市一日
港股周報 | AI交易遭重錘!恆科跌逾2%逼近4100點,硬件股全線重挫;韓股掀「救市」風暴,海力士槓桿ETF暴跌逾45%;Q3財報有驚喜?美團逆勢漲近6%


