熱門資訊> 正文
國恩科技(02768):盈喜落地+跨界承壓 商譽與現金流雙考待解
2026-10-16 18:59
10月13日至14日,國恩科技(02768)遭遇資金「壓力」:港股國恩科技兩日累計跌幅接近45%,A股國恩股份連續兩日跌停。與股價劇烈下挫形成鮮明對照的是,公司10月14日晚間披露的前三季報預告顯示,歸母淨利潤預計達9.5億至11億元,同比增長54.45%至78.84%,主業改性塑料與複合材料高增兑現。
智通財經APP認為,市場恐慌並非無的放矢。股價異動直接觸發於公司10月12日公告的15.04億元現金收購四川中氟能80%股權事項——標的評估增值率超200%,且正捲入商業祕密訴訟;與此同時,公司還面臨大額現金支付壓力及算力業務擔保風險。
在業績基本面穩健向好的背景下,這場「跨界」豪賭究竟是對半導體材料國產替代窗口的精準卡位,還是重資產擴張周期下的一次激進冒險?
高溢價併購下的現金流壓力測試
根據智通財經APP瞭解,國恩科技此次以15.04億元現金收購四川中氟能80%股權,交易結構本身即構成對資產負債表的一次壓力測試。
根據公告,本次交易採用收益法評估,標的公司股東全部權益評估值約18.83億元,較賬面淨資產約6.28億元增值約12.56億元,增值率200.07%,收購完成后將在合併報表中形成較大商譽。更關鍵的是,這是一筆全額現金交易:首期1.1億元、二期7.924億元、三期6.016億元需在協議生效及交割后短期內集中支付,直接消耗公司可自由支配貨幣資金。
問題在於,國恩科技當前的現金流狀況並不寬裕。截至2026年一季度末,公司貨幣資金約40.06億元,經營活動產生的現金流量淨額為1.32億元,同比下降28.94%。按同期流動負債約77.36億元測算,貨幣資金/流動負債約為51.94%,經營活動現金流量淨額/流動負債約為1.71%,短期流動性安全邊際偏弱。
在此背景下,15億元現金流出疊加公司PEEK項目、航空亞克力玻璃項目、國恩化學(東明)試車調試等多個資本開支項目后續仍需近10億元投入,以及算力業務最高150億元的擔保額度,公司流動性安全邊際被顯著壓縮。雖然交易設置了業績承諾(2026—2028年累計淨利潤不低於4億元)及雙倍現金補償條款,但市場對於跨界併購的業績兑現能力天然存疑——中氟能2025年淨利潤僅7121萬元,要在2026年實現1.1億元淨利潤,意味着業績近乎翻倍,增長斜率陡峭。一旦未來業績不及預期,商譽減值將直接衝擊利潤表,形成「高溢價買入—業績不達標—商譽減值」的負向循環。
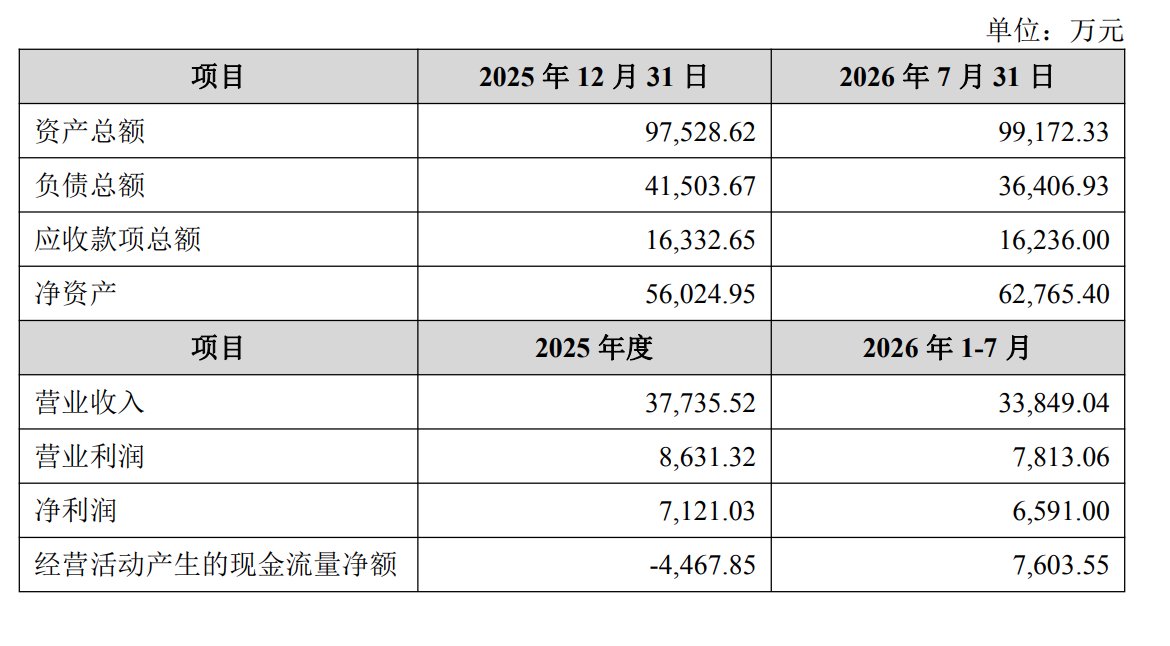
盈喜與隱憂的錯位:賬面利潤亮眼 自由現金流預期承壓
10月14日晚披露的前三季報預告顯示,國恩科技歸母淨利潤預計達9.5億至11億元,同比增長54.45%至78.84%,主業改性塑料與複合材料的高增確鑿無疑。盈喜一出,15日該股股價應聲而漲,盤中一度漲超18%,不過后續回落至收盤價29.48,漲幅9.84%。市場擔憂的點在於:主業辛苦賺來的利潤,將被用於溢價收購尚存不確定性的新資產,未來ROE存在被攤薄的風險。
從賽道維度看,電子特氣確實具備「國產替代+AI驅動」的長期敍事——全球六氟化鎢供給因日韓產能退出而收縮,價格大幅上行,行業景氣度提升。據TECHCET數據,全球六氟化鎢需求量已從2020年的約4500噸增長至2025年的近9000噸,五年近乎翻倍;Business Research Insights預測,2026年全球六氟化鎢市場規模約7.4億美元,到2035年有望攀升至34.5億美元,期間複合年增長率約19%。與此同時,中國電子特氣整體市場規模預計2030年將突破420億元,年均增速顯著高於全球平均水平。
供給端,全球供應鏈正在經歷結構性重塑。六氟化鎢的核心原料高純鎢粉佔生產成本60%-70%,而中國掌控全球逾80%的鎢資源。隨着國內對鎢相關物項出口管制趨嚴,日本關東電化、中央硝子兩家合計佔全球約25%產能的頭部廠商因原料斷供,已於2026年7月起永久停產,全球形成約2000噸/年的供給缺口。供需錯配之下,2026年六氟化鎢價格大幅上行,5N級產品報價較年初漲幅超100%,6N級現貨報價一度達220萬-300萬元/噸,7N級長協價更是突破330萬元/噸。
在這一歷史性窗口期,行業正從「海外壟斷」走向「國產主導」,具備技術儲備和產能先發優勢的企業將充分享受量價齊升的紅利。中氟能規劃900噸/年六氟化鎢項目,目前100噸/年中試裝置正在推進,正是卡位這一稀缺賽道的關鍵佈局。儘管從工藝驗證到客户導入仍需時間,但站在行業供需格局反轉的起點,這一前瞻性卡位有望為國恩股份打開從傳統新材料向半導體核心耗材進階的第二增長曲線。
不過,電子特氣行業正迎來國內企業的擴產潮,競爭加劇背景下新進入者的盈利持續性存疑。中船特氣現有六氟化鎢產能2000噸/年,2026年上半年淨利潤同比增長95.63%;昊華科技、中巨芯、和遠氣體等也在積極推進產能擴建與客户認證。
換言之,國恩科技的業績利好是「過去時」——由成熟主業貢獻;而市場定價的是「將來時」——對自由現金流惡化、ROE攤薄、跨界整合風險的擔憂壓倒了賬面利潤的吸引力。國恩科技此次跨界豪賭,究竟是對半導體材料國產替代窗口的精準卡位,還是重資產擴張周期下的一次激進冒險,仍需時間和業績來驗證。
推薦文章
美股前瞻 | Roadster震撼市場!特斯拉盤前一度大漲逾5%;CoreWeave獲黃仁勛力挺!但創始人已套現33億美元

港股概念追蹤 | 蘋果智能在華獲批!庫克稱10月底推測試版,關注果鏈投資機遇(附概念股)
華盛早報 | 科技股絕境反擊!黃仁勛力挺雲服務商CoreWeave;存儲「龍頭」江波龍Q3淨利環比回落超三成
估值降低至1.5萬億美元?Anthropic上市又有新傳言,美政府官員呼籲暫緩IPO
美股前瞻 | SK海力士勢創「九連跌」!市值或失守萬億美元?蘋果智能接入阿里千問大模型,10月底將測試!
港股概念追蹤 | ABF載板供需缺口巨大 國產替代有望加速(附概念股)
CoreWeave股價大跌,債券收益率逼近15%,市場擔憂AI領域舉債過度
華盛早報 | 美芯片股深V反彈!美聯儲「三把手」料2027年無需加息;騰訊擬發債淨籌約57億美元擴張AI投資


