熱門資訊> 正文
核心單品銷售再獲業績驗證,傳奇生物(LEGN.US)何時扭轉股價「短強中弱」結構
2026-10-15 22:06
- 傳奇生物(LEGN) 0
- 卡弗儲蓄(CARV) 0
- 強生(JNJ) 0
10月13日,強生披露其26Q3季度財報。報告期內,強生實現單季度營收254億美元,同比增長5.9%;其中,其與傳奇生物合作開發的BMCA CAR-T藥物CARVYKTI,Q3單季銷售額達7.10億美元,同比增長35.5%;該藥今年前三季度累計銷售額達19.64億美元,同比增長47.4%。
然而,上述強勁的銷售數據卻未帶來傳奇生物(LEGN.US)股價的顯著反彈。
智通財經APP觀察到,自今年7月28日以來,傳奇生物股價已在低位橫盤震盪近3個月,雖然在此次CARVYKTI銷售數據披露下在10月14日收漲6.49%,但最終收盤價19.04美元也僅僅只是回到了7月28日的原點。
探底后迎來反彈修復
在強生的這份財報中,CARVYKTI的美國銷售雖環比持平,但放眼整個BCMA CAR-T 賽道,BMS的同賽道產品Abecma在披露26Q1季度銷售額同比下滑21%至8100萬美元后,自26Q2起便不再單獨披露季度銷售數據,其產品競爭力承壓表現也側面反映出CARVYKTI作為賽道龍頭的領先優勢已進一步放大。
另外,強生還在財報中表示,截至今年6月底,CARVYKTI已在全球20余個國家和地區上市,由此為其在今年Q3季度帶來近6成的銷售增量,該藥的美國以外全球銷售額佔比,也從去年同期的24.4%提升至33.5%。而這也直接説明該藥的銷售地域結構出現一定優化,國際商業化正在為其提供更大的增長貢獻。
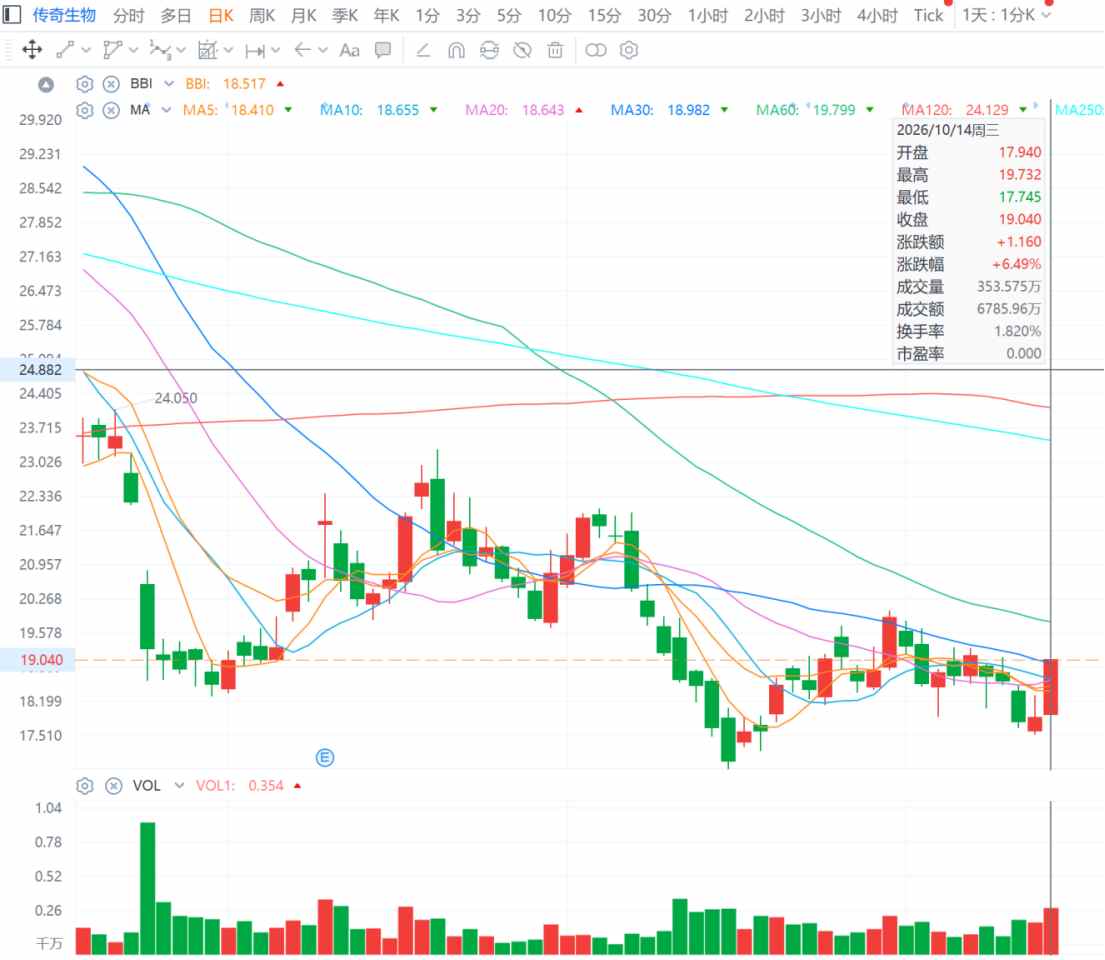
回到傳奇生物的盤面上,在強生披露Q3季報后,傳奇生物股價在10月14日出現了單日放量長陽走勢。與此同時,公司股價在當日同時站上站上5日、10日和20日均線,且出現了MACD和KDJ指標金叉。
尤其是在MACD指標上,此前在9月18日至10月12日近一個月內,傳奇生物股價雖然只是從17.61美元小幅回升至17.80美元,但MACD的DIF指標卻從-1.08大幅抬升至-0.39位置,預示着短線空頭動能出現顯著衰減。而公司股價在10月14日的放量長陽則是對這一底背離的技術確認。此時,傳奇生物股價在日線級別的短線轉強已十分明確。
量能表現方面,10月14日,傳奇生物單日成交量達到353.58萬股,達到此前公司近20日均量的1.61倍;OBV指標首次站上自身10日均線,這也是9月恐慌以來公司股價首次出現短線資金面與技術面的共振。
不過,消息面刺激下的單日資金迴流仍難以支撐傳奇生物股價后續的趨勢反轉。
回到盤面上,傳奇生物在10月14日K線顯示出明顯的高位上影線且上影線長度對應約3.86%的股價振幅。這也就意味着,傳奇生物在當日盤中衝上19.73美元高點時,場內賣盤幾乎在約4%的振幅內便完成了超300萬股的換手,且其中相當一部分是高位賣出而非單邊建倉。而當日上影線佔傳奇生物股價全日振幅的比重達到34.8%,也從側面顯示其在20美元壓力帶或存在機構級的集中拋壓。
另一方面,雖然前文提到,公司股價在14日出現明顯的日線轉強,但從多周期角度來看,此時傳奇生物股價周線級別的MACD指標仍在零軸下方,對應周線RSI還停留在32的超賣區,而ADX動量指標則在17.6的"無趨勢"區間,由此形成當前公司股價"短強中弱"結構,因此難以支撐現階段的趨勢反轉邏輯。
市場在等「第二增長曲線」還是「競品落地」?
隨着競品Abecma的銷量掉隊、CARVYKTI自身的治療線數不斷前移及長期療效繼續積累,該品種的全球商業化邏輯已相當明晰。只是對於傳奇生物來説,市場壓低估值的理由卻已不是CARVYKTI的產銷情況,轉而擔心的是傳奇生物對該療法銷量的"權益比例、利潤率和長期獨佔性"。
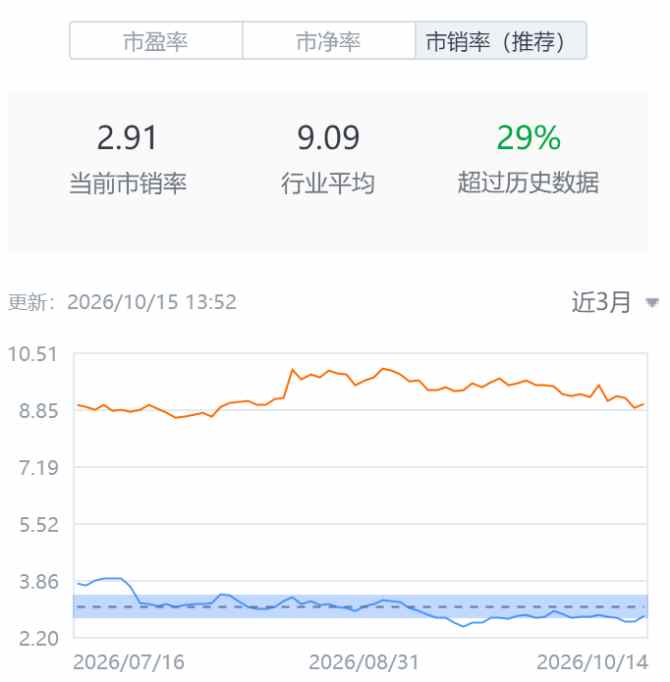
然后在多重結構性折價的基礎上對其給出了2.91倍PS估值,不僅顯著低於行業平均的9.09倍PS,也較其近3月平均PS估值低29%。
交銀國際在近期更新的研報中下調了CARVYKTI的銷售預測:其中對該療法的2026年銷售額從此前口徑下調7%至25.7億美元,而峰值銷售預測則下調3%至60億美元1。對此機構給出的理由是「隨着Carvykti門診治療場景增加(在整體治療中約佔60%),淨價折扣(gross-to-net)將顯著擴大」。
而在市場獨佔性方面,強生自有的Tecvayli + Darzalex組合和吉利德anito-cel對CARVYKTI市場獨佔性的潛在侵蝕顯然也是市場下調預期的重要原因。
智通財經APP瞭解到,強生高管在此前的電話會上曾表示:強生自有權益的雙抗組合 Tecvayli + Darzalex,在二線多發性骨髓瘤中具有「治癒潛力」(potential for cure)。市場對此的解讀為,在強生的多發性骨髓瘤二線市場版圖中, Tecvayli + Darzalex的組合與Carvykti處於同一地位,這明顯削弱了市場對於Carvykti獨佔地位的預期。
而另一款靶向BCMA的CAR-T品種吉利德anito-cel,其針對四線復發/難治多發性骨髓瘤的上市申請目前已獲FDA受理,且其PDUFA審評截止日為今年12月23日。若該品種順利獲批,BCMA CAR-T全球賽道將正式形成 CARVYKTI、Abecma、anito-cel 三強競爭格局。而此前機構預測anito-cel四線MM峰值銷售約16億美元,若拓展至二線治療峰值可達38億美元。
當CARVYKTI的銷量預期難以滿足市場對傳奇生物的估值需求,「新故事」就將成為一個「必需品」。而這個新故事或許是此前帶動公司股價大幅反彈的in vivo CAR-T。
今年4月20日,禮來宣佈以最高70億美元總對價收購Kelonia,買下這家公司的核心技術——iGPS,一種基於改造過的慢病毒載體的in vivo CAR-T平臺。利好刺激下,傳奇生物股價當日直接拉昇18.42%;6月2日,當傳奇生物宣佈將在EHA年會上以最新突破口頭匯報形式首次公佈其在研的體內CD19/CD20雙靶向CAR-T細胞療法LB2501初步臨牀數據后,公司股價更是單日大漲42.22%。
實際上,此次只是LB2501的早期臨牀數據披露,但這一舉打破了市場對傳奇生物僅靠Carvykti大單品撐起估值的刻板印象,由此引發了市場對其后續的價值重估。而在市場定價極度悲觀的當下,若后續能披露更多關於新管線的數據,或許會讓傳奇生物打開一個不錯的估值修復窗口期。
推薦文章
財報前瞻 | 股價反彈20%!特斯拉Q3淨利料降13%,「飛天」Roadster驚艷首秀,馬斯克能否再放大招?

華盛早報 | 美股三大期指集體拉昇!俄柴油將在合同簽署后20天內抵美;金融街論壇年會今日開幕,港股今日休市一日
港股周報 | AI交易遭重錘!恆科跌逾2%逼近4100點,硬件股全線重挫;韓股掀「救市」風暴,海力士槓桿ETF暴跌逾45%;Q3財報有驚喜?美團逆勢漲近6%
一周財經日曆 | 寧德時代、SpaceX、特斯拉、Meta!重磅財報接踵而至;英偉達GTC大會成AI交易「大考」
美股前瞻 | Roadster震撼市場!特斯拉盤前一度大漲逾5%;CoreWeave獲黃仁勛力挺!但創始人已套現33億美元
財報前瞻 | 股價能否衝擊新高?Meta Q3業績重磅來襲!Muse商業化或成股價反攻關鍵
港股概念追蹤 | 蘋果智能在華獲批!庫克稱10月底推測試版,關注果鏈投資機遇(附概念股)
估值降低至1.5萬億美元?Anthropic上市又有新傳言,美政府官員呼籲暫緩IPO


