熱門資訊> 正文
花旗警示2027年全球股市盈利「減速+集中」雙風險,給出板塊配置指南
2026-10-15 19:55
智通財經APP獲悉,花旗研究部 10 月 15 日發佈全球股票策略報告《應對盈利風險:減速與集中度》,由 David Groman、Beata M Manthey 與 Nikhil N Jadhav 三位策略師署名。報告的判斷是:2027 年全球盈利仍將強勁擴張,但市場要同時跨過兩道坎——盈利增速較今年回落約 20 個百分點,以及科技板塊將貢獻前所未有的盈利增量份額。儘管風險抬升,花旗依然維持「盈利驅動的全球股市上行」這一判斷,只是建議在未來數月的配置上向質量與部分防禦性資產傾斜。
需要説明的是,這是一份盈利結構與歷史類比研究,不是點位預測報告,也不含任何個股評級與目標價。花旗的點位目標出自其 10 月 4 日發佈的季度策略報告《韌性還是自滿?》:MSCI ACWI 2026 年底目標 1440 點、標普 500 年底目標 8100 點。
兩個數字擺在一起:+35% 的高基數,與約 20 個百分點的回落
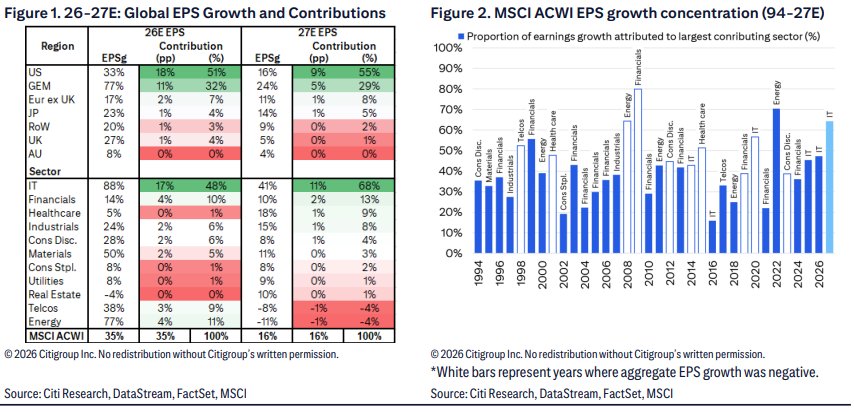
今年全球每股盈利(EPS)預計增長 +35%,AI 基礎設施建設是核心引擎,帶動科技板塊、新興市場與美國股市盈利大幅擴張。花旗特別指出,今年的盈利強度廣度罕見——除房地產外,所有主要區域與全球板塊的 EPS 都在增長。
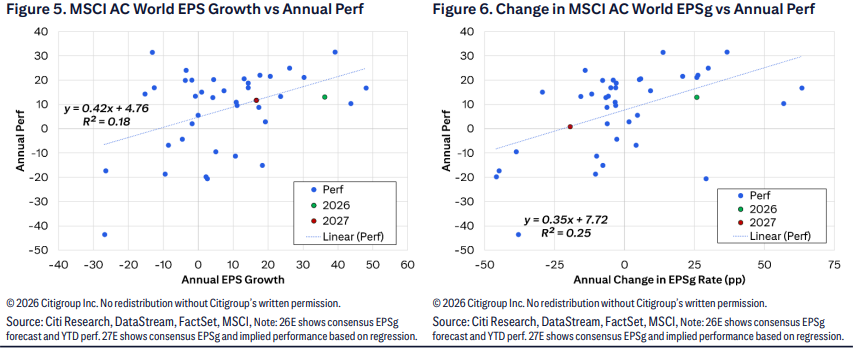
明年一致預期為 +16%,各區域增速差異收斂,仍顯著高於趨勢水平。但問題出在變化幅度上:約 20 個百分點的減速,在花旗可追溯至 1980 年代中期的樣本中屬於最大的幾次之一。報告給出的分位數對照很能説明問題——16% 的增速水平處在約第 71 百分位(偏高),而 -20pp 的增速變化處在約第 13 百分位(遠低於歷史均值)。換句話説,絕對水平並不差,差的是「加速度」。
兩套簡單的迴歸給出了彼此打架的信號:按增速水平推算,16% 對應全球股指約 +10% 的漲幅(今年的 +35% 對應約 +20%,與年初至今的實際表現接近);但按增速變化推算,約 20pp 的減速則對應股指基本走平。
歷史怎麼説:平均漲 4%,中位數漲 10%,但有四年跌了 15%
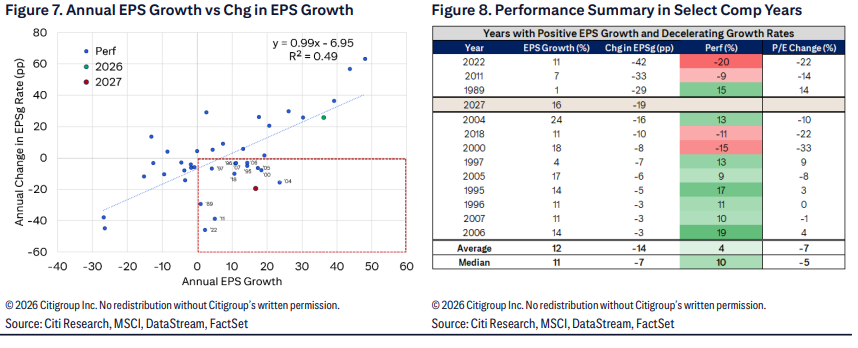
花旗因此轉向歷史類比,篩選出「正增長但減速」的年份(與 2027 年的情形可比)。結論是:MSCI ACWI在這類年份平均上漲約 4%、中位數上漲約 10%、上漲概率 67%——均值明顯被少數急跌年份拉低。
四個關鍵的反面樣本是 2022、2011、2018 和 2000 年:即便盈利仍在正增長,市場仍下跌約 15%。花旗提示其中兩個尤其值得對照——2022 年對應俄烏衝突引發的大宗商品供應衝擊,可類比當下的地緣風險;2000 年則標記了 TMT 泡沫的頂部,與 1990 年代的互聯網建設、當下的 AI 資本開支熱潮形成平行關係。
回報分解的結果指向一個明確的結論:在這類年份里,盈利本身是回報的主要來源,貢獻約 10 個百分點;估值倍數平均收縮——但擴張並非不可能,約 30% 的年份出現了重估(1997、2006)。花旗還專門迴應了「殺估值是否等於見頂」:1994 年盈利增長吸收了估值壓縮、1995 年盈利放緩仍錄得上漲;2004—2005 年的殺估值伴隨雙位數回報並延續至 2007 年;而 2000、2008 年的大幅壓縮是與下跌同步發生,而非提前預警。殺估值本身不構成一致的擇時信號。
第二個風險:2027 年或成有記錄以來第二「窄」的盈利年
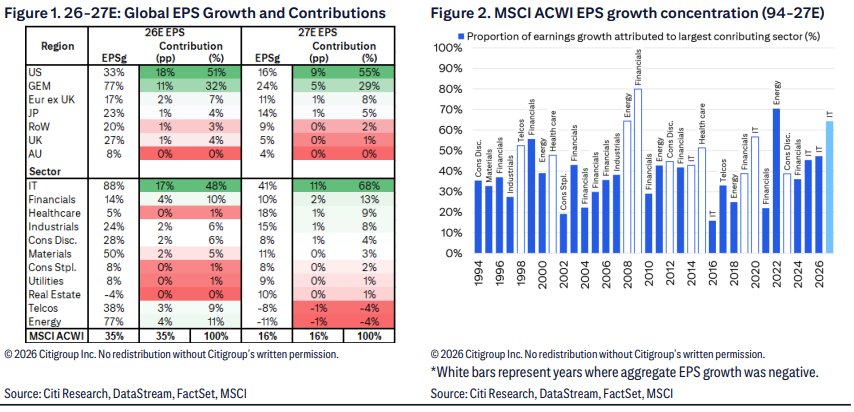
長期來看,30 余年間單一最大貢獻板塊通常貢獻全球 EPS 增量的約 40%(僅統計正貢獻年份中的上漲年份)。而科技板塊今年貢獻了約一半,明年將升至約七成(美國市場約 80%)。這將使 2027 年成為有記錄以來第二集中的正增長年份——只有 2022 年的能源板塊貢獻更高。
不過花旗強調,集中度與整體市場表現之間並無明確關係:把最大貢獻板塊佔比與 MSCI ACWI年度表現放在一起做散點,看不出規律。真正有規律的是板塊自身的行為——貢獻超常份額的板塊傾向於在當年跑贏,但次年相對錶現趨於走平:高度集中年份之后,原主導板塊在次年上半年多為橫盤,之后才略有跑贏。
這里有一條最值得做文章的今昔對照:報告指出,TMT 板塊對盈利增量的貢獻在 1998 年見頂,1999、2000 年反而只有約 20%,説明當時板塊的超額收益主要來自估值重估而非盈利。換言之,本輪科技股的盈利貢獻是實打實的,與互聯網泡沫后期性質不同。
配置結論:增持科技,防禦里只挑醫療保健
基於以上,花旗維持全球科技板塊超配(OW),理由是盈利增速與傳統估值倍數之間的權衡仍有吸引力,同時承認 AI 情緒將保持高波動。防禦板塊整體仍是中性至低配,但防禦內部醫療保健是其首選——美國、歐洲均為超配,這與歷史規律高度吻合。花旗的看多路徑延續到 2027 年年中,並明確是「由盈利增長驅動,而非估值擴張」。
報告還列出歷史規律中的風格與區域偏好:質量因子跑贏(上漲年、下跌年均如此);價值小幅跑贏成長(成長在下跌年明顯跑輸,均值被 2000、2022 拉低);防禦跑贏周期(下跌年尤為明顯);大小盤基本無差異;板塊上醫療保健與能源相對跑贏;區域上美國與歐洲平均跑贏,日本平均回報為負。需要提醒的是,日本這條是歷史類比層面的規律,而花旗在 10 月 4 日的季度報告中對日本仍維持超配,兩者分屬不同層面,不構成矛盾。
一個繞不開的反證:熊市清單亮至金融危機以來最高
花旗在報告末尾給出了最硬的一條反證。其「熊市清單」(Bear Market Checklist)覆蓋估值、槓桿、資本開支、IPO 活躍度等 18 項市場亢奮度指標,近期讀數升至 10.5/18,為金融危機以來的最高水平。目前仍在發出正面信號、也是花旗重點監測拐點的兩項,是投資級(IG)與高收益(HY)信用利差仍處相對偏緊水平。
盈利上修的持續性同樣被列為觀察項:歷史上盈利預期被持續上修是罕見現象,只出現在金融危機前夕與最近幾年。市場目前仍在為未來 12 個月計入相對樂觀的盈利結果(個位數百分比的上修),一旦上修節奏中斷,將是最需要警惕的信號。
市場背景:AI 交易剛經歷一輪重定價
這份報告落地的時點頗為微妙。周三,芯片科技股集體下跌。博通 CEO 陳福陽(Hock Tan)把流入 AI 板塊的部分資金比作「賭場賭博」。巴克萊私人銀行首席市場策略師 Julien Lafargue 當時表示,市場越來越意識到芯片行業「終究是周期性行業」,競爭加劇的時間表可能提前到明年。通脹數據進一步加壓。美國 9 月 CPI 同比升 3.7%(8 月為 3.4%),高於預期的 3.6%;核心 CPI 同比升 2.6%,高於預期的 2.5%。利率期貨對本月加息的定價較數據公佈前上升。
花旗自家在 10 月 4 日的季度報告中對這一環境的表述是:美聯儲首次加息「通常會讓市場震盪,但鮮少終結牛市」,只要經濟增長保持韌性,長端利率上升的影響仍在可承受範圍內;策略上建議採取周期股與成長股並重的槓鈴策略。
推薦文章
港股周報 | AI交易遭重錘!恆科跌逾2%逼近4100點,硬件股全線重挫;韓股掀「救市」風暴,海力士槓桿ETF暴跌逾45%;Q3財報有驚喜?美團逆勢漲近6%

一周財經日曆 | 寧德時代、SpaceX、特斯拉、Meta!重磅財報接踵而至;中國將公佈第三季GDP數據,港股下周一休市一日
財報前瞻 | 股價反彈20%!特斯拉Q3淨利料降13%,「飛天」Roadster驚艷首秀,馬斯克能否再放大招?
美股前瞻 | Roadster震撼市場!特斯拉盤前一度大漲逾5%;CoreWeave獲黃仁勛力挺!但創始人已套現33億美元
財報前瞻 | 股價能否衝擊新高?Meta Q3業績重磅來襲!Muse商業化或成股價反攻關鍵
港股概念追蹤 | 蘋果智能在華獲批!庫克稱10月底推測試版,關注果鏈投資機遇(附概念股)
估值降低至1.5萬億美元?Anthropic上市又有新傳言,美政府官員呼籲暫緩IPO
華盛早報 | 美芯片股深V反彈!美聯儲「三把手」料2027年無需加息;騰訊擬發債淨籌約57億美元擴張AI投資


