熱門資訊> 正文
美股前瞻 | 三大股指期貨漲跌不一 AI股延續跌勢 美國9月PPI、零售即將揭曉
2026-10-15 19:14
盤前市場動向
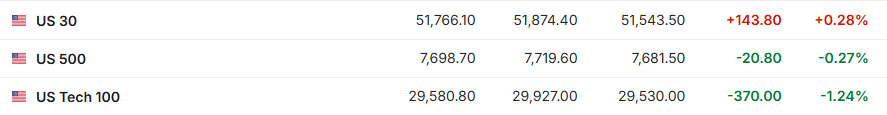
1. 10月15日(周四)美股盤前,美股三大股指期貨漲跌不一。截至發稿,道指期貨漲0.28%,標普500指數期貨跌0.27%,納指期貨跌1.24%。
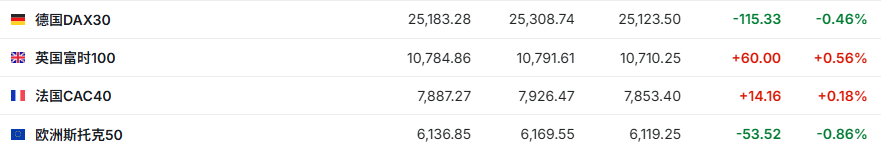
2. 截至發稿,德國DAX指數跌0.46%,英國富時100指數漲0.56%,法國CAC40指數漲0.18%,歐洲斯托克50指數跌0.86%。
3. 截至發稿,WTI原油漲0.15%,報95.23美元/桶。布倫特原油跌1.31%,報104.67美元/桶。

市場消息
美國9月PPI即將揭曉:柴油價格暴漲的通脹衝擊遠未結束。美國9月生產者價格指數(PPI)將於北京時間周四20:30公佈。這份數據將成為市場在11月中期選舉前評估柴油價格飆升及其通脹影響的重要參考。8月柴油價格已出現大幅上漲,而燃料成本從生產、運輸環節傳導至消費者端通常存在時間差,企業端的價格壓力可能仍在積累。柴油價格的變化更多體現在PPI中,而非立即出現在CPI中。生產者價格數據可以為消費者價格的未來走勢提供早期線索,但此前的PPI尚未完全反映柴油漲價的全部影響。他預計,9月和10月相關數據的同比讀數可能明顯走高。這也是周四PPI受到關注的原因:市場不僅要看整體指數,還需要判斷柴油成本上漲是否開始更廣泛地影響生產者售價。
美聯儲10月按兵不動再添一票:戴利稱有足夠時間做正確決定。舊金山聯儲主席瑪麗·戴利表示,美聯儲可能需要進一步上調短期利率以遏制過高的通脹,但她暗示,在美聯儲10月的會議上沒有必要這樣做。戴利在接受採訪時表示:「我們更有可能需要進一步調整,但就我而言,這些調整的時機仍是我們正在斟酌的問題,」「我並不覺得迫切需要在信息有限的情況下做決定。我認為我們有所需的時間。」對於周三公佈的美國9月CPI數據,她表示,儘管最初的反應「強烈」——利率期貨交易員迅速押注美聯儲10月加息——但投資者在剖析數據后「平靜下來」。汽油價格上漲推動了整體漲幅,而基礎通脹雖仍具粘性,但並未急劇上行。
最早預判9月加息的「神算子」改口:美聯儲12月可能直接上50個基點。一位最早預判出美聯儲最近一次加息的預測人士如今表示,12 月可能祭出幅度更大、達50個基點的加息。Prestige Economics 總裁傑森·申克表示,他認為美聯儲不太可能在本月會議上加息。相反,他認為美聯儲可能會讓 9 月的加息行動「先喘口氣」,之后再在 12 月可能進行更大幅度的加息。申克表示,「到 12 月時,如果 9 月加息之后,通脹還沒有以更有意義的方式得到遏制,他們可能會選擇加息 50 個基點而不是 25 個基點,咬下更大一口。」此外,申克認為,美聯儲在 10 月會議上不會獲得足夠的信息來再次行動,因為周三公佈的數據中有很大一部分是在美聯儲 9 月加息之前收集的,「我認為,數據點不夠,不足以讓他們具備可能需要的那種信心」。
BTIG:通脹超預期美債收益率卻「漲不動」,「利率與納指同跌」或成最痛的交易。美國投行 BTIG 表示,在通脹數據高於預期之后,債券市場呈現出的典型"消息失靈"(news failure),確認美國國債收益率(SHY、TLT、IEF)已經觸及戰術性頂部。這一變化為股票市場埋下了一筆極具反向意味的陷阱交易——「利率下行、納斯達克反而下跌」。克林斯基警告,真正讓人痛苦的交易方向恰恰相反——利率與科技股同步下跌。對投資者而言,這意味着此前"押注降息、買入科技股"的單邊邏輯,可能正在被一種新的組合取代:收益率回落不再等同於風險偏好回升,而更像是對增長與盈利預期的重新定價。
「大空頭」伯里再發美股警報:若「七巨頭」跟跌且債券收益率走低,華爾街恐迎「血色十月」。伯里提出了一種看跌的「血色十月」情景:如果「美股七巨頭」跟隨半導體股下跌,且債券收益率同步走低,那麼他對這一情景的判斷將更加堅定。美債收益率周三的下跌未能讓科技股受益。伯里指出,這一現象值得警惕。他表示:「儘管市場的普遍觀點是,收益率下降等於利好股票,但當前的痛苦交易仍然是利率下行、納斯達克指數下跌。」接下來需要觀察的是,半導體股的疲軟是否會蔓延至「美股七巨頭」。伯里表示:「我們已經看到半導體股與利率同步下跌,但如果最終看到‘美股七巨頭’也跟隨利率下跌,那麼這將進一步堅定我們對‘血色十月’的判斷。」
摩根大通警告:本輪科技股暴跌與7月截然不同!散户放棄抄底,逼空彈藥已枯竭。摩根大通最新研究報告指出,當前AI基礎設施股票的下跌環境明顯劣於去年7月的那輪調整,散户投資者迄今缺乏"逢低買入"行為,疊加回購流量懸崖、空頭倉位稀薄以及槓桿ETF規模偏高等多重不利因素,令本輪反彈的技術支撐基礎遠比上次脆弱。策略師Nikolaos Panigirtzoglou領銜的團隊在逐一比對資金流向、空頭倉位、ETF結構及企業回購等關鍵指標后得出結論:當前市場缺乏去年7月那輪調整后推動股價快速修復的多項關鍵催化劑。報告同時指出,儘管近期出現回調,周期性股票從倉位和資金流向角度來看並未進入超賣區間,這意味着下行風險仍然可觀,周期股的全面復甦需要債券收益率下行、強勁盈利以及勞動力市場企穩等多重條件共同配合。
個股消息
AI股拋售潮延續。周四美股盤前,截至發稿,芯片股普跌。SK海力士(SKHY.US)跌超7%、閃迪(SNDK.US)、西部數據(WDC.US)、希捷科技(STX.US)跌超5%,美光科技(MU.US)跌近5%,英特爾(INTC.US)跌超4%,AMD(AMD.US)跌超3%,高通(QCOM.US)、英偉達(NVDA.US)、博通(AVGO.US)均跌近2%。光通信股同樣受挫:AXT Inc(AXT.US)跌超7%,Credo Technology(CRDO.US)跌超6%,Coherent(COHR.US)跌超5%,邁威爾科技(MRVL.US)、Astera Labs(ALAB.US)、康寧(GLW.US)、Lumentum(LITE.US)均跌超4%。周三集中遭到拋售的AI基礎設施領域的股票盤前延續跌勢:CoreWeave(CRWV.US)跌近7%,Nebius(NBIS.US)跌超4%,甲骨文(ORCL.US)跌超2%,戴爾科技(DELL.US)跌超4%。
臺積電(TSM.US)Q3淨利同比增68.7%超預期!AI訂單蜂擁而至、2納米制程貢獻8%晶圓營收。在AI訂單持續湧入帶動下,臺積電Q3合併營收1.4942萬億新臺幣(467.2億美元),同比增長50.9%、環比增長17.6%,超出公司自身446億-458億美元的財測區間;歸母淨利7,630.6億新臺幣,同比增長68.7%、環比增長8.0%,連續第六個季度刷新單季紀錄,也是連續第11個季度的利潤增長;稀釋每股收益29.43新臺幣,高於約28.3新臺幣的市場預估。第四季度營收指引為523億-543億美元——中值較第三季度再增約14%,遠高於市場預估的503.5億美元。分製程看,最先進的2納米出貨佔第三季度晶圓銷售金額的8%(上季度為3%),3納米佔33%、5納米佔28%、7納米佔10%,先進製程(7納米及以下)合計佔79%——先進節點的量價齊升,是營收超預期的核心。截至發稿,臺積電周四美股盤前跌超2%。
移動網絡設備需求強勁!愛立信(ERIC.US)Q3盈利超預期,但零部件成本恐壓制明年毛利率。愛立信第三季度盈利超出分析師預期,主要受益於核心市場對移動網絡設備的需求強勁。不過,公司同時提示,零部件成本將在明年對毛利率構成壓力。財務數據顯示,愛立信第三季度GAAP每股收益為1.77瑞典克朗,比分析師預期高0.22瑞典克朗;營收為595億瑞典克朗,同比增長6%,比分析師預期高41.7億瑞典克朗。調整后毛利率為47.7%,上年同期為48.1%。調整后息税及攤銷前利潤(EBITA)為101億瑞典克朗(約10億美元),高於分析師平均預期的79.3億瑞典克朗。不過,該指標低於上年同期的158億瑞典克朗;調整后EBITA利潤率為17.0%,上年同期為28.1%。公司解釋稱,上年同期包含76億瑞典克朗資本利得,剔除該因素后,調整后EBITA實現增長。截至發稿,愛立信周四美股盤前漲近12%。
迟到兩年的AI:傳蘋果(AAPL.US)Apple Intelligence12月進軍中國市場,首批功能「縮水」前景存疑。多方知情人士透露,蘋果計劃於今年12月,隨iOS 27.3系統更新在中國正式推出其人工智能平臺——Apple Intelligence(蘋果智能),這意味着該服務在經歷漫長的監管審批后,終於將進入蘋果最重要的市場之一。此次首發將涵蓋兩年前率先在美國市場推出的首批AI功能,包括Genmoji自定義表情、通知摘要、寫作工具,以及照片中移除特定物體的「清理」功能,覆蓋iPhone、iPad和Mac三大設備。不過,今年發佈的全新Siri AI助手以及其他新功能將不在此次陣容之列。蘋果此前一度預計中國版AI於2025年5月即可發佈,隨后推迟至2025年底,再度推迟至今年春天。
又跳票!Rocket Lab(RKLB.US)Neutron火箭首飛推迟至2027年,盤前股價大跌。Rocket Lab 再度推迟其新型大推力火箭Neutron的首飛計劃,將該火箭的首次發射時間延后至2027年。這已是Neutron項目多次延期中的最新一次。臨近發射籌備階段,該公司發現火箭燃料箱製造環節出現新問題,由此引發本次推迟。Rocket Lab當前主力運營火箭為Electron,主打小型衞星入軌發射。而Neutron定位為性能大幅升級的運載火箭,可承載更重載荷,並更直接地與SpaceX佔據主導地位的獵鷹9號火箭展開競爭。截至發稿,Rocket Lab周四美股盤前跌近10%。
重要經濟數據和事件預告
北京時間20:30 美國9月PPI
北京時間20:30 美國截至10月10日當周初請失業金人數
北京時間20:30 美國9月零售銷售月率
業績預告
周五早間:美國鋁業(AA.US)、盈透證券(IBKR.US)
推薦文章
財報前瞻 | 股價反彈20%!特斯拉Q3淨利料降13%,「飛天」Roadster驚艷首秀,馬斯克能否再放大招?

華盛早報 | 美股三大期指集體拉昇!俄柴油將在合同簽署后20天內抵美;金融街論壇年會今日開幕,港股今日休市一日
港股周報 | AI交易遭重錘!恆科跌逾2%逼近4100點,硬件股全線重挫;韓股掀「救市」風暴,海力士槓桿ETF暴跌逾45%;Q3財報有驚喜?美團逆勢漲近6%
一周財經日曆 | 寧德時代、SpaceX、特斯拉、Meta!重磅財報接踵而至;中國將公佈第三季GDP數據,港股下周一休市一日
美股前瞻 | Roadster震撼市場!特斯拉盤前一度大漲逾5%;CoreWeave獲黃仁勛力挺!但創始人已套現33億美元
財報前瞻 | 股價能否衝擊新高?Meta Q3業績重磅來襲!Muse商業化或成股價反攻關鍵
港股概念追蹤 | 蘋果智能在華獲批!庫克稱10月底推測試版,關注果鏈投資機遇(附概念股)
估值降低至1.5萬億美元?Anthropic上市又有新傳言,美政府官員呼籲暫緩IPO


