熱門資訊> 正文
美國銀行股整體走弱:在美股財報季,市場只對利空敏感?
2026-10-15 18:35
財聯社10月15日訊(編輯 李瑩)本周美國銀行業財報季正式拉開帷幕,華爾街多家頭部大行的財報在周二和周三集中披露,但金融股並未隨業績落地企穩,反而延續了此前的疲軟態勢。
高盛銀行業分析師Christian DeGrasse指出,當前盤面波動劇烈,且持續受到宏觀與數據中心相關擔憂的左右,多頭幾乎找不到喘息空間。
據他觀察,9月銀行股曾大幅下挫,進入10月后跌勢並未扭轉。
AI與金融股本身具有"蹺蹺板效應":AI概念股走強時,資金往往從金融股流出,導致兩者此消彼長。
但近期,AI板塊同樣承壓下跌,金融股卻沒有迎來資金迴流、止跌企穩,單純的資金輪動邏輯,已經難以解釋當前行情。
正如DeGrasse所強調的,AI與金融股的聯動並非單向——銀行本身就是AI基建背后的主要出資方,一旦市場開始質疑AI公司"錢從哪來"的可持續性,金融股與AI主題之間的基本面關聯反而會重新凸顯,風險也可能直接傳導回銀行自身。
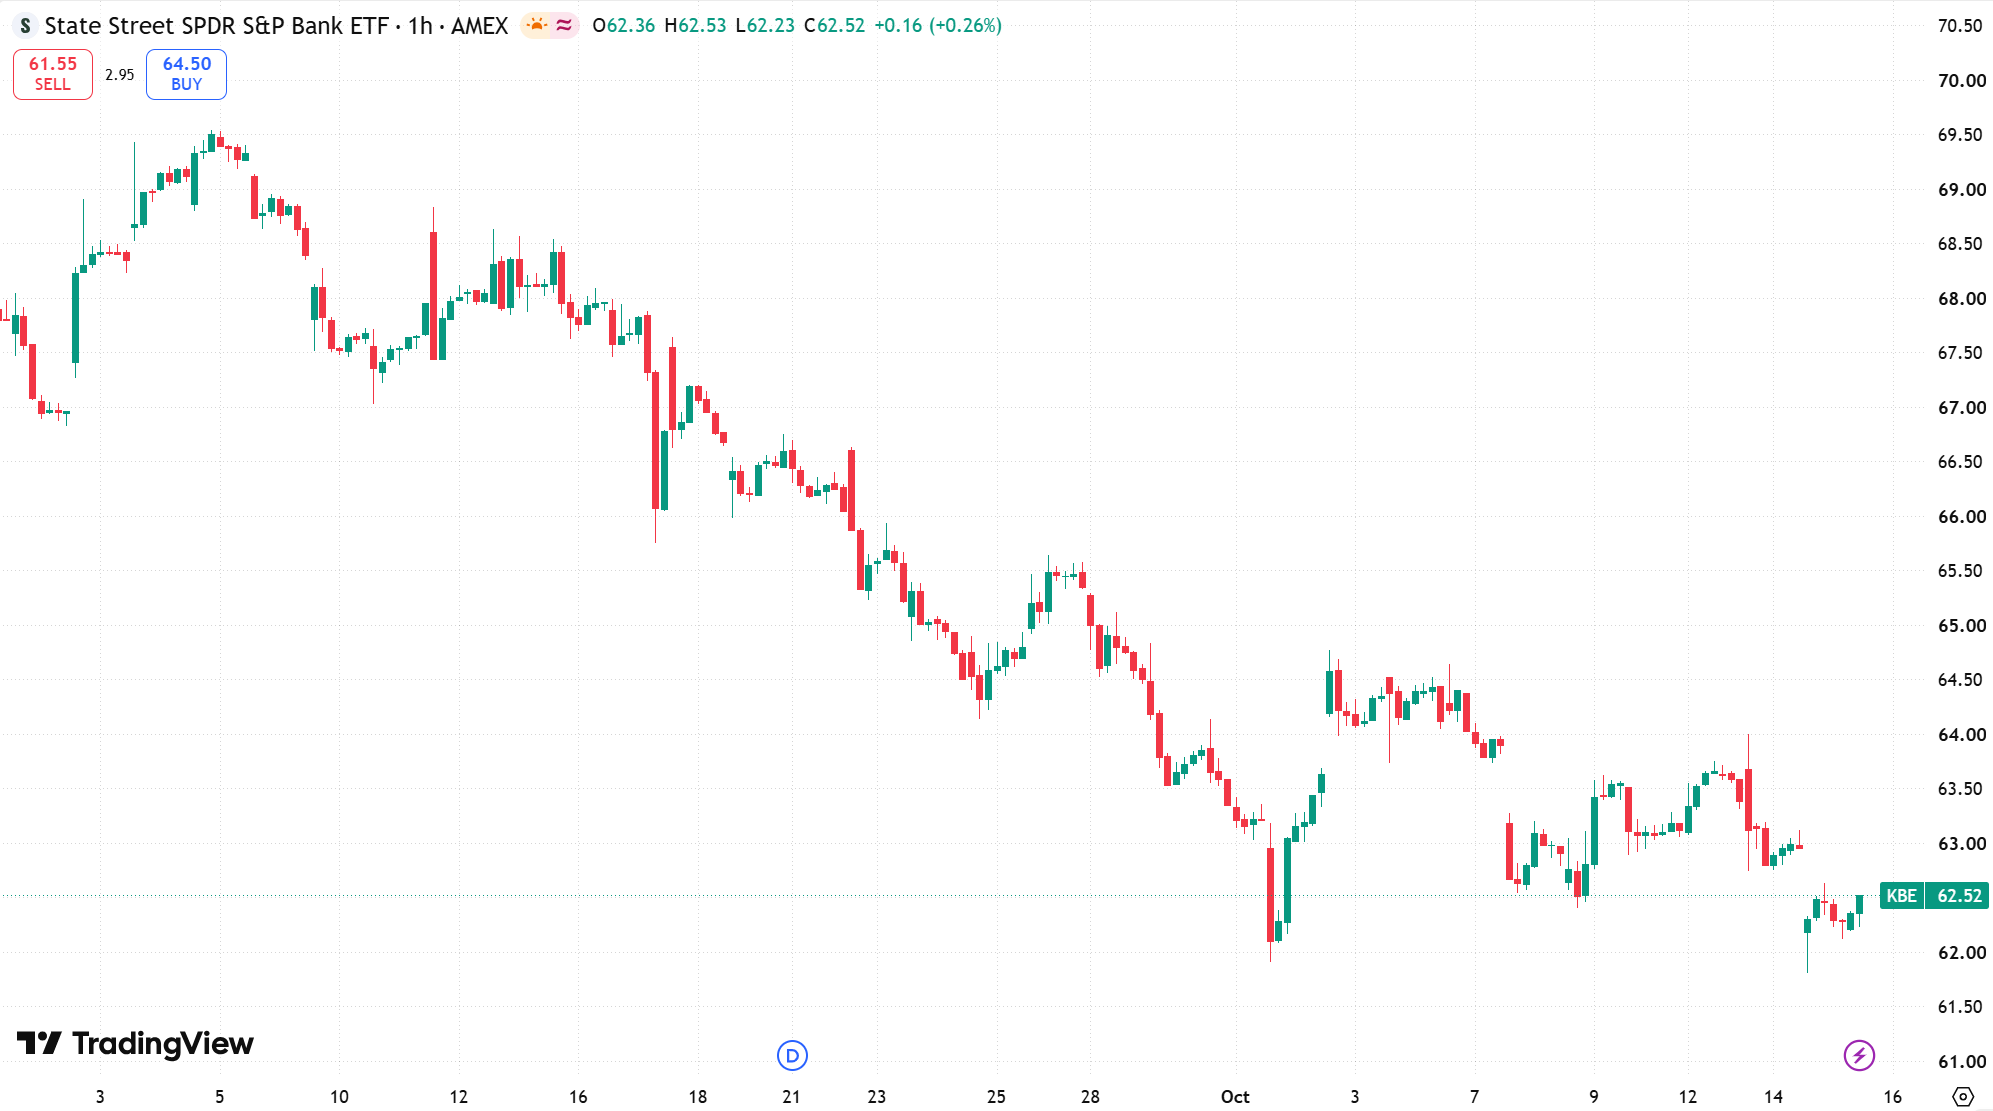
美國銀行業ETF(KBE)自9月初持續下行,來源:TradingView
當地時間14日,美國利率市場走出一輪「過山車」行情:早盤公佈的CPI通脹數據一度高於預期,推升市場利率,但隨后利率快速回落。
這種劇烈波動本身就會讓對利率敏感的金融股承壓。DeGrasse坦言,儘管金融股當天並未跌破此前低點,但「盤面感覺並不好」。換句話説,跌幅雖不算創紀錄,情緒卻實實在在偏冷。
他還給出了一個更直觀的佐證:高盛內部追蹤的「周期性對防禦性」組合在快速回落。該指標反映:市場的擔憂並不只侷限在銀行板塊,而是更大範圍內,資金正在從押注經濟繼續增長的周期性板塊,轉向更保守、更抗跌的防禦性資產。
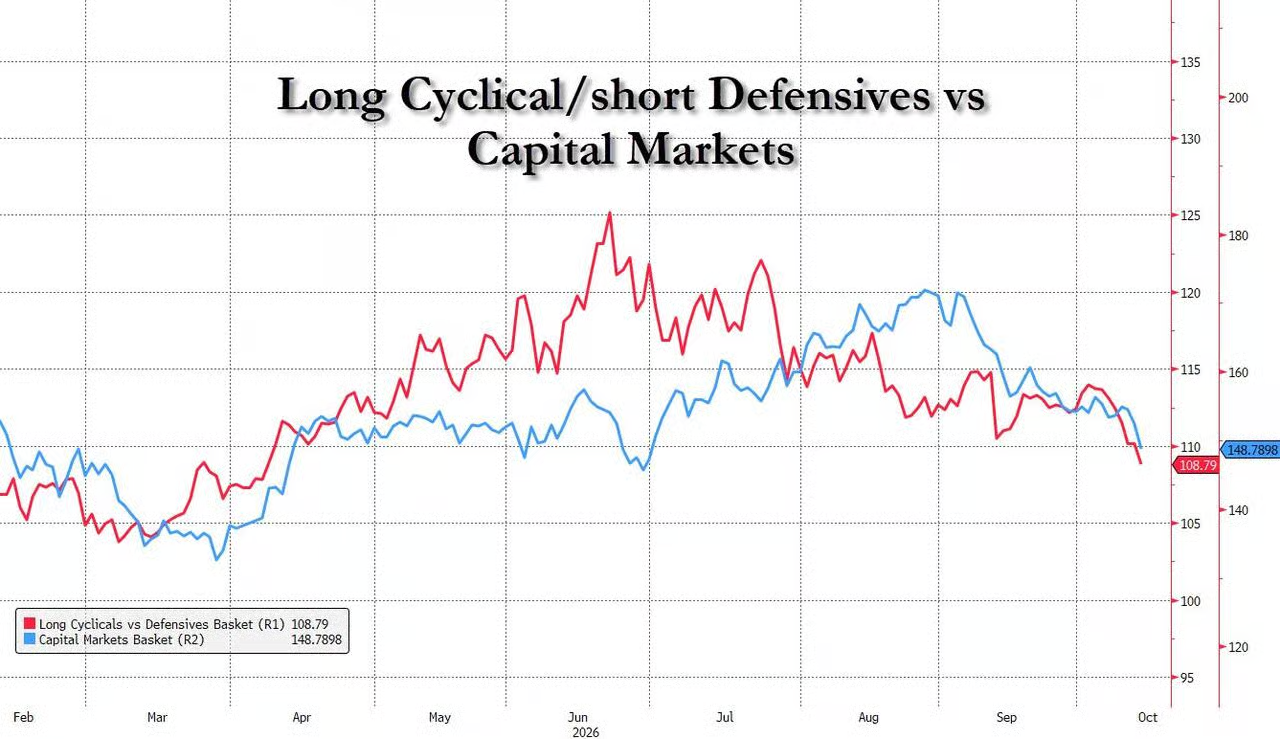
高盛「周期性對防禦性」組合(紅線)自10月以來快速回落,與資本市場業務籃子(藍線)走勢背離
市場放大利空
美股銀行業財報季於當地時間10月13日至14日密集開局,美國銀行業財報季截至目前,頭部銀行業績分化,但股價普遍走低,僅有少數標的獲得市場認可。
13日,高盛憑股票交易強勢表現與創紀錄併購費用大超預期,但股價早盤漲超4%后轉跌;花旗淨利潤同比大增40%,每股收益超預期,股價仍跌0.4%;摩根大通因固定收益疲軟意外不及預期——為2023年四季度以來首次;富國銀行營收不及預期,跌3%。
DeGrasse指出,本輪財報季「市場對利空數據的反應明顯比利好更強烈」,甚至出現「敍事推着股價走」的現象——例如花旗集團13日的下跌,他坦言團隊都很難找到明確的基本面解釋。
同樣值得玩味的是,財報發佈前,市場普遍對摩根大通持偏多立場、機構與買方多數上調了其盈利預期,認為存在超預期空間,但最終結果與這一樂觀共識形成反差,反映出本輪財報季對預期的重新定價幅度,超出了部分賣方此前的判斷。
14日,美國銀行、道富銀行、摩根士丹利股價悉數下跌:美銀三季報印證中期指引,雖上調2027年淨息收入指引仍未止跌,空頭擔憂資本充足率空間有限;道富銀行費用收入不及預期、四季度指引偏弱,疊加估值溢價,市場看空情緒更重。
大摩財富管理利潤率不及預期,但DeGrasse認為,大摩股價承壓更多來自宏觀環境、利率以及數據中心相關市場擾動,並非業績基本面本身——該行投行與交易業務的「常態化」表現實際上優於此前悲觀預期。
三者的共同點在於:即便單項指標不及預期的幅度有限,市場仍普遍選擇用放大鏡式的審視,對局部短板和遠期風險保持高度警惕。
貝萊德是這兩日財報披露中的唯一例外,股價逆勢收平。DeGrasse表示,該股「幾乎沒有受到市場實質性質疑」。
這份市場認可,來自其有機費用增長顯著高於此前預期區間;同時市場認為貝萊德業務護城河深厚、商業模式抗衝擊能力較強,增長動能此前尚未被充分定價。換言之,貝萊德交出的不只是"達標"業績,而是能夠打破當前負面市場敍事慣性的正向驚喜。
當前定價核心是增長預期,而非信用質量
DeGrasse強調,當前股價計入的核心矛盾是企業盈利增速的預期,而非信用質量的擔憂——從銀行有形賬面價值倍數(P/TBV)來看,信用質量在當前投資者關注清單中排序靠后;資本市場業務積壓訂單、資本水平、經營槓桿、利潤率槓桿等纔是市場焦點。
但他也特別提醒:一旦用於AI數據中心建設融資的巨量債務出現風險信號,這一排序可能迅速逆轉。
這並非空泛假設,而是有跡可循的現實壓力——據報道,哥倫比亞大學商學院教授Stijn Van Nieuwerburgh測算,美國銀行業當前與AI產業鏈相關的風險敞口規模約8000億美元;多家大型銀行的數據中心貸款規模已接近內部授信集中度上限。
正因如此,摩根大通、摩根士丹利、三井住友等機構近期通過私募出售以及「重大風險轉移(SRT)」工具,把部分高風險貸款轉讓給私募信貸基金、保險公司等非銀機構,釋放新增信貸額度。
一個具體案例是:據報道,摩根大通與三菱日聯此前耗時超過六個月,才為甲骨文位於得克薩斯州、威斯康星州兩處數據中心項目合計380億美元的建設貸款找到承接方。該案例顯示,單一借款人、單一項目的債務規模,已經對部分銀行形成實質性信貸集中度壓力。
這類高度集中、依託少數超大型借款人(例如甲骨文、OpenAI旗下數據中心主體等)的債務,如果發生違約或展期困難,即便部分信貸風險已通過私募出售或SRT工具對外轉移,相關風險仍有可能重新傳導回銀行資產負債表。
屆時,信用質量將從投資者當前關注清單的末位,迅速躍升至核心位置——這正是后續交易中市場需要持續跟蹤的關鍵變量。
推薦文章
衝刺人類史上最大IPO!Anthropic營收五季狂飆30倍,數千億美元算力盛宴開啟,誰在悶聲賺大錢?

美股前瞻 | 伊朗釋放和平信號!期指轉漲油價回落;SK海力士盤前升逾3%,將於盤后放榜!
10月27日外盤頭條:巴西股市暴跌 特朗普質疑盧拉勝選 蘋果承認少量iPhoneDuo內屏裂紋 Anthropic遞表
iPhone Duo開售不久即被曝內屏出現裂紋 蘋果承認少量設備受影響
從伊朗戰爭、政府腐敗到人工智能 美國中期選舉九大議題角力激烈
馬斯克警示新雲廠商:它們將迎來 「孔雀魚式消亡」
Anthropic公開遞交納斯達克IPO申請:上半年淨虧損807億美元
期權交易指南 | 存儲股被錯殺?閃迪財報日將迎13%大波動;中金喊話增配黃金對衝AI風險


