熱門資訊> 正文
集邦諮詢:硅料企穩預期增強 組件價格承壓
2026-10-15 14:35
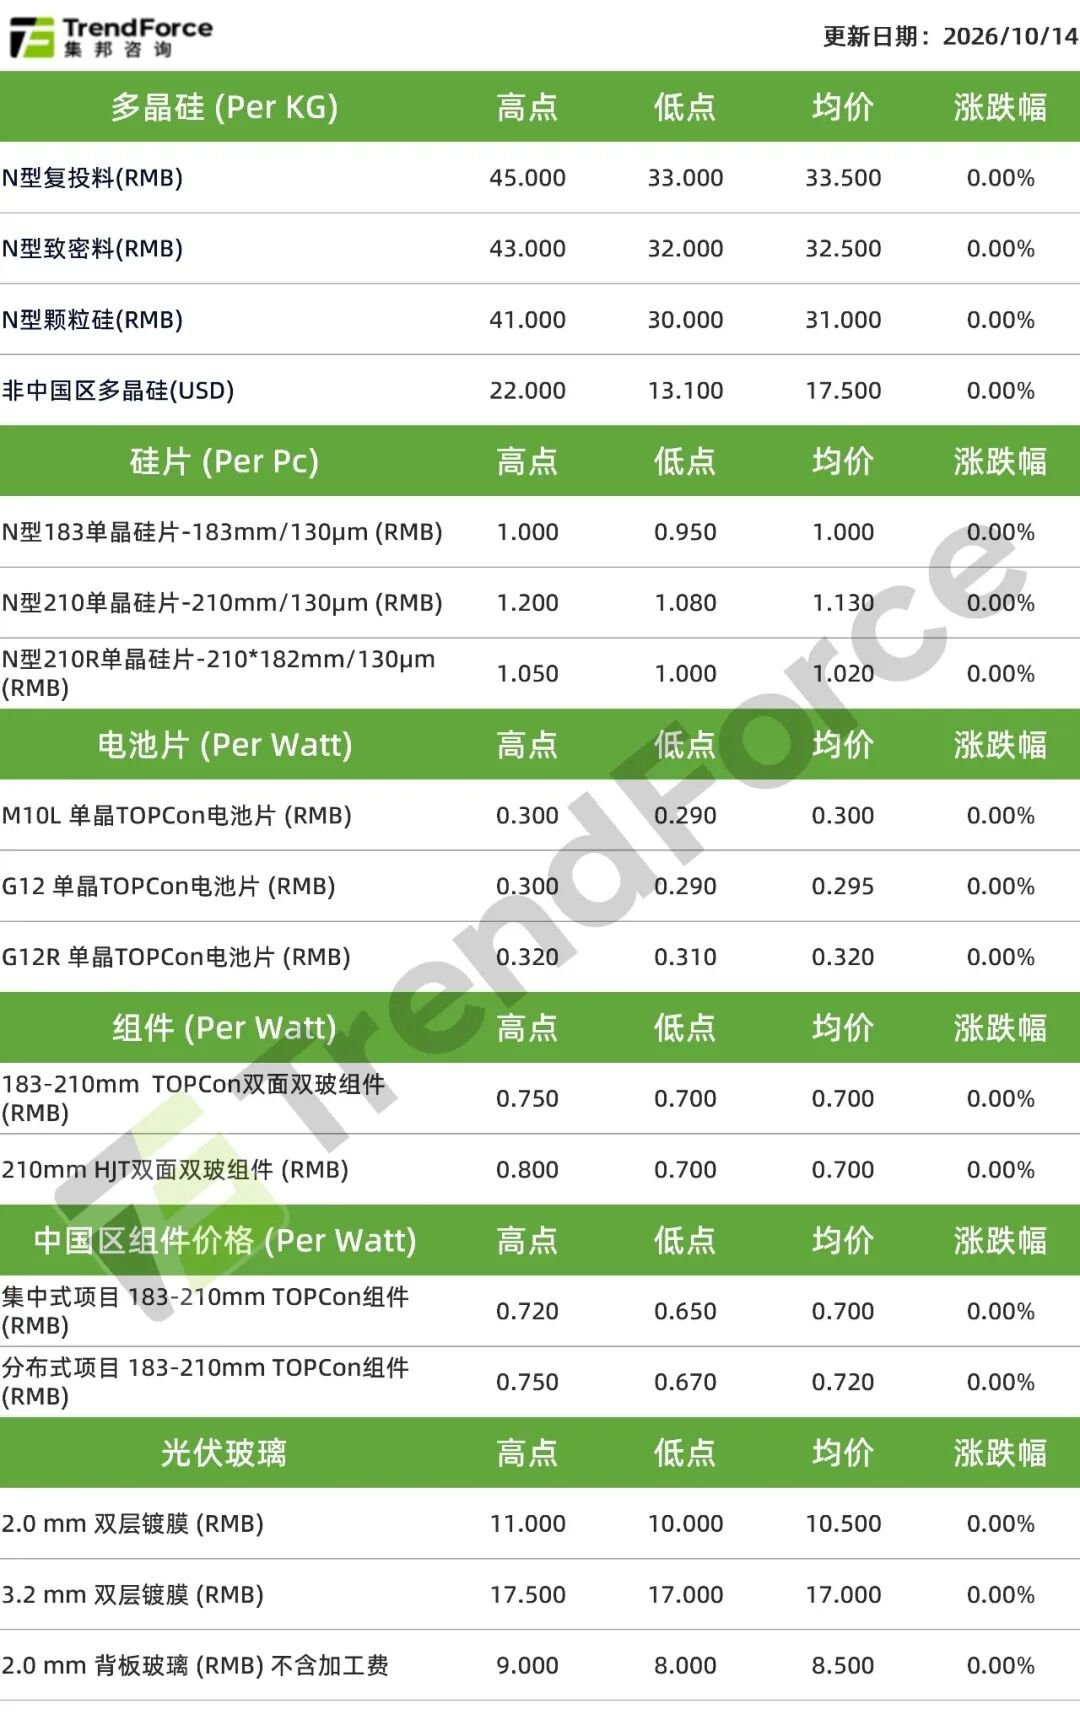
智通財經APP獲悉,TrendForce集邦諮詢發文表示,本周硅料市場成交依舊清淡,但有企業以40元/kg以上價格達成一定規模訂單,為市場價格提供支撐。隨着下游拉晶廠加速消耗自身庫存,硅料價格企穩概率提升,高價價格體系逐步形成,市場看穩情緒增多。組件價格延續博弈態勢,報價總體持穩,但實際成交價有所松動,部分訂單成交價較報價下移約1-3分/W。當前報價與實際成交明顯脱節,一線TOPCon報價在0.70-0.72元/W,二線報價低於0.68元/W,部分實際成交已滑落至0.65-0.69元/W,但現貨成交規模有限,終端經銷商觀望情緒較濃。
硅料
硅料端繼續累庫,本周庫存維持在56萬噸以上,供需過剩壓力尚未明顯緩解。本周,杭州自律會議推動多晶硅企業統一銷售底價,疊加行業預計10月減產約2萬噸,市場挺價預期有所增強。
但當前硅料排產仍略高於下游拉晶需求,減產雖有助於緩解供需矛盾,但短期內難以扭轉庫存高企的局面。
本周硅料市場成交依舊清淡,但有企業以40元/kg以上價格達成一定規模訂單,為市場價格提供支撐。隨着下游拉晶廠加速消耗自身庫存,硅料價格企穩概率提升,高價價格體系逐步形成,市場看穩情緒增多。
硅片
當前硅片庫存維持在27GW左右,較前期小幅增加,價格整體弱穩。10月硅片排產環比略有下降,疊加硅料價格處於高位,硅片企業成本壓力上升,挺價意願有所增強。但從供需來看,硅片供應仍相對充裕,庫存水平偏高,價格缺乏實質性反彈動力。
一方面,硅片減產幅度不及下游電池片,供需調整節奏不一致,高庫存下仍存在累庫風險;另一方面,終端需求支撐有限,部分企業讓利出貨、貿易商低價銷售,進一步壓制市場價格。
此外,不同尺寸硅片受需求結構影響,價格走勢有所分化。183和210R尺寸下旬需求仍面臨下行壓力,價格支撐相對偏弱;210N則受益於國內集中式項目需求釋放,價格表現相對堅挺。后續硅料高價體系能否確立,將成為硅片價格走勢的關鍵。
電池片
當前電池片庫存約為7-8天,整體呈小幅下降趨勢,出貨壓力有所緩解。10月電池片排產環比明顯下降,供需關係邊際改善,市場價格整體趨穩。
但不同尺寸產品表現分化。其中,部分專業電池片企業減少183尺寸產品排產,市場供應有所收縮,對價格形成一定支撐,但終端需求偏弱,價格上漲動力仍然不足。
海外市場方面,中東及印度轉口需求對210R高效電池片仍有較強拉動作用,但下旬印度出口需求可能大幅回落,210R產品價格面臨一定下行風險。
相比之下,四季度國內集中式項目需求逐步釋放,210尺寸電池片備貨需求增加,疊加頭部企業存在漲價意願,短期價格支撐相對較強,不排除進一步上探的可能。
光伏組件
進入四季度,國內集中式項目開工有所改善,210尺寸組件訂單交付增加,其他尺寸需求仍然偏弱,終端多以剛需及前期中標訂單交付為主,整體需求尚未明顯回暖。
組件價格延續博弈態勢,報價總體持穩,但實際成交價有所松動,部分訂單成交價較報價下移約1-3分/W。當前報價與實際成交明顯脱節,一線TOPCon報價在0.70-0.72元/W,二線報價低於0.68元/W,部分實際成交已滑落至0.65-0.69元/W,但現貨成交規模有限,終端經銷商觀望情緒較濃。
整體來看,在需求疲軟、成本下行雙重壓力下,組件價格缺乏支撐,短期存在進一步下探的風險。不過,隨着行業反內卷預期增強,企業成本管控及穩價意願有所提升,后續重點關注相關政策落地及硅料價格情況。
周價格表
推薦文章
美股前瞻 | 民主黨橫掃國會,美三大期指「V型」反轉,道指期貨升逾1.8%;馬斯克重金助選失利!SpaceX盤前跌逾7%、特斯拉跌逾5%;美國「小非農」高於預期

「一場地震」:民主黨大勝,德州政壇震動
美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


