熱門資訊> 正文
財報前瞻 | Zillow-CQ3業績將放榜!一文速覽分析師財報預測
2026-10-14 21:28
Zillow-C上一季財報表現如何?
華盛資訊10月14日訊,Zillow-C將於11月4日公佈Q3財報。
回顧2026年Q2,Zillow-C營業收入為7.72億美元,同比增長17.86%;每股收益為-0.02美元,同比降低300.00%。
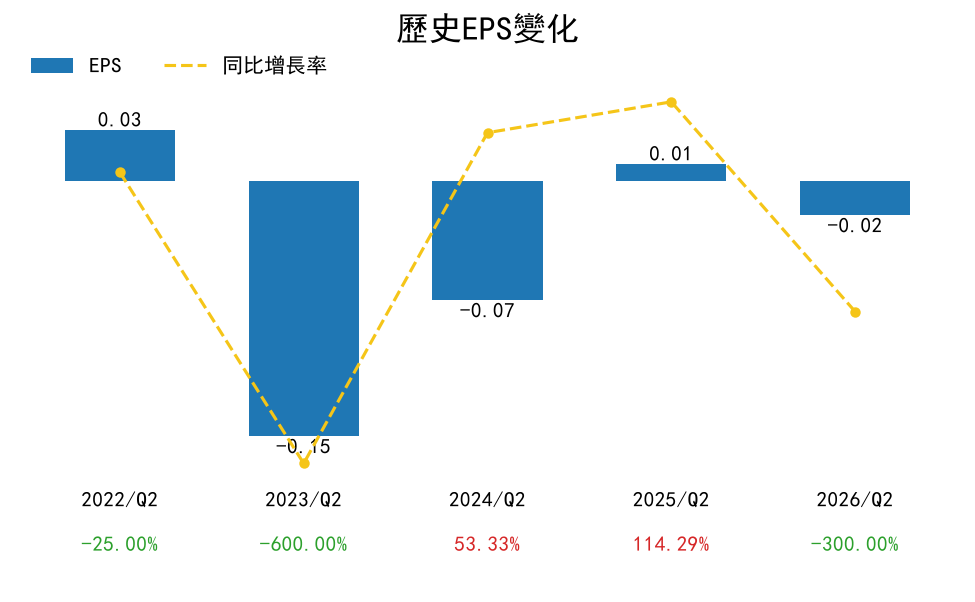
公司上季營收保持雙位數增長,表現優於整體住宅房地產行業,租賃業務和抵押貸款業務成為主要增長引擎,其中租賃收入增長強勁,多户住宅相關收入貢獻突出,核心住宅業務也維持穩健擴張。
不過,公司GAAP口徑下由盈轉虧,主要受到重組成本拖累,毛利率有所收窄,經營現金流明顯下滑,用户流量指標也略有走弱。管理層預計后續宏觀住房環境趨軟,但仍維持全年收入和調整后EBITDA實現中雙位數增長的目標,並繼續推進組織調整與股票回購。
Zillow-C放榜在即,市場對業績有何預期?
- 2026年Q3營收展望
近期有26位分析師對2026年Q3進行了預測,平均預測營收為7.55億美元,同比增長11.68%。全年維度上看,2026財年營收預期為29.50億美元,增速約為14.09%。
- Q3每股收益(EPS)預期
分析師預計Q3 EPS為0.17,基於5位分析師預測,較去年同期實際值0.04有明顯提升。
2026財年全年EPS預期為0.57美元,基於5位分析師預測,反映市場對公司全年盈利修復的期待。
- 每股收益預測歷史
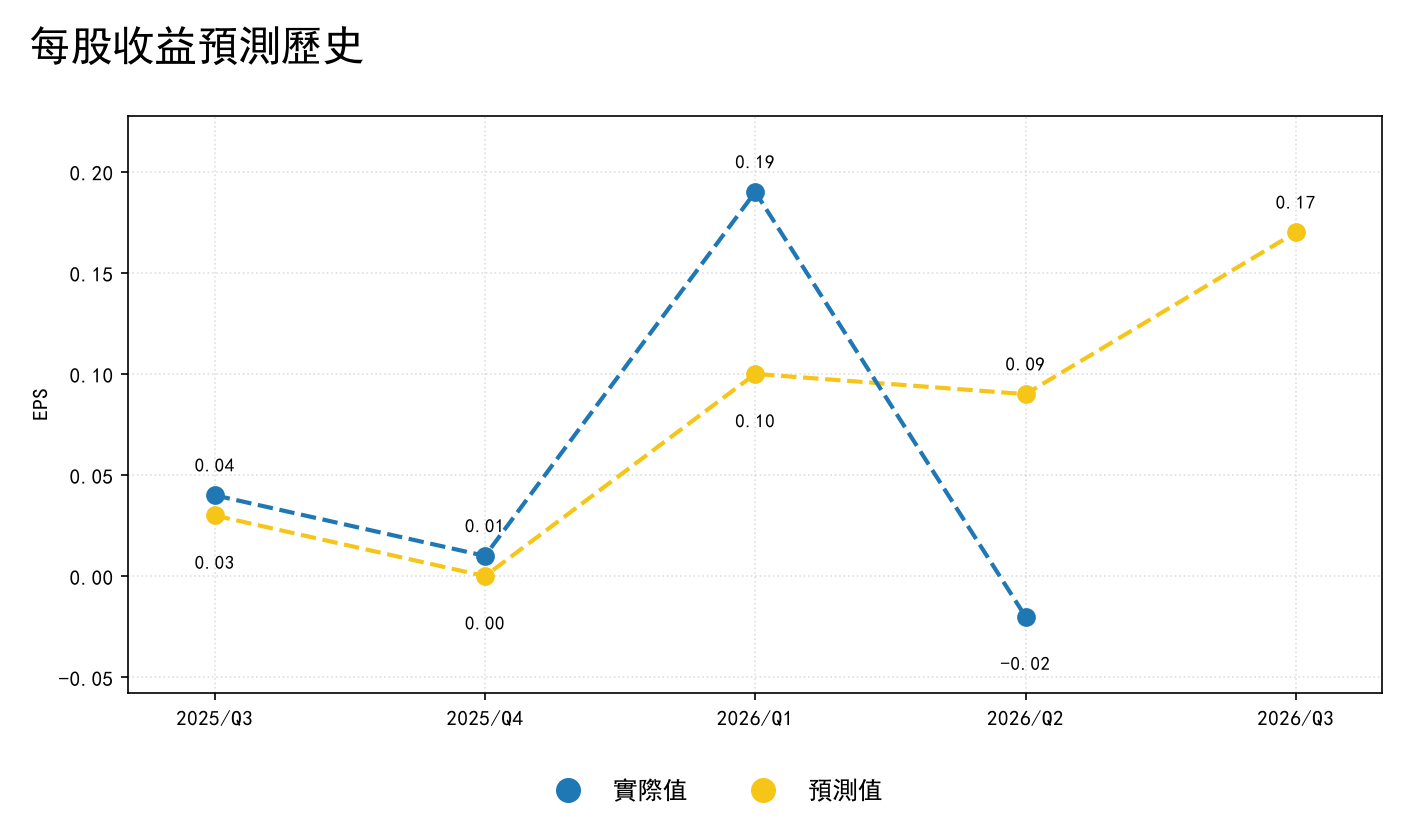
從歷史表現看,2025年Q3公司EPS預期為0.03,實際錄得0.04,小幅超預期;2025年Q4預期為0.00,實際為0.01,繼續高於預期;2026年Q1預期為0.10,實際達到0.19,超預期幅度進一步擴大。不過到了2026年Q2,市場原本預期EPS為0.09,實際卻錄得-0.02,明顯低於預期。展望即將公佈的2026年Q3,市場目前預計EPS為0.17,顯示分析師預期公司盈利將重新回到正增長軌道。
華爾街大行如何睇?
最新一個月共有7位分析師給出評級,其中強買1位、買入1位、持有5位、跑輸0位、賣出0位。
平均目標價為41.83美元。
最低目標價為34.00美元。
最高目標價為62.00美元。
截至10月14日發稿,該公司股價為27.97美元,較平均目標價有約49.59%的上行空間。
近期覆蓋該公司的機構整體以維持原有評級為主,反映主流賣方機構對公司當前投資邏輯並未出現明顯轉向。Morgan Stanley於2026年10月13日維持Equal-Weight評級;JP Morgan分別於2026年8月11日和5月7日維持Overweight評級;Keefe, Bruyette & Woods於2026年8月7日和7月13日維持Market Perform評級;Jefferies於2026年7月14日維持Buy評級。
整體來看,機構對Zillow-C的長期基本面態度偏謹慎樂觀,短期評級上則更傾向等待業績兑現與經營趨勢進一步明朗。
總結
市場目前對Zillow-C即將公佈的2026年Q3財報預期偏正面:營收預計達到7.55億美元,同比增長11.68%;EPS預計為0.17,較去年同期明顯改善;全年看,2026財年營收和EPS預期分別為29.50億美元和0.57美元,顯示市場仍在押注公司盈利修復延續。需要重點關注的是,公司在2026年Q2曾出現明顯低於預期的盈利表現,因此本次Q3財報是否能夠兑現盈利反彈,將成為驗證基本面修復的重要觀察點。與此同時,分析師整體評級以持有為主,但目標價顯著高於現價,説明市場對其中長期表現仍保留一定上行預期。
財報交易温馨提醒
- 如何理解營收和每股收益(EPS)在財報交易中的價值?
營業收入是企業創造利潤的基礎,也是衡量企業規模與產銷銜接的關鍵依據。相比利潤可被折舊、費用資本化等修飾,營收需真實訂單與現金流支撐,是判斷企業生命力的基礎指標。
EPS則反映普通股股東每持有一股享有的淨利潤,是綜合獲利能力指標,被廣泛用於公司業績比較。長期看,穩步上升的EPS往往推高股價,持續下滑則拖累估值。
- 理解財報「預期差」的三層結構
財報交易本質是對「市場預期」與「實際業績」差距的博弈,需注意:
數字預期差:資金在交易層面往往領先於賣方機構預期;若財報前股價已大漲,即便財報超機構共識,股價也可能不漲反跌。
敍事預期差:管理層對未來指引比過去數字更重要,增速見頂或指引模糊易致下跌(如英偉達26年多次超預期財報后反而走弱)。
倉位預期差:財報前倉位已擁擠,形成超買趨勢時,「超預期」反成兑現利潤窗口;反之亦然。
- 注意事項
大多數企業使用自然年覈算財報,但部分美股企業(例如蘋果、英偉達、阿里等)會自定義財年,因此其財報季度時間與自然季度會有錯位現象。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
美股前瞻 | 民主黨橫掃國會,美三大期指「V型」反轉,道指期貨升逾1.8%;馬斯克重金助選失利!SpaceX盤前跌逾7%、特斯拉跌逾5%;美國「小非農」高於預期

「一場地震」:民主黨大勝,德州政壇震動
美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


