熱門資訊> 正文
附屬公司業績預增190倍催熱投資情緒,東岳集團(00189)盼來拐點?
2026-10-10 15:58
股價經歷了一輪過山車的東岳集團(00189),似乎看到了一絲企穩觸底的曙光。智通財經注意到,10月9日,東岳集團一改近月來的頹勢表現,全天震盪上行,盤中最高觸及11.1港元,收盤報10.99港元,漲幅3.29%,最終當日成交2.40億港元,成交量較前期有所放大。消息面上,東岳集團10月8日晚間披露,旗下非全資附屬公司東岳硅材發佈2026年前三季度業績預告,東岳硅材預計前三季度實現歸屬於上市公司股東的淨利潤5.47億元至5.67億元,上年同期淨利潤為285.67萬元,同比增長超190倍。
受上述消息刺激,9日甫一開盤東岳硅材股價便高開高走,開盤不久便封死漲停板。或由此帶動,東岳集團股價亦跟隨上漲。值得一提的是,若拉長時間來看,東岳集團今年來的股價走勢堪稱曲折。自年初低點啟動后,該股在製冷劑景氣上行與配額政策落地,以及市場整體風偏較高的多重催化下,於6月下旬一度觸及23.74港元的高點,期間最大漲幅超過1.3倍。然而此后股價便調頭向下,7月單月跌幅超過四成,至今累計回撤已超過50%,幾乎抹平年內全部漲幅。時鍾撥到10月,在經過前一輪凌厲的下跌后,東岳集團的股價是否已充分消化了悲觀預期?展望后市,附屬公司業績大超預期又會否有助於扭轉東岳集團的股價頹勢?
附屬公司利潤預增超190倍催熱投資情緒?
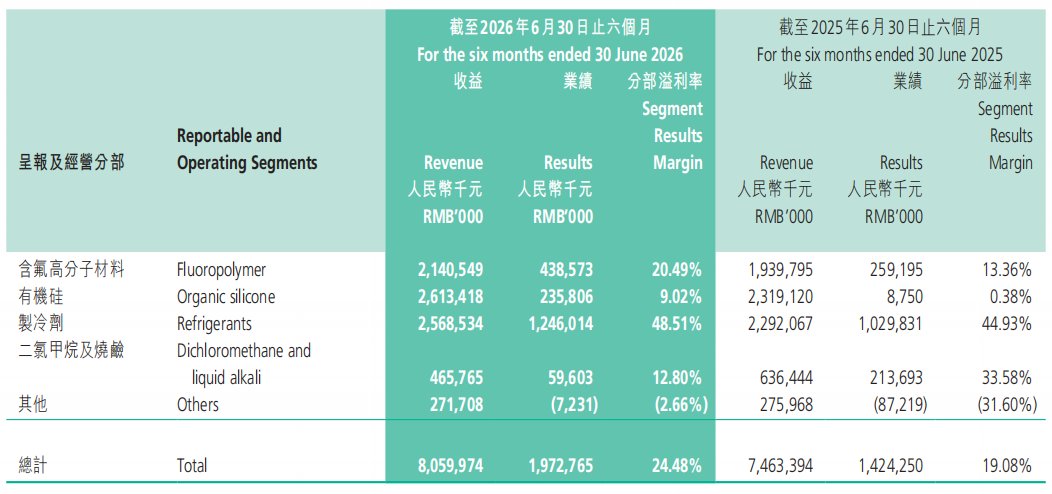
東岳集團此番股價異動,直接的催化劑來自附屬公司東岳硅材的業績預告。根據公告,東岳硅材2026年前三季度歸母淨利潤同比增幅超過190倍,對比去年徘徊在盈虧平衡線附近的表現,可以説是經歷了質變。從二者關係來看,東岳硅材是東岳集團有機硅板塊的核心運營主體,因此這一高含金量的業績對於東岳集團整體業績的指引意義不言而喻。回顧東岳集團的半年報,有機硅業務上半年收入26.13億元,同比增長12.7%;分部利潤2.36億元,較上年同期的875萬元顯著改善,分部淨利潤率從0.38%修復至9.02%。此次Q3預告進一步確認了有機硅行業供需格局改善的持續性,現階段整個市場短期新增產能投放有限,下游需求穩步增長,DMC價格自底部回升,行業正經歷一輪由供給收縮驅動的景氣修復。
而回到盤面,東岳集團股價此前已經在11港元附近橫盤整理多日,9日放量收陽,這或許是資金試圖構築短期底部的嘗試。但毋庸諱言的是,目前東岳集團的股價仍受制於5日、10日、20日均線的壓制,均線系統尚未形成多頭排列,趨勢反轉仍需更多信號確認。不過考慮到東岳集團此前股價已從高點回撤超過50%,幾乎抹平年內全部漲幅,悲觀預期至少已得到部分消化,因此從技術面看未來在沒有更多利空的情況下,公司股價后續進一步下探的可能性或相對較低。
多重催化下價值重估何時來?
東岳硅材的業績預喜,為東岳集團9日的反彈提供了直接催化。但若將視線從附屬公司的盈利跳增中抽離,重新審視東岳集團所處的產業周期與估值座標,或許能更清晰地理解這家氟硅龍頭正在經歷的變化。
製冷劑仍是把握其基本面變化的關鍵線索。三季度以來,主流製冷劑價格整體穩中上行,四季度長協價格進一步上漲500元/噸。就東岳集團而言,公司在配額制下的基本盤依然穩固,擁有國內最大的R22配額及位居前列的R32配額。隨着R32項目達產,此前因裝置適應期導致的配額利用不足問題有望逐步緩解,製冷劑板塊的盈利穩定性仍在持續增強。
含氟高分子板塊方面,市場消息顯示英偉達下一代Rubin Ultra平臺正評估在交換機板卡中引入PTFE材料,該材料憑藉極低的介電損耗,被視為M10等級高頻PCB核心樹脂的關鍵候選。目前高端電子級改性PTFE國產化率不足5%,核心市場長期由海外企業主導。東岳集團此前已明確將變更未動用募集資金用於PTFE超高純品質提升項目,若能在AI算力硬件材料升級中取得實質性份額,其對集團整體估值的貢獻或許也將會十分可觀。
另外值得一提的是,東岳集團實控人旗下的山東東岳未來氫能材料股份有限公司已提交輔導備案,這已是該公司第四次衝擊IPO。據介紹,該公司主要從事高性能含氟功能膜及關鍵材料的研發與銷售,與東岳集團在含氟產業鏈上形成協同,若成功上市,東岳系在含氟新材料領域的資產價值有望獲得重新評估。
回到估值層面,當前東岳集團動態市盈率在8倍左右,處於歷史偏低水平。市場給予其低估值固然有其合理性,畢竟化工品價格波動、業務多元化帶來的管理複雜度,疊加港股流動性折價,以上這些均是客觀壓制因素。不過站在當前時間節點,製冷劑盈利穩定性在配額制下持續增強,有機硅已完成底部修復,含氟高分子具備兑現潛力,若市場仍還是以強周期化工股的框架來給東岳集團定價,這中間可能存在預期差。
綜合來看,東岳硅材業績的大幅預喜,為東岳集團有機硅板塊的盈利改善提供了有力佐證,也在一定程度上緩解了市場對公司基本面的悲觀預期。但單日放量反彈尚不足以確認趨勢反轉,后續仍需觀察東岳集團的成交量能否持續放大,以及股價能否有效站穩短期均線之上。不過總的來説,在利空因素或已充分定價的當下,筆者認為現階段投資者或可以對東岳集團的后市抱以更樂觀的期待。
推薦文章
港股異動 | 美韓科技股集體走弱,AI硬件股大跌!建滔積層板、兆易創新大跌5%,中際旭創、勝宏科技跌逾4%

華盛早報 | 存儲巨頭全線重挫!長鑫DRAM新架構曝重大突破;Meta逆勢升3%,新推Muse Wonder模型
港股概念追蹤 | 產能持續去化豬價弱復甦 明年二季度有望迎來上行拐點(附概念股)
10月13日外盤頭條:Meta發佈新模型Muse Wonder 路威酩軒財報不及預期 美聯儲哈馬克稱可能需要更高利率
美股前瞻 | 新一輪CPU漲價開始?傳英特爾、高通、AMD接力調漲!高盛看好全球股市進一步上漲
期權交易指南 | 臺積電、阿斯麥攜手銀行股Q3財報「打頭陣」!市場看空情緒升溫,如何利用期權提前佈局?
英偉達洽談收購Reflection AI,已投資8億美元,后者估值達250億美元
外資大規模撤離、散户交易降温、企業回購逐步結束:人去樓空的韓國股市


