熱門資訊> 正文
「RISC-V第一股」奕斯偉計算(01256)如何估值?
2026-10-10 15:08
RISC-V第一股,奕斯偉計算(01256)正式登陸港股市場,公司的高成長性與稀缺性正逐步成為市場關注的主線。
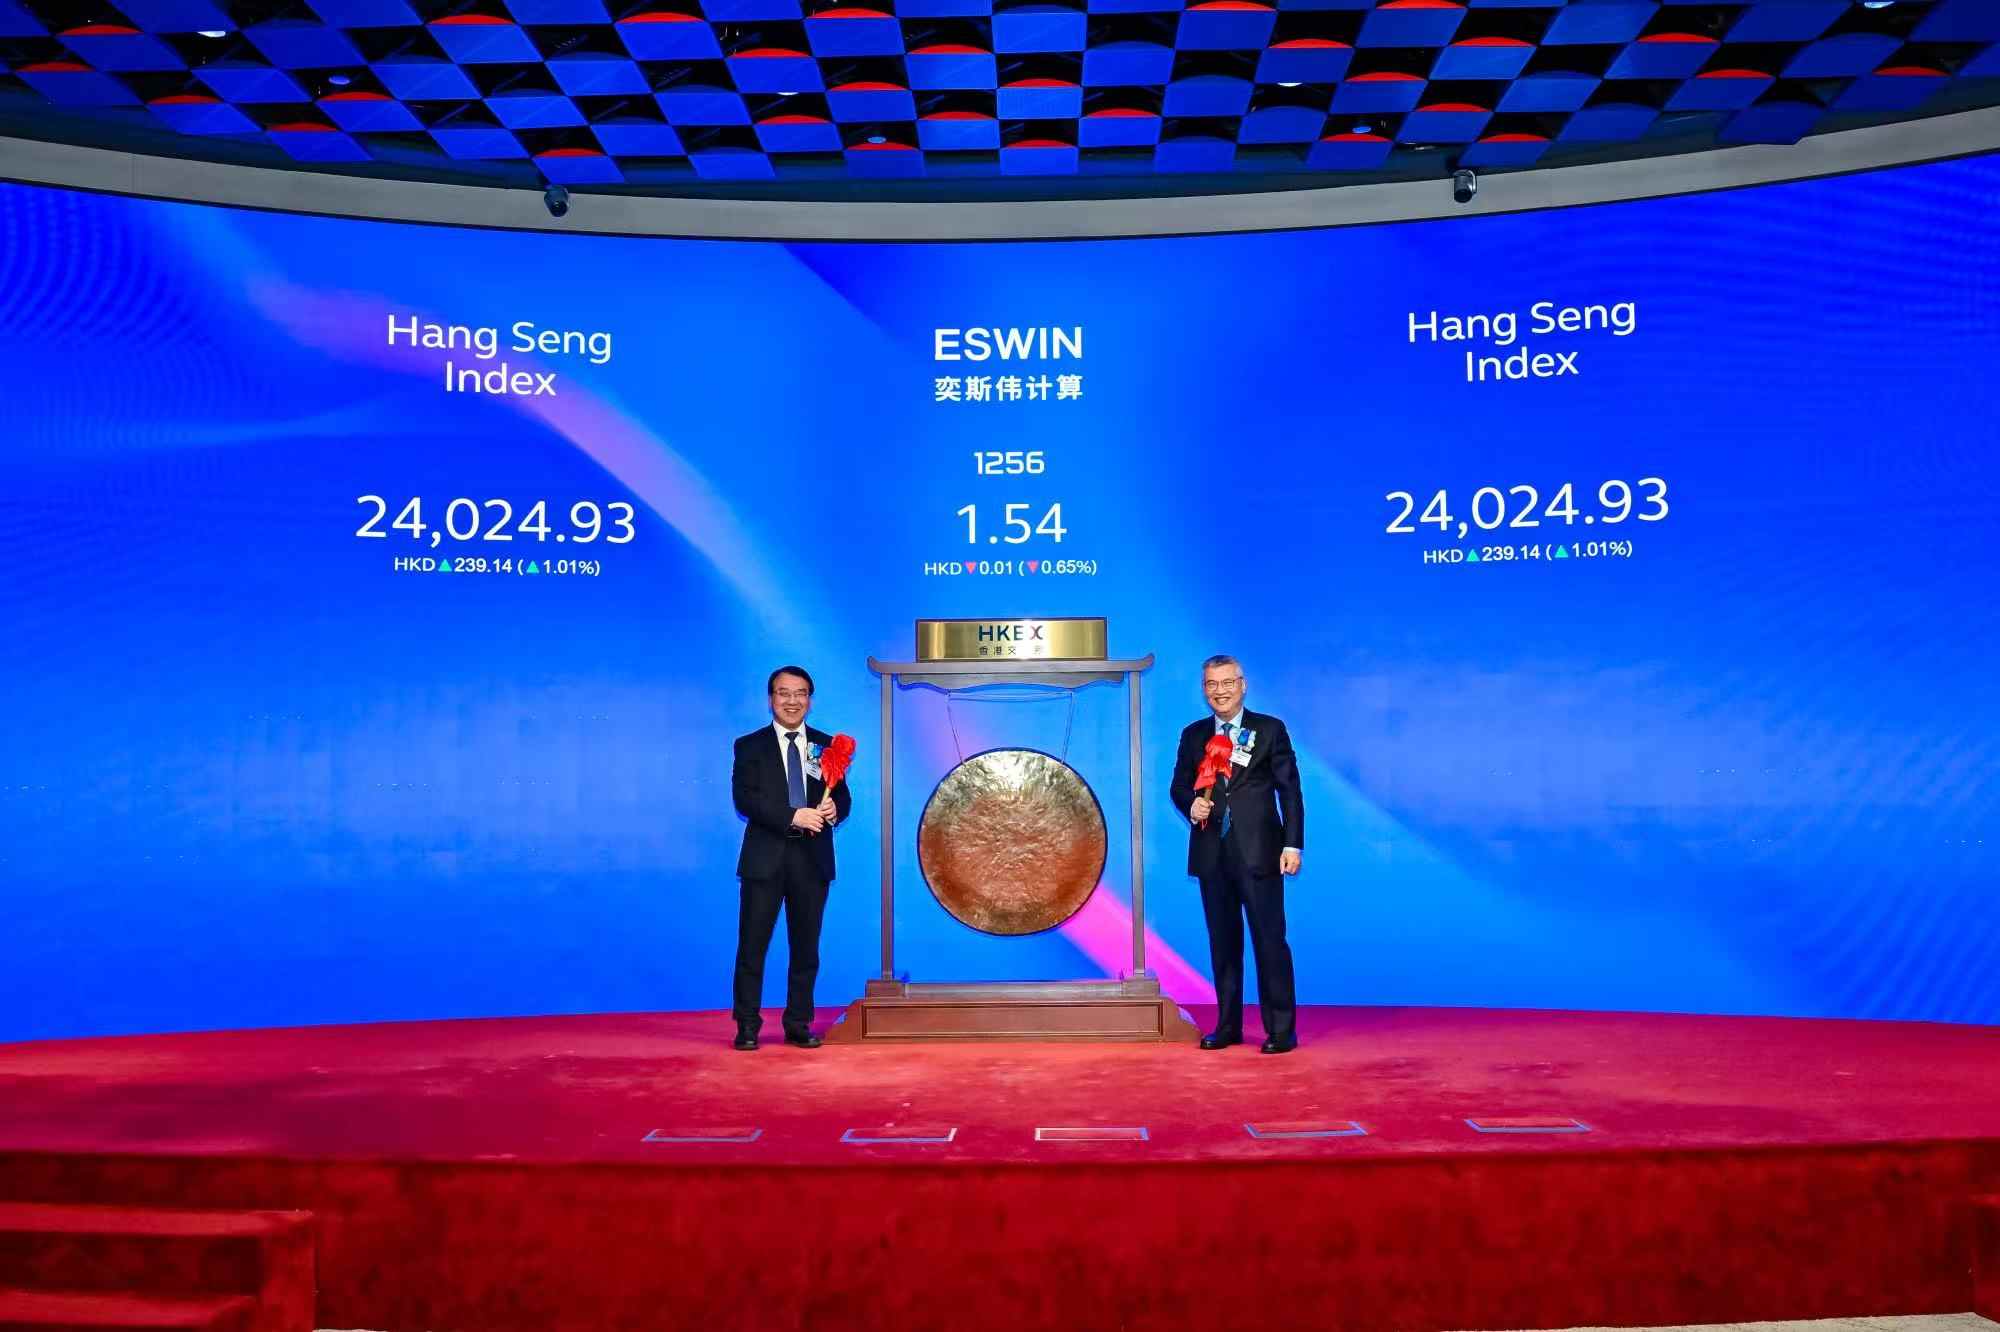
智通財經APP瞭解到,奕斯偉計算於10月6日完成招股,招股價1.55港元,全球發售淨籌23.86億港元,香港公開發售獲9.09倍認購,國際發售獲1.95倍認購,10月9日,該公司成功上市。
奕斯偉計算的上市,填補了資本市場純正RISC-V芯片標的的空白,這也是公司受到市場廣泛關注的核心原因之一。
根據募資用途,此次資金約35%將用於芯片產品的開發及迭代;30%將用於提升RISAA平臺的硬件及軟件能力,完善開放、靈活且可互操作的研發體系;15%將用於潛在的戰略併購,以擴大技術能力和產品組合,增強公司全球競爭力;10%將用於構建及擴大營銷網絡,進一步推動RISC-V生態建設。此次登陸港交所,奕斯偉計算的成長故事也將進入新的發展階段。
獲長線資金關注,長期估值潛力大
從招股階段的認購情況,到暗盤、上市首日的平穩表現,市場對奕斯偉計算的關注,正從短期價格逐步轉向長期價值。主要有兩大原因:一是投資者高度看好,「RISC-V第一股」疊加AI賦能的雙重稀缺屬性,使公司成為資金佈局該賽道繞不開的核心標的;二是公司估值仍處於偏低的水平,吸引長線投資機構以及大户入場,以獲取長期收益。
從市場定價看,AI+賽道具備高前景優質標的PS估值定價普遍在20倍以上,比如企業通用AI大模型賽道的智譜、AI製藥領域的英矽智能,即便高位大幅回撤,PS值仍高達幾百倍;在AI+芯片領域的壁仞科技,PS超80倍。
再看奕斯偉計算的估值,以首日收盤價1.535港元計,公司總市值約338億港元,按2025年收入,對應PS約11.8倍。對比其他標的,市場定價偏低。但需要注意的是,市場定價短期放大β值,而長期向上的核心邏輯是公司實力及發展潛力不斷吸引長線投資者,從而推動估值和業績持續兑現。
根據弗若斯特沙利文,按2025年收入計,公司是中國最大的國產智能終端人機交互芯片提供商,在「RISC-V+AI」這一方向上,奕斯偉計算已成為全球專利、IP和產品覆蓋度最全面的企業。
公司將募集資金重點投入「RISC-V+AI」的融合開發,提升軟硬件技術實力,還將開展戰略併購,穩固行業競爭力及龍頭地位。而根據弗若斯特沙利文數據,2025年中國RISC-V主控芯片市場規模377億元,2021-2025年複合增速達139.5%,預計到2030年將達到2194億元,2026年至2030年複合增速仍高達36.2%。
研發驅動,打造清晰增長曲線
從整體業績看,奕斯偉計算業績增長強勁,2023-2025年,收入從17.52億元增至24.31億元,複合增速17.8%,2026年Q1收入4.94億元,同比增長18.4%。
該公司是研發驅動型高科技企業,而研發需要大量的前期投資,這也是奕斯偉計算目前仍虧損的核心原因。2026年Q1公司研發費用率51%,相比於同期有所下降,主要為研發成果化釋放,進入收穫周期,公司盈利空間有望進一步打開。
奕斯偉計算打造了RISAA(RISC-V+AI)生態技術平臺,將RISC-V計算架構與AI技術深度融合,構建了覆蓋CPU核、NPU、總線互聯、安全、軟件工具鏈和AI編譯器等環節的多元自研能力。在生態適配上,該公司智能計算產品已完成Ubuntu、RedHat等企業級操作系統認證,並與Canonical、RedHat達成合作,解決了RISC-V在高端應用中「有芯無魂」的痛點。截至2026年3月31日,公司已推出超150款軟硬件協同產品,服務全球220家客户,其中包括多家全球頂尖科技企業。
AIAgent興起、汽車智能化、具身機器人產業化加速等多重因素共同帶動RISC-V發展,使其成為全球芯片領域重要技術路線,RISC-V生態進入確定性的高速增長階段。據公開研究,RISC-V相關芯片出貨量已突破百億顆,未來數年仍將保持高速增長。
綜合來看,奕斯偉計算此次上市填補了資本市場RISC-V純正標的空白,依託穩健基本面與研發積澱打造的多元產品矩陣,公司盈利能力具備持續改善的基礎。互連及計算芯片產品業務加速放量,多場景需求持續爆發,也為業績高增長提供支撐。長期來看,隨着業務邏輯兑現、業績持續釋放,公司估值有望再上新的臺階。
推薦文章
一周財經日曆 | 事關加息進程!美國9月CPI、PPI數據下周來襲;Q3財報季打響,銀行股、臺積電等放榜在即!

美股前瞻 | 龍頭訂單排到2029年!光通信股盤前集體爆發,Lumentum勁升逾6%;新產品銷量遇冷,蘋果盤前走弱;瑞銀喊話黃金「回調即買入」
丘盛一籌 | 別被盤面騙了!OpenAI收入謠言作祟,AI板塊、半導體純屬錯殺?
華盛早報 | OpenAI營收被爆200億美元預期差!AI板塊遭重創;特朗普中期選舉前對伊掛「免戰牌」,SpaceX收購低頻段頻譜,美運營商夜盤暴跌
10月9日外盤頭條:特朗普稱中期選舉前不會攻擊伊朗 蘋果將舉行智能家居新品發佈會 OpenAI年化營收500億美元
英偉達、甲骨文、CoreWeave及其他AI股票因OpenAI營收報告下跌
美股前瞻 | 特朗普威脅中期選舉前再襲伊!國際油價大升4%,三大期指齊跌;投行喊出美光3000美元目標價;華爾街知名多頭公佈五大首選股
資金覆盤 | 北水加倉騰訊逾24億港元!友邦保險、小米集團-W同獲搶籌


