熱門資訊> 正文
新一輪「歐債危機」蓄勢待發? 法國國債溢價創紀錄,「歐豬五國」劇本會在法蘭西重演嗎?
2026-10-09 20:25
智通財經APP獲悉,歐債市場當前最令人不安的深刻變化,是法國正在失去傳統西方核心國家的融資優勢地位。10月9日,法國10年期國債收益率高於意大利的幅度達到30個基點,創歐元誕生以來歷史紀錄;法德兩國利差上周則一度突破150個基點,時隔近二十年重返歐債危機時期的極端點位水平。法國10年期收益率自9月初累計上升近80個基點、逼近5%,達到2002年以來高位。財政赤字難以壓降、預算執行受到政治掣肘,再疊加10年期及更長期美債收益率激增帶來的溢出效應之下全球長期資金成本攀升,正在把法國推向歐洲債市風暴中心。
最新統計數據顯示,全球債券投資者們要求持有法國國債相對於意大利國債所獲得的額外收益補償,達到歐元這一歐洲基準主權貨幣誕生以來的最高水平。
周五,兩國基準10年期國債收益率之差達到創紀錄的30個基點。直到去年,意大利仍被認為是兩國國債市場中風險更高的一方,借貸成本也高於法國。
如今,投資者們正在懲罰法國,因為法國削減預算赤字的幅度不及預期,而且看不到其117.6%的債務佔GDP比率下降的跡象。基金經理還要求獲得更高收益率,以補償明年4月總統選舉前的政治不確定性;屆時,極右翼與極左翼可能展開對決。
與此同時,意大利多年來實施艱難的財政緊縮,降低了政府債務水平並推動經濟增長,其國債因此獲得市場回報。儘管意大利國債在最近的拋售中受到重創,但投資者認為,這些跌幅缺乏充分依據。
管理安本投資管理公司歐元政府債券基金的亞歷克斯·埃弗里特表示:「最近幾周,一些歐洲市場的利差跟隨法國一起擴大,我們從中看到了機會。考慮到一體化歐盟的整體實力,以及更好的債務發展軌跡,意大利、西班牙和其他一些較小市場有望跑贏。」
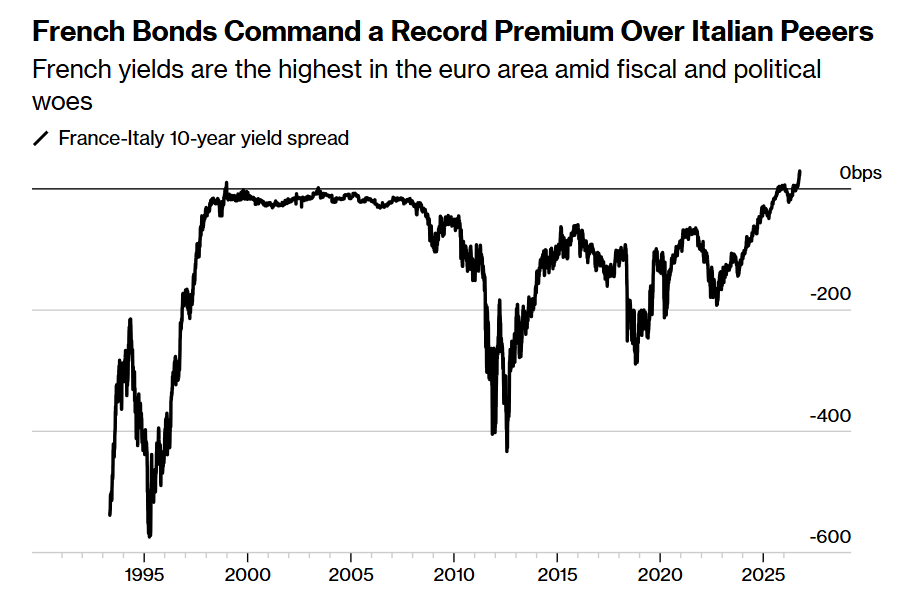
如上圖所示的那樣,法國國債相對意大利國債的10年期國債收益率溢價創下歷史紀錄——財政與政治困境之下,法國國債收益率已然位居歐元區最高水平。
法國國債的表現也落后於歐洲其他國家,但相對意大利的變化尤其引人關注,因為意大利多年來一直被視為歐元區主權風險的風向標。2012年7月歐債危機最嚴重時,意大利10年期國債收益率曾比法國高出逾400個基點。
如今,形勢已經逆轉,法國成為歐洲債券拋售的中心。法國與地區避險資產德國國債之間的收益率利差,已擴大至歐債危機以來未見的水平,上周突破150個基點。隨着拋售趨於穩定,該利差周五一度收窄5個基點,降至135個基點。
來自Aegon投資管理公司的投資組合經理伊琳娜·庫羅奇金娜表示,投資者利用最近的拋售,買入價格更便宜的意大利和西班牙等國債券。不過,她補充説,投資者總體上仍在迴避法國。
她表示:「利差擴大后,部分其他國家的債券確實變得更有吸引力,尤其是預算狀況和GDP前景更好的外圍國家。法國國債的價格已經低到足以適度回補空頭的水平,但考慮到預算討論及不斷升級的抗議活動帶來的波動,我們尚未準備將法國國債倉位調整至中性。」
法意風險排序逆轉:歐債危機警報從「歐豬五國」轉向巴黎
歐豬五國(即「PIIGS」的中文版本)指的是葡萄牙(Portugal)、意大利(Italy)、愛爾蘭(Ireland)、希臘(Greece)和西班牙(Spain)這五個歐洲國家,是華爾街對於五個主權債務信用評級較低的歐洲經濟體的一種貶稱。
然而,這一次有可能引發新一輪歐債危機的國家,並非常年處於歐洲經濟吊車尾的「歐豬五國」,而是歐洲第二大經濟體法國。
法國作為歐洲第二大經濟體,其國債市場的體量對於整個歐洲以及全球經濟的影響力相比於十四年前引爆歐債危機的「歐豬五國」要龐大得多,越來越多投資機構擔憂法國國債持續被大幅拋售,其溢出效應可能引發新一輪衝擊全球金融市場的歐元貶值危機以及歐債危機。
回看上一輪歐債危機——當時是2009年希臘大幅上修財政赤字,金融危機后的衰退與銀行救助負擔進一步暴露成員國財政脆弱性,壓力隨后蔓延至愛爾蘭、葡萄牙、西班牙和意大利。國債下跌削弱銀行資產和融資能力,銀行救助又加重政府負擔,形成「主權—銀行惡性循環」;財政緊縮進一步壓低增長。歐洲救助機制逐步建立,特別是2012年時任歐洲央行行長德拉吉承諾「不惜一切代價」維護歐元、歐洲央行推出附條件的直接貨幣交易工具(OMT)后,市場信心才逐漸恢復。
這一次,歐債危機警報首先指向歐元區核心經濟體。周五債市雖獲得喘息——歐洲早盤法國10年期收益率回落至約4.825%,法德利差隨后一度收窄至135個基點——但短暫反彈尚未解決預算可信度問題。決定這場風暴能否平息的,是法國能否讓投資者相信,財政承諾最終能夠變成可執行且可落地的貨幣或者財政政策。
美債抬高資金價格,法國財政逼近「信用斬殺線」
10年期及以上期限的美債收益率急升,無疑正在為歐洲債務重估提供外部推力。美國10年期收益率從8月底約4.7%迅速升至5.3%以上;10月8日,10年和30年期收益率盤中分別觸及約5.35%、5.73%,隨后因長期國債拍賣需求較強而回落至約5.23%、5.61%。數周內如此迅猛的長端利率上移,意味着全球投資者要求更高回報,才願意繼續承擔長期債券的價格波動與通脹風險。
從定價機制看,長期收益率由未來短期利率預期與期限溢價共同決定。能源衝擊抬高通脹風險,政府鉅額發債與AI基礎設施融資增加資金需求,央行縮表又減少了穩定買盤;因此,即使某次加息的預期降温,長期融資成本仍可能上升。美債衝擊通過全球投資組合再配置和期限溢價聯動傳向歐洲,而歐洲自身還面臨發債增加、歐洲央行到期債券不再續投的壓力。法國則額外承受財政與政治風險溢價擴大的衝擊。
法國國債市場乃至整個法國財政系統最危險的矛盾,是利息支出正在侵蝕財政整頓空間。法國統計局最新公佈的二季度公共債務達到約3.60萬億歐元,佔GDP的119.0%。政府預計2026年經濟增長僅0.5%、赤字佔GDP的5.4%;2027年即使實施540億歐元財政整頓,赤字目標仍為5%。與此同時,預計利息支出將由792億歐元升至912億歐元,增長約15%。新增和到期再融資越來越昂貴,財政調整卻受低增長、議會分裂與選舉壓力牽制,便容易形成「利息增加—財政改善受阻—風險溢價再上升」的反饋。
新一輪歐債危機的關鍵觸發門檻,是主權壓力會否全面穿透銀行融資與實體信貸。如果法債持續下跌削弱金融機構的資產和抵押品價值,融資收緊繼而抑制貸款、投資和税收,法國財政壓力就可能演變為更廣泛的金融收縮。歐洲央行擁有阻斷傳染的工具,但TPI針對的是缺乏基本面依據、無序惡化且損害貨幣政策傳導的融資條件,並須評估財政可持續性;因此,它並非對任何預算失衡提供自動兜底。
新一輪的歐債危機警報已然升溫,但市場尚未進入全面融資失靈階段。安本、Aegon等機構開始回補意大利、西班牙債券,卻繼續迴避法國,凸顯出全球固定收益投資類型資金正在重新排列歐洲主權信用。法債的高收益首先反映財政可信度折價;意西債券的機會則來自部分投資者對連帶拋售的修正判斷。下一步最關鍵的信號,是法國預算能否落實,以及法國本土融資與信貸壓力是否繼續向歐元區銀行信用利差和企業融資擴散。
推薦文章
一周財經日曆 | 影響加息大事!美國10月核心PCE下周公佈;小米、美團業績壓軸登場;美股因感恩節休市1.5日

財報前瞻 | 小米Q3利潤恐腰斬!高盛、大摩、巴克萊齊看盈利修復,「最難季度」即將過去?
港股周報 | 科網股周內重挫!科指一度跌破3500點,網易暴跌19%,騰訊控股跌超11%;AI硬件股遭遇拋售潮!天數智芯跌逾32%
Anthropic首日上演過山車行情!10只槓桿ETF、股票期權下周一同步登場,能否再掀一輪行情?
丘盛一籌 | 業績爆喜難掩內憂!英偉達5180億美元豪賭供應鏈,鉅額算力擔保埋雷
華盛早報 | Anthropic首秀飆升17%!市值居美股第十一;美股衝高回落,三大指數跌超2%;恆科、科指季檢結果今日揭曉
新股首日 | Anthropic飆漲26%!晉級史上規模最大IPO,市值超1.37萬億美元
一圖看懂 | 拼多多Q3淨利295億元超預期!投資收益下降逾三成,現金及等價物超4550億元


