熱門資訊> 正文
Covered Call ETF:像收租一樣投資,震盪慢牛中的現金流神器
2026-10-13 09:43
有沒有一種投資方式,既可以持有股票,又能定期「收租」?Covered Call ETF(備兑看漲期權ETF)就是這樣一種工具。
它一邊持有股票,一邊賣出看漲期權,把收到的期權金轉化為現金流。因此,在股市橫盤震盪、緩慢上漲時,這類ETF往往比單純持有股票多了一份收入來源,也成為近年來收益型投資者關注度較高的一類產品。
Covered Call到底是怎麼「收租」的?
先舉一個簡單例子。
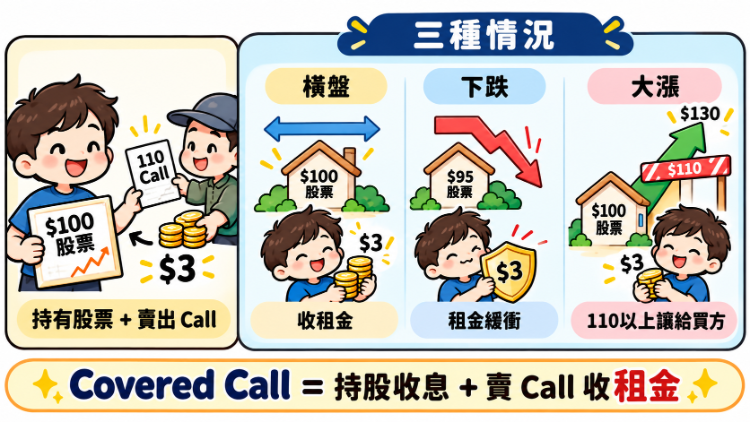
假設你持有一隻100美元的股票,同時賣出一個行權價110美元的Call,並收到3美元期權金。
接下來可能出現三種情況:
如果股價繼續在100美元附近震盪,你保留股票,同時賺到3美元期權金;
如果股價跌到95美元,3美元期權金可以抵消一部分虧損;
但如果股價突然漲到130美元,你的上漲收益可能會被限制,因為此前已經賣出了110美元附近的看漲期權。
所以Covered Call很像「把股票未來一部分上漲空間出租出去,並提前收租金」。
Covered Call ETF則進一步把這個過程自動化:基金幫投資者買股票、賣Call、管理到期和換倉,再將股息和期權金的一部分進行分配。
為什麼用ETF做Covered Call?
首先,期權通常以100股為一張合約,賣出 Call 的前提是要持有100股正股,以英偉達股價約228美元計算,持有100股就需要約2.28萬美元;微軟股價約509美元,100股則需要約5.09萬美元。因此,自己搭建Covered Call策略,對普通投資者來説資金門檻並不低。
其次,還需要自己選擇行權價、到期日,並持續管理倉位。
Covered Call ETF則把這些複雜操作打包完成。投資者只需要像買普通股票一樣買入ETF,就可以獲得股票+期權策略的組合。
另一大特點是現金流頻率較高。這類ETF賣出的權利金會產生充足的現金流,所以這類ETF通常股息率較高,且不少ETF採用月度派息機制,因此受到部分退休、現金流和收益型投資者關注。
美股Covered Call ETF
美股市場中的Covered Call ETF大致可以分成兩種思路。
一種是較純粹的指數Covered Call。
例如 $QYLD 是持有納斯達克100指數成分股,同時賣出納指100看漲期權; $XYLD 則採用類似方式覆蓋標普500指數。目前兩者均採用月度派息機制,近12個月分配收益率分別達到12%、11%。
另一類則是主動管理+期權增強收益。
例如 $JEPI 主要投資美國大型股,並結合期權策略獲取收入; $JEPQ 則更偏納斯達克大型成長股。兩隻產品採用月度派息機制,目前近12個月分配收益率分別達到8%、13.8%。
| ETF | 主要策略 | 資產規模 | 近12個月分配收益率 | 年初至今表現 | 費率 | 派息頻率 |
| $QYLD | 持有納指100成分股,同時賣出納指100 Call | 約85億美元 | 12.10% | 15.50% | 0.60% | 每月 |
| $XYLD | 持有標普500成分股,同時賣出標普500 Call | 約33億美元 | 11.00% | 11.03% | 0.60% | 每月 |
| $JEPI | 主動配置美國大型低波動股票,同時通過期權獲取收入 | 約462億美元 | 8.40% | 4.30% | 0.35% | 每月 |
| $JEPQ | 主動配置納斯達克大型成長股,同時通過期權獲取收入 | 約422億美元 | 13.80% | 14.55% | 0.35% | 每月 |
港股Covered Call ETF
近年來,港股市場的Covered Call產品也明顯豐富,以指數跟蹤產品為主
例如AGX恆指備兑 $03419.HK 主要持有恆生指數成分股,並賣出恆指Call;AGX國指兑 $03416.HK 則持有恆生中國企業指數,並賣出國企指數Call,規模最大,有218億港元;
此外還有針對恆生科技、標普500和納斯達克100的產品,包括AGX恆科備兑 $03417.HK 、AGX標普兑 $03415.HK 和AGX納指兑 $03451.HK 。
| ETF | 主要策略 | 資產規模 | 近12個月分配收益率 | 年初至今表現 | 費率 | 派息頻率 |
| $03419.HK | 恆生指數成分股 + 賣出恆指Call | 30.02億港元 | 17.04% | -0.87% | 0.75% | 每月 |
| $03416.HK | 國企指數成分股 + 賣出國指Call | 218億港元 | 20.10% | -9.71% | 0.75% | 每月 |
| $03417.HK | 恆生科技成分股 + 賣出恆科Call | 31.6億港元 | 20.20% | -22.60% | 0.75% | 每月 |
| $03415.HK | 標普500成分股 + 賣出標普500 Call | 3965萬港元 | 14.70% | -2.20% | 0.75% | 每月 |
| $03451.HK | 納斯達克100成分股 + 賣出納指100 Call | 5261萬港元 | 16.50% | -1.21% | 0.75% | 每月 |
什麼行情最適合Covered Call?
Covered Call真正舒服的環境通常不是「大牛市」,而是震盪或慢牛。
例如指數一年在100點到110點之間反覆震盪,單純持有指數賺到的資本利得有限,但Covered Call ETF還可以持續收取期權金。
如果市場緩慢上漲,投資者既可能享受到部分股票升值,又可以獲得期權收入。
但如果指數突然從100點暴漲到150點,Covered Call就可能吃虧——因為賣出的Call限制了部分上漲空間。
反過來,如果股市暴跌,期權金只能抵消一小部分損失,並不能讓ETF免於下跌。
所以它更像:震盪市增強收益,慢牛市邊漲邊收租,大牛市可能跑輸,大熊市仍然會虧。
劃重點
Covered Call ETF是把原本較複雜的期權策略變成一個普通投資者也能交易的ETF。
如果希望獲得較穩定的股票現金流,可以研究JEPI、JEPQ;如果希望更加純粹地執行指數Covered Call策略,可以瞭解QYLD、XYLD;港股賬户則有3419.HK、3416.HK、3417.HK等選擇。
但一定要記住:期權金不是憑空多出來的收益,而是用部分上漲空間換來的。因此,Covered Call最適合的並不是「股票馬上暴漲」的判斷,而是認為市場未來可能高位震盪、緩慢上漲,同時希望持續獲得現金流。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
財報前瞻 | 股價反彈20%!特斯拉Q3淨利料降13%,「飛天」Roadster驚艷首秀,馬斯克能否再放大招?

華盛早報 | 美股三大期指集體拉昇!俄柴油將在合同簽署后20天內抵美;金融街論壇年會今日開幕,港股今日休市一日
港股周報 | AI交易遭重錘!恆科跌逾2%逼近4100點,硬件股全線重挫;韓股掀「救市」風暴,海力士槓桿ETF暴跌逾45%;Q3財報有驚喜?美團逆勢漲近6%
一周財經日曆 | 寧德時代、SpaceX、特斯拉、Meta!重磅財報接踵而至;英偉達GTC大會成AI交易「大考」
美股前瞻 | Roadster震撼市場!特斯拉盤前一度大漲逾5%;CoreWeave獲黃仁勛力挺!但創始人已套現33億美元
財報前瞻 | 股價能否衝擊新高?Meta Q3業績重磅來襲!Muse商業化或成股價反攻關鍵
港股概念追蹤 | 蘋果智能在華獲批!庫克稱10月底推測試版,關注果鏈投資機遇(附概念股)
估值降低至1.5萬億美元?Anthropic上市又有新傳言,美政府官員呼籲暫緩IPO


