熱門資訊> 正文
港股收評:恆科指漲3.06%!科技、金融股強勢,PCB概念低迷
2026-10-09 16:51
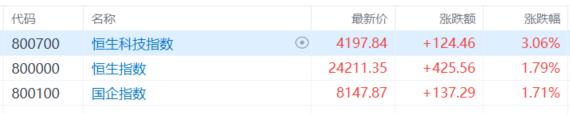
10月9日,港股三大指數高開高走,恆生科技指數收漲3.06%報4197點,恆生指數漲1.79%報24211點,國企指數漲1.71%。
盤面上,權重科技股集體上漲,小米漲超9%,快手漲超5%,網易、騰訊控股、美團漲超3%,阿里巴巴漲超2%;大金融股同步發力支撐大盤,友邦保險、中國銀河、光大證券漲近3%;黃金股大幅反彈,潼關黃金漲超9%領先;博彩股走強,新濠國際發展漲超5%;新能源車企股活躍,理想汽車、比亞迪股份漲超3%;餐飲股活躍,百勝中國漲超5%;乳製品股、遊戲軟件、AI應用、鋰電池、影視娛樂、港口運輸股紛紛上漲。
另一方面,PCB概念跌幅居前,廣合科技跌超10%,勝宏科技跌近7%;光通信板塊走低,劍橋科技跌超5%;商業航空、軍工股、風電股、內房股普遍弱勢。
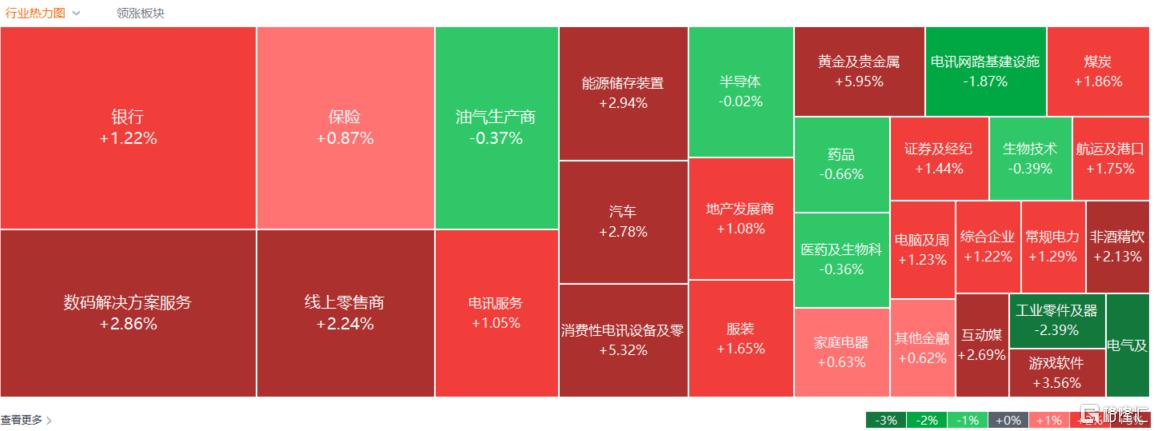
具體來看:
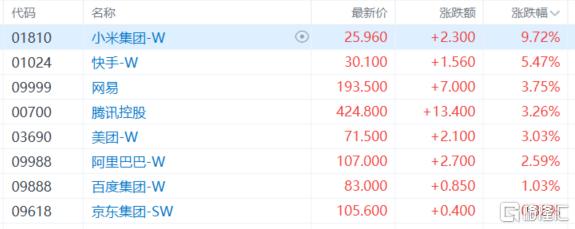
權重科技股集體上漲,小米漲超9%,快手漲超5%,網易、騰訊控股、美團漲超3%,阿里巴巴漲超2%,百度、京東跟漲。
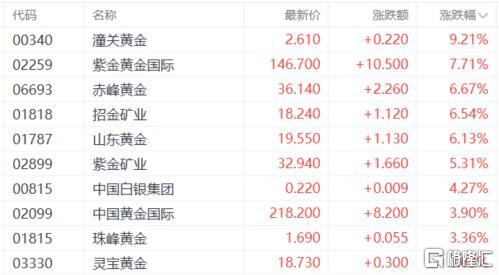
黃金股集體反彈,潼關黃金漲超9%,紫金黃金國際漲超7%,赤峰黃金、招金礦業、山東黃金、紫金礦業、中國白銀集團跟漲。
消息面上,現貨黃金今日站上4150美元/盎司,日內漲0.4%,隨后進一步突破4170美元,日內漲幅擴大至0.93%。金價從前期低位反彈,直接提振黃金股情緒。
高盛最新研究指出,在各國央行尋求外匯儲備多元化的強勁需求推動下,到2026年底金價將升至每盎司4900美元。花旗亦維持看漲判斷,將黃金0-3個月目標價設為4800美元/盎司,6-12個月目標價設為5000美元/盎司,均高於當前現貨價格。
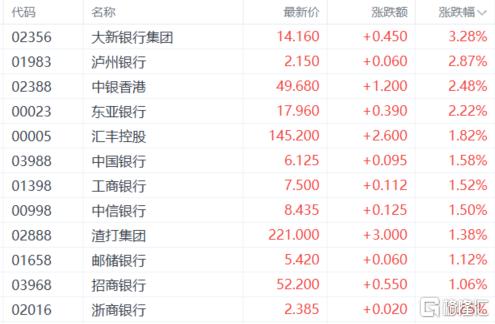
銀行、保險、證券等金融股強勢,友邦保險、中國銀河、光大證券漲近3%,中國銀行、農業銀行盤中均創歷史新高。
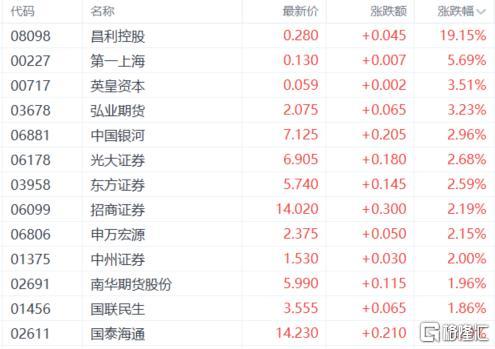
博彩股走強,新濠國際發展漲超5%,美高梅中國、銀河娛樂、永利澳門、金沙中國有限公司等跟漲。
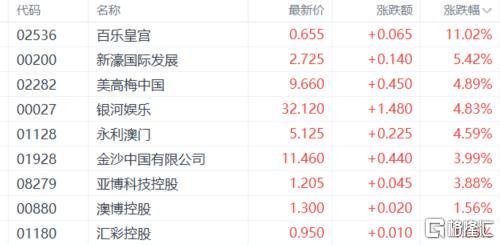
消息面上,國慶節內地7天長假期結束。根據初步數據,2026年10月1日至7日,澳門入境旅客總數達114.3萬人次,日均16.3萬人次,較2025年國慶假期日均客量上升15.5%,而10月4日單日入境旅客達21.0萬人次,日均及單日旅客量均錄得有統計以來國慶節假期的最高紀錄。此外,國慶假期期間澳門酒店業場所平均入住率達91.3%。
新能源車企股活躍,小米漲超9%,長城汽車、理想汽車、比亞迪股份、吉利汽車、零跑汽車、小鵬集團跟漲。
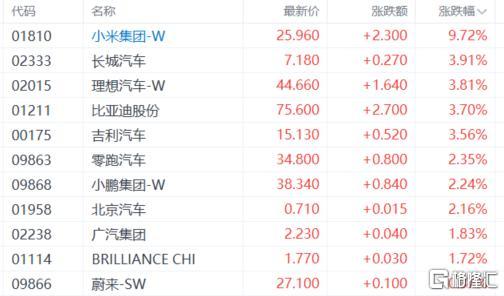
消息面上,交銀國際看好四季度需求:9月新能源車企銷量延續環比改善,10家樣本車企合計銷量約80.9萬輛,同比及環比分別升14.3%及3.8%。展望四季度,「銀十」旺季疊加新車集中上市及年底衝量,終端需求仍具支撐,海外銷量增長仍將貢獻主要增量。
乳製品股普漲,蒙牛乳業漲近4%,中國旺旺、現代牧業、中國飛鶴跟漲。
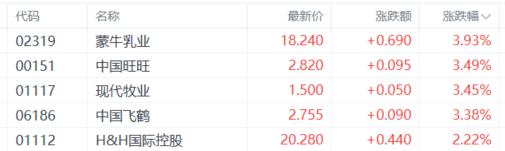
消息面上,原奶價格上行周期啟動。里昂證券最新研報指出,在與伊利、蒙牛及現代牧業等乳企高管交流后,觀察到上下游企業均對未來兩至三年原奶價格温和復甦軌道感到樂觀。伊利及蒙牛均表示有信心明年液態奶產品市佔率可提升。
餐飲股活躍,百勝中國漲超5%,海底撈、九毛九、呷哺呷哺、達勢股份等跟漲。
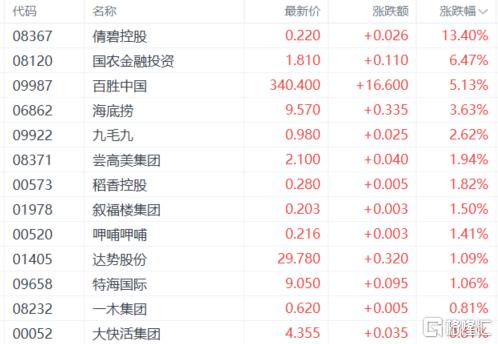
消息面上,國家税務總局增值税發票數據顯示,國慶假期餐飲服務銷售收入同比增長9%,其中小吃服務增長15.5%,快餐服務增長30.6%,新式茶飲帶動的飲料及冷飲服務增長超2倍。
頭部餐企客流銷量雙增。小菜園假期全國門店堂食總收入同比增長13.47%,總客流超270萬人次,同比增長24%。海底撈10月1日單日接待就餐人數近200萬人次,創今年國慶假期單日新高,新疆門店7天客流同比增長231%。
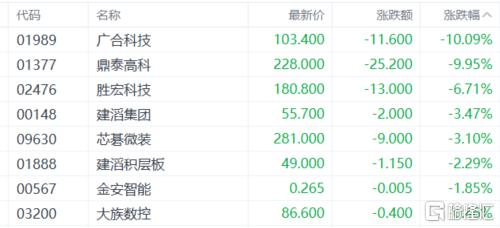
PCB概念跌幅居前,廣合科技跌超10%,鼎泰高科、勝宏科技、建滔集團、芯碁微裝、建滔積層板、金安智能、大族數控等跟跌。
光通信板塊走低,劍橋科技跌超5%,海光芯正、藍思科技、中際旭創、匯聚科技、曦智科技、華虹宏力跟跌。
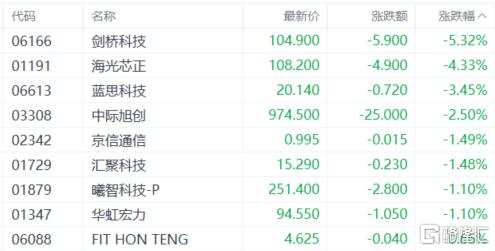
消息面上,美國光通信龍頭Lumentum首席執行官Hurlston當地時間周五表示,該公司直至2029年初的光器件產能已全部售罄。Hurlston表示,部分產品到明年仍有約70%的需求無法滿足,另有部分產品到2028年仍有30%的需求無法滿足。
個股層面:
本末科技漲超10%,報31.2港元,總市值達到115.31億港元。
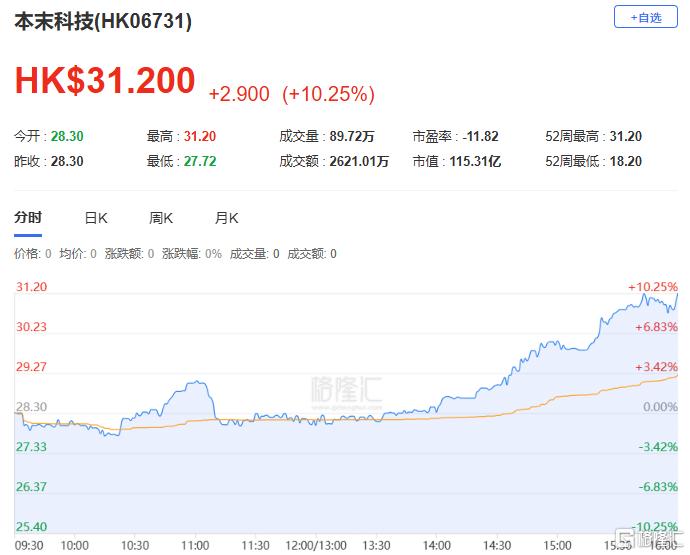
消息面上,9月29日,中稀科創與本末動力(北京)科技股份有限公司正式簽署戰略合作協議。此次合作,雙方將聯合開展釹鐵硼、聚磁環、輻射磁環等高性能磁性材料的研發,結合稀土新材料資源與直驅動力模組應用需求,開發適配直驅電機的高性能磁材產品,並聚焦磁材性能優化、電機小型化、高扭矩輸出等方向,推動直驅動力模組在具身機器人、家用智能設備、工業自動化、醫療高端裝備等市場落地應用。
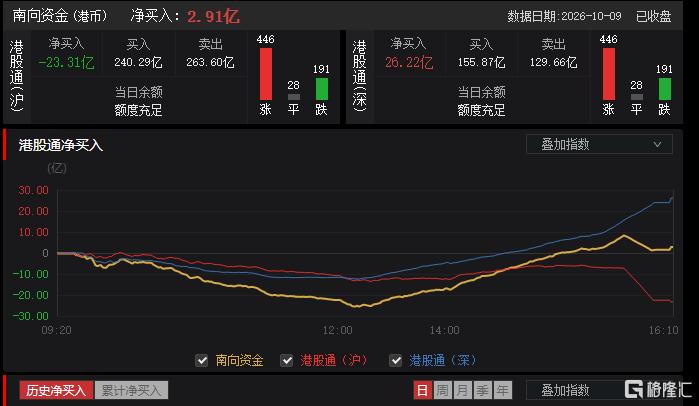
今日,南向資金淨買入2.91億港元,其中港股通(滬)淨賣出23.31億港元,港股通(深)淨買入26.22億港元。
展望后市,招商證券認為,中美會晤有望提振風險偏好,但內需偏弱和海外高利率仍制約持續上行,港股預計以震盪和結構性機會為主。配置上,以電訊、公用事業及現金流和分紅穩定的央國企作為底倉;科技優先關注主營穩健、盈利能見度較高且AI商業化已有進展的互聯網平臺、雲服務和AI應用公司。對持續依賴外部融資、盈利尚未兑現的公司控制倉位。
推薦文章
一周財經日曆 | 事關加息進程!美國9月CPI、PPI數據下周來襲;Q3財報季打響,銀行股、臺積電等放榜在即!

美股前瞻 | 龍頭訂單排到2029年!光通信股盤前集體爆發,Lumentum勁升逾6%;新產品銷量遇冷,蘋果盤前走弱;瑞銀喊話黃金「回調即買入」
丘盛一籌 | 別被盤面騙了!OpenAI收入謠言作祟,AI板塊、半導體純屬錯殺?
華盛早報 | OpenAI營收被爆200億美元預期差!AI板塊遭重創;特朗普中期選舉前對伊掛「免戰牌」,SpaceX收購低頻段頻譜,美運營商夜盤暴跌
10月9日外盤頭條:特朗普稱中期選舉前不會攻擊伊朗 蘋果將舉行智能家居新品發佈會 OpenAI年化營收500億美元
英偉達、甲骨文、CoreWeave及其他AI股票因OpenAI營收報告下跌
美股前瞻 | 特朗普威脅中期選舉前再襲伊!國際油價大升4%,三大期指齊跌;投行喊出美光3000美元目標價;華爾街知名多頭公佈五大首選股
資金覆盤 | 北水加倉騰訊逾24億港元!友邦保險、小米集團-W同獲搶籌


