熱門資訊> 正文
希夫稱美國的「報應來了」:收益率飆升是黃金最強利好,美債恐被迫「打折償還」
2026-10-09 08:49
美國國債收益率持續攀升,長期看空美元、看多黃金的經濟學家彼得·希夫(Peter Schiff)認為,這可能是更大規模債務危機的開端。他周三接受Kitco News採訪時警告,美國政府最終可能無力按面值償還債務。
「這其實不是什麼虛張聲勢。這是報應終於來了,」希夫説。當時,美國財政部正準備發行390億美元的10年期國債。
據CNBC報道,10年期美債收益率周三一度觸及5.35%,創2002年以來最高水平,隨后在國債拍賣后回落。抵押貸款利率也同步上升。抵押貸款銀行家協會數據顯示,截至10月2日當周,美國30年期固定利率抵押貸款平均利率升至7.49%,為2023年11月以來最高。
美聯儲9月進行了自2023年以來的首次加息,進一步加大了借貸成本壓力。希夫認為,過去政府能夠通過救助金融機構和市場參與者應對危機,但這次債務問題的核心可能就是政府自身。
「在這場危機中,它沒有能力救助任何人,因為它自己就需要救助,」希夫説。「但當然,沒有誰大到足以救助美國政府。」
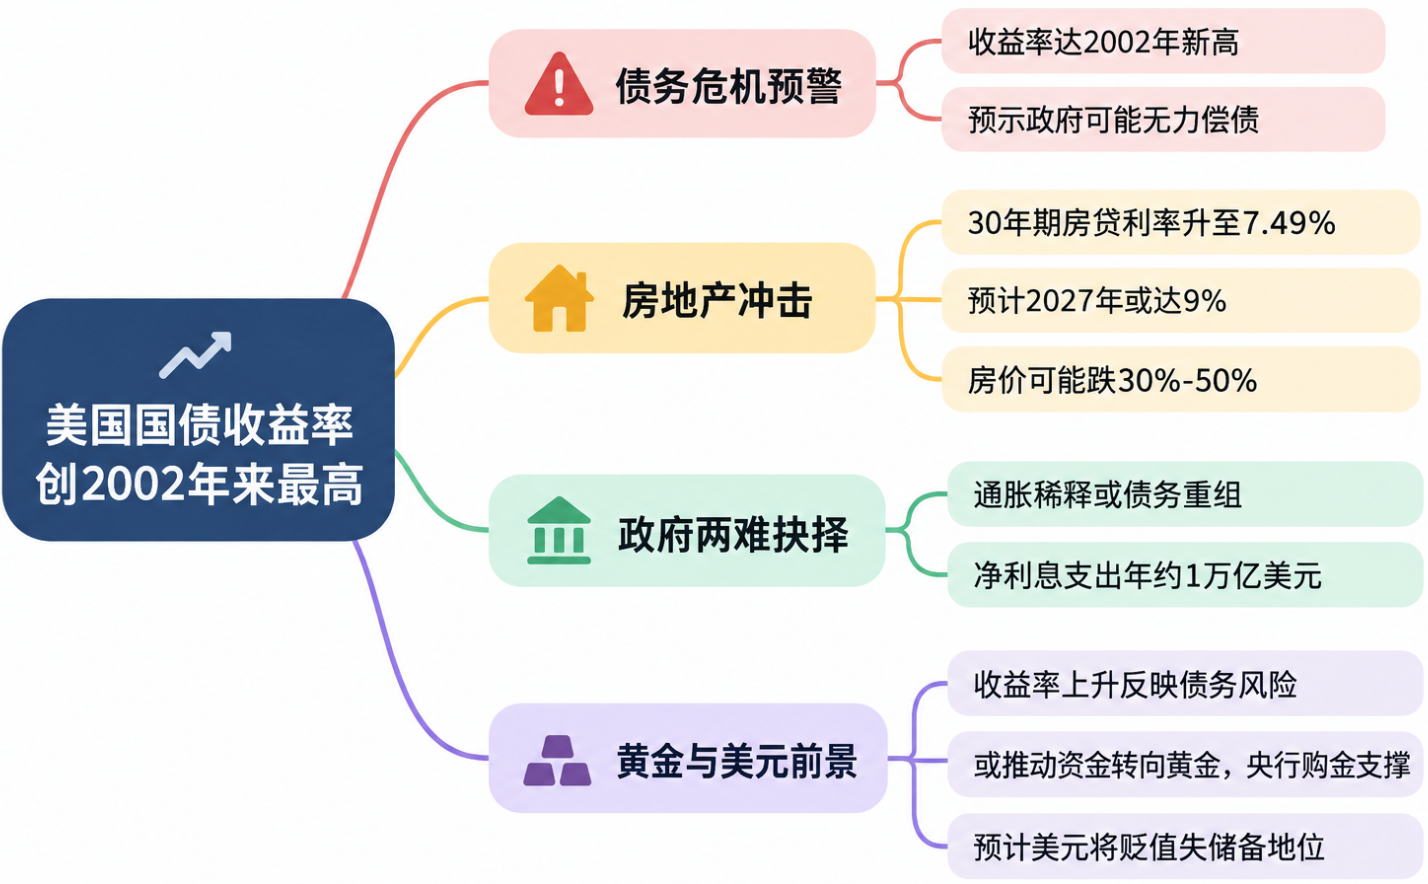
美債40年牛市結束,房貸利率或衝向9%
希夫認為,美國國債長達40年的牛市已在2020年至2021年間結束,市場可能進入一輪持續至少20年的熊市。
在此前的債券牛市中,房地美(Freddie Mac)公佈的美國30年期固定利率抵押貸款平均利率,從1981年10月的18.63%降至2021年1月的2.65%。希夫預計,未來利率可能以更快的速度上升。
「這還不是這波走勢的終點。我們可能更接近起點,」他説。
在他看來,住房市場將率先感受到衝擊。希夫預計,到2027年第一季度,美國30年期抵押貸款利率可能達到9%,全美房價則可能下跌30%至50%。他認為,這一跌幅將與2007年至2008年房地產危機期間相當,甚至更大。
過去數十年,房主可以通過再融資降低月供,或提取房屋淨值獲得資金。希夫認為,隨着利率持續上升,這種模式將難以延續。
「再融資已死。房屋淨值提取已經終結,」他説。「所以再也沒有救命稻草了。」
希夫將美國當前的債務處境稱為「第四象限」,即高債務與高利率同時存在。過去,低利率幫助政府維持龐大的債務負擔;隨着融資成本上升,這一條件正在發生變化。
政府可能通脹還債,或重組債務
希夫認為,美國政府面臨兩種主要選擇:通過通脹稀釋債務的實際價值,或者直接重組債務。他將前者稱為「隱形違約」,並認為后者同樣存在現實可能。
「我認為政府違約有合理的可能性,」希夫説。「更可能的是重組,他們會説,‘好吧,你拿每美元50美分。’」
美國國會預算辦公室數據顯示,聯邦政府淨利息支出已達到每年約1萬億美元。希夫預計,隨着舊債到期並以更高利率再融資,這一數字可能在幾年內升至3萬億至4萬億美元。
他還批評了財政部的債券回購計劃。財政部計劃周四回購最多60億美元、於2047年至2056年到期的國債。希夫將這一操作稱為「一次扭轉操作」,認為政府一邊償還長期債務,一邊發行短期國庫券,可能加大未來的利率風險。
「如果我對未來利率上升的判斷是對的,那麼政府正在做你能做的最糟糕的事情,」他説。
希夫提出的另一種方案是提前重組債務,而不是依靠通脹降低償還金額的實際價值。他表示,如果政府最終只能讓債權人承擔損失,那麼明確償還每美元50美分,可能比名義上償還一美元、實際購買力卻被通脹侵蝕得更多更好。
希夫稱收益率上升反而利好黃金
美債收益率攀升期間,黃金也經歷了明顯回調。周三,金價盤中一度下跌近每盎司100美元;希夫接受採訪時,現貨黃金徘徊在每盎司4100美元附近,遠低於1月超過5500美元的歷史紀錄。
傳統觀點認為,黃金本身不支付利息,因此債券收益率上升會削弱黃金的吸引力。希夫卻認為,市場忽視了收益率上升背后的債券價格下跌和債務風險。
「這是可能發生在黃金和白銀身上最利好事情,因為這些上升的債券收益率表明債券價格正在崩潰,」他説。他認為,虧損中的債券投資者可能出售債券,並將資金轉向黃金或白銀。
希夫將黃金近期的下跌部分歸因於交易算法在利率上升時自動賣出。他還援引20世紀70年代的市場表現指出,利率和黃金價格可以同時上漲,關鍵在於名義利率能否趕上通脹。
「如果利率升到20%,但通脹是30%呢?」他説。「我寧願持有黃金、不賺利息,也不願承受30%的損失。」
央行購金數據為黃金市場提供了另一項支撐。世界黃金協會數據顯示,全球央行8月淨買入39噸。不過,央行購金並非單向流動。俄羅斯央行今年已出售56噸黃金。希夫認為,這恰好體現了黃金作為儲備資產的作用:當處於戰爭中的國家需要現金時,黃金可以被直接變現。
對於金價前景,倫敦黃金市場年會的代表預計,一年后金價將接近每盎司5000美元。希夫則認為,金價再次突破這一水平時,速度可能更快。
他還看好白銀,稱白銀已在每盎司60美元附近站穩,並認為每盎司125美元並非本輪上漲的頂部,而只是初步突破水平。
希夫認為,美聯儲可能在金融體系出現新的裂縫后改變政策方向。他以2023年硅谷銀行(Silicon Valley Bank)和簽名銀行(Signature Bank)倒閉為例表示:「他們一直收緊,直到某樣東西斷裂,然后他們停下來。」
美元、人工智能融資與債券需求的三重壓力
儘管美元本周接近年內高點,彭博社報道稱,投資者正在尋求避險,希夫仍預計美元最終將比許多其他貨幣貶值得更快,並逐步失去全球儲備貨幣地位。
「所有法定貨幣都會貶值,」他説。「它們只是以不同速度貶值。」
希夫還將人工智能基礎設施投資視為推高利率的因素之一。他指出,大型科技公司過去擁有充裕現金,並通過購買國債向政府提供資金;如今,這些企業爲了建設人工智能基礎設施而大舉融資,反而開始與政府爭奪資本。
「這些公司過去有現金,並用這些現金購買國債。它們在借錢給政府,」他説。「現在它們在和政府競爭借貸。」
希夫承認,人工智能投資也可能帶來生產率提升。他表示,如果相關投資最終大幅提高生產率,經濟或許能夠獲得緩衝債務壓力的空間,但他無法判斷這種結果出現的概率。
對於普通儲蓄者,希夫不看好美國債券基金,更傾向於通過貨幣市場基金存放現金。他還建議提前購買耐儲存的食品,以應對未來可能出現的物價上漲。
紐約聯儲周三公佈的一項調查顯示,美國消費者預計未來一年通脹率為3.9%,為2023年5月以來最高。希夫認為,這一預期仍低估了未來的通脹風險。
推薦文章
華盛早報 | OpenAI營收被爆200億美元預期差!AI板塊遭重創;特朗普中期選舉前對伊掛「免戰牌」,SpaceX收購低頻段頻譜,美運營商夜盤暴跌

10月9日外盤頭條:特朗普稱中期選舉前不會攻擊伊朗 蘋果將舉行智能家居新品發佈會 OpenAI年化營收500億美元
英偉達、甲骨文、CoreWeave及其他AI股票因OpenAI營收報告下跌
美股前瞻 | 特朗普威脅中期選舉前再襲伊!國際油價大升4%,三大期指齊跌;投行喊出美光3000美元目標價;華爾街知名多頭公佈五大首選股
資金覆盤 | 北水加倉騰訊逾24億港元!友邦保險、小米集團-W同獲搶籌
華盛早報 | 美聯儲紀要偏鷹!年內或再加息一次;段永平"賣put"逆勢佈局騰訊;恆科成分股將擴容至50只
受惠AI熱潮,三星電子Q3營業利潤首次突破100萬億韓元,暴增近8倍;銷售額為195.00萬億韓元
美聯儲紀要披露:7月聯合干預支撐日元系財政部行動 未動用央行資金


