熱門資訊> 正文
德銀看好美股年末行情:Q3盈利增速料維持34%,AI與周期增長仍強勁
2026-10-08 21:00
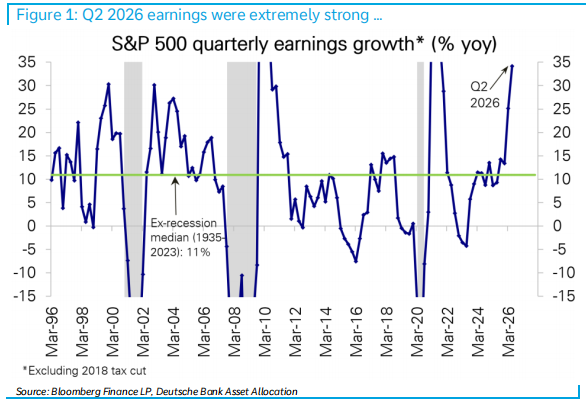
智通財經APP獲悉,德意志銀行發佈2026年三季度美股財報前瞻報告稱,推動二季度標普500指數盈利增速升至34%紀錄高位的多重順風在三季度依然強勁,預計三季度增速將維持在34%的水平,不會出現盈利增長減速。
相比之下,市場一致預期三季度增速為26.7%,隱含較二季度減速7.5個百分點。德銀的預測高出一致預期約6個百分點,而歷史上財報季的平均超預期幅度僅為3.3%,該行認為本季將再度迎來高於平均水平的超預期表現。
三大順風合力驅動
德銀指出,盈利繁榮源於三大順風同時發力:AI需求增長加速,同比增速達54%,為整體增速貢獻20個百分點;周期性增長反彈,剔除科技、能源與材料板塊后增速為14%,貢獻8個百分點;石油及大宗商品價格走高,推動能源與材料板塊盈利增長108%,貢獻7個百分點。
需要説明的是,34%的增速已經過調整,剔除了Alphabet出售資產收益及亞馬遜投資未實現收益等一次性項目,未調整前的增速高達53%。
德銀和市場的三大分歧
AI需求未見減速跡象
針對市場關注的AI需求能否延續的問題,德銀認為多項指標顯示三季度AI需求增長依然非常強勁。該行舉例稱,韓國半導體生產和出口增速從二季度到三季度進一步加快,GPU租賃價格持續上漲則表明供需狀況依然非常緊張。
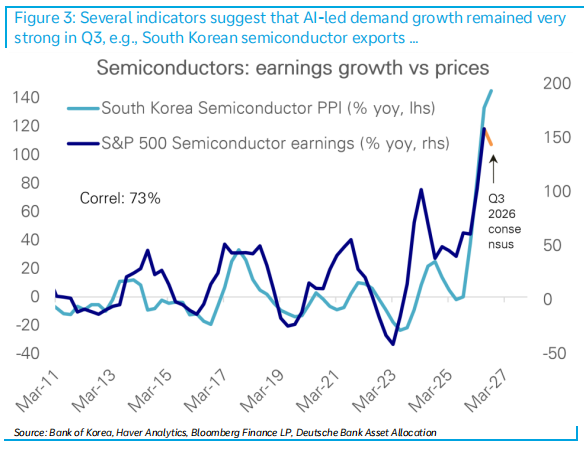
韓國半導體出口增速上漲
該行預計,AI需求將推動超大盤成長股與科技板塊盈利增速在三季度維持54%的高位,且隨着其在標普500盈利中的權重上升,對整體增速的貢獻將從二季度的19.5個百分點升至21個百分點。
周期性增長進一步加快
德銀指出,大量指標顯示三季度周期性增長進一步走強。美國ISM製造業指數在三季度大幅升至四年半以來最高水平,而該指標歷來是標普500盈利增速最好的周期性領先指標。
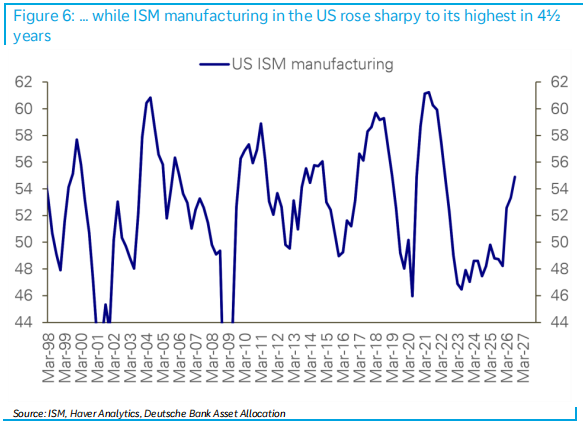
美國ISM製造業指數上漲
宏觀一致預期顯示,美國GDP增速將從二季度的2.2%加快至三季度的2.8%(環比折年率),亞特蘭大聯儲的追蹤預測更是高達3.7%。此外,零售銷售、工業生產和資本品出貨增長保持強勁,周期性就業在2月觸底后也持續回升。
油價滯后衝擊有限,關税退款再添助力
對於高油價的滯后負面影響,德銀認為仍然温和且集中在特定板塊。研報稱,歷史上油價衝擊對標普500其他板塊盈利的影響滯后2至3個季度,且幅度通常温和,因為多數企業會通過提價和提升生產率來應對。
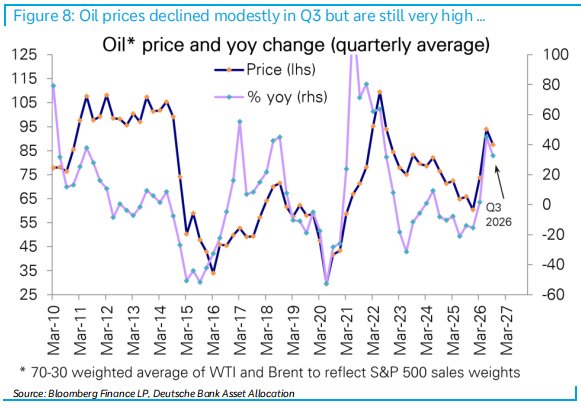
航空、汽車及部分消費類板塊受衝擊更快更大,但這些板塊的盈利預期自伊朗戰爭爆發以來已被大幅下修,航空板塊下修17%,汽車與包裝板塊各下修9%,航空以外的旅遊板塊下修6%。此外,在最高法院裁定IEEPA關税無效后,企業持續獲得關税退款,該行預計這將與二季度一樣,為三季度整體盈利增速貢獻約2個百分點。
財報季疊加中期選舉,年末行情風險回報有利
德銀強調,財報季歷來利好股市。金融危機以來,標普500在四分之三的財報季中上漲,平均漲幅2%,過去一年這一特徵更加明顯。雖然本季恰逢10月底的FOMC會議和11月初的美國中期選舉,可能帶來額外波動,但歷史模式顯示,市場在重大風險事件落地前往往橫盤或走弱,落地后則反彈。
該行還指出,中期選舉年第四季度的風險回報歷來非常有利,過去23個選舉年中有21年標普500在第四季度上漲,平均漲幅達7%。綜合來看,該行認為當前美股的風險回報仍然有利。
推薦文章
華盛早報 | OpenAI營收被爆200億美元預期差!AI板塊遭重創;特朗普中期選舉前對伊掛「免戰牌」,SpaceX收購低頻段頻譜,美運營商夜盤暴跌

10月9日外盤頭條:特朗普稱中期選舉前不會攻擊伊朗 蘋果將舉行智能家居新品發佈會 OpenAI年化營收500億美元
英偉達、甲骨文、CoreWeave及其他AI股票因OpenAI營收報告下跌
美股前瞻 | 特朗普威脅中期選舉前再襲伊!國際油價大升4%,三大期指齊跌;投行喊出美光3000美元目標價;華爾街知名多頭公佈五大首選股
資金覆盤 | 北水加倉騰訊逾24億港元!友邦保險、小米集團-W同獲搶籌
華盛早報 | 美聯儲紀要偏鷹!年內或再加息一次;段永平"賣put"逆勢佈局騰訊;恆科成分股將擴容至50只
受惠AI熱潮,三星電子Q3營業利潤首次突破100萬億韓元,暴增近8倍;銷售額為195.00萬億韓元
美聯儲紀要披露:7月聯合干預支撐日元系財政部行動 未動用央行資金


