熱門資訊> 正文
可能是2026年最荒謬的一筆交易!機構炮轟Anthropic2萬億美元估值
2026-10-08 15:08
獨立金融研究機構New Constructs在最新報告中,將Anthropic計劃中的IPO形容為一次「前所未有的投資者判斷力測試」。
該機構認為,Anthropic如果以2萬億美元估值上市,投資者需要接受一組極其激進的增長和盈利假設,而公司目前仍處於大規模虧損狀態,並揹負數千億美元的長期雲計算、算力和基礎設施承諾。
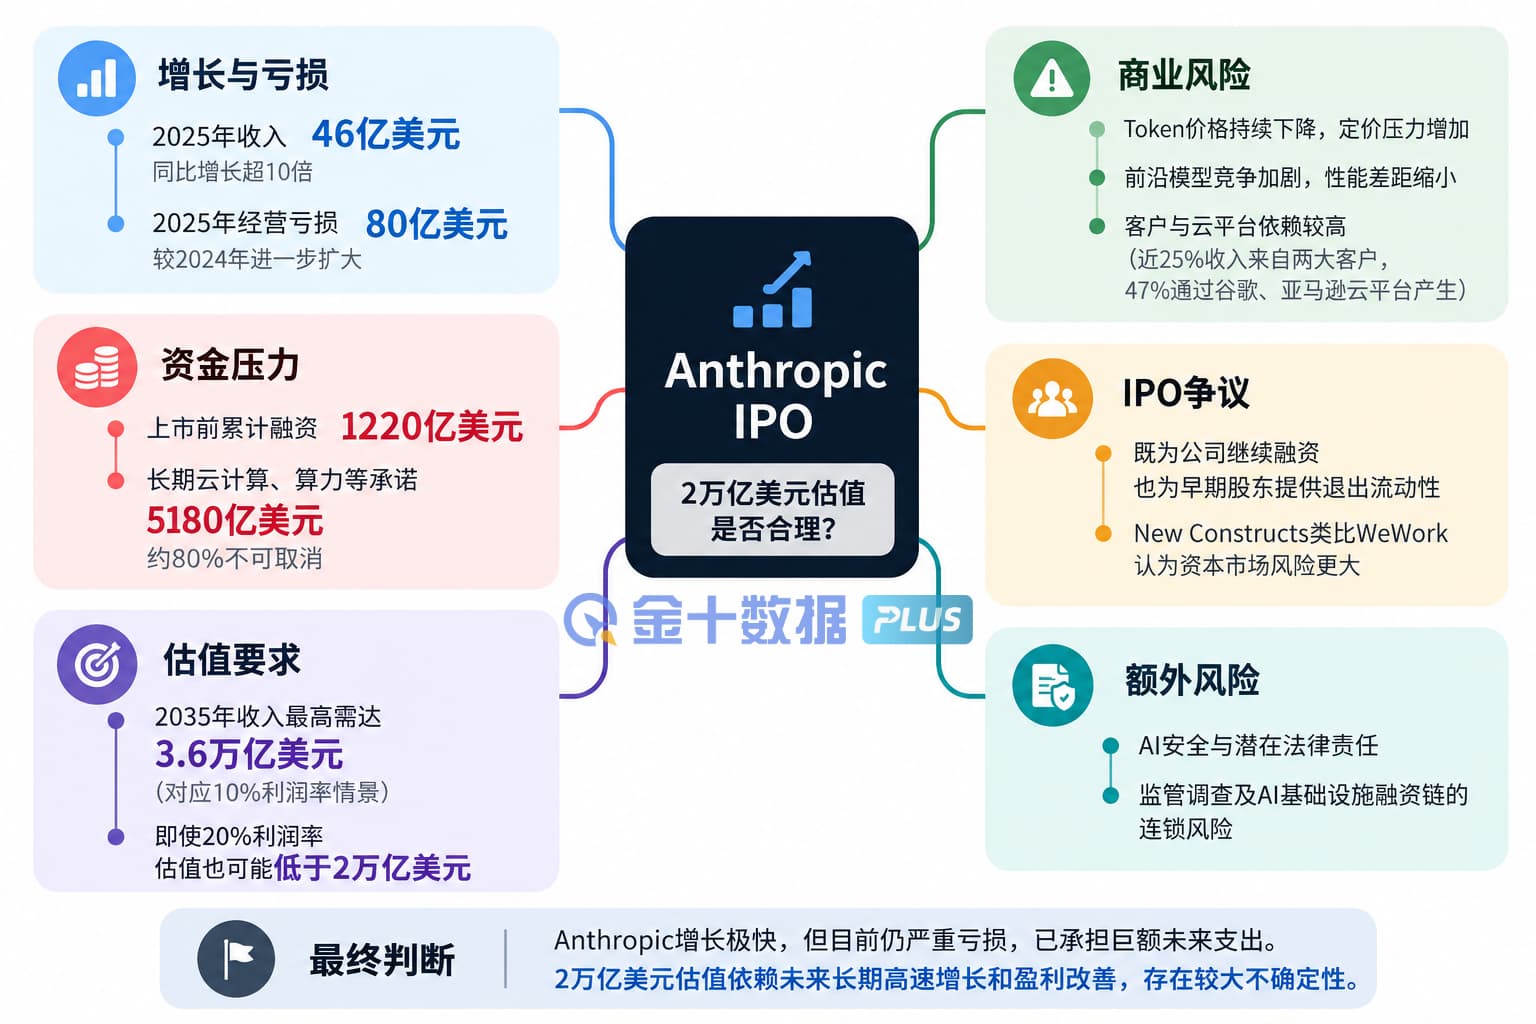
報告的核心爭議集中在估值與商業模式。根據外泄的IPO招股書相關報道,Anthropic收入從2024年的約4億美元增長至2025年的約46億美元,一年增長超過10倍。但同期,公司報告淨虧損420億美元,其中包括340億美元可轉換工具重估費用;剔除這項費用后,2025年報告的經營虧損仍達到80億美元,高於2024年的30億美元。
New Constructs認為,Anthropic面臨的問題並非缺乏增長,而是高速增長能否轉化為持續利潤。該機構還將這次IPO與WeWork在2019年的上市嘗試進行比較,並稱Anthropic雖然擁有遠高於WeWork的社會和商業價值,但2萬億美元的目標估值對應的資本市場風險也明顯更大。
收入一年增長超10倍,虧損擴大至80億美元
Anthropic近年來的收入擴張速度十分突出。報告援引《紐約時報》的數據稱,公司2025年收入約46億美元,到2026年底,年化收入可能達到1000億美元。
但New Constructs認為,僅憑收入增長無法支撐2萬億美元估值。報告特別提到,大語言模型Token價格持續下降。LLM Token Expenditure Index顯示,Token市場價格從2026年5月下旬的2.04美元降至8月底的0.97美元,截至10月4日進一步降至0.96美元。
在該機構看來,Token價格下降意味着模型供應商面臨持續的價格壓力。Anthropic目前已經處於負利潤率狀態,如果單位價格繼續下降,公司未來即使擴大收入規模,也需要顯著改善成本結構才能實現盈利。
New Constructs還認為,前沿模型之間的性能差距正在縮小,而價格競爭不斷加劇。該機構此前比較Claude Fable 5、Mythos 5與DeepSeek R1時稱,前兩者輸入Token價格約為DeepSeek R1的18倍,輸出Token價格約為23倍,但低成本模型在部分基準測試中已經達到相近甚至更高的性能。
甲骨文聯合創始人拉里·埃里森(Larry Ellison)今年年初曾預測,大語言模型正在逐漸商品化。New Constructs據此判斷,如果模型能力進一步趨同,Anthropic很難長期維持明顯的定價權。
虧損規模同樣成為報告重點。Anthropic 2025年報告淨虧損420億美元,其中340億美元來自可轉換工具重估。剔除這項會計影響后,報告所引用的經營虧損仍達到80億美元,較2024年的30億美元進一步擴大。
New Constructs將這一數字與近年來多家科技公司IPO前一年的經營表現進行了比較:SpaceX虧損26億美元,Uber虧損30億美元,Rivian虧損10億美元,ARM Holdings盈利7億美元,Airbnb虧損5億美元。
該機構指出,Anthropic報告的經營虧損明顯高於上述公司,但其2萬億美元目標估值約為SpaceX的1.1倍,並達到Uber、Rivian、ARM和Airbnb IPO估值總和的約8倍。
1220億美元私募融資之后,還有5180億美元長期承諾
New Constructs對Anthropic上市目的的質疑,主要來自其此前已經獲得的鉅額私人資本。
報告稱,Anthropic上市前已經累計融資1220億美元。這一規模超過五家成功上市科技公司上市前融資總額的50倍,也約為Uber上市前私人融資規模的5倍。
其中,2026年5月最近一輪私人融資對Anthropic的估值達到9650億美元。報告稱,公司早期融資估值最低只有6.23億美元,因此IPO可能給早期投資者和員工提供規模巨大的流動性退出渠道。
《紐約時報》據稱預計,Anthropic上市至少可能產生7名聯合創始人億萬富豪,並使數十名早期員工進入千萬富豪甚至億萬富豪行列。
New Constructs因此認為,這次IPO承擔的一個重要功能,是為已經持有大量股份的私人資本提供公開市場流動性。報告甚至將其稱為「exit liquidity(退出流動性)」,並認為公共市場投資者需要判斷,IPO募集資金究竟有多少用於下一階段增長,又有多少實際上對應早期股東的退出需求。
更大的資金壓力來自未來合同義務。根據外泄招股書相關報道,Anthropic已經作出約5180億美元的雲計算、算力和基礎設施支出承諾。路透社報道稱,其中約80%無法取消。
這一數字與公司的現有收入形成巨大反差。Anthropic 2025年收入約46億美元,5180億美元的合同承諾約相當於這一收入水平的112倍。
New Constructs認為,這些合同關係也暴露了AI產業資本循環中的潛在風險。Anthropic從大型雲服務商獲得訓練和運行模型所需的算力,同時又承諾未來向這些企業支付鉅額費用。雲服務商則以未來AI需求為基礎繼續擴建數據中心並籌集資本。
如果Anthropic等AI公司未來無法兑現這些付款承諾,雲計算企業的數據中心投資回報和債務償付能力可能受到影響;反過來,如果數據中心投資放緩,模型公司可獲得的算力也可能收緊。
該機構因此將Anthropic IPO與整個AI基礎設施融資鏈條聯繫起來,認為一旦終端AI公司收入和利潤無法匹配算力投入,風險可能沿着模型公司、雲服務商和信貸市場向外傳導。
客户結構也是報告關注的風險之一。路透社報道稱,Anthropic 2025年接近25%的收入來自兩家未公開身份的客户。
與此同時,Anthropic據稱在招股書中警告,許多大型客户沒有簽署長期合同,因此可能隨時減少甚至停止支出。
約47%的Anthropic收入還通過谷歌和亞馬遜的雲平臺產生,而這兩家公司本身也是Anthropic的重要投資者,同時擁有自己的AI模型和服務。
New Constructs認為,這種關係在現階段能夠為Anthropic提供渠道和算力支持,但同時形成潛在利益衝突。如果大型雲服務商未來更加重視自有AI產品,Anthropic能否繼續獲得相同級別的分發和算力支持,將成為商業模式中的一個關鍵變量。
2萬億美元估值,需要怎樣的收入和利潤
New Constructs使用反向現金流折現模型,對2萬億美元估值中隱含的未來經營假設進行了測算。
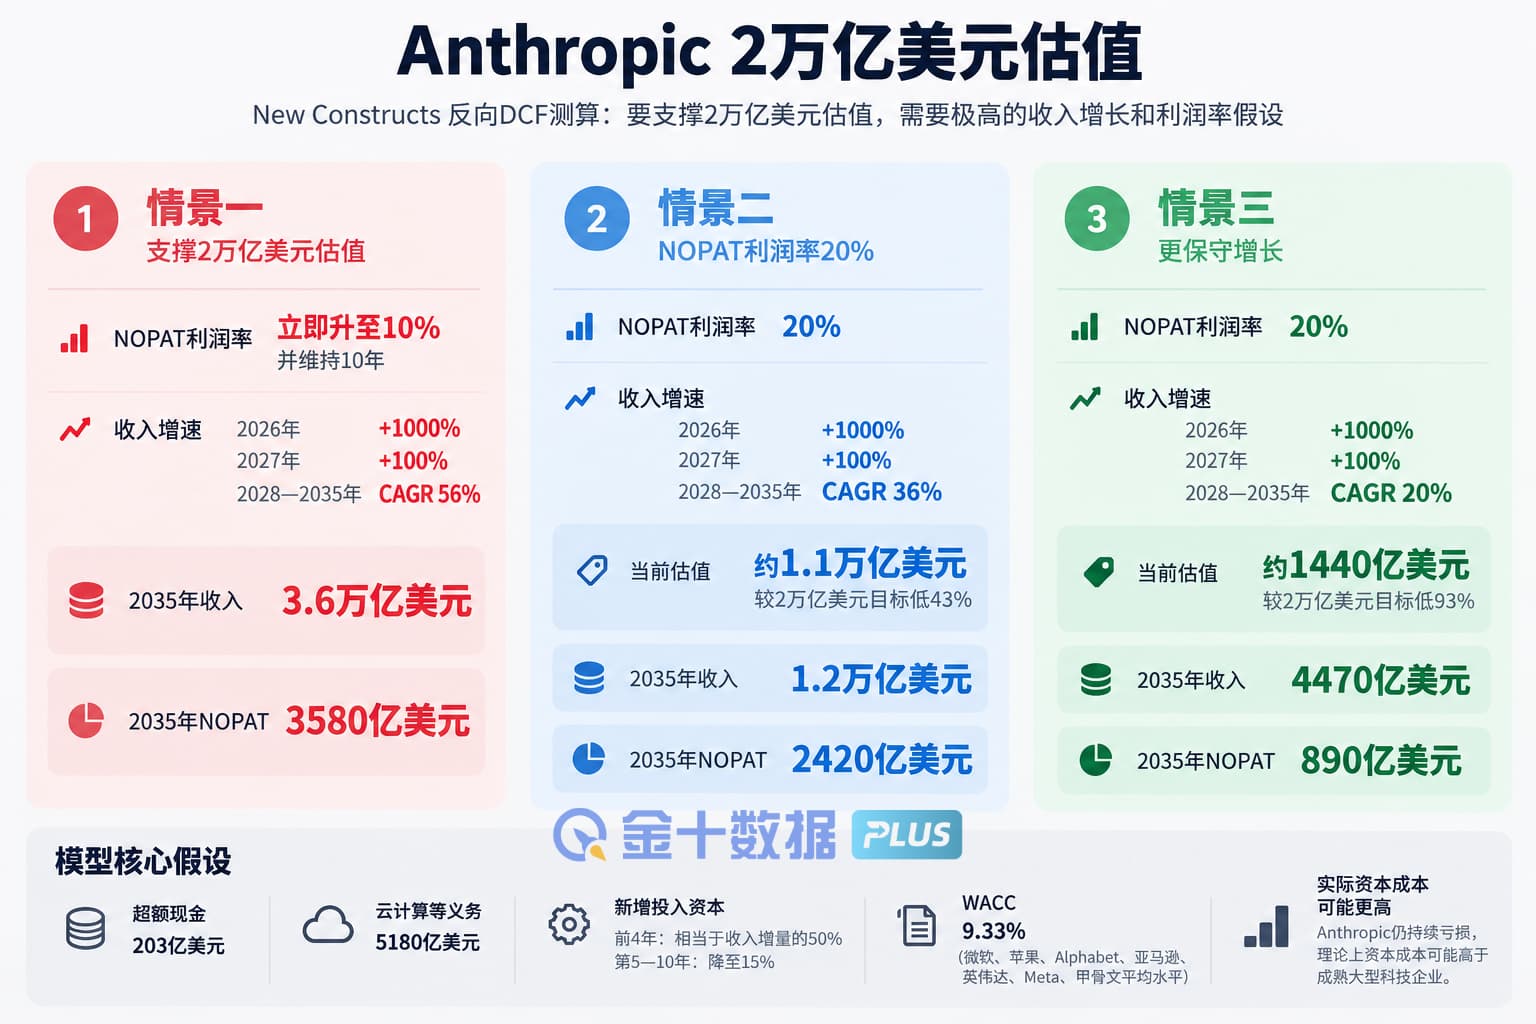
按照該機構的基礎情景,Anthropic需要立即將稅后淨營業利潤率,也就是NOPAT利潤率,提高到10%,並在未來10年持續保持這一水平。相比之下,公司2025年報告的經營利潤率約為負175%。
與此同時,Anthropic收入需要在2026年增長1000%,2027年再增長100%,隨后從2028年至2035年保持56%的年複合增長率。
在這一模型下,Anthropic 2035年收入需要達到3.6萬億美元,約為微軟、蘋果、Alphabet、亞馬遜、英偉達、Meta和甲骨文當前過去12個月收入總和的1.4倍。
公司的NOPAT則需要在2035年達到3580億美元,而Anthropic 2025年仍報告80億美元經營虧損。作為比較,New Constructs給出的英偉達過去12個月NOPAT為1840億美元,蘋果為1360億美元。也就是説,Anthropic屆時需要獲得約為英偉達2倍、蘋果2.6倍的稅后淨營業利潤。
即使給予Anthropic更高的長期利潤率,估值壓力仍然存在。
在第二種情景中,New Constructs假設Anthropic未來10年NOPAT利潤率提升至20%,2026年收入增長1000%,2027年增長100%,此后至2035年收入年複合增速降至36%。按照這一假設,公司當前股權價值約為1.1萬億美元,比2萬億美元目標估值低43%。
即便如此,Anthropic到2035年的收入仍需要達到1.2萬億美元,NOPAT達到2420億美元。New Constructs稱,這兩項數據如果實現,都將位居其覆蓋企業中的第一位。
第三種情景更加保守。假設Anthropic最終NOPAT利潤率達到20%,2026年和2027年的增長假設維持不變,但2028年至2035年的收入複合增速降至20%,公司當前估值僅約1440億美元,相比2萬億美元目標估值下降93%。
這一情景依然要求Anthropic在2035年實現4470億美元收入和890億美元NOPAT。報告指出,Meta當前過去12個月NOPAT約為890億美元,而蘋果過去12個月收入約為4670億美元。
上述模型統一假設Anthropic持有203億美元超額現金,同時承擔5180億美元雲計算、算力和基礎設施義務。模型還假設,前四年新增投入資本相當於收入增量的50%,第五年至第十年下降至15%。
折現率方面,New Constructs採用9.33%的加權平均資本成本,即微軟、蘋果、Alphabet、亞馬遜、英偉達、Meta和甲骨文的平均水平。該機構同時指出,Anthropic目前仍持續虧損,因此實際適用的資本成本理論上可能高於這些已經擁有成熟現金流的大型科技企業。
除了財務風險,Anthropic招股書中關於AI安全的表述也被New Constructs列為重要風險因素。
據相關報道,Anthropic在261頁招股書中用了約80頁討論風險因素,而介紹公司業務本身用了48頁。風險披露包括其AI「可能對人類帶來災難性甚至是生死存亡的威脅」。
招股書據稱還討論了AI可能拒絕關閉、隱藏或操縱信息、實施類似勒索的行為,以及模型能力可能超過公司現有安全評估能力等情景。
美國聯邦貿易委員會近期也已經就潛在消費者傷害問題對Anthropic和OpenAI展開調查。
New Constructs據此提出,純模型AI公司的長期商業可行性不僅取決於收入和算力成本,還取決於未來的責任制度。如果開發商必須直接承擔AI產品造成的重大損害,其潛在法律成本可能改變整個商業模型。
最終,New Constructs對Anthropic IPO的判斷建立在三組數字之上:2025年約46億美元收入和80億美元經營虧損、5180億美元未來合同承諾,以及2萬億美元目標估值。
該機構認為,Anthropic確實擁有極高的收入增長速度,但當前估值已經提前計入了持續十年的高速增長、利潤率從深度負值轉正,以及遠超現有全球科技巨頭的收入和利潤規模。對於公開市場投資者而言,真正需要驗證的關鍵變量,是這種增長能否最終產生足夠的自由現金流,並覆蓋公司已經承諾的鉅額算力和基礎設施支出。
推薦文章
美股前瞻 | 特朗普威脅中期選舉前再襲伊!國際油價大升4%,三大期指齊跌;投行喊出美光3000美元目標價;華爾街知名多頭公佈五大首選股

華盛早報 | 美聯儲紀要偏鷹!年內或再加息一次;段永平"賣put"逆勢佈局騰訊;恆科成分股將擴容至50只
受惠AI熱潮,三星電子Q3營業利潤首次突破100萬億韓元,暴增近8倍;銷售額為195.00萬億韓元
美聯儲紀要披露:7月聯合干預支撐日元系財政部行動 未動用央行資金
美銀Cabana認為美聯儲面臨兩難抉擇:要麼加息 要麼美債收益率飆升
SpaceX擬舉債400億美元採購英偉達芯片,其股價應聲下跌
美股前瞻 | 美債收益率攀升壓制期指!市場靜候聯儲局會議紀要;SpaceX將融400億美元買英偉達芯片;英特爾將繼續參與Terafab項目
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理


