熱門資訊> 正文
港股收評:三大指數齊跌!半導體、創新葯走弱,核電股逆勢上揚
2026-10-07 16:53
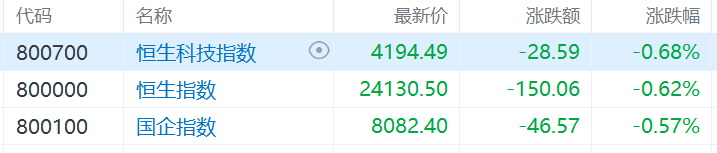
10月7日,港股三大指數集體收跌,恆生科技指數跌0.68%、恆生指數跌0.62%、國企指數跌0.57%。
盤面上,大型科技股多數下跌,阿里巴巴跌超2%,騰訊控股、百度、快手、小米跌超1%;電力設備股走高,濰柴動力漲超4%;核電股逆勢上漲,中廣核礦業漲超5%;內房股活躍,富力地產漲超32%。化粧品、農業股、食品股、教育、光伏、航空股等板塊上漲。
另一方面,半導體股下跌,瀾起科技跌超6%;機器人概念股低迷,港仔機器人跌超8%;創新葯概念下挫,金斯瑞生物科技、晶泰控股跌超12%。此外,公路運輸、生物醫藥、AI應用、紙業股、光通信等下跌。
具體來看:
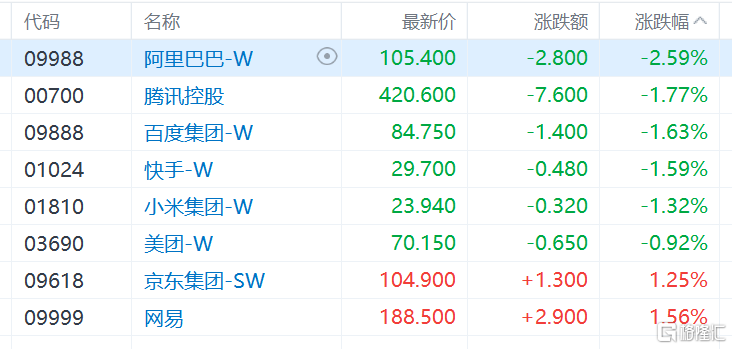
大型科技股多數下跌,阿里巴巴跌超2%,騰訊控股、百度、快手、小米跌超1%,美團跌近1%,京東、網易漲超1%。
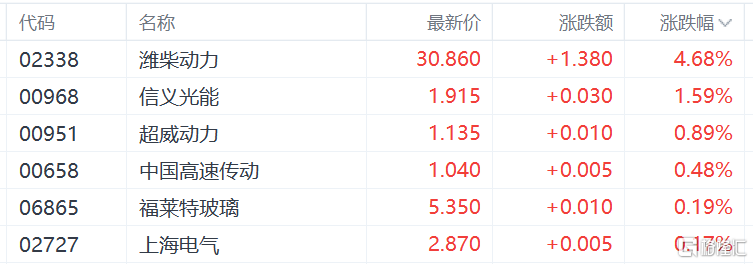
電力設備股走高,濰柴動力漲超4%,信義光能、超威動力、中國高速傳動、福萊特玻璃、上海電氣跟漲。
湘財證券表示,電力設備行業正經歷深刻的產業變革,新能源裝機、電網建設及儲能等領域需求保持韌性,部分細分環節供需格局與盈利能力有望逐步改善。建議重點關注需求確定性較強、競爭格局較優以及具備成本和技術優勢的細分龍頭。綜合考慮行業中長期成長空間,維持電力設備行業「增持」評級。
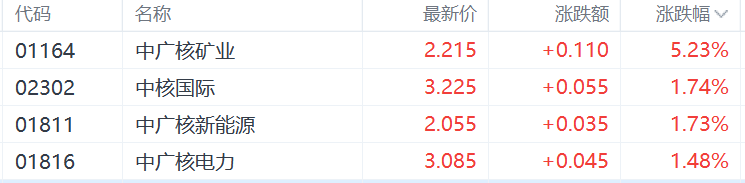
核電股逆勢上漲,中廣核礦業漲超5%,中核國際、中廣核新能源、中廣核電力跟漲。
消息面上,谷歌與Constellation Energy簽署核電採購協議,將新增890兆瓦反應堆容量,隔夜美股市場核電股集體飆升,Talen Energy漲12.43%,瑞致達漲10.77%,NRG能源漲7.03%,電力設備商GE Vernova漲3.96%。
內房股活躍,富力地產漲超32%,世茂集團、旭輝控股集團、遠洋集團、融信中國、融創中國、中國金茂跟漲。
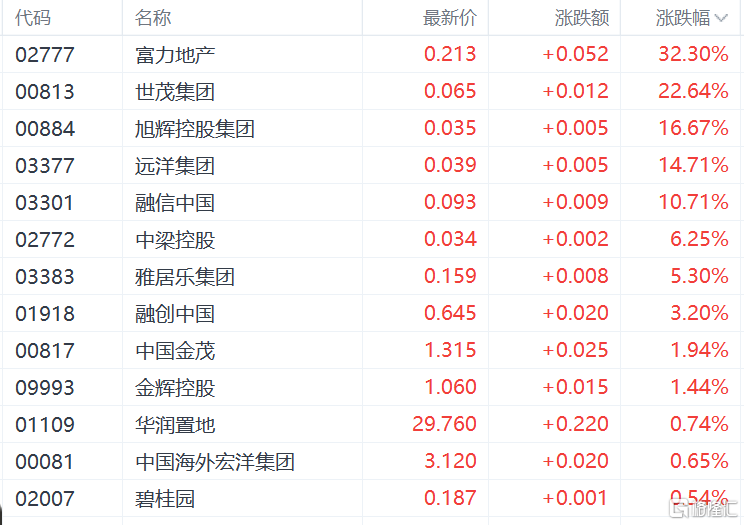
國投證券認為,9月30日首套房貸貼息新政落地,10月1日起實施,暫定有效期1年。本次貼息是財貨協同創新政策,中央承擔主要成本,減輕地方財政壓力,直接減少剛需月供,釋放購房需求,引導銀行增投首套房貸,二手房受益彈性更強。測算年貼息規模約220億元,總量可控、撬動效果突出,有望帶動商品房銷售温和回暖,拉動上下游產業,推動行業平穩發展。
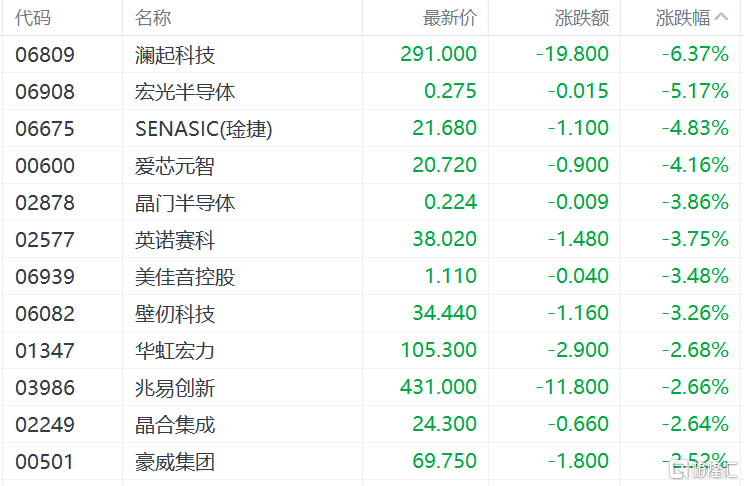
半導體股下跌,瀾起科技跌超6%,愛芯元智、英諾賽科、壁仞科技、華虹宏力、兆易創新等跟跌。
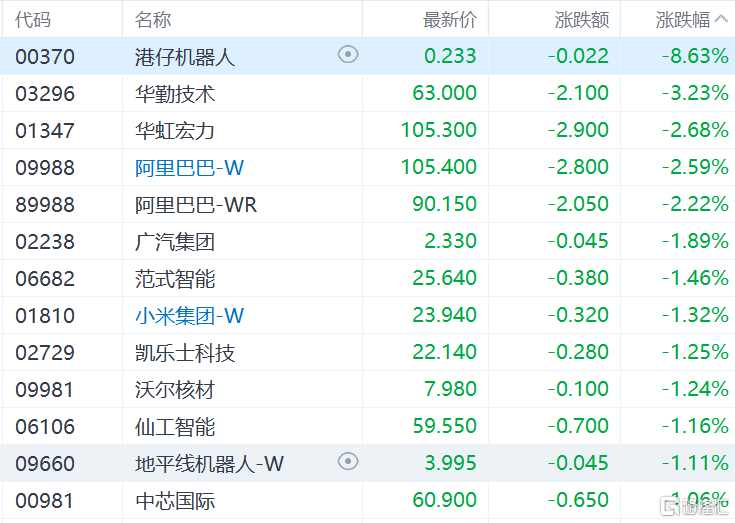
機器人概念股低迷,港仔機器人跌超8%,華勤技術、華虹宏力、阿里巴巴、廣汽集團、範式智能、小米集團、凱樂士科技等跟跌。
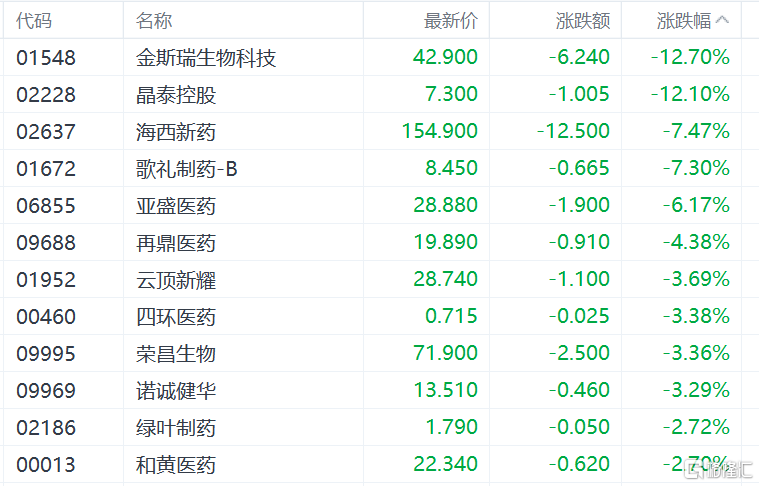
創新葯概念下挫,金斯瑞生物科技、晶泰控股跌超12%,海西新葯、歌禮制藥、亞盛醫藥、再鼎醫藥、雲頂新耀、四環醫藥、榮昌生物等跟跌。
個股異動:
白鴿在線漲超15%,報74.7港元,總市值達239.5億港元。
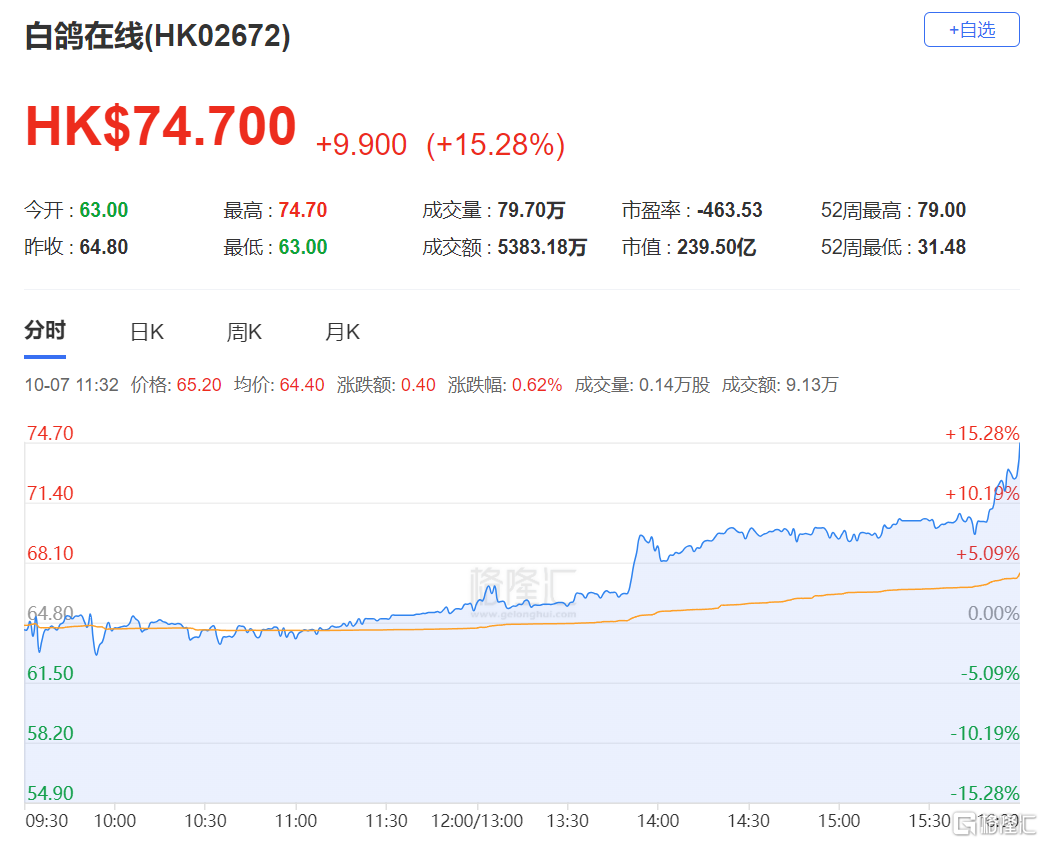
消息面上,白鴿在線近日宣佈,9月28日,董事會已審議並批准建議實施將五名本公司內資股股東所持1.7億股非上市股份轉換為本公司H股,佔本公司於本公告日期已發行股本總額約52.91%。
展望后市,銀河證券認為,市場核心矛盾在於南向資金迴歸帶來的流動性修復預期,與海外利率高企對估值的壓制。周內需關注美聯儲9月貨幣政策會議紀要及10年期美債拍賣,以尋求利率路徑線索。中期反轉行情尚未確認,市場缺乏趨勢性向上的催化,反彈更多是結構性的。
投資策略上應把握三條主線:建議關注:(1)科技板塊。AI強勁需求帶動PCB量價齊升,上游覆銅板缺貨漲價持續,且英偉達新一代AI系統已投入生產應用,產業鏈景氣度有實質訂單支撐,建議關注光模塊/光纖、PCB、高速連接、AI服務器/整機、國產AI芯片與晶圓代工、電力/備用電源/數據中心配套、大廠模型/Agent進展等。(2)創新葯及CXO板塊,10月ESMO年會窗口期是明確的催化劑。(3)低波紅利。建議關注銀行、公用事業、電信、能源。
推薦文章
新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元

10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日
一圖看懂 | 潘渡SOL ETF開啟申購!緊密追蹤Solana價格表現
Anthropic營收增長面臨挑戰,微軟和Meta據悉限制員工使用Claude模型
30年期收益率本月將破6%?經濟韌性與通脹壓力推高利率 美債拋售潮進一步加劇
美股前瞻 | 美聯儲10月加息概率已不足25%;臺積電盤前漲2%開盤將創新高;高通與華為達成重磅專利協議


