熱門資訊> 正文
美債收益率飆至二十年極值,兩大資深空頭反手看多!
2026-10-07 17:15
美國長期國債正經歷近年來最猛烈的一輪拋售,但兩位長期對主權債持謹慎態度的知名策略師卻開始轉向樂觀。
Gavekal Research聯合創始人Anatole Kaletsky本周開始看好10年期和30年期美國國債;Bianco Research創始人Jim Bianco上周也轉向長期美債,這是他六年來首次對這一資產表達積極看法。
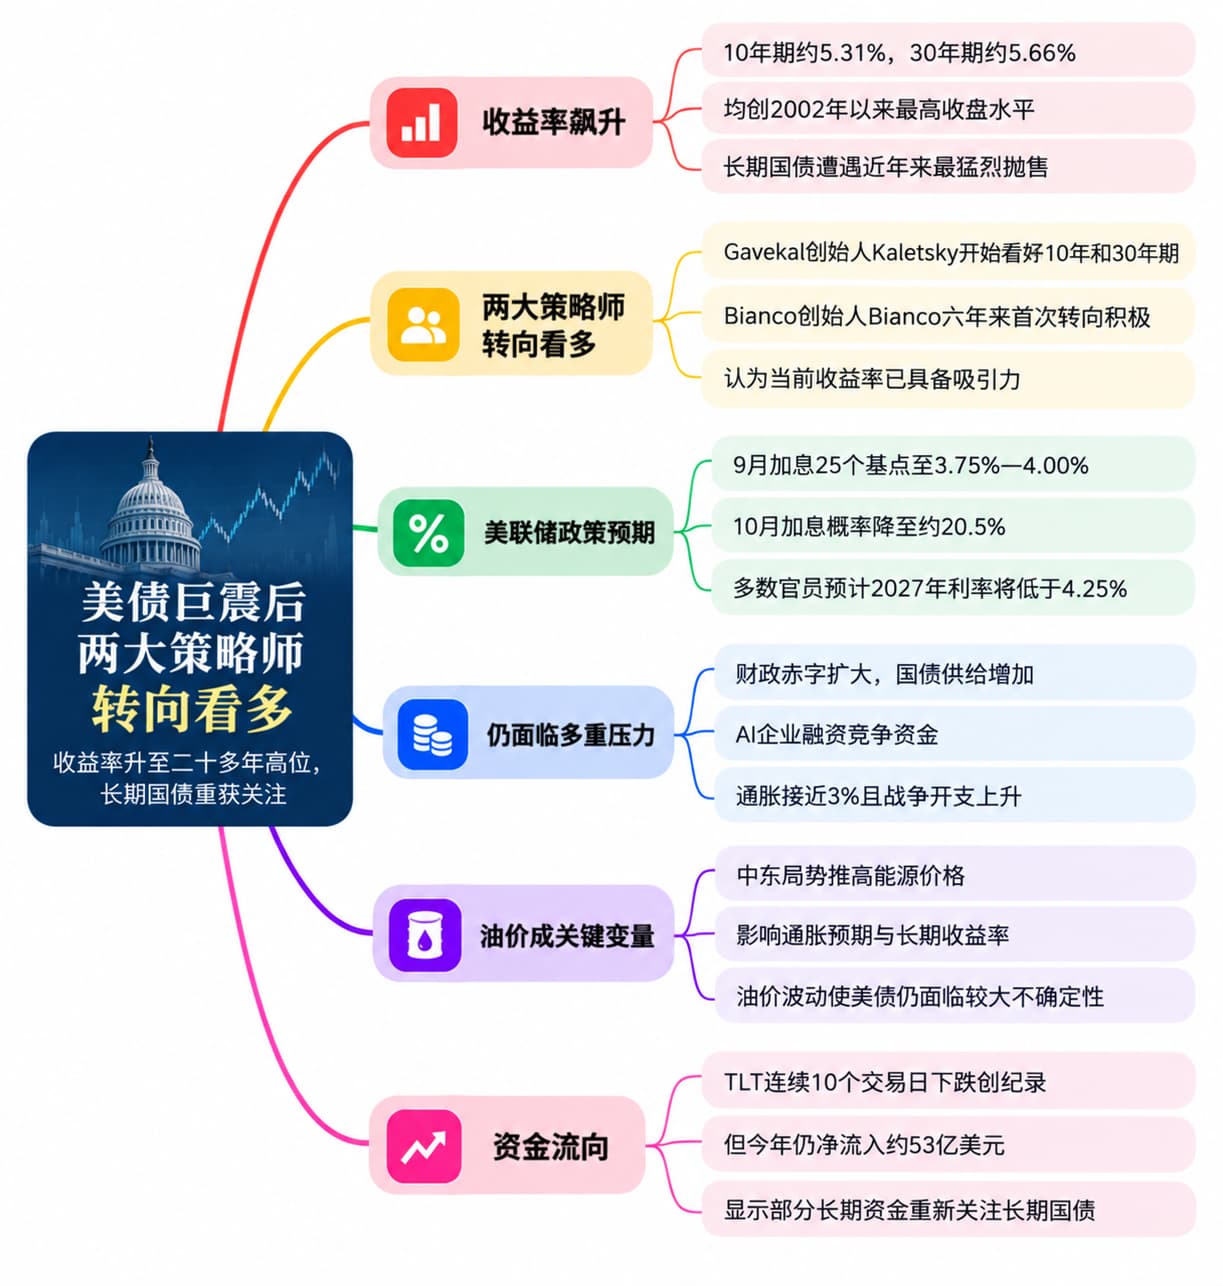
兩人的觀點轉變發生在收益率升至二十多年高位之后。10年期美債收益率周一收於約5.31%,30年期收益率達到5.66%,均創2002年以來最高收盤水平。對Bianco而言,核心邏輯並不複雜:經歷持續拋售后,長期國債提供的絕對收益率已經明顯提高。
資金流也出現類似跡象。規模約470億美元的iShares 20+ Year Treasury Bond ETF(TLT)此前連續10個交易日下跌,創該基金有記錄以來最長連跌,但截至周一,今年累計資金淨流入仍達到約53億美元。該基金直到8月11日年內資金流還處於淨流出狀態。
從長期看空到轉向長債
Kaletsky自2022年以來一直建議投資者回避七大主要發達經濟體的政府債券,但本周開始轉而看好美國10年期和30年期國債。
他的判斷部分建立在未來利率可能重新下降之上。美聯儲9月將聯邦基金利率目標區間提高25個基點至3.75%—4.00%,但上月公佈的利率預測顯示,多數決策者預計2027年政策利率將低於4.25%。
近期數據也使市場降低了對10月繼續加息的預期。路透社周三數據顯示,利率市場目前計入美聯儲10月加息至少25個基點的概率約20.5%,較一周前約51%明顯下降,不過12月加息概率仍達到84.5%。
過去三個月,10年期美債收益率與市場對一年后聯邦基金利率的預期之間,日度變動相關係數達到0.77,顯示長期收益率近期對美聯儲路徑的敏感度明顯增強。
Kaletsky還提出了一個更具爭議性的判斷:隨着美國財政赤字擴大,利率最終可能需要下降,以降低政府及金融體系的融資壓力。
如果市場認為美聯儲降息是爲了幫助政府降低債務融資成本,而不是基於通脹和就業目標,央行獨立性可能受到質疑,長期通脹風險溢價反而可能上升,並推動長期收益率繼續走高。
Bianco的判斷則更側重估值。他在10月1日發佈的一檔彭博播客中表示,目前的收益率已經高到足以讓長期美債重新進入其考慮範圍。
長期國債還具備另一種情景價值:如果經濟明顯轉弱或股票市場出現較大調整,市場對未來利率和增長的預期可能下降,長端收益率通常也會隨之回落。
5%以上收益率背后仍有多重壓力
兩名長期空頭轉向,並不意味着推動此次美債拋售的因素已經消失。
美國財政赤字和政府債務規模持續擴大,財政部仍需要不斷增加債券供應。本周美國財政部安排了近600億美元3年期國債、390億美元10年期國債以及220億美元30年期國債拍賣,市場正密切觀察投資者在當前收益率水平下吸收新增供應的能力。
過去幾周的中長期國債拍賣多次出現需求偏弱。BMO Capital Markets策略師Ian Lyngen表示,在財政擔憂仍然存在的情況下,本周10年期和30年期拍賣可能需要更高的收益率來吸引資金。
企業融資同樣在爭奪全球固定收益資金。大型科技企業正在為數據中心、芯片、電力和其他AI基礎設施項目發行更多債券,使美國國債面對越來越大的企業債供給競爭。
通脹則依然接近3%,而伊朗戰爭增加的軍事開支進一步加重財政壓力。
這些因素解釋了為什麼美聯儲即使暫停一次加息,也不一定足以立即扭轉長期收益率走勢。短端利率更多取決於央行政策,而10年期和30年期收益率還需要反映通脹預期、財政風險、期限溢價以及國債供給。
油價仍是長期收益率最大的短期變量之一
能源價格是目前最難預測的因素之一。
BMO的Lyngen稱,原油是當前美國利率市場的一個「未知變量」。伊朗戰爭已持續八個月,中東供應風險推高柴油、汽油和其他能源價格,並直接影響市場對未來通脹的判斷。
本周原油一度回落,長期美債拋售也暫時緩和。路透社數據顯示,美國國債收益率周二普遍回落3至4個基點,30年期收益率從此前觸及的5.702%降至約5.626%。
但周三,胡塞武裝再次襲擊沙特目標后油價重新上漲。只要海灣能源供應仍然容易受到軍事局勢影響,通脹預期就可能反覆變化,長期美債也很難完全擺脫高波動環境。
目前美債市場因此出現了兩股相反力量:一方面,5%以上的長期收益率正在吸引部分此前長期看空債券的資金重新評估這一資產;另一方面,財政赤字、國債發行、AI企業融資需求、戰爭開支以及能源通脹仍使長期收益率面臨持續壓力。
TLT在創紀錄的10日連跌期間仍吸引大量資金流入,顯示部分長期資金已經開始接受當前收益率水平。但這更多反映長期債券在連續下跌后重新進入機構資產配置視野,並不代表市場已經對本輪全球債券收益率上升的終點形成一致判斷。
推薦文章
美股前瞻 | 美債收益率攀升壓制期指!市場靜候聯儲局會議紀要;SpaceX將融400億美元買英偉達芯片;英特爾將繼續參與Terafab項目

新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元
10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日
一圖看懂 | 潘渡SOL ETF開啟申購!緊密追蹤Solana價格表現
Anthropic營收增長面臨挑戰,微軟和Meta據悉限制員工使用Claude模型
30年期收益率本月將破6%?經濟韌性與通脹壓力推高利率 美債拋售潮進一步加劇


