熱門資訊> 正文
「美聯儲傳聲筒」:不指路就能擺脫市場猜測嗎?沃什面對典型溝通困境
2026-10-06 22:40
- 威廉姆斯(WMB) 0
- 派傑(PJC) 0
- 加拿大皇家銀行(RY) 0
關於美聯儲10月是否會再次加息,市場預期在短短几天內發生了明顯逆轉。此前,投資者一度認為新任美聯儲主席沃什已經為連續加息提供了充分理由,但紐約聯儲主席威廉姆斯和美聯儲副主席傑斐遜隨后接連釋放無需急於行動的信號。
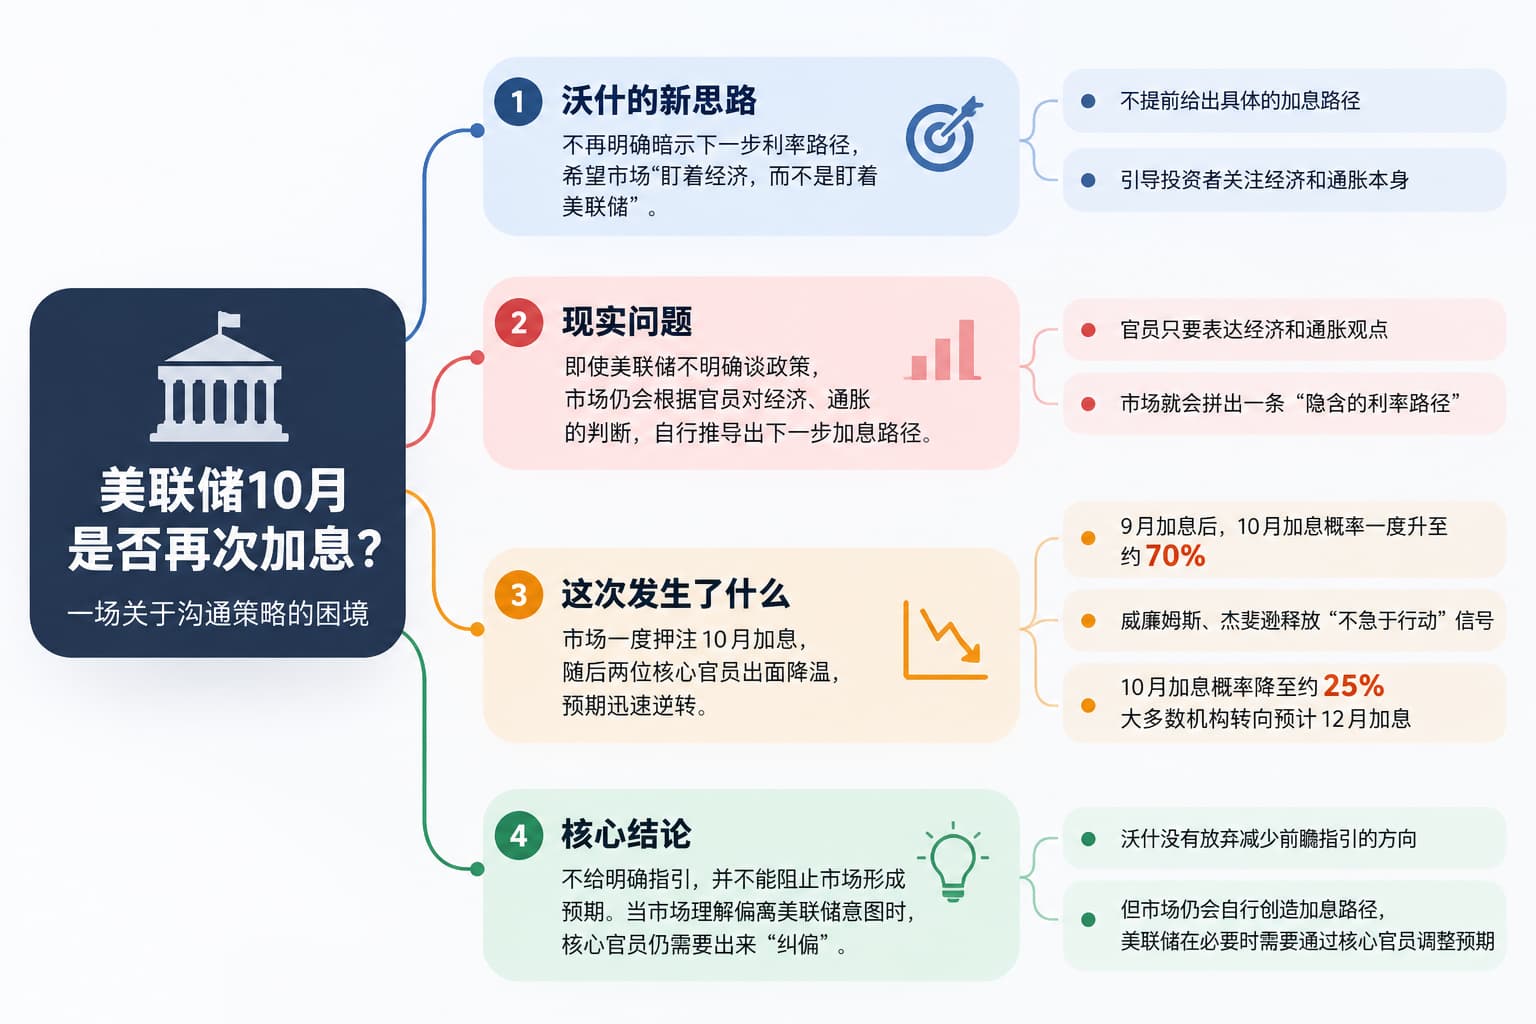
《華爾街日報》首席經濟記者、素有「美聯儲傳聲筒」之稱的Nick Timiraos分析,這輪預期調整暴露出沃什最新溝通策略面臨的一個現實問題:即使美聯儲主席不再明確暗示未來利率路徑,市場仍會根據官員對經濟和通脹的判斷,自行推導下一步政策。
美聯儲9月加息后,市場一度迅速押注10月繼續行動。沃什此前曾要求投資者更多關注經濟本身,而不是不斷猜測美聯儲的下一步動作,他用一句話概括這一思路:「盯着球,而不是裁判。」
但上周,「裁判」重新進入了市場視野。
從70%降至25%,兩名核心官員重新校準預期
沃什解釋9月加息理由后,投資者對10月再次加息的預期持續升溫。市場認為,美聯儲主席提出的兩個判斷,也就是當前利率尚未真正限制經濟,以及通脹需要「以足夠快的速度」下降,都支持進一步收緊政策。
截至9月底,市場已經普遍認為,美聯儲在10月會議上繼續加息存在充分依據。投資者預計10月加息的概率一度升至70%。
隨后,威廉姆斯和傑斐遜先后發聲。兩人都沒有明確排除再次加息,卻釋放出美聯儲並不急於在10月行動的信號。在上周五非農就業報告公佈前,市場預計10月加息的概率已經從約70%跌至25%左右,就業數據公佈后進一步下降。
這種變化尤其受到關注,因為威廉姆斯和傑斐遜都處於美聯儲主席傳統意義上的核心決策圈。威廉姆斯作為紐約聯儲主席,同時擔任聯邦公開市場委員會副主席。
威廉姆斯表示,今年「晚些時候」再次加息可能是合適的,但「沒有必要急於行動」。就在一周前,他還曾在倫敦表示,美聯儲依賴前瞻指引的時代已經結束。
前美聯儲高級顧問、現任派傑投資銀行央行政策主管庫爾特·劉易斯(Kurt Lewis)認為,威廉姆斯此次表態的明確程度明顯超出通常水平。他説:「這比他需要表達的具體得多。」
更關鍵的是,這些信號距離10月會議仍有較長時間,期間本可以出現新的經濟數據。劉易斯認為,如果美聯儲真正想傳遞的信息是「市場可能跑得有點太快了」,那麼在新數據公佈之前糾正預期反而更加容易。
市場迅速接收到了這一信號。劉易斯隨后取消了自己對10月加息的預測,高盛和加拿大皇家銀行資本市場的經濟學家也在上周放棄了10月加息預期。目前,大多數分析人士轉而預計,美聯儲下一次加息將在12月。
沃什不願給利率路徑,市場卻自己推導出了路徑
美聯儲官員長期擔心,一旦提前暗示下一步行動,就可能把自己鎖定在一條后來並不合適的政策路徑上。這也是沃什調整美聯儲溝通方式的重要原因。
但Timiraos認為,上周的變化顯示,這種策略同樣存在另一面風險。即使官員只闡述自己對經濟和通脹的看法,不明確談論具體政策戰術,投資者仍然會把這些信息拼接起來,並據此判斷未來的利率路徑。
2007年至2021年擔任波士頓聯儲主席的埃里克·羅森格倫(Eric Rosengren)説:
「你不需要承諾一條利率路徑,人們也會找到一條隱含的利率路徑。」
他進一步表示:「説‘我是一個通脹鷹派’是有代價的。這個代價就是,投資者會預計利率必須大幅升得更高。」
這也讓美聯儲陷入一個溝通困境。如果市場已經相信10月會加息,美聯儲最終選擇按兵不動,可能會引發明顯的市場波動,同時帶來一個很難迴避的問題:如果當前利率仍不足以限制經濟,而且通脹又需要更快下降,美聯儲為什麼還要等待?
反過來,如果官員爲了滿足市場預期,在自己認為沒有必要的時候提前加息,同樣存在成本。更特殊的是,10月會議距離美國中期選舉只有六天。
9月公佈的美聯儲官員利率預測實際上為等待留下了空間。大多數官員預計今年還需要加息一次,但這一步既可以安排在10月,也可以放到12月。
在這種情況下,威廉姆斯和傑斐遜的幾句表態為美聯儲提供了調整市場預期的機會,同時不需要沃什本人改變自己的溝通方式。
羅森格倫認為,如果美聯儲並不準備像市場預計的那樣迅速加息,「那你就需要把預期降下來」。但如果由沃什親自完成這一調整會比較尷尬,因此可以通過兩位核心官員來完成。
威廉姆斯和傑斐遜過去並不會經常提前釋放利率方向信號。但當兩人這樣做時,也很少會公開傳遞一種可能迫使美聯儲主席採取其並不支持政策路線的信息。Timiraos指出,目前沒有跡象表明這一慣例在沃什上任后發生了改變。
美債收益率升至5.25%,中期選舉又增加了一層約束
這輪政策預期變化發生時,新的經濟數據其實並不多,真正明顯變化的是債券市場。
9月美聯儲加息后,美國10年期國債收益率約為5%。到上周初,這一收益率已經升至約5.25%,也是全球長期利率普遍上漲的一部分。傑斐遜在講話中也特別提到了長期收益率上升。
長期利率持續走高,本身就可以壓低投資和借貸活動,承擔一部分美聯儲通過政策利率收緊金融條件的作用。這使得官員沒有那麼強的必要迅速進一步加息。
但當前政府和企業債務水平遠高於過去多個緊縮周期,一旦長期利率在較短時間內快速上升,其經濟影響可能更加難以評估。這也提高了美聯儲在10月會議前繼續觀察的價值。
政治日程則進一步增加了溝通難度。沃什此前希望美聯儲官員在正式會議上作出決策,而不是提前向市場預告結果,但10月會議距離中期選舉只有六天,任何超出市場預期的決定都可能產生政治影響。羅森格倫説:
「加息推迟一次會議,在經濟上不會造成太大差別,但在政治上可能造成很大差別。」
如果市場此前明確預期美聯儲會加息,而最終沒有行動,他認為,政府官員可能指責美聯儲此前釋放了一條最終並未執行的政策路徑,並由此影響選舉環境。
不過,這次調整並不意味着沃什已經放棄讓市場減少對美聯儲信號依賴的目標。羅森格倫指出,幾乎每一任美聯儲主席都會經歷這樣的階段:市場對講話的理解與主席原本的意圖出現明顯偏差,隨后美聯儲不得不進行修正。
他説:「大多數普通人並不習慣看到數億美元資金押注在自己講話中的細微措辭上。」
從目前情況看,沃什更像是在修正自己的溝通方式,而沒有放棄原有方向。
2014年至2024年擔任克利夫蘭聯儲主席的洛蕾塔·梅斯特(Loretta Mester)長期主張,美聯儲應該更清楚地解釋其政策如何隨經濟變化而調整。她認為,這次事件恰好顯示了讓市場自行猜測的侷限。
梅斯特説:「自然界厭惡真空,而真正能夠代表委員會發言的人,只有主席本人。」
推薦文章
華盛早報 | 美聯儲紀要偏鷹!年內或再加息一次;段永平"賣put"逆勢佈局騰訊;恆科成分股將擴容至50只

受惠AI熱潮,三星電子Q3營業利潤首次突破100萬億韓元,暴增近8倍;銷售額為195.00萬億韓元
美聯儲紀要披露:7月聯合干預支撐日元系財政部行動 未動用央行資金
美銀Cabana認為美聯儲面臨兩難抉擇:要麼加息 要麼美債收益率飆升
SpaceX擬舉債400億美元採購英偉達芯片,其股價應聲下跌
美股前瞻 | 美債收益率攀升壓制期指!市場靜候聯儲局會議紀要;SpaceX將融400億美元買英偉達芯片;英特爾將繼續參與Terafab項目
10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理


