熱門資訊> 正文
全球AI都在新高,港股在糾結啥?
2026-10-06 15:28
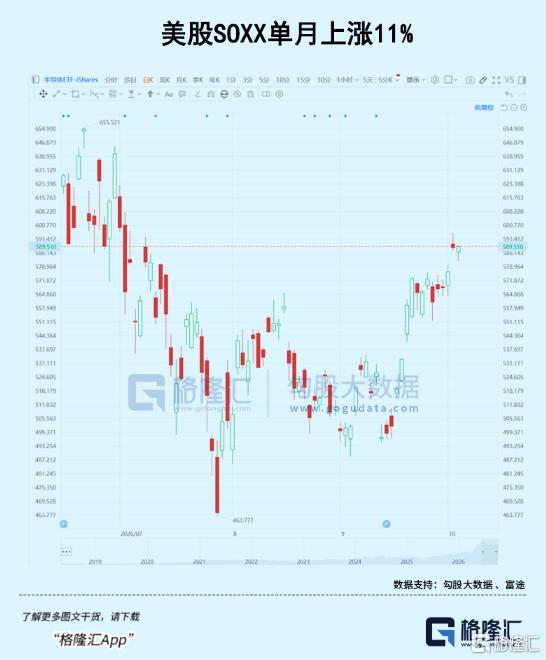
這幾天看盤,挺容易懷疑人生,海外投資者在糾結AI該追哪個方向會繼續新高,SOXX連漲三個月,直接漲了18%。
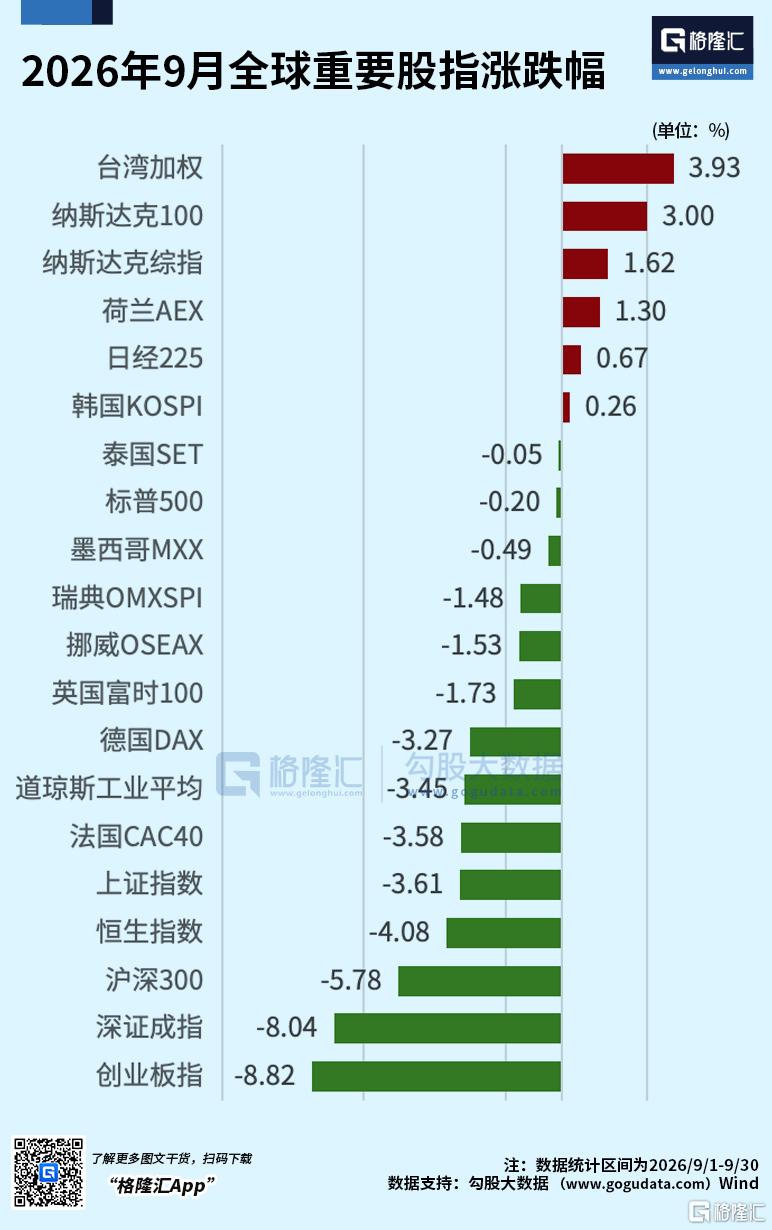
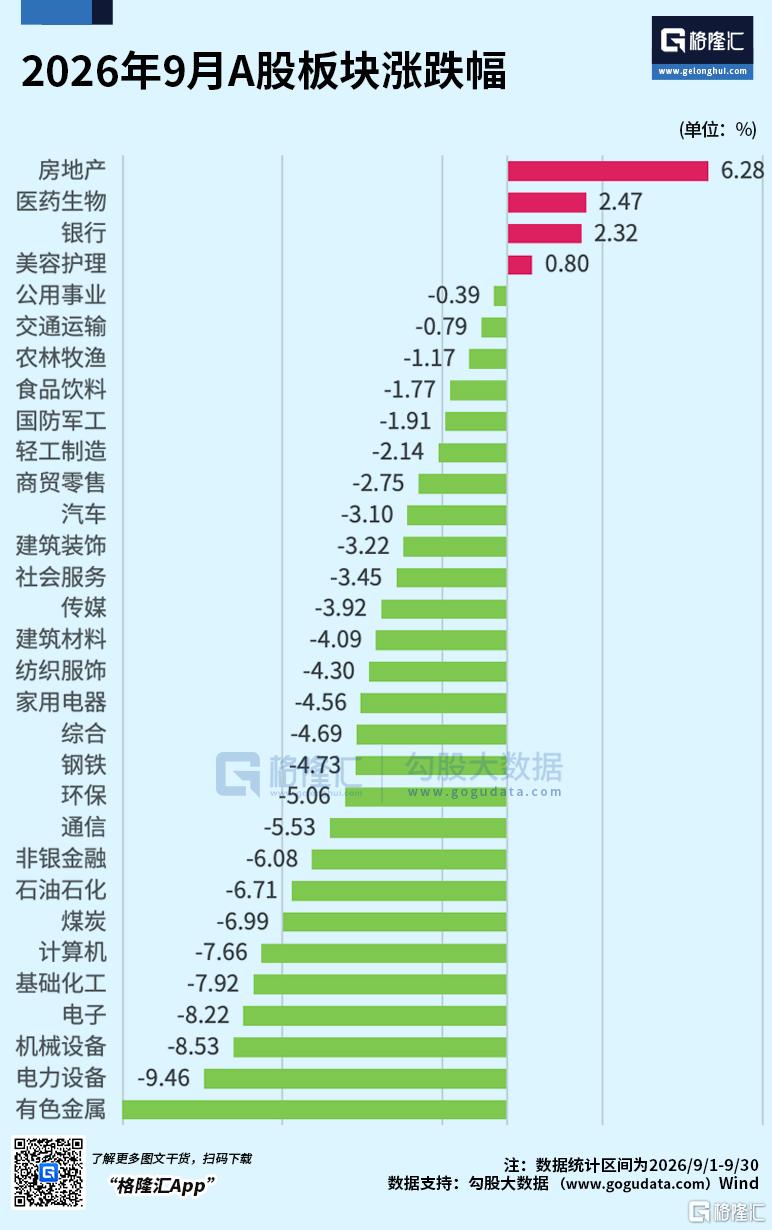
而港A投資者懷疑自己手里的AI到底還算不算AI,創業板直接連跌一個月直接-18%,科創50一個月下跌-15%,大家都是AI含量最高的指數,一看海外走勢感覺AI革命蒸蒸日上如火如荼,一看港A感覺AI泡沫已經炸裂沒得救了。
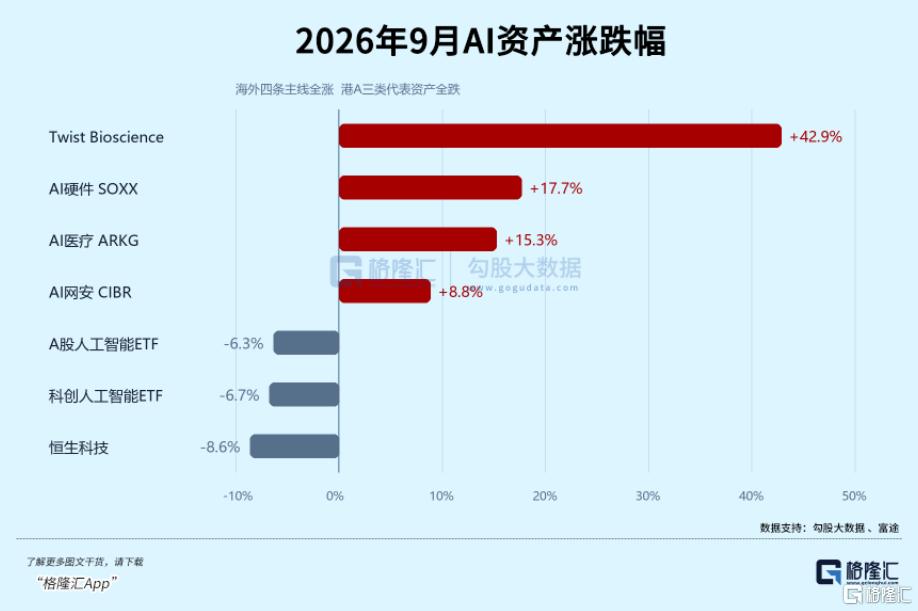
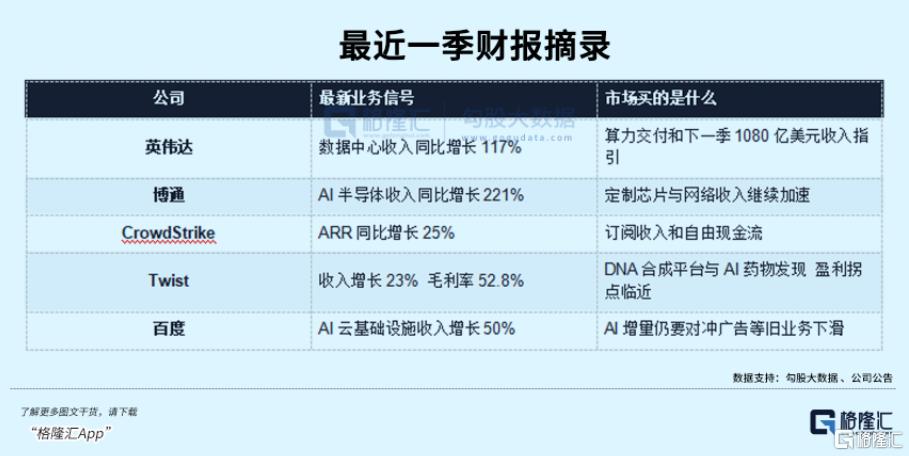
而且不僅是AI硬件,海外AI軟件也是蒸蒸日上,10月2日,AI網安ETF CIBR收在104.70美元,刷新年內高點;AI醫療ARKG三季度上漲26.7%,距9月30日高點只差0.4%;核心持倉Twist Bioscience三季度漲84.5%,9月單月漲42.9%,TWST幾乎豎着漲,結合硬件看,SOXX年內漲幅仍有96%。
大洋另一邊,A股人工智能ETF三季度回撤23.8%,科創人工智能ETF回撤27.2%。9月一個月,海外三條AI主線全部上漲,港A三個AI代表資產全部下跌。
同樣寫着AI,海外在挑誰先創新高,港A還在挑哪一個跌得少。
海外市場的AI調整是主線之間換接力棒,港A的調整卻是AI算力跌完AI應用跌、AI應用跌完小票再跌,一個是輪着漲,一個是輪着跌。
01
海外AI為什麼能輪流創新高
因為買算力的人正在變多,算力的用法也在變。
第一大變量是大模型公司正在集體往RSI衝刺。RSI就是AI遞歸自我改進,讓這一代模型參與研發下一代模型,就是模型開始自己寫代碼、跑實驗、做評測,再把結果交給研究員決定下一輪怎麼訓。
Anthropic的模型可獨立完成任務的時長大約每四個月翻一倍,而RSI之后模型迭代周期會從一年壓到半年,再壓到按月,只要頭部AI實驗室都在搶這個門檻,誰也不敢先省算力,少花20%的資本開支,可能不是利潤率更漂亮,而是下一代模型晚一個身位,這對頭部大模型公司是不可接受的。
第二個變量是新雲大土豪SpaceX。2026年2月吞下xAI以后,它已經不只是火箭和星鏈公司,AI板塊同時裝着Grok、X、數據中心和雲服務。
二季度SpaceX的AI資本開支達到158億美元,算力規模升到1.4GW,還簽下141億美元的雲服務合同。它一邊為自己的模型買GPU,一邊把Colossus的算力租給外部客户,等於同時扮演芯片買家、模型公司和新雲廠商。
這件事對硬件鏈格局很重要,過去算力訂單主要看微軟、Meta、谷歌和亞馬遜四大廠,現在又多了一個能從IPO、星鏈現金流和雲合同里融資的激進買家。需求也從大廠自用,擴成了先建機房、再把算力租給模型公司的生意。
當然,SpaceX二季度AI業務仍有12.6億美元經營虧損,158億美元資本開支也遠高於當季AI收入,它既是AI增量,也是風險,但老馬的風格就是要干就干大的,直接讓算力競爭強度再上一個臺階。
另外就是MetaMuse Spark這個新變量,上線不到兩周便登頂美國iOS免費應用榜,下載量與日活雙雙超過ChatGPT同期水平。
Muse Spark把多模態推理、工具調用和多智能體協同塞進Meta AI、WhatsApp、Instagram以及API。這意味着Meta的算力需求開始從訓練端往日常推理端擴散。
02
網安的新高比算力更好理解
海外比較舒服的地方,是硬件貴了還有網安、基因組學和AI藥物發現接棒;港A難受的地方,是幾個分支經常一起缺業績,也一起缺增量資金。
先看網安,CIBR三季度上漲14.9%,10月2日直接收在年內高點。Angent開始替人寫代碼、調接口、拿權限之后,安全預算很難像普通軟件那樣往后拖,企業可以晚買一個協同工具,卻很難接受模型、客户數據和雲賬户裸奔。
CrowdStrike最新一季收入14.7億美元,同比增長26%,年度經常性收入58.4億美元,增長25%,自由現金流3.77億美元;Palo Alto下一代安全年度經常性收入91億美元,增長63%。
另外炒的較多的是ARKG代表的基因組學和AI藥物發現,這種並不是傳統大醫療XBI這種平鋪型,就單純是炒AI在醫療里面的應用,ARKG三季度上漲26.7%,9月上漲15.3%。市場買的是AI DNA合成平臺、NGS工具、AI藥物發現
網安和ARKG能成為最早抱團的AI應用,本質上都是這些行業的AI正循環產生得最快——AI用得越多,企業越要買安全;AI研發跑得越快,實驗室越要買DNA合成和測序工具——這些行業的AI需求都跟真實工作負載一起增長。
港A不少所謂AI應用還在講模型、醫院合作和未來訂單,其實已經有些真有訂單了,只不過海外核心票已經開始講續費、毛利和盈虧平衡,流動性又不是同一個層級,股價當然也就不是一個畫風。
03
海外在輪漲,港A在輪跌,流動性問題更多
海外AI強勢板塊內部是硬件、網安、AI醫療輪流接棒,港A內部卻是高位題材向低位題材切,大家寧願炒低位地產也不願意給高位板塊接盤,這算是國內常見的場景——
高位賺了永遠擔心被割,低位已經跌過一大輪,反正跌不過高位的票,保收益率就買低位的,這樣的場景下,中高位行業ETF的走勢永遠都會差一截,然后低位的方向永遠有人不停輪動。
比如國內AI雲公司增長其實相當好,但放恆科指數里面,就會被行業ETF負面拖累一起跌,拿它去對標MAGS、SOXX或ARKG的成分股,走勢就完全不一樣——基本面靠自己,但流動性得靠市場本身。
也就是港A公司報一個AI好消息,投資者還要先問舊業務又掉了多少、資本開支還要燒多久,流動性缺錢的情況下永遠都是先挑毛病——你得讓套牢盤先出來,基金纔有能力再去下一張牌,於是反彈經常變成又一次換人站崗。
但你要硬説AI業績不行,大概率是錯的,國內跌久了的AI資產總有資金會去慢慢撈,國內資金面因為各種博弈問題沒辦法去預測,但AI硬件核心公司在國內永遠都不多,就那麼幾個,跌下來都是機會,而且港股也有中國最好的AI應用公司,基本都能對標美股AI應用公司,10月流動性穩定之后大概率也會向美股方向看齊。
推薦文章
美股前瞻 | 美債收益率攀升壓制期指!市場靜候聯儲局會議紀要;SpaceX將融400億美元買英偉達芯片;英特爾將繼續參與Terafab項目

新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元
10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日
一圖看懂 | 潘渡SOL ETF開啟申購!緊密追蹤Solana價格表現
Anthropic營收增長面臨挑戰,微軟和Meta據悉限制員工使用Claude模型
30年期收益率本月將破6%?經濟韌性與通脹壓力推高利率 美債拋售潮進一步加劇


