熱門資訊> 正文
倫敦黃金期貨「復活」!洲際交易所入場,挑戰紐約主導格局
2026-10-06 14:33
洲際交易所(ICE)本周在倫敦推出黃金期貨交易,並同步上線白銀、鉑金和鈀金期貨合約。這些合約與倫敦每日貴金屬現貨拍賣價格掛鉤,使交易者能夠直接圍繞全球最大實物黃金交易中心的基準價格進行衍生品交易。
倫敦長期主導全球實物黃金交易,但近年來並沒有形成具有規模的黃金期貨市場。ICE此次進入倫敦貴金屬衍生品市場,意味着交易者除了在紐約等市場利用期貨管理風險外,也可以圍繞倫敦現貨定價體系直接進行套期保值。
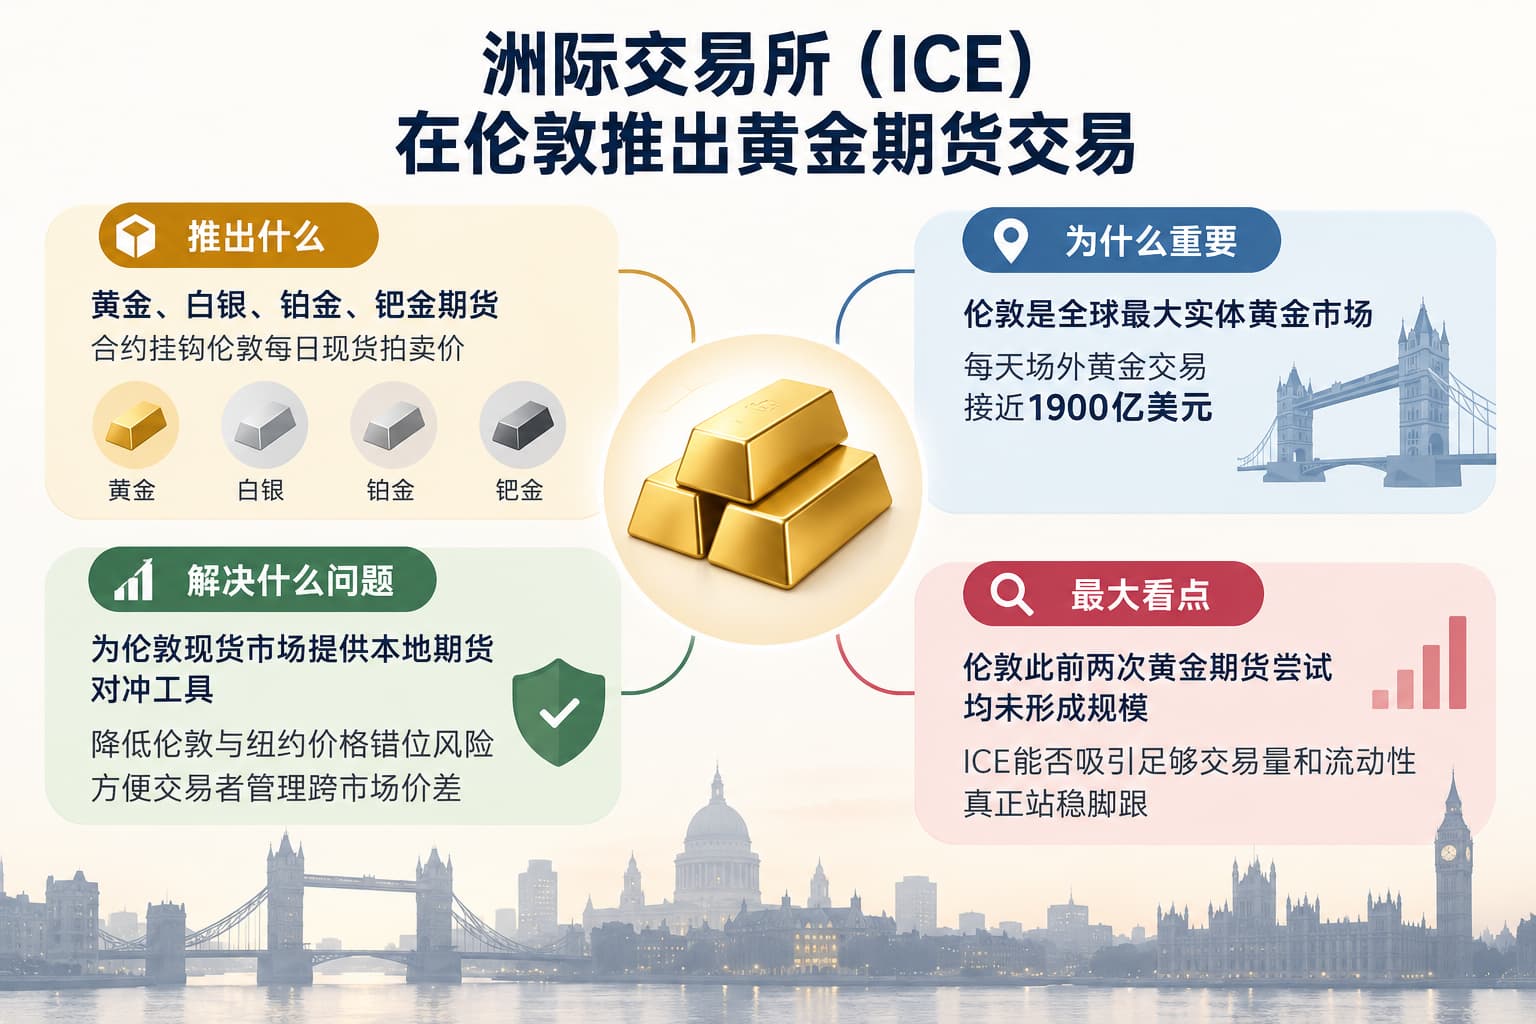
期貨合約直接掛鉤倫敦現貨拍賣價
倫敦目前每天處理接近1900億美元的場外黃金交易,當地金庫儲存的實物黃金價值約1.4萬億美元。倫敦形成的黃金基準價格被礦商、珠寶企業、金融機構以及追蹤黃金價格的交易所交易產品廣泛使用。
ICE推出的新合約將以其在倫敦運營的每日貴金屬現貨拍賣價格為基礎,包括黃金、白銀、鉑金和鈀金。合約期限從單日到最長六個月,並通過ICE位於倫敦的清算機構進行清算,該機構同時負責布倫特原油期貨等產品。
ICE Futures Europe總裁克里斯·羅茲(Chris Rhodes)表示,衍生品市場通常用於支持實物市場,而黃金實物市場的核心位於倫敦。若市場參與者能夠通過另一種方式管理風險,並將其直接與倫敦拍賣價格連接起來,這種安排可能具有吸引力。
ICE大約十年前接手倫敦黃金基準以來,參與其集中拍賣的機構已由4家增加至20家。Jane Street和DRW等大型交易公司已經加入,高盛和花旗等銀行也參與其中。自2015年以來,黃金拍賣的平均日交易量增長超過30%,目前已超過42.4萬盎司。
倫敦此前兩次黃金期貨嘗試均未形成規模
倫敦雖然是全球最重要的實物黃金市場,但建立黃金期貨市場的嘗試此前並不成功。
倫敦金屬交易所曾在2017年推出黃金期貨,但由於成交量不足,於2022年關閉相關合約。更早的上世紀80年代中期,倫敦黃金交易市場同樣未能獲得足夠市場參與度。
目前全球黃金期貨交易仍高度集中於紐約。ICE的主要競爭對手芝加哥商品交易所集團(CME Group)今年上半年紐約黃金期貨平均日交易額約1250億美元。ICE在美國運營的黃金市場規模明顯低於CME,也落后於近年來快速增長的上海黃金相關市場。
倫敦金銀市場協會(LBMA)去年已經呼籲重新發展英國黃金期貨交易,希望為交易者提供更有效的工具,用於把握和管理倫敦與紐約之間的黃金價差。
這種需求在過去一年進一步受到市場結構變化推動。美國去年4月大幅調整貿易政策后,交易商一度將大量黃金運往美國,以規避潛在關税風險。紐約黃金期貨價格隨后明顯高於倫敦實物黃金價格,兩個市場之間出現較大的價格錯位。
如果倫敦實物市場旁邊擁有規模足夠大的期貨市場,交易者可以直接利用與當地現貨價格掛鉤的衍生品對衝風險,在市場出現跨地區物流擾動或價差急劇擴大時,降低完全依賴紐約期貨市場進行風險管理所產生的基差風險。
黃金儲存和定價體系面臨新的調整
ICE推出倫敦黃金期貨之際,全球黃金市場正在經歷近年來較明顯的資金流向和儲存地點調整。地緣政治衝突、制裁以及關税風險,使部分央行開始重新評估黃金儲備所在地區以及潛在的資產訪問風險。
荷蘭央行上月將超過78噸黃金從紐約轉移至倫敦,並提到「不斷加劇的地緣政治動盪」。法國和印度央行近年來也將部分存放於海外的黃金運回本國,中國香港和新加坡則在擴大黃金儲存能力。
黃金價格過去兩年持續上漲,並在今年1月升至5500美元/盎司以上的歷史高位。價格上漲、央行儲備調整以及紐約與倫敦之間曾出現的明顯價差,共同提高了市場對黃金風險管理和跨市場交易工具的需求。
對於ICE而言,新合約的關鍵仍在於能否形成足夠的流動性。此前倫敦黃金期貨兩次未能站穩,而當前全球黃金交易規模、價格波動程度以及市場對倫敦基準的使用範圍均已發生明顯變化。ICE此次選擇直接將期貨合約與自身運營的倫敦貴金屬拍賣價格綁定,試圖把倫敦龐大的實物黃金交易和定價體系進一步延伸至衍生品市場。
推薦文章
新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元

10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日
一圖看懂 | 潘渡SOL ETF開啟申購!緊密追蹤Solana價格表現
Anthropic營收增長面臨挑戰,微軟和Meta據悉限制員工使用Claude模型
30年期收益率本月將破6%?經濟韌性與通脹壓力推高利率 美債拋售潮進一步加劇
美股前瞻 | 美聯儲10月加息概率已不足25%;臺積電盤前漲2%開盤將創新高;高通與華為達成重磅專利協議


