熱門資訊> 正文
城堡證券解讀美債拋售:美國經濟太強、AI投資加劇資本爭奪
2026-10-06 19:45
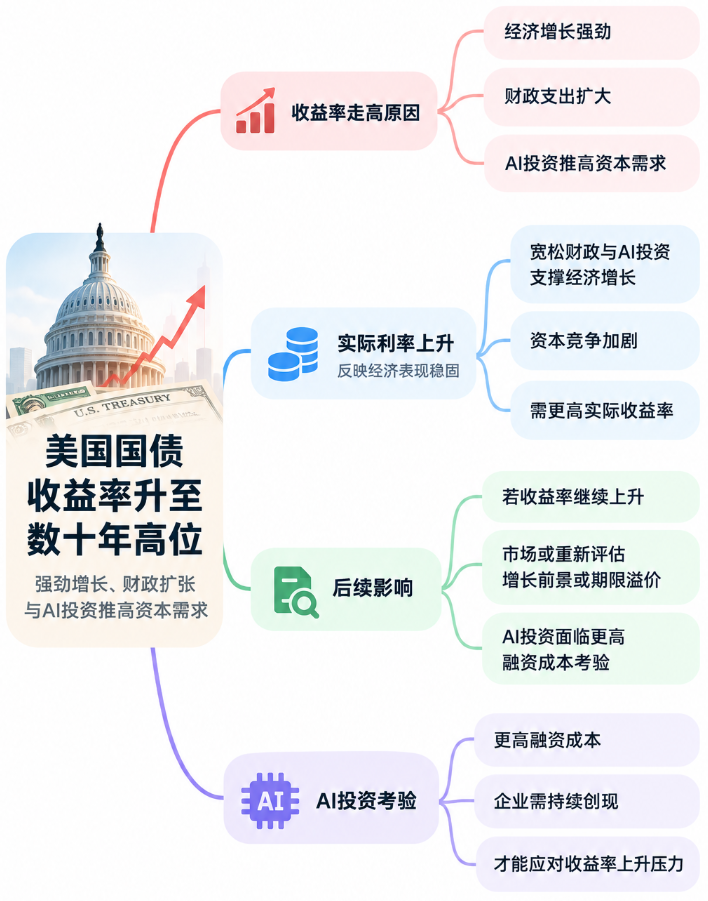
美國國債近期遭遇拋售,收益率升至數十年來高位。城堡證券(Citadel Securities)認為,這輪行情的核心並非通脹預期惡化,而是美國經濟增長更強,以及財政支出、人工智能投資共同推高了對資本的需求。
城堡證券歐洲、中東和非洲固定收益銷售主管諾沙德·沙阿(Nohshad Shah)周一在給客户的報告中表示,9月美國10年期國債收益率的上漲幾乎全部來自實際收益率,通脹預期則相對穩定。
實際收益率指扣除通脹后的債券回報。沙阿認為,更高的實際收益率反映出一個受到財政寬松、金融條件寬松以及人工智能大規模投資支撐的美國經濟。
「市場正在重新定價增長的實力和持續性……以及為容納這種增長所需的實際利率。」沙阿寫道,「投資者本質上是在要求更高的稅后回報,而不僅僅是更多的抗通脹保護。」
資本競爭正在推高實際利率
經濟增長越強,企業對資金的需求就越高。沙阿指出,人工智能投資本身會受更高預期回報推動,但這些投資需要融資,加上政府持續擴大赤字,正在進一步加劇對資本的競爭。
這意味着,要吸引足夠的資金,就需要更多儲蓄,或者更高的實際收益率。也因此,沙阿並不認為只要通脹緩解,美國國債收益率就一定會見頂。
他警告,若收益率繼續走高,市場可能需要再次重新評估增長前景、政策路徑或期限溢價。期限溢價是投資者因長期持有債券而要求的額外回報。
沙阿還認為,當前市場對未來12個月美聯儲加息約四次的預期「是合理的」。在他看來,需求韌性和通脹粘性仍不足以支持市場迅速轉向寬松預期。
「我擔心的是,財政支持和戰略性人工智能投資使部分需求對利率不那麼敏感,而逆全球化和實體約束限制了可用於抵消粘性服務通脹的商品通脹回落空間,」他寫道。
這意味着,即使商品價格壓力有所緩和,服務業需求仍可能保持韌性,而財政支出和人工智能投資又會降低部分經濟活動對利率上升的敏感度。
AI熱潮也將面臨更高融資成本
更高的實際利率同樣會反過來考驗人工智能投資熱潮。
沙阿估計,今年超大規模企業的資本支出約有三分之一通過債務融資。隨着融資成本持續上升,這些企業未來能否持續創造現金,將變得更加重要。
因此,沙阿繼續偏好微軟(MSFT)和Alphabet旗下谷歌(GOOGL)等超大規模企業。他認為,這些公司的商業模式並不只是向客户出售人工智能模型訪問權限。
「這輪熱潮可以證明更高的實際資本成本是合理的……但它不能讓這一成本變得無關緊要,」沙阿寫道。
對美債市場而言,這一判斷意味着,收益率上升未必只是通脹故事。只要美國經濟繼續保持韌性,同時政府赤字和人工智能投資維持較高規模,投資者就可能要求更高的實際回報來提供資金,美債收益率也因此面臨進一步重新定價的壓力。
推薦文章
新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元

美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日
一圖看懂 | 潘渡SOL ETF開啟申購!緊密追蹤Solana價格表現
Anthropic營收增長面臨挑戰,微軟和Meta據悉限制員工使用Claude模型
30年期收益率本月將破6%?經濟韌性與通脹壓力推高利率 美債拋售潮進一步加劇
美股異動 | Cerebras大漲近9%,與OpenAI正展開「深度合作」;SPCX漲近4%,微軟漲近2%
美股前瞻 | 美聯儲10月加息概率已不足25%;臺積電盤前漲2%開盤將創新高;高通與華為達成重磅專利協議
渣打2026年第四季市場展望!恆指12個月目標26000-27000點,核心配置中國內地、香港股市


