熱門資訊> 正文
黃金「換錨」再獲機構確認:美債收益率漲破5%,債務與央行購金卻在託底
2026-10-06 21:00
在倫敦金銀市場協會(LBMA)年度全球貴金屬會議上,多位市場人士表示,黃金與債券收益率之間的傳統關係正在減弱。不斷上升的政府債務、持續的通脹以及對法定貨幣長期購買力的擔憂,正推動投資者加大對黃金等實物資產的關注。
在MKS PAMP研究與金屬策略主管尼基·希爾斯(Nicky Shiels)主持的討論中,分析師和基金經理指出,在全球債券收益率快速上升之際,黃金依然保持韌性,這可能反映出市場對政府財政狀況的擔憂正在加深。
印度日本共同基金大宗商品主管兼基金經理維克拉姆·達萬(Vikram Dhawan)認為,「貶值交易」的核心是全球債務負擔已經越來越難以持續。隨着債務每年繼續增加數萬億美元,各國政府可能越來越依賴金融壓制,也就是容忍更高通脹,同時試圖控制借貸成本。
「我看到了更高的財政債務可見度,但我看不到任何財政紀律的可見度,」達萬説。
得克薩斯州教師退休系統投資組合經理謝恩·麥圭爾(Shayne McGuire)表示,所謂「貶值」並非新現象。歷史上,政府曾通過降低硬幣中的貴金屬含量削弱貨幣價值,如今投資者擔心不斷擴大的債務最終也會侵蝕法定貨幣購買力。
這種擔憂正在改變黃金與利率之間的傳統關係。通常情況下,全球收益率大幅上漲會對黃金構成明顯壓力,但即使債券收益率突破5%,金價仍穩守每盎司4000美元上方。
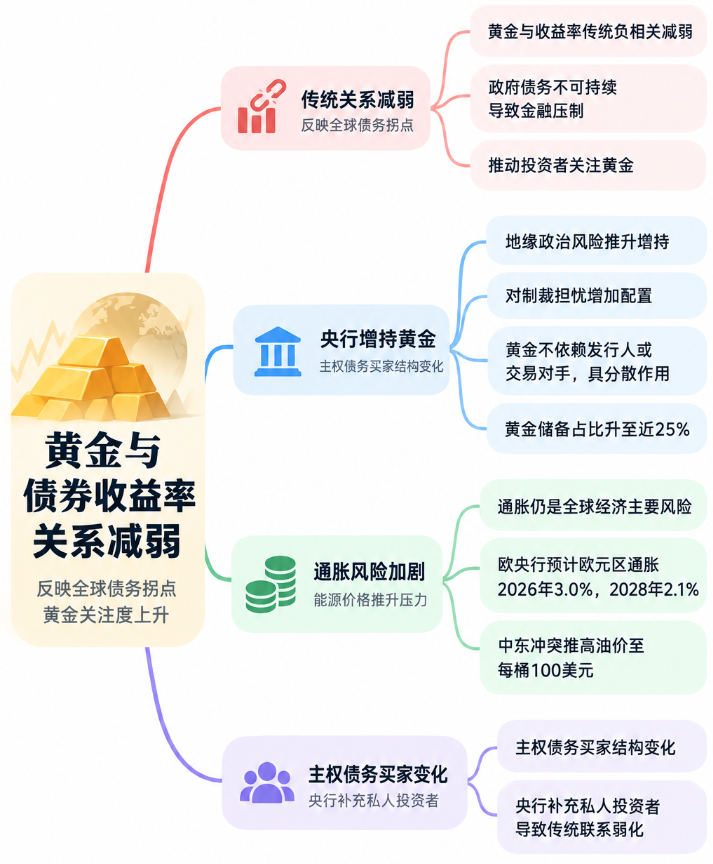
達萬表示,黃金與收益率在短期內仍大體呈負相關,但自疫情以來,這種關係在一年、兩年和三年期限上已經明顯減弱,甚至有時轉為正相關。
「我認為,從某種意義上説,黃金正在向我們發出一個信息:全球債務可能正達到一個拐點,紙面資產的供應或許會壓過需求,」他説。
他認為,當前債券收益率上升,可能越來越多地反映投資者要求更高的期限溢價,而不僅僅是對經濟增長或貨幣政策的預期。
與此同時,主權債務的買家結構也在變化。過去對收益率不太敏感的央行和養老基金,正被要求獲得更高回報以承擔財政和久期風險的私人投資者補充甚至取代,這可能進一步削弱黃金與債券收益率之間的傳統聯繫。
麥圭爾認為,債券市場的壓力最終可能推動黃金進入更多大型機構的戰略資產配置。過去黃金在美國大型養老基金中的配置往往太低,難以顯著影響組合表現,但隨着債券市場面臨越來越多挑戰,這種情況可能發生變化。
「我認為隨着時間推移,這種情況會改變,因為債券市場面臨挑戰,」他説。「儘管黃金沒有收益,但它已經升值,並跑贏了許多債券。」
亞洲市場的需求也成為會議討論的重點。Dymon Asia宏觀投資組合經理Wei Yan表示,當房地產和股票市場表現不佳時,投資者可用於財富保值的選擇有限,因此西方市場更高的實際收益率未必會像過去那樣壓制中國黃金需求。
「他們就是逢低買入,」他説。
他指出,黃金在亞洲交易時段通常表現更強,這反映出中國買盤持續存在,而西方投資者在收益率高企時則更謹慎。
不過,會議參與者也提醒,所謂「貶值交易」並不意味着金價將單邊上漲。隨着價格走高,珠寶等傳統實物需求已經明顯下降,價格敏感型買家何時重新入場仍存在不確定性。
達萬認為,這可能令黃金短期至中期保持較大波動,即使長期支撐因素依然存在。麥圭爾則指出,美國無論民主黨還是共和黨執政,財政赤字都在擴大,「他們都沒有真正關注黃金的關鍵驅動因素之一,即債務和赤字」。
內格爾:央行增持黃金的理由依然存在
德國央行行長約阿希姆·內格爾(Joachim Nagel)在LBMA會議上表示,地緣政治風險、主權債務上升以及對金融制裁的擔憂,正在重新塑造央行的儲備管理方式。
「進一步分散配置黃金的理由仍然充分,」內格爾説。
他指出,黃金在全球央行儲備中的佔比已從2023年的約14%升至近25%。雖然金價上漲是這一變化的重要原因,但地緣政治因素也正在改變央行配置儲備的邏輯。
黃金最大的優勢之一,是實物金條不依賴發行人或交易對手履行金融義務。外國證券和銀行存款可能因制裁被凍結,而在本國持有的實物黃金不存在同樣風險,因此在金融和地緣政治緊張時期具有分散作用。
內格爾同時承認,隨着全球政府債務增加,投資者對主權債務質量的擔憂也在增強,這本身可能成為黃金價格的催化劑。
「確實,當市場對這樣的債務水平感到擔憂時,這也可能觸發金價上漲,」他説。
德國是這一邏輯的典型例子。內格爾表示,德國央行是全球第二大官方黃金持有者,持有超過3500噸黃金。他認為,央行增加儲備多元化的趨勢還會持續,「我相信黃金在央行儲備中將發揮重要作用」。
經濟有韌性,但通脹仍是最大風險
對於全球經濟,內格爾並不悲觀。他表示,儘管中東衝突和霍爾木茲海峽航運中斷帶來壓力,全球貿易和人工智能基礎設施投資仍保持強勁,歐元區出口、私人消費和工業活動也比預期更有韌性。
歐洲央行工作人員預計,歐元區經濟2026年增長0.9%,2027年和2028年均增長約1.5%。德國今年實際經濟增速可能達到約1%。
但通脹仍是主要風險。中東衝突推高能源價格后,企業可能將成本轉嫁給消費者,工人也可能要求更高工資,從而使一次性能源衝擊演變成更持久的通脹壓力。
歐洲央行工作人員預計,歐元區2026年通脹率平均為3.0%,2027年降至2.5%,2028年降至2.1%。內格爾稱,能源庫存偏低、煉油能力受損、乾旱、野火和化肥短缺,都可能進一步推高價格。
在這一背景下,他為歐洲央行6月和9月各加息25個基點的決定進行辯護。他強調,后續政策仍將取決於數據,並逐次會議決定。
當被問及美國與伊朗衝突后的通脹風險時,內格爾表示,形勢依然嚴峻,油價已經從夏休前的約70美元升至100美元以上。
推薦文章
新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元

10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日
一圖看懂 | 潘渡SOL ETF開啟申購!緊密追蹤Solana價格表現
Anthropic營收增長面臨挑戰,微軟和Meta據悉限制員工使用Claude模型
30年期收益率本月將破6%?經濟韌性與通脹壓力推高利率 美債拋售潮進一步加劇
美股前瞻 | 美聯儲10月加息概率已不足25%;臺積電盤前漲2%開盤將創新高;高通與華為達成重磅專利協議


