熱門資訊> 正文
智譜接入海外雲巨頭 股價大漲超7%
2026-10-06 11:50
財聯社10月6日訊(編輯 胡家榮)今日港股大模型板塊集體走強,市場交投情緒活躍。截至發稿,智譜(02513.HK)漲7.22%,MINIMAX—W(00100.HK)漲2.46%。
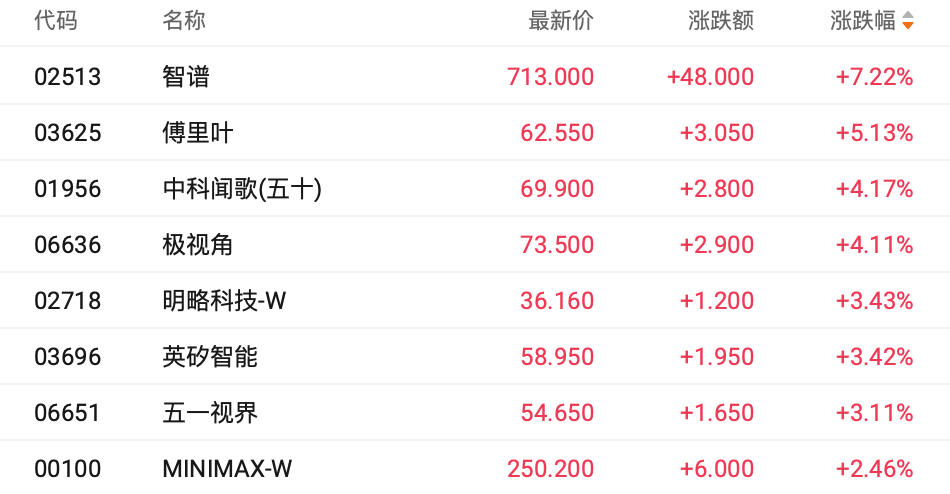
消息方面,亞馬遜雲科技AWS旗下大模型服務平臺Amazon Bedrock今日正式宣佈接入智譜旗艦模型GLM-5.3,AWS將基於調用量與智譜展開收入分成。
除AWS外,智譜近期已與多家海外雲服務商CSP落實類似分成模式;國內方面,智譜已與阿里雲百鍊平臺等簽署分成協議,華為雲也已上架GLM-5.3並達成合作意向,正式構建起貫通海內外的輕資產雲端商業化網絡。
智譜ARR預期上調 輕資產出海帶來高毛利增量
高盛最新研報將智譜2026年底的年度經常性收入ARR預期由27億美元上調至32億美元,高於公司自身設定的30億美元目標指引。
當前運行速度領跑行業:截至9月中旬,智譜ARR已達到18億美元(8月為16億美元),在本土獨立大模型公司中位列第一。
Token調用需求激增:9月份GLM-5.3 Flash日均Token消耗量已突破20萬億,模型落地應用規模呈現指數級擴散。
全年營收上修:高盛預計智譜2026年下半年及全年收入將分別達72億元和82億元人民幣(原預測為70億元和79億元),並在2027至2028年進一步躍升至267億元與632億元人民幣。
降低出海基礎設施負擔:由合作雲廠商承擔底層推理算力與海外分銷渠道建設,智譜無需在全球重資產鋪設自營算力節點。
近乎純利潤的增量收益:由於推理成本主要由雲平臺承擔,此類收入分成預計將以接近100%的極高毛利率直接注入,驅動商業化飛輪高速運轉。
百億美金彈藥就位 推理架構優化驅動扭虧
智譜年內通過IPO、7月及9月的股權與可轉債配售累計融資近100億美元(包括9月完成的20億美元股權配售與30億美元零息可轉債發行)。
資金與算力儲備:月度資金消耗提速至9億美元以加速算力擴張;資源配置採用「訓練40%+推理60%」,兼顧GLM-5.5及第6代模型研發與商業化爆發需求。
降本增效成果顯著:GLM-5.3第一方託管緩存命中率升至92%;已完成10萬卡國產芯片集群部署,單Token推理成本較年初降超80%。
盈利轉折點明確:高盛預計公司邊際利潤將於2028年轉正,並在2029年實現集團EBIT層面扭虧為盈(基準情景EBIT預計達16億美元)。
對此高盛指出,智譜股價自7月峰值回調近70%,對應2026E的ARR僅12倍,風險收益比顯著轉優。該行將評級上調至「買入」,給予12個月目標價1560港元。
在三種估值情景下:樂觀情景目標價為2500港元;基準情景為1560港元;悲觀情景為510港元。
推薦文章
新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元

10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日
一圖看懂 | 潘渡SOL ETF開啟申購!緊密追蹤Solana價格表現
Anthropic營收增長面臨挑戰,微軟和Meta據悉限制員工使用Claude模型
30年期收益率本月將破6%?經濟韌性與通脹壓力推高利率 美債拋售潮進一步加劇
美股前瞻 | 美聯儲10月加息概率已不足25%;臺積電盤前漲2%開盤將創新高;高通與華為達成重磅專利協議


