熱門資訊> 正文
集體飆升!PCB又「炸」了
2026-10-05 16:52
本文作者 | 哥吉拉
數據支持 | 勾股大數據(www.gogudata.com)

10月5日,港股PCB板塊又「炸」了。
早盤開始階段,就有大量市場資金加速湧入PCB板塊,截至收盤,PCB板塊大漲6.6%,建滔積層板漲1252%,建滔集團、景旺電子漲超8%,廣合科技、勝宏科技、大族數控、芯基微裝、鼎泰高科等明顯跟漲。
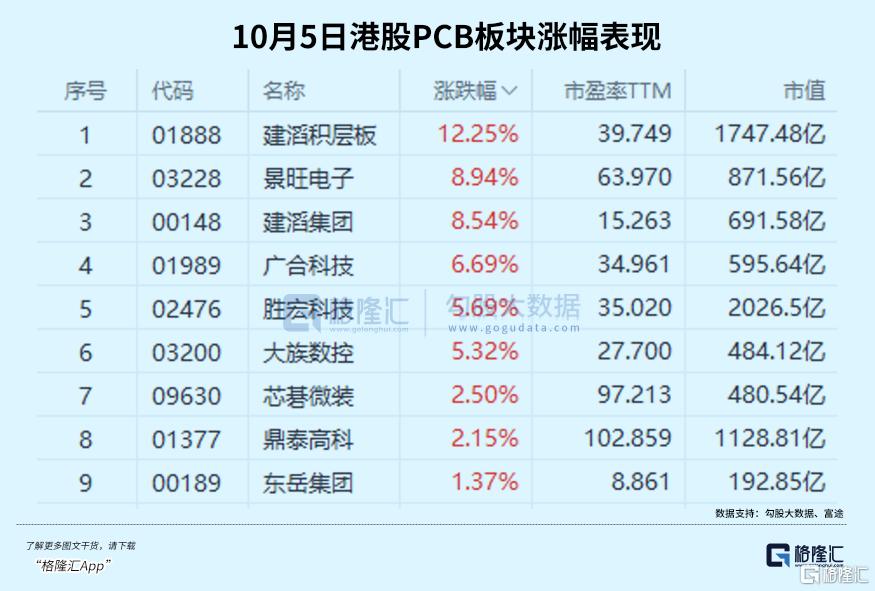
此次PCB板塊大漲,核心驅動力正是AI服務器與高速網絡需求爆發引發的上游原材料嚴重短缺。隨着近日覆銅板漲價、PCB廠商相繼啟動新一輪報價,行業再次迎來資金的熱烈關注。
01
2025年下半年以來,隨着AI算力需求快速爆發,直接擊穿PCB、IC載板及上游核心材料的供給平衡,引發PCB供應鏈漲價潮,也促使該板塊一度全面瘋漲成為市場核心主線之一。
沒想到的是,進入2026年下半年,PCB的供給端改善依舊乏力。
隨着AI服務器對傳輸速率、信號損耗、散熱能力的要求全面升級,產業鏈緊缺最先出現在HVLP4銅箔、低CTE玻纖布等AI高端專用材料,隨后快速擴散至CCL覆銅板、高階PCB、ABF載板以及設備、耗材全鏈條。
目前緊缺已從高端賽道外溢至通用領域,中低端材料、普通覆銅板同步漲價,行業交付周期普遍拉長。
據機構分析預測,儘管產業鏈企業紛紛啟動擴產,但新增產能集中釋放窗口落在2027—2029年。
值得注意的是,本輪增長的動力來源並非僅靠英偉達GPU服務器。
高盛特別指出,從預測調整幅度看,此次上調並非完全由英偉達GPU服務器推動,雲計算廠商自研ASIC服務器需求的增長,構成了更重要的增量來源。
與此同時,通用服務器回暖與AI服務器爆發也在形成合力。
摩根大通預計,通用服務器出貨量2026年及2027年將分別同比增長22%及25%,進一步刺激對M4至M7級CCL產品的需求。
高盛數據顯示,AI服務器CCL需求量將從2026年4200萬張飆升至2028年1.31億張,複合增速高達77%;價格端同步走強,AI級覆銅板均價將從165美元攀升至362美元,複合增速48%。
東吳證券亦預測,2027年全球AI服務器PCB市場規模將突破200億美元。
除AI算力主力拉動外,通用服務器市場2026、2027年出貨量預計同比增長22%、25%。
需求端持續擴容背景下,供給端擴張能力相對有限,多重壁壘制約短期產能釋放,是這一輪PCB行業維持緊平衡的關鍵原因。
首當其衝的是設備交付卡脖子。由於高端HVLP銅箔處理設備交期長達9—12個月,玻纖布核心設備豐田織機產能稀缺、年產量封頂,行業擴產速度被硬件設備硬性限制,企業有錢也難以快速擴產。
而同時,高端玻纖布、特種樹脂等核心材料的客户認證壁壘極高,從試產到通過頭部算力客户認證、實現批量供貨,周期長達兩年。即便產線快速落地,也無法快速轉化為有效產能,供給修復存在天然時間差。
此外,海外頭部覆銅板企業對AI長期需求態度謹慎,資本開支滯后、擴產意願低迷,也是導致全球高端材料供給彈性嚴重不足的重要原因。
02
在本輪材料漲價浪潮中,由建滔集團、建滔積層板組成的建滔系,憑藉垂直一體化全產業鏈壁壘,成爲了機構公認的核心龍頭。
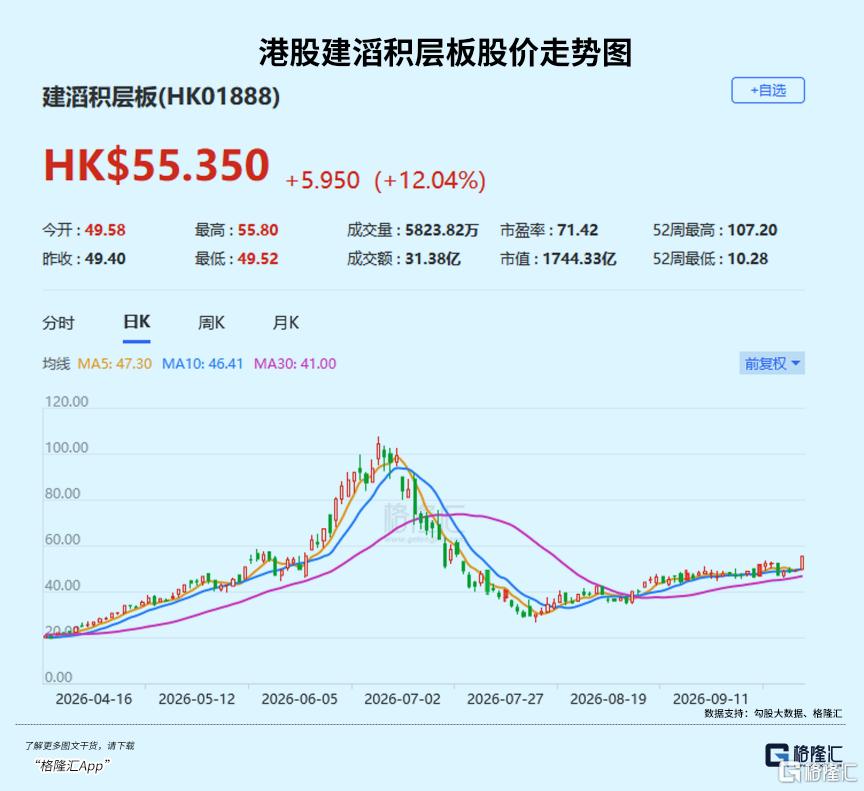
建滔系的核心優勢,是打通玻纖紗、玻纖布、高端銅箔、覆銅板CCL的完整產業鏈閉環。
該公司自研自產的全鏈路佈局,讓其在周期波動中擁有極強的成本管控和風險對衝能力,而高端產品佔比持續提升,進一步打開盈利天花板。
由於行業高端材料緊缺疊加AI硬件升級,CCL產品持續向高階迭代,機構測算公司覆銅板混合均價累計漲幅有望達150%。同時通用服務器復甦,持續拉動M4—M7中高端覆銅板需求,銷量、售價同步上行。
據悉,建滔集團已提前鎖定豐田織機未來兩年35%—40%供貨份額,突破行業設備瓶頸。
公司織布機規模將從2026年3300台擴容至2028年5800台,增幅75%,帶動2025—2028年玻纖布總出貨量提升55%,在行業普遍缺產能的背景下優勢斷層領先。
同時,該公司高端材料持續突破,深度綁定AI供應鏈。佛岡新廠2.1萬噸HVLP1—HVLP3高端銅箔產能,將於2027年三季度放量,2026年銅箔加工費預計提升20%—60%。同時HVLP4頂級銅箔加速客户認證,特種T布產能擴容5倍,已供貨生益科技等頭部企業,成功切入高端AI材料供應鏈。
據報道,目前,該公司電子級玻纖布年內漲幅已突破100%,原材料漲價持續增厚一體化龍頭毛利。
摩根大通預判,2025—2028年建滔集團EPS複合增速可達8倍,業績將迎來爆發式增長。
除了上游企業賺足了「漲價紅利」,中游高端PCB廠商也穩穩吃到了不少「需求增長紅利」。當前國內頭部AI PCB企業普遍滿產滿銷、訂單高企,具備很高的業績增長確定性。
由於海外廠商擴產保守、節奏滯后,全球高端PCB供給缺口持續擴大,這部分缺口市場,就讓國內相關企業有了很大的替補機會,這兩年來,國內企業依託完善的產業鏈配套、高效的擴產效率和穩定的交付能力,持續搶佔海外市場份額,迎來寶貴的進口替代窗口期。
比如廣合科技,公司主打AI服務器高多層複合基板、高性能計算主板等核心產品,深耕高頻高速高端PCB賽道,聚焦AI算力、數據中心、高端通信等高景氣領域,2026年上半年公司業績大幅爆發,營收43.88億元,同比增81%;歸母淨利潤9.56億元,同比飆升94.4%,毛利率從36.03%提升至39.27%,盈利質量大幅優化。
勝宏科技同樣基本面亮眼,作為海外頭部算力廠商核心供應商,其高階HDI、高多層PCB產品廣泛應用於AI服務器主板、互聯背板,憑藉高認證壁壘、強客户粘性穩固行業地位。
2026年上半年,勝宏科技公司營收116.29億元,同比增長28.77%;歸母淨利潤28.57億元,同比增長33.30%,AI業務成為核心增長引擎。目前公司訂單能見度處於歷史高位,高端產品排單直接延續至2027年。
03
結語
當前PCB產業鏈長周期上行趨勢明確,但行情並非毫無隱憂。
風險層面,上游漲價向下傳導存在時滯與幅度不確定性,PCB企業毛利率修復能否持續,仍需觀察三季度業績兑現及訂單交付進度,同時板塊短期漲幅較快,存在情緒回調風險,長期低端產能擴張也可能引發同質化競爭。
但短期波動不改產業長期升級趨勢。華泰證券指出,PCB行業已徹底告別粗放式規模競爭,進入技術、認證、高端產能主導的高質量競爭階段。2025至2027年,供需錯配格局難以逆轉,產業鏈量價齊升的核心邏輯持續夯實。
在海外廠商擴產滯后的背景下,國內具備全產業鏈優勢、技術突破能力、高端產能儲備的龍頭,將持續收割進口替代紅利。
后續佈局主線清晰,重點聚焦垂直一體化佈局、高端認證落地、頭部客户綁定、產能可快速兑現的優質標的。伴隨AI算力建設持續提速,PCB產業鏈的估值重塑行情,仍在持續演繹。
推薦文章
美股前瞻 | 美債收益率攀升壓制期指!市場靜候聯儲局會議紀要;SpaceX將融400億美元買英偉達芯片;英特爾將繼續參與Terafab項目

新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元
10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日
一圖看懂 | 潘渡SOL ETF開啟申購!緊密追蹤Solana價格表現
Anthropic營收增長面臨挑戰,微軟和Meta據悉限制員工使用Claude模型
30年期收益率本月將破6%?經濟韌性與通脹壓力推高利率 美債拋售潮進一步加劇


