熱門資訊> 正文
財報前瞻 | 雷神Q3業績將放榜!一文速覽分析師財報預測
2026-10-09 14:51
- 雷神(RTX) 0
雷神上一季財報表現如何?
華盛資訊10月9日訊,雷神將於10月20日公佈Q3財報。
回顧2026年Q2,雷神營業收入為247.08億美元,同比增長14.49%;每股收益為1.58美元,同比增長27.42%。
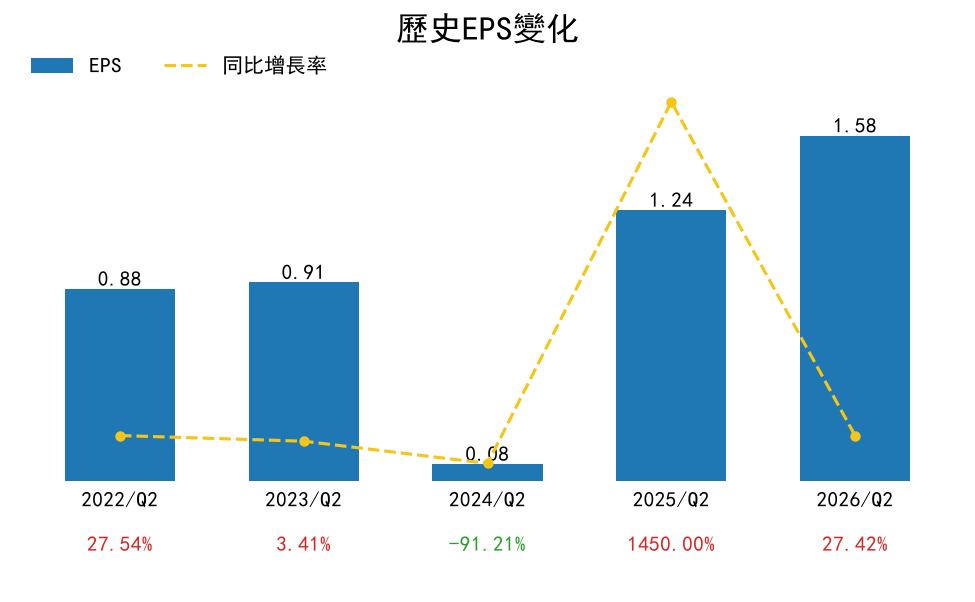
上一季財報公佈后,雷神公司股價股價走弱,績后跌2.61%,市場觀望情緒濃厚。
公司上季營收與利潤保持較快增長,商業航空復甦與國防需求擴張共同推動業績改善,毛利率和淨利率均有所提升。雷神業務訂單增長強勁,其中國防訂單大幅攀升,普惠和柯林斯宇航也實現不同程度增長。
不過,部分業務仍面臨壓力,如產品結構變化拖累局部利潤表現,普惠商用OEM銷售下滑,合同預估調整帶來負面影響。與此同時,粉末金屬問題、監管調查及大額成本會計索賠,仍是后續經營中的重要不確定因素。
雷神放榜在即,市場對業績有何預期?
- 2026年Q3營收展望
近期有18位分析師對2026年Q3進行了預測,平均預測營收為240.30億美元,同比增長6.89%。全年維度上看,2026財年營收預期為961.70億美元,增速約為8.54%。
- Q3每股收益(EPS)預期
分析師預計Q3 EPS為1.50,基於11位分析師預測,較去年同期實際值1.41有明顯提升。
2026財年全年EPS預期為6.03美元,基於14位分析師預測,反映市場對公司全年盈利繼續增長的期待。
- 每股收益預測歷史
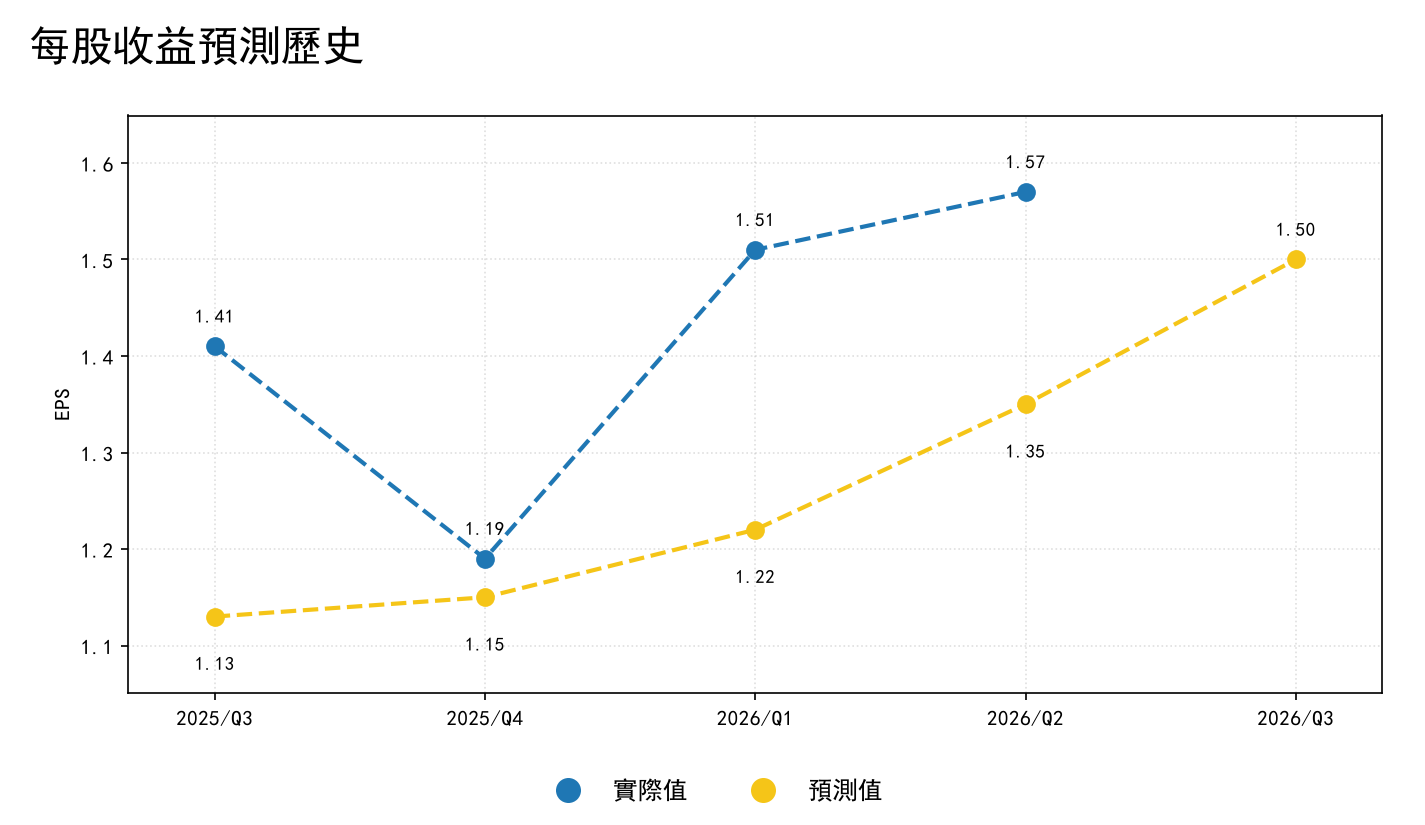
從歷史表現看,雷神近四個季度實際EPS均超過市場預期。2025年Q3,市場預期為1.13,實際錄得1.41,超預期25.27%;2025年Q4,預期為1.15,實際為1.19,超預期3.73%;2026年Q1,預期為1.22,實際為1.51,超預期23.53%;2026年Q2,預期為1.35,實際為1.57,超預期16.07%。在連續多個季度交出超預期成績后,市場目前預計公司2026年Q3 EPS為1.50,顯示投資者對其盈利韌性仍有較高期待。
華爾街大行如何睇?
最新一個月共有23位分析師給出評級,其中強買5位、買入11位、持有7位、跑輸0位、賣出0位。
平均目標價為234.14美元。
最低目標價為200.00美元。
最高目標價為265.00美元。
截至10月5日發稿,雷神股價為184.68美元,較平均目標價有約26.84%的上行空間。
近期覆蓋該股的機構整體以維持原有評級為主,反映主流賣方對公司判斷較為穩定,未出現明顯轉向。
Bernstein於2026年9月23日維持「Market Perform」評級;Bernstein於2026年8月3日再次維持「Market Perform」評級;TD Cowen於2026年7月27日維持「Buy」評級;UBS於2026年7月25日維持「Neutral」評級;RBC Capital於2026年7月24日維持「Outperform」評級;Susquehanna於2026年7月24日維持「Positive」評級。
整體來看,多數機構對雷神長期基本面仍持偏正面態度,短期內則更傾向於維持既有判斷,等待財報進一步驗證增長與盈利表現。
總結
雷神此次財報前瞻的核心看點,在於收入與盈利能否繼續兑現市場預期。當前市場預計公司2026年Q3營收為240.30億美元,同比增長6.89%,EPS為1.50,較上年同期有所提升;全年則預計營收達到961.70億美元,EPS為6.03美元,顯示分析師普遍預期公司仍將保持穩健增長。
此外,公司過去四個季度連續實現EPS超預期,説明執行力和盈利表現較強,這也抬高了市場對本次財報的期待。估值層面看,當前股價較分析師平均目標價仍有一定上行空間,而賣方機構近期普遍維持原有評級,表明市場對公司中長期前景並不悲觀。財報發佈前,投資者可重點關注公司收入增速是否延續、利潤率表現、后續訂單與管理層指引是否支持2027財年的增長預期。
財報交易温馨提醒
- 如何理解營收和每股收益(EPS)在財報交易中的價值?
營業收入是企業創造利潤的基礎,也是衡量企業規模與產銷銜接的關鍵依據。相比利潤可被折舊、費用資本化等修飾,營收需真實訂單與現金流支撐,是判斷企業生命力的基礎指標。
EPS則反映普通股股東每持有一股享有的淨利潤,是綜合獲利能力指標,被廣泛用於公司業績比較。長期看,穩步上升的EPS往往推高股價,持續下滑則拖累估值。
- 理解財報「預期差」的三層結構
財報交易本質是對「市場預期」與「實際業績」差距的博弈,需注意:
數字預期差:資金在交易層面往往領先於賣方機構預期;若財報前股價已大漲,即便財報超機構共識,股價也可能不漲反跌。
敍事預期差:管理層對未來指引比過去數字更重要,增速見頂或指引模糊易致下跌(如英偉達26年多次超預期財報后反而走弱)。
倉位預期差:財報前倉位已擁擠,形成超買趨勢時,「超預期」反成兑現利潤窗口;反之亦然。
- 注意事項
大多數企業使用自然年覈算財報,但部分美股企業(例如蘋果、英偉達、阿里等)會自定義財年,因此其財報季度時間與自然季度會有錯位現象。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
新股申購 | 「水上游覽服務提供商」瘦西湖文旅今啟招股!一手入場費5121.14港元;預計將於10月23日上市

美股前瞻 | 今夜21:00來襲!蘋果智能家居發佈會有何看點?銀行股財報齊發!高盛績后升近4%
10月財報預告 | 銀行股打頭陣!臺積電、特斯拉、谷歌財報接連來襲,驗證AI景氣的關鍵時刻已至?
港股異動 | 美韓科技股集體走弱,AI硬件股大跌!建滔積層板、兆易創新大跌5%,中際旭創、勝宏科技跌逾4%
華盛早報 | 存儲巨頭全線重挫!長鑫DRAM新架構曝重大突破;Meta逆勢升3%,新推Muse Wonder模型
港股概念追蹤 | 產能持續去化豬價弱復甦 明年二季度有望迎來上行拐點(附概念股)
10月13日外盤頭條:Meta發佈新模型Muse Wonder 路威酩軒財報不及預期 美聯儲哈馬克稱可能需要更高利率
美股前瞻 | 新一輪CPU漲價開始?傳英特爾、高通、AMD接力調漲!高盛看好全球股市進一步上漲


