熱門資訊> 正文
【特約大V】聶振邦:依賴大客户港股案例解説 股價跌逾98%未算最慘
2026-10-05 08:24
金吾財訊 | 今日續談彼得·林奇 (Peter Lynch) 提醒投資者要避開6種危險股的最后一種,稱為「業務過於依賴大客户的股票」,弊端在於經營十分不穩定,大客流失將會給公司造成毀滅性的后果。前文看了SCI Systems公司的案例,現看林奇列舉的另一例子。Tandon公司是一家磁盤驅動器生產商,在20世紀80年代初是個人計算機硬盤驅動器的主要供應商。其業務隱憂在於大部分收入依賴少數幾家大客户 (特別是IBM),林奇指出一旦大客户減少訂單、自己生產零部件或取消合同,依靠這些客户的供應商公司將陷入災難。
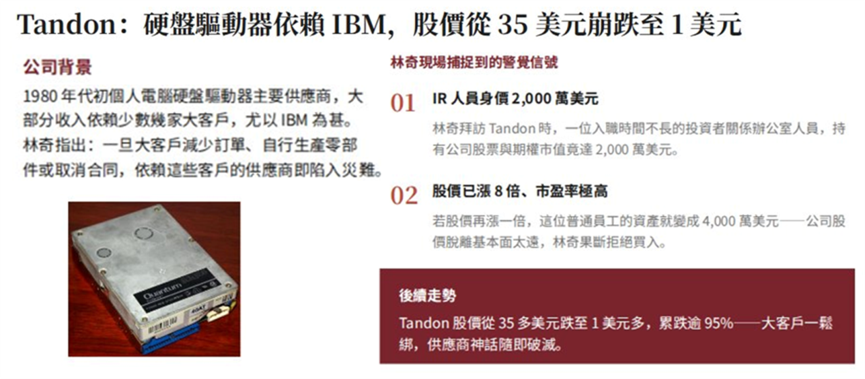
如此隨時處於被對方取消合同的大災難邊緣,不得不處處小心謹慎,如履薄冰,利潤空間被壓縮到了極限。有一次,林奇拜訪Tandon公司,見到一位投資者關係辦公室的人員,他來公司的時間不長,卻持有公司股票和期權的市值達2,000萬美元。一位普通工作人員因公司變得如此富有,讓林奇頓生警覺。Tandon股價已上漲了8倍,市盈率極高,若再漲一倍,他的資產不是變成了4,000萬美元嗎?於是,林奇果斷地拒絕了購買Tandon的建議。后來,Tandon從35多美元跌到1美元多,累跌逾95%。
港股例案可參考通達集團 (0698),為全球領先的手機品牌提供精密結構件 (金屬、玻璃、塑膠),其業績與少數幾家國際頂尖智能手機巨頭 (如蘋果、三星) 的銷量緊密掛鈎。當這些大客户的銷售放緩 (如受晶片短缺、疫情影響或市場需求疲軟),通達的收入直接受損。從2009至2017年連續九年見盈利增長,於2009年約1億港元,到2016和2017年股東應占溢利均高逾10億元,累增近9倍,曾見長年經歷業績榮景。然而,從2018至2022年連續五年見盈利倒退,於2022年僅賺不到1.4億元。
通達集團更於2023和2024年出現虧損,分別約12.3億和39.4億元。來到2025年雖見扭虧,卻只賺約1.2億元,較2022年賺不到1.4億元還要低。業績由盛轉衰亦反映至股價上,從2008年11月低見0.05元,至2017年5月高見3.12元,約八年半累升逾61倍,之后股價經歷長年跌勢,至2025年4月低見0.063元,約八年從高位累跌近98%。不過0.063元還未算最低,股價於2025年10月13日按50合1調整生效,即上述股價調整為3.15元,而本文撰寫於2026年4月9日,當日曾低見2.78元,較3.15元再低近12%;較經調整歷史高位156元,則累跌逾98%。
對小股東而言,這還未算最慘,昔日通達集團從2003至2019財政年度,長達十七年均有派發中期和末期股息,並於2005和2010財年派發特別股息;但自2020財年起未嘗再派股息,更於2021年7月宣佈2供1集資計劃,供股價為0.232元,小股東倘於當時參與供股,面對供股后股價續跌,變相蒙受更大損失。對於「業務過於依賴大客户的股票」,林奇的評價是如果失去某一個重要客户,會給公司帶來毀滅性的災難,那麼在決定是否購買這隻股票時需要非常謹慎。公司業務過分依賴大客户,受制於人而很難取得高額盈利,投資這種股票很難取得高回報。
聶振邦(聶Sir)
於證監會持有第1, 4號牌照
筆者確認本人及其有聯繫者均沒有出現以下兩種情況,其一是在執筆前三十天內曾交易上述分析股票;其二在文章發出后三個營業日內交易上述的股票。此外,筆者現時也並未持有上述股份。
以上純屬個人研究分享,並不代表任何第三方機構立場,亦非任何投資建議或勸誘。讀者務請運用個人獨立思考能力自行作出投資決定。
推薦文章
華盛早報|沃什宣佈減少議息頻次!仍拒絕透露后續加息路徑;邁威爾擬重磅收購Lumentum;谷歌、微軟績后「冰火兩重天」

美股前瞻 | 加息概率僅7%!美聯儲利率決議凌晨2點來襲;強勁財報「帶飛」股價!SK海力士盤前飆漲逾7%
華盛早報|SK海力士Q3營業利潤飆7倍!擬回饋股東100萬億韓元;甲骨文加碼英偉達、谷歌合作;泡泡瑪特Q3收益近乎腰斬
SK海力士第三季度營業利潤和營收再創歷史新高,追加60萬億韓元股東回報計劃
港股概念追蹤 | PCB產業鏈迎來業績兑現期 兩家企業三季度淨利暴漲超10倍(附概念股)
衝刺人類史上最大IPO!Anthropic營收五季狂飆30倍,數千億美元算力訂單落地,誰在悶聲賺大錢?
美股前瞻 | 伊朗釋放和平信號!期指轉漲油價回落;SK海力士盤前升逾3%,將於盤后放榜!
Anthropic公開遞交納斯達克IPO申請:上半年淨虧損807億美元


