熱門資訊> 正文
美債收益率攀升加劇高利率風險!華爾街AI狂歡正處於風口浪尖
2026-10-05 07:43
智通財經APP獲悉,華爾街對人工智能(AI)的痴迷如此強烈,以至於它正在壓倒包括利率飆升在內的所有風險——投資者繼續將資金投入市場中規模最大的科技股,推動股指逼近歷史新高。但即便市場情緒如此亢奮,潛伏在前方的風險也正在變得愈發尖鋭,尤其是長期美國國債收益率已接近數十年來最高水平。
就在上周,30年期美債收益率一度達到5.69%,10年期美債收益率突破5.3%,兩者均為2002年以來首次達到這一水平。但科技股依然守住了漲幅——納斯達克100指數上周五創下新高,今年以來累計上漲22%;標普500指數距離8月創下的歷史高點不足1%。過去三個月,推動標普500指數和科技股佔比較高的納斯達克100指數上漲的最大貢獻者,正是微軟(MSFT.US)、英偉達(NVDA.US)和蘋果(AAPL.US)等科技巨頭。
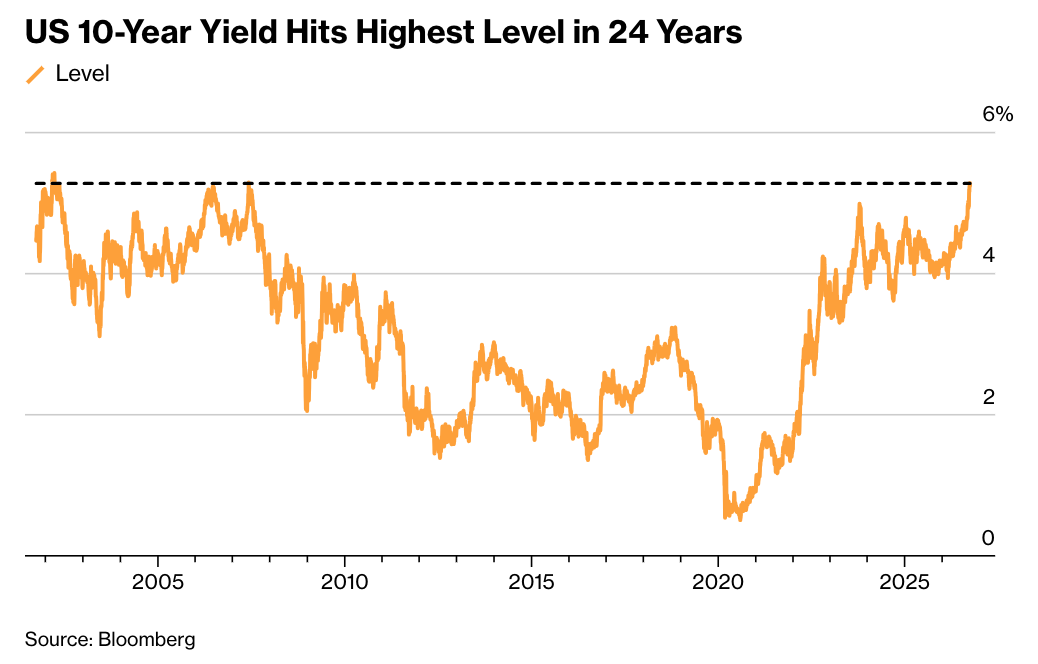
美國10年期國債收益率創24年來最高水平
投資者對這輪漲勢能夠持續的信心,很大程度上建立在對科技巨頭即將公佈的財報抱有極高預期之上。過去幾年,正是這些科技巨頭貢獻了絕大部分增長。
華爾街目前預計,科技行業第三季度每股收益(EPS)將增長超過65%,增速僅次於能源行業,位居各行業第二。這將幫助推動標普500成分股整體EPS增長超過24%。如果這一預期實現,這將是該指數EPS連續第三個季度實現超過20%的增長。對此,Wealth Alliance首席執行官Rob Conzo表示:「這甚至很難用正常的視角來理解。這是歷史性的。」
過去三年,AI一直是股市上漲的主要驅動力,尤其是科技股。各家公司投入數千億美元建設支撐這項新興技術所需的基礎設施。這些資本支出為投資者創造了一個良性循環:進行大規模支出的巨頭企業因為AI業務取得進展而股價上漲,而從芯片製造商到數據中心建設公司等獲得這些資金的企業,也隨着營收開始騰飛而同步上漲。
「貪婪與恐懼」
然而,過去幾個月,圍繞AI的市場情緒多次在興奮與擔憂之間搖擺。華爾街專業人士質疑,何時以及是否能夠看到這些鉅額資金投入所帶來的回報。同時,他們也在思考,考慮到這項技術可能對人類構成的風險,這些回報是否真的重要。此外,市場還在應對中東戰爭、油價飆升引發的頑固通脹,以及美聯儲今年再次加息的可能性。
這種來回拉鋸推動資金在軟件股與硬件股之間輪動,隨后又重新回到「科技七巨頭」——這些巨頭今年上半年表現落后,但自7月底以來已經跑贏大盤。
這一切共同造就了一個複雜的交易環境。投資者不能忽視推動AI相關股票上漲的驚人動能,但股市遭遇拋售的威脅確實存在,尤其是在利率處於極高水平、AI領域的資本支出者需要借入越來越多資金來為其雄心勃勃的計劃提供融資的情況下。
Mahoney Asset Management首席執行官Ken Mahoney表示:「隨着利率升至更高水平,我們所有人都如坐鍼氈。」「在這一利率水平下,對利率敏感的股票已經感受到了壓力。我認為,如果利率繼續緩慢走高,最終每隻股票都會感受到這種壓力。」
至少目前來看,市場似乎已經接受利率將在更長時間內維持高位這一現實。但鑑於科技企業強勁的盈利能力,目前尚不清楚這種情況能夠持續多久,也不清楚利率達到什麼水平后,痛苦纔會開始對科技股產生實質性影響。
Northwestern Mutual首席投資組合經理Matt Stucky表示:「我原本會説5%是上限,但你知道,這個水平已經成為過去了。」「從歷史來看,10年期美債收益率大約需要變動100個基點,纔會開始對估值和盈利產生影響。所以,簡單來説,我想現在只是利率水平更高了。」
在基準10年期美債收益率約為5.3%的情況下,繼續上升的空間已經不大。Franklin Templeton Institute首席市場策略師Chris Galipeau表示:「如果10年期收益率升至6%,我們將不得不進行一場完全不同的討論。」
上一次10年期美債收益率觸及5%是在2023年,當時這一水平僅短暫出現。標普500指數當年上漲24%,開啟了連續三年實現兩位數百分比漲幅的行情。當時的理論是,收益率上升並未終結這輪漲勢,因為漲幅由「科技七巨頭」引領,而這些公司資產負債表上擁有鉅額現金、債務負擔較輕,因此有能力承受更高的融資成本。
但今年情況已經發生變化。大規模AI基礎設施支出促使這些公司通過出售股票和發行債券來籌集所需資金。主要AI資本支出者谷歌(GOOGL.US)、亞馬遜(AMZN.US)和Meta Platforms(META.US)的年度自由現金流均已轉為負值。
分析師Robert Schiffman表示:「這些公司最初進入AI建設階段時,擁有最大的靈活性,保持着非常優質的AA和AAA信用評級,我們稱之為企業信用領域的‘總統山’。但如今,Meta、亞馬遜、谷歌、微軟和甲骨文(ORCL.US)等超大規模雲服務商的資金需求已經遠遠超過內部現金來源,迫使它們轉向債券市場融資,這將在未來兩年推高槓杆率。」
不過,他補充稱,即便面臨這一充滿挑戰的背景,這些公司的信用評級目前尚未受到影響。他表示:「這種獨特的穩定性仍然存在,因為不斷飆升的EBITDA增長預期,仍在成功抵消槓桿率上升的影響。」
當然,更高的收益率已經衝擊了市場其他領域,並導致標普500指數估值倍數壓縮。目前該指數的遠期市盈率已降至19倍以下,低於5月份超過21倍的水平。
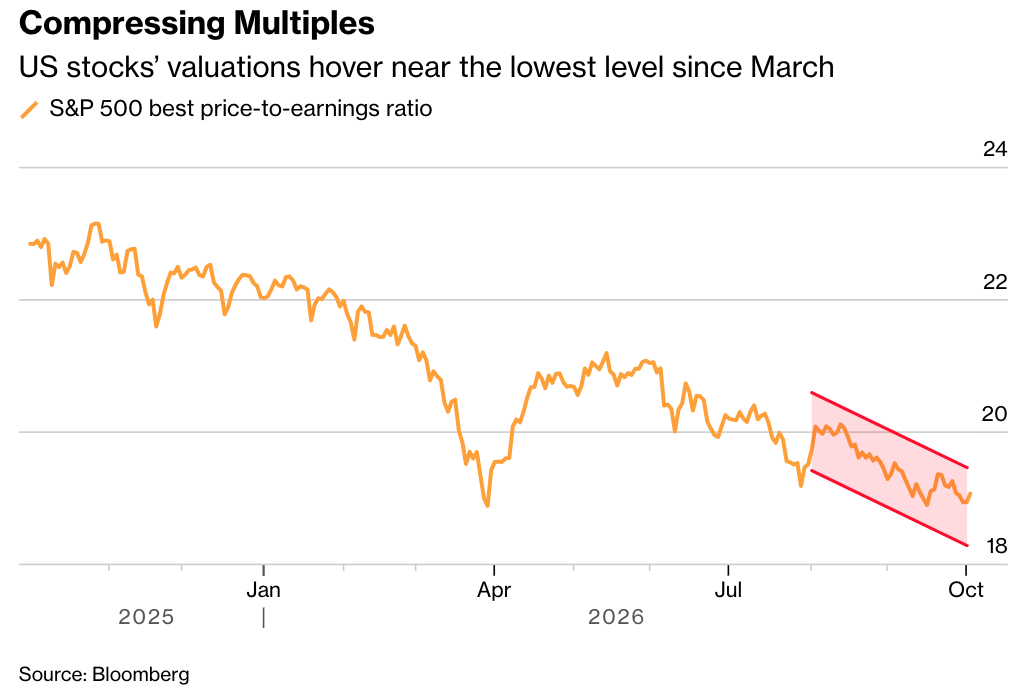
美國股市估值徘徊在3月以來最低水平附近
儘管標普500指數距離歷史高點不足2%,但從對利率敏感的小盤股、到銀行和公用事業公司,幾乎所有板塊都遭到重創。而市場中許多最具投機性的領域——例如尚未實現盈利的科技公司以及資產負債表最薄弱的企業——自美聯儲上月三年來首次加息以抑制通脹以來,表現均落后於股市基準指數。
對於美國股市而言,這是一個獨特的時刻——AI交易正在支撐指數層面的市場表現,但與此同時,市場也正面臨歷史上往往會導致劇烈波動的環境——地緣政治風險不斷上升、利率走高,以及美國中期選舉帶來的不確定性。
「水面下瘋狂划水」
考慮到過去幾年科技股一直是市場上漲的主要驅動力,投資者目前最大的擔憂在於:如果這些股票開始失去動能,整個市場的強勢是否會受到威脅?
Chris Galipeau表示:「標普500指數層面就像一隻漂浮在水面上的鴨子。看起來一切正常,但水面之下,它的雙腳正在瘋狂划動。」
Ken Mahoney表示:「如果科技股失去動能並出現調整,那麼更多的多米諾骨牌可能會倒下。」他指出,目前市場仍然強勁,是因為投資者預計,美國與伊朗的戰爭結束后,油價將迅速下跌,從而緩解通脹對經濟的壓制。如果這種情況發生,強勁的盈利表現預計將推動大型科技股進一步上漲。
然而,這遠非板上釘釘。與此同時,戰爭仍在持續,專家也質疑,即便戰爭結束,油價是否會立即下降。在頑固通脹和高利率之外,還有大量風險可能同樣輕易地讓這輪行情脱軌。
Principal Asset Management市場策略師Magdalena Ocampo表示:「增長仍然強勁,並受到科技相關活動的支撐和推動。」「現在發生變化的是,市場越來越認為通脹存在更多上行風險,而增長存在更多下行風險。這或許正是市場在表面之下向我們傳遞的信息。」
推薦文章
華盛早報 | 美聯儲紀要偏鷹!年內或再加息一次;段永平"賣put"逆勢佈局騰訊;恆科成分股將擴容至50只

受惠AI熱潮,三星電子Q3營業利潤首次突破100萬億韓元,暴增近8倍;銷售額為195.00萬億韓元
美聯儲紀要披露:7月聯合干預支撐日元系財政部行動 未動用央行資金
美銀Cabana認為美聯儲面臨兩難抉擇:要麼加息 要麼美債收益率飆升
SpaceX擬舉債400億美元採購英偉達芯片,其股價應聲下跌
美股前瞻 | 美債收益率攀升壓制期指!市場靜候聯儲局會議紀要;SpaceX將融400億美元買英偉達芯片;英特爾將繼續參與Terafab項目
10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理


