熱門資訊> 正文
全球「搶」錢,搶瘋了。。
2026-10-04 14:11
美股,即將進入「全天交易」的時代。
按目前計劃,12月6日起,納斯達克、紐交所Arca將把交易時間延長到每周5天、每天23小時。
這意味着,一天24小時,美股只休市1小時。表面看,這是方便投資者。往深處看,這是在「搶」全球市場的資金。
韓國已經先一步行動。9月14日,韓國證券交易所推出盤后實時交易,KOSPI和KOSDAQ市場的大部分股票,在常規交易結束后,仍可從下午4點連續交易至晚上8點。
韓國交易所給出的理由很直接:美股正在延長交易時間,韓國市場也要為爭奪全球流動性做準備。
全球交易所「搶」全球資金,美股內部的資金也在重新分配——資金流向極少數股票,風格越來越割裂。
周五,美股三大指數集體上漲,標普500距離歷史高點不到2%。一份弱於預期的就業報告,壓低了市場對美聯儲繼續加息的押注,資金很快重新涌向科技股。
英偉達盤中突破5月高點,市值一度重返5.7萬億美元。芯片股隨之走強,AI交易再次成為推動指數上漲的主力。
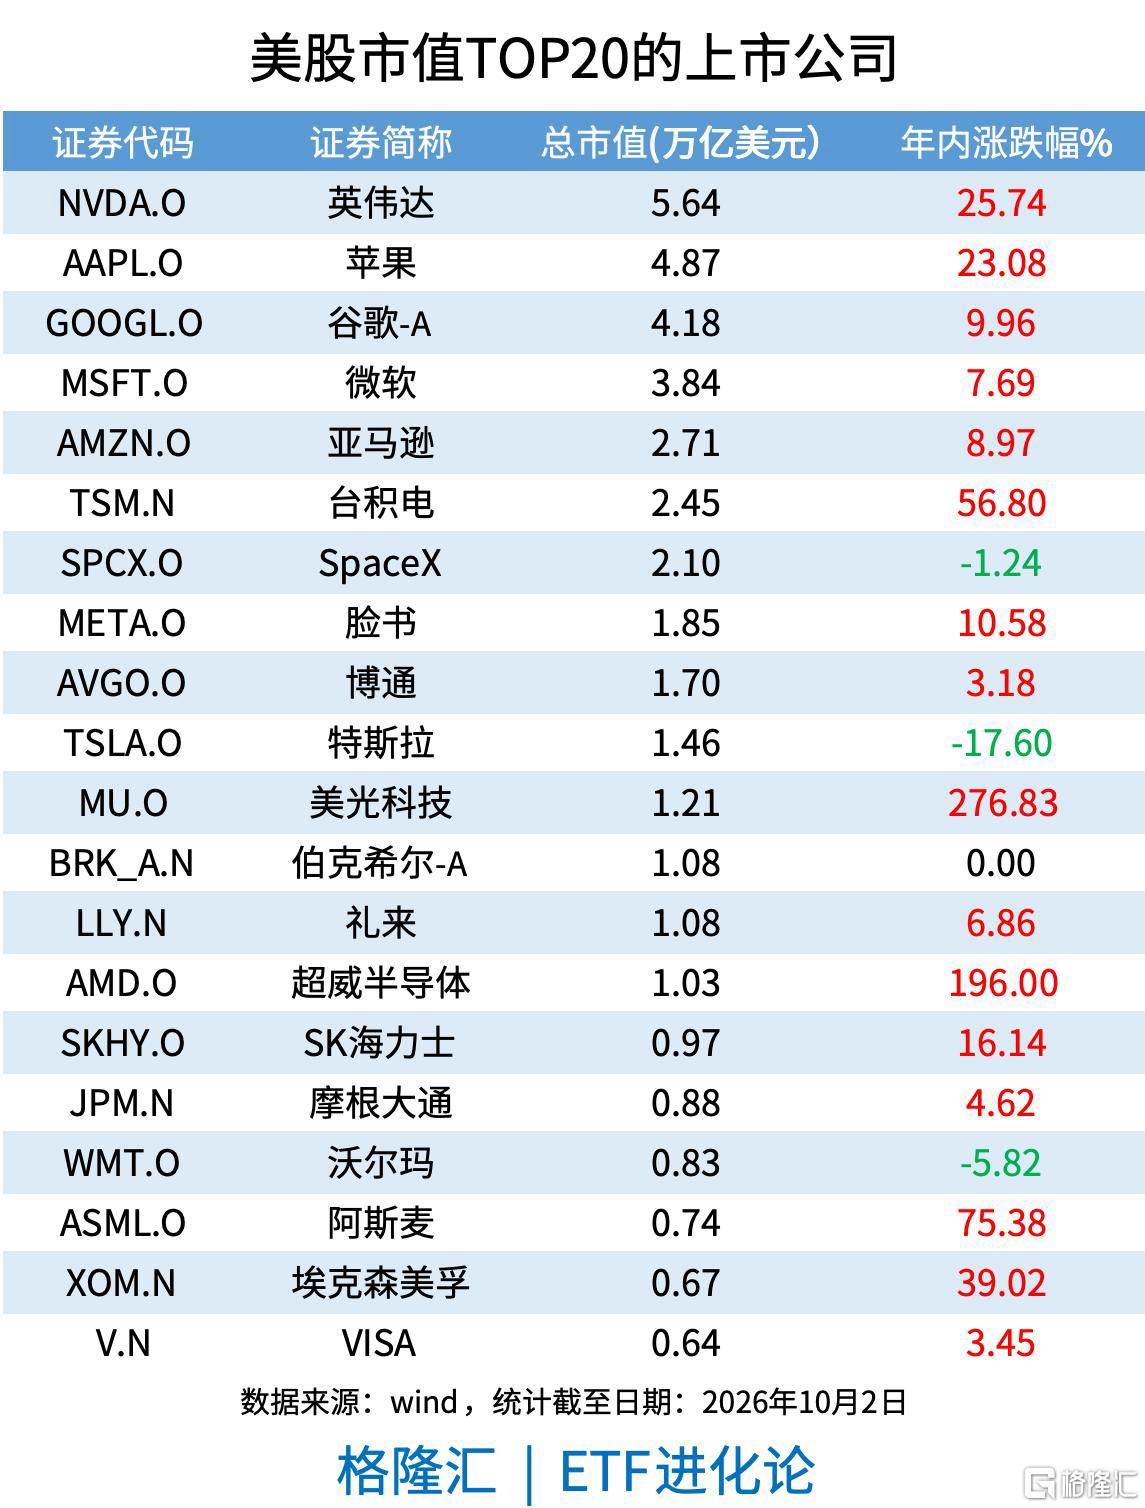
(本文內容均為客觀數據信息羅列,不構成任何投資建議)
比較割裂的是,美股指數越走越高,但多數股票卻沒有跟上。
過去一個月,標普500成分股的中位數下跌約5%,標普500指數本身卻幾乎原地不動。主要支撐來自半導體板塊,同期漲幅約為6%。
少數芯片巨頭不斷抬高指數,大量普通股票卻在水面下持續回落。
等權重的統計口徑,這種分化更加明顯。9月等權重標普500指數,連續第七周收跌。歷史上,類似走勢只在2002年互聯網泡沫破裂后和2022年熊市中出現過。
市場廣度同樣在變差。過去18個交易日里,有17天標普500成分股創52周新低的數量多於創新高的數量,這種情況還一度連續出現12天。最近一個交易日附近,標普500內部甚至出現36只股票創52周新低、只有2只創新高的懸殊畫面。
9月下旬數據顯示,超過40%的標普500成分股,已經較各自52周高點回落至少20%,只有47.8%的成分股仍站在200日均線上方。
美股指數貼着歷史高位運行,但指數里的許多股票卻已經走過一輪自己的熊市。
造成這種極致分化的關鍵變量,還是利率。
本周,美國10年期國債收益率一度升至5.34%,不僅超過2007年峰值,更創下2002年以來的最高水平。意味着股票必須拿出更高的增長和回報,才能繼續吸引資金。
以美股的老登板塊為例,銀行和公用事業,直接被抽血。覆蓋美國24家大型銀行的KBW納斯達克銀行指數,較8月中旬高點回落超過12%,標普500公用事業板塊較2月高點累計下跌約17%。當國債就能提供5%左右的收益率,這些依靠分紅和穩定現金流吸引投資者的板塊,自然成為失血的對象。
AI巨頭之所以成為例外,市場並不是認為利率對科技股失效了,而是相信AI帶來的盈利增長,仍能跑贏利率上升的壓力。
此外,資金循環買入也推動了AI股票的強勢上漲。標普500按照市值分配權重,AI巨頭越漲對指數的影響越大;指數基金獲得資金后,又會按權重買入更多龍頭。於是,少數公司的上漲,足以遮住大量股票的下跌。
從短期資金面看,美股逼空態勢兇猛。Citadel Securities數據顯示,美國股票CTA倉位的Z值從8月底的正2.35降至負0.80,一個月擺動超過3個標準差。這意味着趨勢量化資金已經賣掉大量倉位,一旦回補倉位將成為潛在買盤。
企業回購也在等待重啟。截至9月29日,美國企業今年授權的股票回購達到創紀錄的1.3萬億美元。隨着三季度財報靜默期結束,回購窗口將從10月15日起陸續打開。量化資金可能回補,上市公司也可能重新入場,這構成了市場所説的潛在「逼空」力量。
另一面的風險也沒有消失。
CTA有空間追回倉位,波動率基金卻可能被迫減倉,多空兩個方向的力量都不弱。根據波動率調整倉位的基金,股票敞口已經升至歷史第98百分位。一旦市場波動突然放大,可能觸發超過1000億美元的機械賣盤。
交易時間被拉長后,這種波動可能來得更快,流動性衝擊也可能更早發生。好消息可能迅速形成逼空,壞消息也可能先在流動性較薄的夜盤砸出巨大缺口。
有交易員警告,標普500眼下最大的風險,不是一次普通回調,而是AI交易在意外中突然瓦解。
全球資金擁有了更多交易時間,卻不代表市場擁有了更多承接能力。
這句話更像是在提醒市場:當少數AI公司撐起越來越大的指數,一旦出現衝擊,是否有足夠多流動性接住波動。
推薦文章
美股前瞻 | 美債收益率攀升壓制期指!市場靜候聯儲局會議紀要;SpaceX將融400億美元買英偉達芯片;英特爾將繼續參與Terafab項目

新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元
10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日
一圖看懂 | 潘渡SOL ETF開啟申購!緊密追蹤Solana價格表現
Anthropic營收增長面臨挑戰,微軟和Meta據悉限制員工使用Claude模型
30年期收益率本月將破6%?經濟韌性與通脹壓力推高利率 美債拋售潮進一步加劇


