熱門資訊> 正文
英偉達一舉創新高,AI算力與科技主題上演大反攻!美聯儲加息押注大降温
2026-10-02 21:49
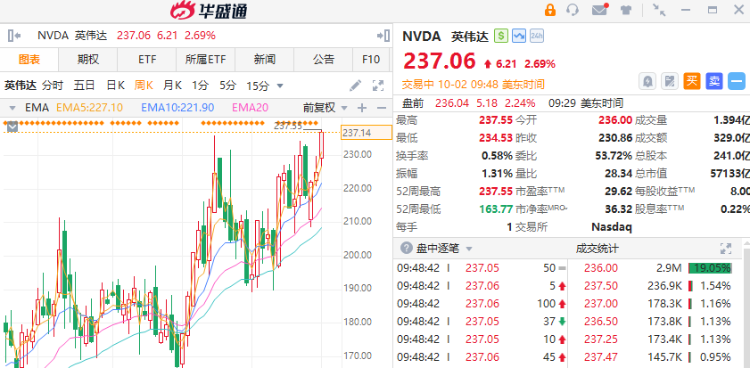
10月2日訊,最新非農數據公佈之后,市場對於美聯儲10月加息押注,再疊加國際油價在一系列積極催化之下跌破100美元,共同推動美股市場與歐洲市場科技股上演大舉反攻,尤其是近期面臨10年及以上長期限美債收益率上行重壓與加息預期大幅升溫共同持續壓制DCF估值體系的AI算力主題美股周五盤初的漲勢最為洶涌。「AI算力超級霸主」英偉達股價更是在開盤之后直接創下歷史新高股價點位。
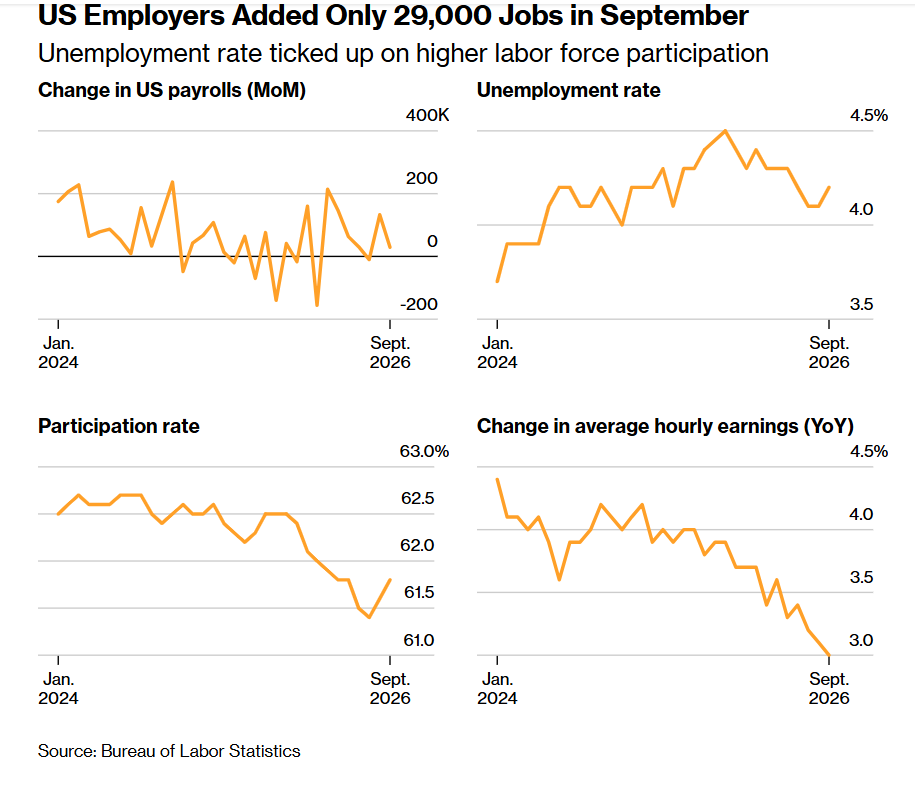
美國9月新增就業人數低於預期,工資增速放緩,表明在成本上升之際,僱主在招聘方面表現出一定的謹慎態度。Regions Financial Corp.首席經濟學家理查德·穆迪表示:「令我驚訝的是,這種情況已經持續一年多了。低招聘、低解僱的局面依然存在。」
整體而言,非農降温、油價回落,正在為AI算力股以及更廣泛的依賴於DCF分母端降温估值體系的全球科技股打開「估值解壓窗口」。美國9月非農就業僅增加2.9萬人,薪資增長同步放緩,推動市場進一步削減美聯儲10月加息押注,相關概率一度降至不到10%;與此同時,中東原油供應恢復、歐洲協調釋放戰略庫存的預期推動布倫特原油跌破每桶100美元。就業與能源價格雙雙降温,美債收益率隨之回落,為歐美科技股反彈再添宏觀催化,納斯達克100指數期貨漲幅擴大至約1.2%。
摩根大通策略師團隊近期發佈研報稱,該機構尤其看好的,是倉位擁擠緩解、估值回落與盈利韌性共同形成的重新佈局機會,重點偏好AI半導體。按該機構最新發布的研報來看,自6月以來,半導體未來12個月每股盈利預測上調約30%,軟件盈利預期則缺乏相應改善;其引用的超大規模雲廠商資本開支前景預測為:2026年約9,500億美元、2027年約1.4萬億美元、2030年約3萬億美元。
美國勞工統計局周五公佈的數據顯示,上月非農就業人數增加2.9萬,此前兩個月的數據同時遭到顯著下修。這一增幅低於機構在非農數據正式公佈之前對覆蓋數百位經濟學家調查報告中的所有基準預測。失業率則升至4.2%,部分反映了勞動力規模的顯著擴大。
強勁的消費者支出和旺盛的企業投資為招聘提供了支撐,但許多注重成本控制的僱主不願擴大員工規模。不過,裁員活動依然處於較低水平。
「9月份的非農就業數據顯示,繼8月份的亮眼數據之后,就業增速放緩。加之失業率上升,這份報告並不支持美聯儲在10月份加息。我們預計美聯儲將在今年剩余時間內維持利率不變。」Bloomberg Intelligence經濟學家安娜·王、安德魯·薩赫爾和伊麗莎·温格表示。
由於失業率仍處於歷史低位,美聯儲官員在考慮何時再次加息時,仍可將關注重點放在通脹上。數據公佈后,利率期貨市場的交易員們大幅降低了對美聯儲10月加息的押注,非農數據公佈之后,利率期貨市場對於10月的加息預期概率一度僅僅為不到10%,而在非農公佈之前一度飆升至接近80%概率關口。
「對美聯儲而言,這一數據應該足以徹底打消10月加息的可能性,」來自華爾街金融巨頭傑富瑞的首席美國經濟學家托馬斯·西蒙斯在一份報告中表示。「如今看來,那些強調距離有必要再次加息仍有一些時間的政策制定者,更有可能繼續保持耐心。」
數據公佈后,標普500指數期貨上漲,長期限美國國債收益率以及美元指數紛紛顯著下跌。
這是11月中期選舉前最后一份就業報告,預計經濟狀況將成為影響美國選民投票的重要因素。勞動力市場是其中的一部分,但儘管消費者仍在持續支出,人們對生活成本揮之不去的擔憂仍是關注焦點。
據瞭解,非農細分統計數據顯示,美國地方政府就業人數下降,一些最易受到人工智能影響的行業也出現就業人數減少,包括信息業、專業和商業服務業以及金融業。數據中心及其他人工智能相關基礎設施投資,為建築業和製造業擴大招聘提供了支撐。
醫療保健業以及休閒和酒店業的就業人數也有所增加。與此同時,平均時薪較8月小幅增長0.1%,低於預期;同比增長3%,為2021年以來最慢的年度工資增速。
就業報告由兩項調查組成:一項面向企業,用於編制非農就業數據;另一項面向家庭,為失業率和勞動參與率等統計數據提供依據。家庭調查也有獨立的就業人數指標,該指標當月大幅上升。
9月勞動參與率——即人口中正在工作或積極尋找工作者所佔的比例——升至61.8%,創四個月新高。
不過,勞動力市場的穩定也有其弊端。在某些情況下,人員流動不足讓勞動者感覺自己被困在不喜歡的工作中。這也使失業者更難找到另一份工作。這或許能夠解釋,為何許多美國人對就業市場持悲觀態度:認為就業機會充裕的人減少,而認為工作難找的人增多。
2.9萬非農擊退加息押注,科技股迎來「估值解壓窗」
此前受到長端利率攀升與加息預期升溫雙重壓制的半導體及AI算力板塊,正成為這輪反攻的重要主線。歐洲科技板塊在非農公佈前已上漲約2.1%,由半導體設備龍頭帶動領漲;美國盤初市場交易行情中,AI算力龍頭英偉達走強幅度最為耀眼,北京時間21:30美股開盤直接上漲超過2%,報236.420美元這一歷史新高,總市值高價約驚人的5.7萬億美元。對於盈利預期仍在上修的AI基礎設施企業,利率壓力緩解意味着利潤增長受到的估值抵消正在減輕,市場由此迎來從「殺估值」轉向「盈利接棒」的積極窗口。
非農就業與薪資同步降温,疊加原油供應恢復、國際油價回落,正在緩解壓制科技股的兩股力量——進一步加息的政策壓力,以及高利率對遠期盈利的估值擠壓。美國9月非農就業僅增加2.9萬人,明顯低於市場約9萬人的預期;7月、8月就業人數合計下修6萬人。與此同時,平均時薪環比僅增長0.1%、同比增長3.0%,失業率升至4.2%,勞動參與率則提高至61.8%。這組數據可謂顯著削弱了「就業與工資持續過熱、迫使美聯儲迅速再次加息」的依據;參與率上升也説明,失業率抬升部分來自更多人口進入勞動力市場,不能全部解釋為裁員惡化。
全球利率期貨市場隨即下調緊縮押注。北京時間10月2日21:30的美股市場開盤后最新行情顯示,10月加息概率一度降至僅僅不到10%;美國兩年期、十年期和三十年期國債收益率分別下降約7、6和4個基點,至4.716%、5.176%和5.569%,美元指數下跌約0.2%。短端收益率對政策預期最敏感,降幅也更大;長端同步回落,則為股票估值和企業新增融資成本提供了直接緩衝。
油價回落則為這輪「估值解壓大浪潮」增加了另一層支撐,而且這一變化發生在非農公佈之前。截至北京時間20:00,布倫特原油報每桶99.78美元,下跌2.47%;WTI報89.55美元,下跌3.57%。不過,以2月27日戰前收盤價作簡單比較,兩者仍分別上漲約37.7%和33.6%:能源衝擊正在緩和,其累積漲幅尚未消失。
供應端的改善具有實質內容:據知情人士援引的統計消息顯示,東西向輸油管道輸送量已接近每日600萬桶,約佔700萬桶設計運能的86%;扣除西海岸煉廠用量后,可供出口的原油約為每日450萬桶。與此同時,法國推動協調戰略庫存釋放,最新討論中的方案包括歐洲釋放約5000萬桶柴油、國際能源署成員釋放約5000萬桶原油。值得注意的是,這里對應的是管道輸送恢復和儲備釋放方案,不能直接等同於G7已經增產或釋放完成。
然而,需要注意的是,美伊軍事風險仍然存在:美國繼續向中東增派軍事力量,伊朗則準備在遭到攻擊時擴大反擊。當前油價回調反映了供應改善對風險溢價的壓制,尚不足以説明地緣衝突已經降級。
從「殺估值」到「盈利接棒」:摩根大通看見新一輪科技板塊上漲動力!AI算力主題以及更廣泛科技股票能否跨入「盈利接棒區」?
這些變化確實構成全球科技股、尤其半導體與AI算力主題的重要正面催化,核心是:盈利增長受到的估值阻力正在減輕。但全球長債的反應需要按交易時段區分:美債已在非農后明確回落;英國十年期國債收益率此前就在歐洲早盤隨油價回落降至約5.33%。日本現券主要交易時段則早於美國非農公佈結束,當地十年期收益率仍在約3.1%的高位附近,受到東京通脹和日本央行政策預期影響。因此,目前可以確認歐美債市壓力緩解,日本債市壓力緩解的概率也在大幅升溫。
對於AI算力主題相關熱門股票,利率/美債收益率大舉回落首先改善的是未來現金流的現值。AI基礎設施建設需要先投入芯片、服務器、網絡和電力設施,再逐步兑現雲服務收入;收益兑現越靠后,對摺現率越敏感。此前,即使訂單和盈利預期持續上修,也可能被市盈率收縮抵消。如今,如果長端利率企穩回落、盈利預測繼續上調,股價就有機會進入「盈利接棒區」——上漲可以更多依靠利潤增長,同時獲得估值壓力減輕的支持。
摩根大通近期發佈的一份看漲立場研報,恰好為這一判斷提供了產業和估值依據:摩根大通測算數據顯示七巨頭未來12個月預期市盈率相對於大盤的比值處於十年低位,而半導體未來12個月每股盈利預測自6月以來上調約30%。前者意味着相對估值溢價已明顯收縮,后者意味着盈利預期仍在擴張。兩者疊加利率回落,有利於市場重新關注「盈利上修能否持續」,這也是半導體可能比缺乏盈利改善的科技板塊更受益的原因。
從實際的AI推理工程層面來看,Muse與Astra所代表的智能體應用,將計算需求從「生成一次回答」推進到「持續完成一項任務」。一次任務常常包含規劃、檢索、工具調用、代碼執行與結果校驗,並可能出現重試和多智能體協作。這會同時增加加速器計算、CPU任務編排、內存與上下文緩存、持久化存儲以及網絡數據交換需求,使AI基礎設施投資的受益範圍從GPU延伸至服務器CPU、HBM與DRAM、企業級SSD和高速互連。多步驟執行與工具循環,是智能體工作負載區別於簡單問答的重要特徵。
利率下降還可能改善數據中心項目的投資經濟性:在信用利差保持穩定的情況下,無風險利率回落有助於降低新增融資成本,提高項目淨現值,使部分處於回報門檻附近的擴建計劃更容易推進。由此形成一條值得關注的正向鏈條:智能體使用擴大帶來算力需求,融資壓力緩解提高建設可行性,交付與利用率提升再轉化為收入和利潤。
摩根大通發佈的研報顯示,佔據美股高額權重的美股七大科技巨頭們(即Magnificent Seven,Mag 7)的整體估值調整可能已大體完成,盈利增長有望重新成為支撐股價的主要力量;摩根大通表示,七巨頭未來12個月預期市盈率相對於大盤的比值,已降至歷史中位數下方約一個標準差,處於十年低位。
蘋果、微軟、谷歌母公司Alphabet、亞馬遜、Meta、英偉達和特斯拉,既是美股市值加權指數的重要組成部分,也通過AI芯片/AI半導體、雲計算、AI應用及廣泛終端佈局影響全球AI投資預期。此前截至2025年底,三年期間的標普500指數超級牛市大約30萬億美元的市值擴張,七大科技巨頭與更廣泛AI算力基礎設施供應鏈是重要推動力量。因此,七巨頭盈利與估值的變化,能夠同時影響基準指數表現、全球股票市場風險偏好及AI算力產業鏈增長前景。
摩根大通策略師團隊認為,隨着美股市場科技板塊看漲倉位擁擠度下降、盈利表現強勁以及估值更趨現實,科技股將重獲自上半年末以來失去的部分動能,因此建議投資者們在市場回調之際重新介入該板塊。
科技股今年仍大幅領漲標普500指數,但近幾個月漲勢降温,市場擔憂AI鉅額投入可能無法帶來樂觀者所假設的回報。科技板塊內部,美股「七巨頭」估值處於10年來最低水平,半導體股則正走出一段艱難階段——Anthropic的達里奧·阿莫代伊和OpenAI的薩姆·奧爾特曼此前紛紛呼籲協調放緩先進AI開發,令該板塊困境加劇。
「我們懷疑最終不會出現明顯放緩,因為這場競賽仍是關乎存亡、贏家通吃的競賽,」Mislav Matejka領導的摩根大通股票策略團隊寫道。摩根大通表示,儘管上半年那種漲幅不太可能重現,但重大機會依然存在。
「七巨頭」估值處於十年低位並非摩根大通的孤立判斷。摩根士丹利財富管理全球投資委員會的數據顯示,「美股七巨頭」相對於標普500指數中另外493只股票的估值溢價目前僅為10%,創下十多年來的最低水平,而這七大巨頭整體上仍擁有約45%的年盈利增長優勢。
摩根士丹利財富管理首席投資官Lisa Shalett在報告中寫道:「相比之下,我們認為這些超大規模雲巨頭現在看起來簡直太便宜了。」
推薦文章
美股前瞻 | 美債收益率攀升壓制期指!市場靜候聯儲局會議紀要;SpaceX將融400億美元買英偉達芯片;英特爾將繼續參與Terafab項目

新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元
10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日
一圖看懂 | 潘渡SOL ETF開啟申購!緊密追蹤Solana價格表現
Anthropic營收增長面臨挑戰,微軟和Meta據悉限制員工使用Claude模型
30年期收益率本月將破6%?經濟韌性與通脹壓力推高利率 美債拋售潮進一步加劇


