熱門資訊> 正文
小摩列七項指標預警Q4行情:槓桿與倉位「超額」重回美股,點名保證金賬户為最大脆弱點
2026-10-02 15:05
智通財經APP獲悉,兩個月前,摩根大通還認為美股的去槓桿已經把此前的超額出清乾淨。現在,它收回了這句話的一半。該行全球市場策略團隊在 9 月 30 日發佈的《資金流與流動性》周報中稱,部分槓桿與股票倉位指標的「超額」已經重返市場,可能成為第四季度股市的逆風——報告的主標題即是「股市脆弱性」。
策略師尼古拉斯·帕尼吉爾佐格魯(Nikolaos Panigirtzoglou)寫道:「股票倉位與槓桿的偏高已經重新出現,儘管程度不及今年 6、7 月,仍對第四季度股市構成一定挑戰。」
七項指標:槓桿從哪幾個口子回來了
報告把「超額」的迴歸拆成了七條證據鏈。
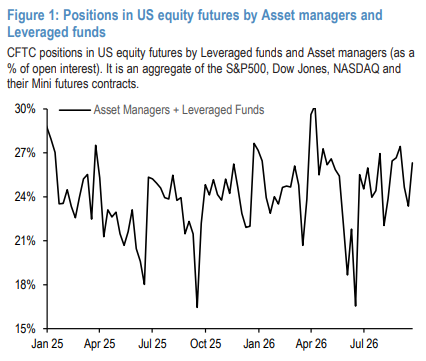
其一,通過美國股指期貨建立的槓桿已經反彈,接近年內高位。該行的倉位指標基於美國商品期貨交易委員會(CFTC)數據,統計資產管理與槓桿基金在標普 500、道瓊斯、納斯達克及其迷你合約上的持倉,按其佔未平倉合約的比例計算。
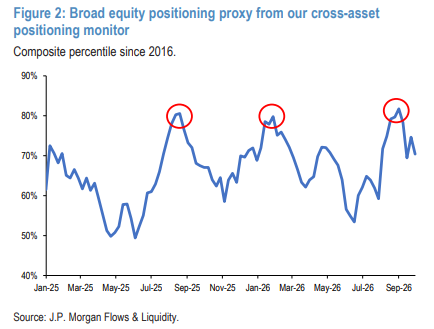
其二,覆蓋範圍更廣的股票倉位綜合指標已在 9 月見頂,此前的高點是 2026 年 1 月與 2025 年 8 月。
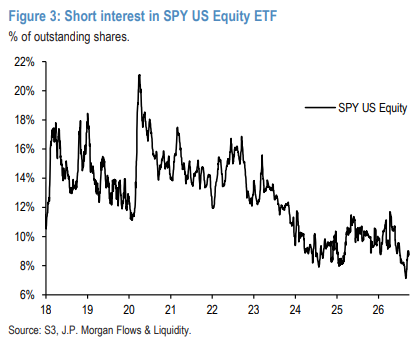
其三,全球最大股票 ETF——追蹤標普 500 的 SPY,其空頭興趣在 9 月初創下歷史新低后開始見底。
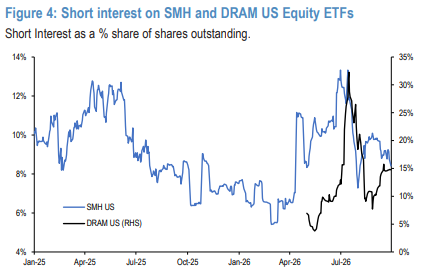
其四,半導體 ETF(SMH 與內存股 ETF DRAM)此前偏高的空頭興趣已經正常化,説明「此前的空頭回補基本已經結束」。
其五,動量信號顯示,趨勢跟蹤型交易者(CTA)已開始在納斯達克、韓國 KOSPI、臺灣與日經指數上重建多頭,「但仍遠低於此前的極值」;報告還注意到,4 至 6 月間流行的「賣出中國互聯網公司(HSCEI)、買入韓國與臺灣股票」的相對交易,在 8 至 9 月重新出現。
其六,槓桿股票 ETF 的資產規模相對標的股票市值的比率近幾周迴升,目前處在 4 月低點與 6 月高點區間的約 70% 位置;內存股相關槓桿產品的回升不明顯,仍在該區間約 50% 的位置。報告提示,如果槓桿 ETF 整體規模繼續膨脹,它作為去槓桿誘因與過度波動來源的問題,可能重新成為股市的風險點。
其七,也是報告認為最值得警惕的一條:保證金賬户槓桿。
最硬的一條:1.45 萬億美元與 4.5% 的 GDP 佔比
摩根大通用紐交所保證金賬户的淨借記余額(Net Debit balance)作為美國個人投資者槓桿的代理指標。報告指出,該指標在 8 月處於「非常高的水平」,而 6、7 月的去槓桿幾乎沒有改變它,因此「對股市而言仍是一項重大脆弱性」。報告解釋了其中的機制:對衝基金可以通過期權與期貨更便捷、更低成本地加槓桿,個人投資者則更多受制於美聯儲 T 條例(Regulation T)——該規則規定以保證金購買證券時最多可借入買入價的 50%;淨借記余額等於保證金借方余額,減去現金賬户與保證金賬户貸方余額之和。
市場側的數據印證了這一判斷。美國金融業監管局(FINRA)的月度統計顯示,8 月美國保證金債務增加約 366 億美元(增幅 2.6%)至 1.4538 萬億美元,為歷史第二高,僅次於 6 月的 1.502 萬億美元峰值;今年以來累計增加約 2280 億美元(增幅 19%),同比增幅約 37%。把時間軸拉長,自 2022 年底以來投資者借款增加 8470 億美元(增幅 140%),而同期標普 500 指數漲幅為 98%——槓桿的擴張速度明顯快於市值本身的增長。
相對經濟總量,保證金債務已相當於美國 GDP 的約 4.5%,高於 2021 年周期峰值的約 3.6% 與 2000 年互聯網泡沫時期的 2.8%。摩根大通董事長兼首席執行官傑米·戴蒙(Jamie Dimon)此前也公開表示,「市場槓桿相當高」。
這里需要區分口徑:摩根大通採用的是紐交所淨借記余額,FINRA 公佈的是客户保證金賬户融資余額,兩者統計範圍不同,不可直接等同或相加。
摩根大通為什麼仍看好科技:三條基本面支柱
儘管提示了倉位與槓桿的逆風,這份周報並沒有轉向看空。報告強調,該行股票研究團隊仍然認為科技/AI 板塊具備基本面支撐,「即便再度出現類似 6、7 月的股票 VaR 衝擊,也不會讓科技牛市脱軌」。支撐來自三條:
一是內存價格仍處上升趨勢,為內存製造商提供基本面支撐——后者一直是科技/AI 板塊中的高貝塔品種。這一方向與本報此前的存儲追蹤一致:高盛 10 月 1 日的報告預計四季度 DRAM 與 NAND 合約價繼續上漲,並把企業級 SSD 視為唯一加速的品類。
二是超大規模雲廠商的資本開支預期被顯著上調。按匯總的自下而上分析師共識,2026 年五大廠商(谷歌、亞馬遜、Meta、微軟、甲骨文)合計資本開支預計為 8049 億美元、2027 年為 1.0918 萬億美元,高於 7 月 1 日時的 7580 億美元與 9250 億美元。這一共識水平與高盛 9 月 24 日報告引述的市場預期基本一致(2026 年約 8000 億、2027 年 1.1 萬億美元);高盛自身的預測更激進,為 2027 年 1.2 萬億美元、2028 年 1.4 萬億美元,並測算這些投入若要在 2026 至 2027 年的平均年度資本開支上實現盈虧平衡,需要未來幾年形成約 3000 億美元的年度 AI 收入。
三是 AI 算力價格保持堅挺。摩根大通以 Compute Desk 的 Hopper US Index 為代理指標——該指數匯總美國 neocloud 供應商出租英偉達 H100/H200 的按需與預留價格,單位為美元/GPU/小時——指出算力價格在 2025 年底持續承壓之后,近幾個月出現改善跡象;報告認為,算力價格越高,超大規模廠商維持或提高利潤率的能力越強,而該指數的走勢也讓部分投資者「過度高估設備過時與折舊」的假設受到質疑。產業側的獨立數據方向相似:算力定價機構 Ornn 的 H200 結算價指數 10 月 1 日報 5.96 美元/GPU/小時,30 天上漲 32.2%,三個月區間為 4.01 至 5.96 美元。
另一面:寬度惡化,「不是 AI 就在失敗」
倉位與槓桿的警告之外,9 月美股自身也留下了幾處不太健康的痕跡。
整個 9 月,標普 500 指數微跌 0.4%,距 8 月的紀錄高點 1.9%;納斯達克綜合指數上漲 1.8%,並在 9 月 22 日創下歷史新高;但道瓊斯工業平均指數下跌 4.3%,以小盤股為主的羅素 2000 指數下挫 5.4%。Interactive Brokers 首席策略師史蒂夫·索斯尼克(Steve Sosnick)把這概括為一個「如果不是 AI,就在失敗」的市場。
更具體的寬度信號出現在 9 月 21 日:標普 500 當日上漲 1.49% 至 7,764.70 點,距紀錄收盤僅差約 0.4%,但當日創 52 周新低的成分股數量(30 只)超過了創 52 周新高的數量(7 只),為 1999 年 12 月以來首次出現這種「指數在高位、淨新高為負」的組合;據道瓊斯市場數據,標普 500 成分股中已有 59.2% 較自身歷史高點下跌至少 20%。
同一批事實,在摩根大通內部也引出了兩種聲音。就在這份周報警示「倉位與槓桿超額重現」的前一天,該行由安德魯·泰勒(Andrew Tyler)牽頭的市場情報團隊在 9 月 29 日的客户報告中轉為戰術性看多,理由是宏觀數據強於預期、債券市場趨於穩定、油價走低,並預計科技與半導體板塊繼續跑贏。
分歧的另一端來自 AI 投資的規模本身。摩根士丹利策略師邁克爾·威爾遜(Michael Wilson)稱,油價及其成品油價格再度上行,是阻止市場達到其年底目標的主要近端風險;瑞銀首席經濟學家阿倫德·卡普坦(Arend Kapteyn)估算,AI 相關投資與 AI 股票上漲帶來的財富效應,已佔美國經濟增長的 80% 以上,而非 AI 部門的資本開支「幾乎為零」——這既是增長的支撐,也是集中度風險的來源。
雙向判斷
對第四季度而言,這份報告給出的其實是一個雙向判斷:一方面,倉位與槓桿的「超額」已經從多個口子回來,保證金賬户槓桿是其中最頑固、也最貼近散户的一環;另一方面,摩根大通認為科技/AI 的三根基本面支柱——內存價格、萬億美元級資本開支與堅挺的算力價格——仍未動搖,因此更可能的情景是波動放大,而不是牛市終結。
報告沒有給出點位預測,但它把觀察窗口收得很窄:真正需要盯住的,是這三根支柱里任何一根開始松動。
推薦文章
美股前瞻 | 美債收益率攀升壓制期指!市場靜候聯儲局會議紀要;SpaceX將融400億美元買英偉達芯片;英特爾將繼續參與Terafab項目

新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元
10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日
一圖看懂 | 潘渡SOL ETF開啟申購!緊密追蹤Solana價格表現
Anthropic營收增長面臨挑戰,微軟和Meta據悉限制員工使用Claude模型
30年期收益率本月將破6%?經濟韌性與通脹壓力推高利率 美債拋售潮進一步加劇


