熱門資訊> 正文
高盛:三星3Q26營業利潤與2027年HBM收入均有望突破100萬億韓元,重申「買入」評級
2026-10-01 18:31
智通財經APP獲悉,高盛發佈最新研報,重申三星電子「買入」評級。該行認為,三星電子基本面依然穩健,存儲需求持續顯著超過供應,且這一缺口預計將在2027年進一步擴大並在2028年延續。公司HBM業務持續改善,預計明年收入將突破100萬億韓元,量價齊升提供有力支撐。此外,股東回報存在上行潛力。當前股價對應2027E僅3.6倍P/E和1.6倍P/B(ROE達53%),高盛認為這提供了有吸引力的風險回報。
高盛在報告中表示,將三星電子2026年第三季度營業利潤預估從此前的112萬億韓元下調5%至106萬億韓元,主要反映當季韓元兑美元匯率強於預期的影響——實際平均匯率為1,418韓元兑1美元,而此前假設為1,460韓元。儘管有所下調,高盛仍預計該季度營業利潤將超過100萬億韓元,主要得益於DRAM和NAND業務的強勁基本面,尤其是HBM業務的持續穩健增長。
高盛指出,更新后的3Q26E預估與市場共識(BBG)基本一致,而2027-2028年的盈利預估則較市場基準高出8%-17%,主要反映更高的DRAM ASP假設(尤其是HBM),其影響超過了傳統DRAM出貨量預估下調帶來的拖累。高盛認為,公司聚焦HBM業務將相對限制傳統DRAM的位元產出,從而在2027年進一步推升供應緊張態勢。
HBM業務成核心增長引擎,2027年收入預計達740億美元
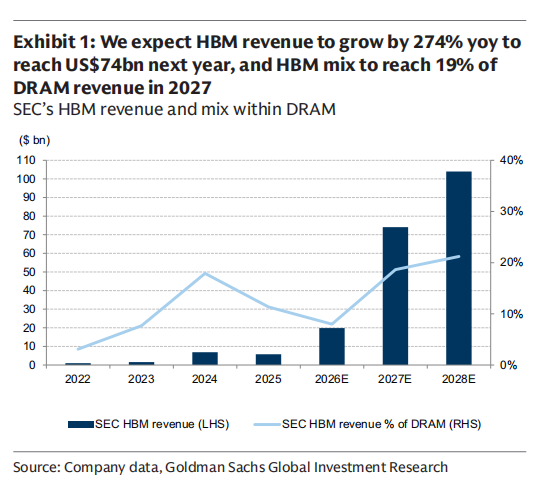
高盛在報告中大幅上調了三星電子明年的HBM ASP預估,目前預計約為3.6美元/Gb,同比增長130%;出貨量也增長60%以上,達到約210億Gb。受此推動,高盛預計公司HBM收入將從今年的200億美元增長274%至明年的740億美元(約100萬億韓元),HBM在DRAM收入中的佔比將從今年的8%躍升至19%。
高盛特別強調,三星電子正憑藉在谷歌(GOOGL.US)TPU等ASIC客户方面的強勁定位,以及在英偉達(NVDA.US)HBM4供應中市場份額的提升,積極拓展HBM業務。據產業鏈調研,公司已利用其順暢的產能爬坡鎖定顯著更高的HBM定價和出貨量。
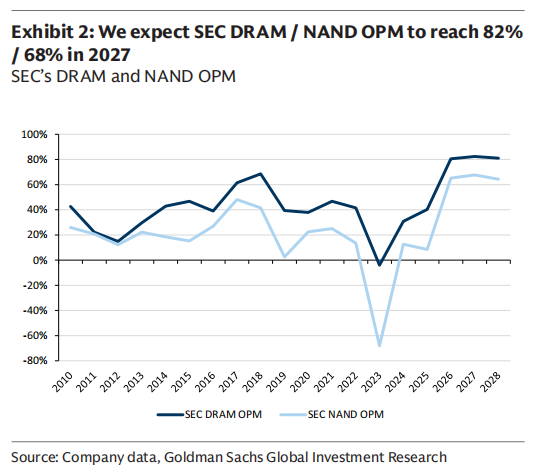
在DRAM業務方面,高盛預計3Q26E DRAM位元出貨量環比增長4%,混合DRAM ASP環比增長14%,與此前預估基本持平。其中,傳統DRAM位元出貨量因庫存水平有限而基本持平,而HBM位元出貨量則因HBM4的強勁出貨環比增長近50%。受匯率負面影響,DRAM業務營業利潤預估下調4%至81.8萬億韓元,營業利潤率維持在81%的高位。
NAND業務方面,高盛預計3Q26E NAND位元出貨量環比增長7%,混合NAND ASP環比增長17%,與此前預估基本一致。值得注意的是,AI智能體推理帶來的KV緩存需求正推動eSSD需求增量上升,高盛因此上調了2027E/2028E的位元出貨量和定價預估。儘管3Q26E NAND營業利潤預估因匯率因素下調4%至26.8萬億韓元(營業利潤率67%),但高盛上調了2027E/2028E的NAND利潤率預估,因更高的NAND ASP預估足以抵消匯率假設下調的影響。
代工/系統LSI和顯示、移動及消費電子業務
另外,高盛將三星代工/系統LSI業務的3Q26E營業虧損預估從此前的1.2萬億韓元擴大至1.7萬億韓元,主要反映匯率負面因素以及高於預期的固定成本負擔。不過,高盛仍預計該業務將在未來幾個季度逐步改善產能利用率,尤其受益於先進製程代工的強勁需求。高盛預計2027E該業務營業虧損將收窄5萬億韓元,並有望在2027年下半年實現扭虧為盈,屆時產能利用率預計超過90%。
三星顯示(SDC)方面,高盛維持3Q26E營業利潤預估不變,為1.0萬億韓元,匯率不利因素被柔性及可摺疊OLED產品組合改善帶來的穩健ASP所抵消。移動體驗(MX)業務方面,高盛將3Q26E營業虧損預估從1.4萬億韓元下調至1.8萬億韓元,主要因存儲芯片等零部件成本上升帶來的更大沖擊。鑑於2027E/2028E更高的DRAM和NAND ASP假設,高盛將MX部門這兩年的營業利潤預估下調了40%-50%。消費電子(CE)方面,高盛將3Q26E營業虧損預估從0.3萬億韓元下調至0.4萬億韓元,反映電視和家電需求跟蹤慢於預期,以及零部件成本上升的潛在影響。
推薦文章
美聯儲紀要披露:7月聯合干預支撐日元系財政部行動 未動用央行資金

美銀Cabana認為美聯儲面臨兩難抉擇:要麼加息 要麼美債收益率飆升
SpaceX擬舉債400億美元採購英偉達芯片,其股價應聲下跌
美股前瞻 | 美債收益率攀升壓制期指!市場靜候聯儲局會議紀要;SpaceX將融400億美元買英偉達芯片;英特爾將繼續參與Terafab項目
新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元
10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日


