熱門資訊> 正文
存儲漲價沒到頭!高盛:四季度ASP預測高於預期、eSSD加速,重申三星電子與 SK 海力士「買入」評級
2026-10-01 16:57
智通財經APP獲悉,高盛在 9 月 30 日發佈的《韓國科技:存儲價格追蹤》中提出一個判斷:TrendForce 對 2026 年四季度存儲合約價的預測全面高於高盛自身預估,PC DRAM、服務器 DRAM 與 NAND 三項偏高,只有移動 DRAM 與高盛基本一致。該行重申對三星電子(並列入確信買入名單)與 SK 海力士的「買入」評級。
四季度的三條漲價線
據高盛引述 TrendForce 的預測,四季度 PC DRAM、服務器 DRAM、移動 DRAM 的平均售價將分別環比上漲 13%-18%、10%-15%、0%-5%;NAND 整體環比漲 15%-20%,其中企業級 SSD 一項就漲 23%-28%。
對照高盛自己的模型:三星與 SK 海力士的均值口徑下,四季度 PC DRAM 環比漲 9%、服務器 DRAM 漲 10%、移動 DRAM 漲 3%-4%、NAND 漲 9%-11%。也就是説,除移動端基本吻合外,其余三個口袋 TrendForce 都更樂觀。需要留意口徑層級——據 TrendForce 集邦諮詢官方新聞稿,四季度一般型(Conventional)DRAM 合約價環比漲 10%-15%,計入 HBM 后的整體 DRAM 漲 15%-20%,高盛報告中的 13%-18% 是 PC DRAM 這一細分項,兩者不可互換。
再看 2027 年一季度:TrendForce 預計 PC DRAM 與服務器 DRAM 分別環比漲 3%-8%,服務器端與高盛的 3%-7% 基本吻合;移動端則將重拾動能,LPDDR5X 與 LPDDR4X 分別預計環比漲 13%-18% 與 5%-10%。
現貨比合約更緊:DDR4 溢價已到 44%
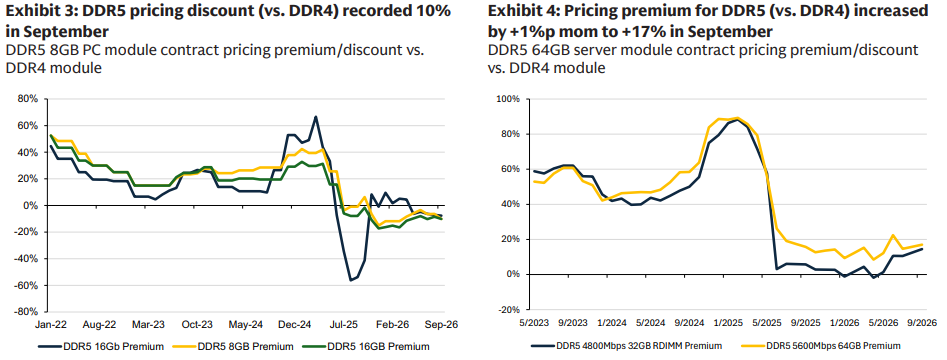
從 9 月的價格看,漲價並非只寫在預測里。據高盛引述 TrendForce 數據,DDR4 8GB 合約價環比上漲 4% 至 148 美元,DDR5 8GB 持平於 133 美元,DDR5 相對 DDR4 的折價因此擴大至 10%(8 月為 6%);服務器端 DDR4 64GB 模組持平於 1,295 美元,DDR5 64GB 模組環比微漲 1% 至 1,515 美元,DDR5 溢價由 16% 升至 17%。
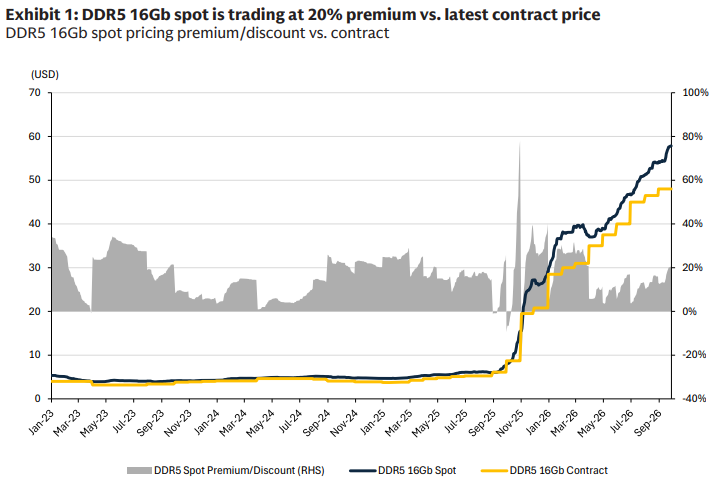
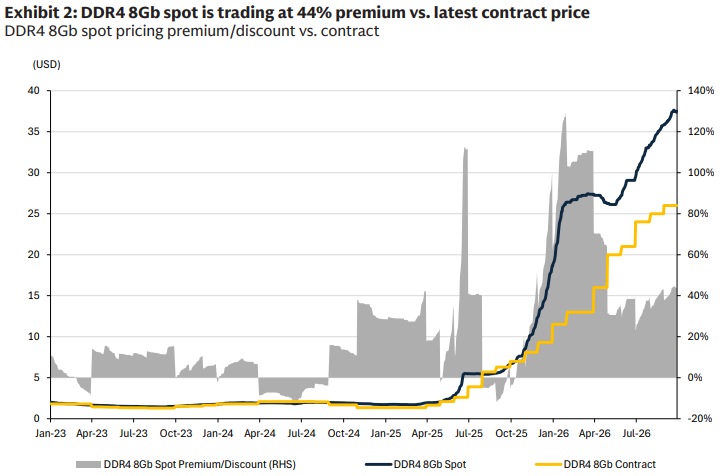
真正的信號在現貨:DDR5 16Gb 現貨較最新合約價溢價 20%,DDR4 8Gb 現貨的溢價更高達 44%——老一代產品因原廠逐步退出而尤為緊俏。高盛指出,PC OEM 為應對 2027 年可能的供給收縮,在整個四季度仍將維持激進採購,這是價格最主要的支撐。
驅動機制並不複雜:原廠繼續把先進製程產能優先投向服務器高性能產品,整體供不應求的格局未變;服務器端隨着 CPU 供給改善,雲服務商與服務器 OEM 追加位元採購,以滿足代理式 AI(agentic AI)場景下通用服務器對 RDIMM 的需求,但受零部件供給、封測產能與 DRAM 前段製程調度彈性限制,供給組合仍無法匹配需求。TrendForce 還提示,部分賣方因長約(LTA)中的價格區間機制,出貨漲幅會落后於市場平均——這是判斷原廠實際業績時容易被忽略的一層。
企業級 SSD:唯一「越漲越快」的品類
NAND 內部出現了明顯分化。據 TrendForce,隨着雲服務商持續加碼 AI 推理基礎設施,2026 年企業級 SSD 位元需求預計同比增長逾 80%,採購驅動力已從大模型訓練轉向實際的 AI 部署,代理式 AI 的大規模上線使實時檢索與緩存的數據量成倍放大,QLC 在向量數據庫中的滲透同步提升;原廠雖擴增 QLC 與高容量機型供應,但新增產能多已被客户提前鎖定,流入公開市場者有限。企業級 SSD 因此成為四季度唯一漲幅加速的存儲品類。
客户端 SSD 則是另一幅圖景。據 TrendForce,PC OEM 可依靠上半年建立的整機庫存與渠道備貨支撐四季度出貨,只需補充零星缺料品類;品牌廠為壓低整機物料成本還下調了主流機型的 SSD 容量,採購量與平均搭載容量同步收縮。買方手握庫存、採購量有限,原廠報價態度轉趨彈性,漲幅受到抑制。eMMC/UFS 更弱——手機品牌多以既有庫存支撐四季度生產,向原廠新增的採購量相當有限。
移動端是唯一的例外,但明年一季度要補漲
四季度移動 DRAM 只漲 0%-5%,是全表最弱的品類。TrendForce 的解釋是:LPDDR 成本高企壓制智能手機產量,加上原廠把產能轉向服務器產品導致手機端配額吃緊,位元需求整體被壓低;漲價格局雖已確立,但由於前期已大幅提前反映漲幅,四季度漲勢較上一季度收斂。高盛則把這歸因於「供應從移動端被重新分配到服務器端」這一結構性擠壓。到 2027 年一季度,這一壓制預計反轉,LPDDR5X 與 LPDDR4X 分別環比漲 13%-18% 與 5%-10%。
2027 年更緊:HBM 吃掉產能,降規格也救不了成本
真正決定這輪周期長度的是 2027 年。據 TrendForce 9 月 29 日發佈的研究,AI 服務器需求持續擴張,使 HBM 與傳統 DRAM 繼續爭奪有限的先進製程與晶圓產能,加上新一代產品良率與產出爬坡需要時間,2027 年存儲供應將持續吃緊;該機構已上修 2027 年 HBM 價格展望,預估混合平均售價(Blended ASP)同比增長 121%,反映高價 HBM4 佔比提升與 HBM4e 於 2027 年下半年逐步放量。
產能側的擠壓有明確數字。據三星電子執行副總裁金泰宇(Kim Taewoo)9 月 29 日對外披露,HBM 佔全球 DRAM 廠晶圓總產能的比重預計從目前的約 20% 升至 2027 年的近 30%;HBM 與傳統 DRAM 共用同一套晶圓產能資源,HBM 產出擴大將擠壓傳統 DRAM 的供給空間。HBM 單片所佔晶圓面積約為傳統 DRAM 的三倍,這意味着傳統 DRAM 供給被擠出的速度可能是 HBM 佔比提升速度的兩到三倍。
值得注意的是,降價思路走不通。GPU 與 ASIC 廠商正討論把 HBM 從 12 層(12-Hi)降到 8 層以降低成本,但 TrendForce 指出,每顆 HBM 都需搭載一顆 Base Die,該成本不會隨層數減少而成比例下降,8-Hi 可分攤 Base Die 成本的 DRAM 容量更少,換算后的每 Gb 成本反而更高,2027 年 8-Hi 的每 Gb 價格可能較 12-Hi 溢價 10%-20%——降規格可部分緩解 GPU 成本壓力,但扭轉不了 HBM 整體大幅漲價的趨勢。
高盛的估值與它列出的風險
高盛對三星電子的 12 個月目標價為普通股 49 萬韓元,採用 2026-2027 年 EV/EBITDA 分部估值(SOTP);優先股目標價 36 萬韓元,對應 27% 的目標優先股折價(取二因子模型折價與過去一個月平均折價的均值),普通股與優先股均為「買入」。下行風險列了三條:存儲供需大幅惡化、智能手機利潤率急劇收縮、移動 OLED 市場份額流失。
對 SK 海力士的 12 個月目標價為350 萬韓元,採用 2026-2027 年平均市盈率法,目標 P/E 為 9.0 倍。風險列了四條:存儲供需大幅惡化與技術遷移延迟;智能手機、PC、服務器需求走弱拖累傳統存儲需求;三星 HBM 業務進展積極從而衝擊其 HBM 收入與利潤;AI 相關資本開支下滑削弱 HBM 需求。
市場為什麼還在賣
耐人尋味的是,價格越漲、韓國半導體股價反而承壓。據韓國媒體報道,全球基金為降低風險集中拋售新興市場中易於變現的大盤芯片股,外資一度在 6 個交易日內淨賣出三星電子與 SK 海力士合計約 496 億元人民幣;韓元短期大幅走強,讓外資有機會拋售浮盈的芯片股並鎖定匯兌收益,同時引發對主要出口巨頭三季度業績不及預期的擔憂。三星電子此前宣佈 15 萬億韓元回購計劃,SK 海力士計劃回購並註銷價值 40 萬億韓元的股票。
基本面上,三季度業績仍指向歷史高位。據 FnGuide 匯總的券商共識,三星電子三季度營業利潤預計約 110.3 萬億韓元,同比增長逾 8 倍,將成為首家單季營業利潤突破 100 萬億韓元的韓國企業;SK 海力士預計約 78.1 萬億韓元,環比增長約 29%;兩家合計約 188 萬億韓元。不過分歧同樣存在——DS 投資證券給出三星 104 萬億、SK 海力士 70 萬億的偏保守預測,核心理由是韓元較二季度末大幅走強(美元兑韓元匯率下跌約 11%):兩家公司收入幾乎全部以美元計價,韓元升值意味着換算回韓元的收入縮水,抵消了部分漲價紅利。
財報端的最新註腳來自美光。據其 9 月 30 日發佈的 2026 財年第四財季報告,單季營收 542.3 億美元、同比增長約 379%,調整后毛利率 87.0%,調整后每股收益 33.42 美元,均高於市場預期;2027 財年第一財季營收指引約 615 億美元,同樣高於分析師預期的 568 億美元。財報公佈后美光盤后小幅震盪,而該股年內累計漲幅已達約 273%,是費城半導體指數成分股中表現最好的一隻。
這輪存儲行情的核心變量始終是同一個:AI 資本開支能否延續。只要超大規模雲廠商的建設節奏不停,漲價就能傳導下去;而一旦 AI 投資降温,如今鎖在長期協議里的高價位庫存,反噬也會來得很快。
推薦文章
美聯儲紀要披露:7月聯合干預支撐日元系財政部行動 未動用央行資金

美銀Cabana認為美聯儲面臨兩難抉擇:要麼加息 要麼美債收益率飆升
SpaceX擬舉債400億美元採購英偉達芯片,其股價應聲下跌
美股前瞻 | 美債收益率攀升壓制期指!市場靜候聯儲局會議紀要;SpaceX將融400億美元買英偉達芯片;英特爾將繼續參與Terafab項目
新股申購 | 「非洲手機之王」傳音控股今啟招股!一手入場費3919.13港元
10月7日外盤頭條:Anthropic擴大先進AI模型訪問權限 Meta和沃爾瑪制定個人代理協議 法國25萬人參加抗議活動
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理
美股前瞻 | 三大期指齊升,納指開盤勢再創新高!大摩看高SpaceX至300美元;AMD蘇姿豐喊話將持續大幅擴產;邁威爾科技21點舉行投資者日


