熱門資訊> 正文
袁記食品通過港交所聆訊 港股餐飲IPO迎來「破冰」
2026-09-29 21:16
財聯社9月29日訊(記者 吳蔚玲)在港股餐飲IPO「卡殼」之際,據媒體報道,袁記食品集團股份有限公司(下稱「袁記食品」)近日通過港交所上市聆訊,市場預計將於10月啟動招股。市場人士對財聯社記者分析稱,門店數量規模、完善的供應鏈體系等共同構築了袁記食品的優勢。
招股書顯示,餐飲行業承壓背景下,袁記食品今年業績表現亮眼,但其利潤成色與豬價低迷高度相關,門店規模擴張的同時,其客單價及單店日均GMV均現下滑。預包裝零售及海外業務正成為新的業績增長抓手。
業績高增與單店承壓並存
招股書援引灼識諮詢的數據,截至2025年末,以門店數量來計,袁記食品是國內最大的中式快餐企業。以2025年GMV計算,公司在國內整體快餐行業中排名第八,在中式快餐行業中排名第三,市場份額分別為0.5%和0.7%。
餐飲行業承壓背景下,袁記食品業績依然增長。截至今年5月31日,公司實現營收13.06億元,同比增長39.8%,期內利潤1.57億元,同比增長175.61%。
利潤增長背后,與生豬價格低迷密切相關。從成本結構來看,公司材料成本在銷售成本中的佔比長期在83%及以上。今年前五個月,前五大供應商合計採購佔比為32.1%,其中豬肉類供應商佔三席,合計採購佔比達22.8%。
據卓創資訊監測數據,截至9月16日,2026年全國生豬交易均價為10.53元/公斤,同比降幅23.42%。
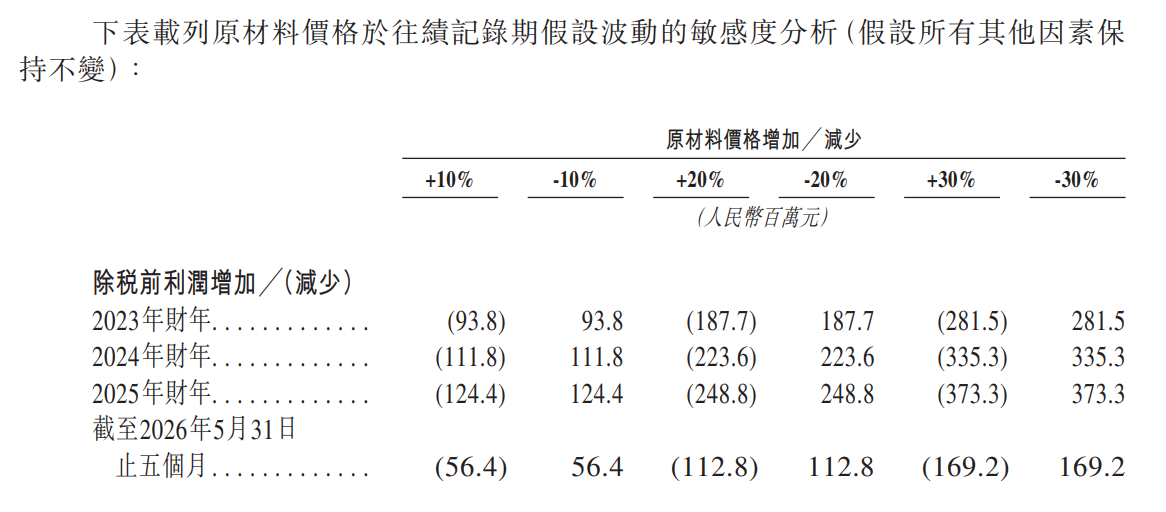
招股書敏感性分析進一步顯示,以今年前五個月為基準測算,若主要原材料價格整體上升/下降30%,公司除税前利潤將相應下降/上升約1.69億元。
(圖源:袁記食品招股書)
業績增長的同時,門店規模也在持續擴張。截至今年5月31日,袁記食品門店數量從2023年末的3141家增長至4773家,其中三線及以下城市門店佔比同期從19.8%提升至29.4%。
但從客單價來看,2023年至2025年,公司每單平均GMV從26.1元下降至22.5元,今年前五個月為22.7元,同比下降約1.1元。同期單店日均GMV從5394.4元下降至4687.6元,今年前五個月為4627.3元,仍未達到2023年峰值。
零售與海外業務則成為新的增長抓手。2023年至2025年,預包裝品牌「袁記味享」收入從5443.5萬元增長至9613.2萬元,今年前五個月實現收入6928.1萬元,收入佔比從2023年的2.7%提升至5.3%。招股書顯示,該產品目前已覆蓋即時零售、商超等多個渠道,佈局22個SKU。
海外佈局同樣在加速。2024年,公司在東南亞開出第一家門店,截至今年5月底,東南亞門店數量已增長至40家。
招股書還提到,短期內,以新加坡、馬來西亞、泰國為代表的東南亞市場將是公司的發展重點,目標是在2027年底前,在馬來西亞、新加坡和泰國開設超過100家門店,並在2028年底進一步提升至150家。本次募集到的資金,將一部分用於擴大海外供應鏈建設,加快海外市場拓展。
港股餐飲IPO「破冰」
在港股餐飲IPO集體「卡殼」的背景下,袁記食品此番突圍頗受關注。
今年以來港股已有超100家新股上市,但餐飲類企業暫無一家。此前多家餐飲品牌紛紛遞表,但老鄉雞、比格餐飲、極物思維等餐飲品牌招股書已失效,巴奴國際則三次遞表,目前仍在處理中。
港股IPO「卡殼」的背后,是監管對上市申報文件的監管力度加碼。2025年12月,香港證監會與港交所聯合發佈通函,關注招股書的信息披露質量問題。今年6月,港交所高管公開提到,當前一些公司的招股書草稿出現了文字偏浮誇、商業模式介紹不清、美化行業排名、收入確認方式模糊等問題,嚴重拖慢IPO審覈速度。
審覈趨嚴的同時,港交所也在調整上市資料有效期。今年8月,港交所宣佈,在符合一定條件及保障措施的情況下,合資格新上市申請的有效期由遞交上市申請表格之日起計的6個月延長至12個月。港交所同時強調,此舉不會改變現行監管標準。
資深財經評論員郭施亮對財聯社記者表示,袁記食品得以通過聆訊,與公司自身質地有關。「全球門店數量眾多,淨利潤呈現三位數增長,且擁有自身工廠和完善的供應鏈體系,這些構成了袁記食品的優勢。」
不過,他也指出,當前餐飲IPO估值持續受壓,「一方面餐飲行業IPO定價較低,市場選擇用腳投票;另一方面,今年以來港股餐飲板塊股價持續下跌,也壓制了IPO估值空間。」
具體來看,Wind 數據顯示,年初至9月28日,呷哺呷哺(00520.HK)、蜜雪集團(02097.HK)、奈雪的茶(02150.HK)分別累計下跌70.13%、54.93% 和32.55%;本月,九毛九(09922.HK)也曾因股價跌至 0.99港元/股而備受關注。
此背景下,袁記食品本次募資規模預計僅為3億至4億港元,而公司截至5月末持有的現金及銀行結余為8.13億元。一位正在籌備港股上市的消費品牌企業人士對財聯社記者坦言,一些消費公司赴港募資規模並不大,更重要的目的在於提升品牌度,尤其是在東南亞市場的知名度,為出海打下基礎。
推薦文章
華盛早報 | 重磅利好!房貸貼息新政下月落地;美聯儲「三把手」稱10月不急於加息;歡創科技今日上市,昨日暗盤飆升近200%

蘋果年內大漲約25%,市值迫近5萬億美元!資金風向生變,AI+摺疊屏雙重催化,果鏈哪些標的還能上車?
資金覆盤 | 北水淨買入港股近1500萬港元,分別淨買入友邦保險逾8億、小米近4億港元,沽出康方生物逾5億港元
華盛早報 | 股債性價比反轉!10年美債吸引力超標普500指數;英偉達狂撒1500億美元回購逆勢上升;Anthropic25財年營收飆升1088%
丘盛一籌 | 美股兩大策略曝光!押注短債 + 高 ROIC AI 成長股
新股申購 | 「知名RISC-V芯片廠商」奕斯偉計算今啟招股!一手入場費3212.07港元
油價上漲,伊朗稱不會在霍爾木茲海峽問題上讓步
黃仁勛:駁斥AI末日論,AI是工程革命而非神祕超自然力量