熱門資訊> 正文
美債拋售潮下的大反轉!債市老將Bianco六年來首次看多,稱5%收益率是「價值買點」
2026-09-29 07:42
智通財經APP獲悉,在華爾街,很少有人在債市最黑暗的時刻選擇轉身做多。但Jim Bianco做到了。
這位擁有四十余年從業經歷、曾在第一波士頓和瑞銀任職的宏觀策略師,如今掌舵位於芝加哥的Bianco Research。自2020年疫情最深重時10年期美債收益率觸及0.3%的歷史低點以來,他一直是債市最堅定的空頭之一。然而當下,隨着基準收益率飆升至近二十年高位,他首次松開了看空的拳頭,轉而以「價值買入」的姿態,逐步建立多頭倉位。
「這是一筆價值交易。如果收益率繼續上行,我會繼續買入,」Bianco表示。
Bianco的轉向之所以引人注目,是因為他曾是債券市場最嚴苛的批評者。
他在Substack上發佈的分析顯示,截至今年夏季,美國長期國債投資回報率已跌至-1.85%,創下1803年以來的最差表現。在1793年以來長達223年的歷史中,長期國債投資回報為負的月份合計僅有25個月,而其中24個月集中發生在當前周期——唯一的例外是1959年12月,當時回報率為-0.08%。
令市場警覺的還有美債市場與美聯儲之間長達近兩年的「對峙」。自2024年9月美聯儲啟動降息周期以來,10年期美債收益率反而攀升了98個基點。Bianco指出,自1971年以來,美聯儲降息周期中出現10年期收益率上行的情形僅出現過兩次:1980年那次僅持續119天,而這一次已延續近兩年。
「過去兩年,市場一直在對美聯儲大聲疾呼:‘政策錯了,政策錯了!’」Bianco表示。
多重力量重塑債市定價邏輯
美債此輪拋售的驅動力錯綜複雜,遠非單一因素所能解釋。
通脹黏性構成第一重壓力。密歇根大學消費者信心調查顯示,9月一年期通脹預期躍升至4.6%,高於8月的4%,創6月以來最高讀數。與此同時,中東局勢推升油價突破每桶100美元,進一步強化了市場的通脹憂慮。
財政赤字與供給衝擊構成第二重壓力。美國聯邦政府債務總額已逼近40萬億美元,2026財年前10個月的聯邦預算赤字總額高達1.8萬億美元。大量國債發行與AI基礎設施建設帶來的企業債供應形成疊加效應——據Vanguard估計,谷歌(GOOGL.US)、亞馬遜(AMZN.US)、Meta(META.US)、微軟(MSFT.US)和甲骨文(ORCL.US)截至7月已發行約1320億美元債務,遠超2020至2024年間約350億美元的年度平均水平。今年更廣泛的AI相關債券發行可能達到3000億至5700億美元。
海外需求的結構性走弱則是第三重壓力。例如,日本作為最大海外持有者,在近期為支撐日元匯率而減持美債。海外利率上升正在削弱美債的一個關鍵需求來源。
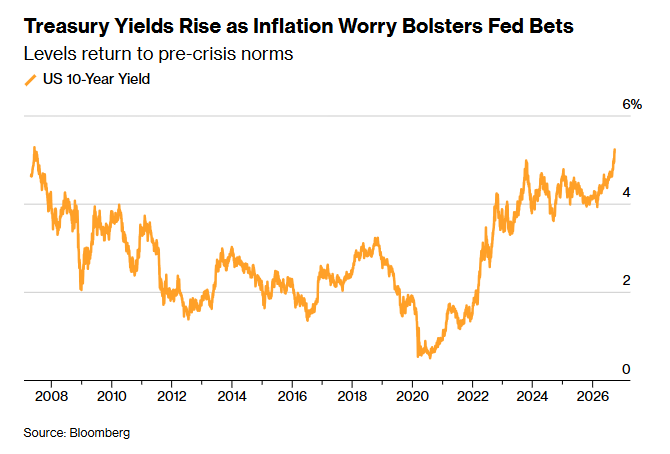
上述力量交匯之下,10年期美債收益率本周飆升至5.27%,為2007年以來最高水平。30年期收益率突破5.5%,為2004年以來最高。市場中「債券義警」已通過持續拋售長端國債向政策制定者施壓,要求其恢復財政紀律。
看多邏輯
儘管這輪拋售可能還有進一步延續的空間,但Bianco表示,大多數期限的收益率超過5%,使持有債券的風險回報比越來越具吸引力。
Bianco看多邏輯的關鍵一環,在於美聯儲政策方向的根本性轉變。
沃什於今年5月22日宣誓就任美聯儲主席,接替鮑威爾。這位新任主席在通脹問題上立場鮮明——當被問及美聯儲對通脹的態度時,他給出了僅兩個字的回答:「零容忍」。
本月,FOMC將基準利率從3.50%-3.75%上調0.25個百分點至3.75%-4.00%,這是自2023年7月以來首次加息。利率互換市場顯示,交易員已定價未來12個月內近四次25個基點的加息,這將把政策利率推升至約5%的水平。
Bianco將此視為關鍵轉折。他認為,只有當美聯儲開始認真對待通脹、啟動加息周期時,長端收益率纔可能真正見頂。這一判斷建立在對債券市場行為的歷史觀察之上:市場持續推高長端收益率,本質上是對美聯儲此前過於寬松政策的「不信任投票」。
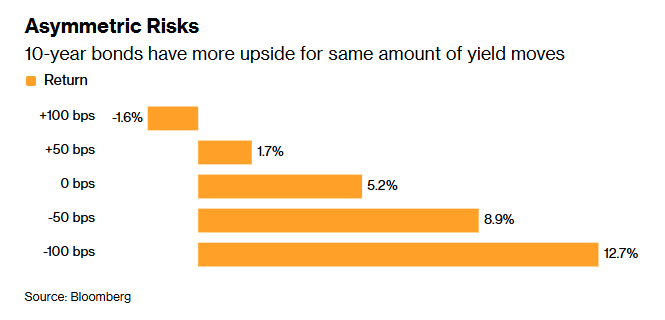
在Bianco看來,當前債市的核心吸引力不在於方向性判斷,而在於回報結構的顯著非對稱性。
匯編數據顯示,投資者在當前水平買入10年期美債,需要看到收益率在未來一年內升至約6%,價格損失纔會完全抵消票息收入。換言之,收益率需再上行約75個基點,投資者纔可能面臨淨虧損。而回報的分佈同樣傾斜:收益率每下行一個百分點,將帶來約13%的回報;反之,收益率每上行一個百分點,損失不足2%。
這種收益與風險的不對稱,構成了Bianco所稱的「厚實緩衝」。他特別強調,當前市場情緒已極度偏空——「所有人對債券市場都荒謬地看空」——這種極端情緒本身往往意味着定價中已包含了過多的悲觀預期。
從更長期的歷史視角看,Bianco認為當前收益率水平更多體現的是向歷史常態的迴歸,而非經濟困境的信號。他指出,自1981年峰值以來,10年期美債收益率的均值約為5.3%,大致與當前水平相當。「我們正在迴歸正常,」他表示,「2010年至2020年的零利率纔是荒謬的異常值」。
Bianco基於R平方迴歸模型的分析進一步支撐了這一判斷。債券收益率與投資回報之間的R平方值自1914年(美聯儲成立次年)以來高達0.85,意味着當前5%以上的收益率水平對預測未來十年約5%的年化回報具有85%的解釋力。
在當前環境下,Bianco認為機會在於逐步增加敞口,而非激進押注。他的觀點體現在規模1億美元的WisdomTree Bianco Total Return Fund中,該基金追蹤他於2023年推出的一隻主動管理債券指數。自2023年12月以來,該指數實現了2.6%的年化回報,而彭博基準指數的漲幅為2.32%。該WisdomTree ETF的費用率為0.6%,回報約為2.1%。
值得注意的是,Bianco已將所管理指數的久期從此前的水平提升至逾6年,高於彭博綜合債券指數5.7年的久期。久期的拉長意味着他對利率下行方向的押注在加大——這是從「觀望」轉向「佈局」的實質性信號。
「我在試探性地入場,」Bianco表示。這種表述與其分析框架高度一致:他並未號召投資者全力做多,而是強調在收益率高位逐步增加敞口,以時間換取票息收入和安全邊際。
推薦文章
美股前瞻 | 特朗普威脅中期選舉前再襲伊!國際油價大升4%,三大期指齊跌;投行喊出美光3000美元目標價;華爾街知名多頭公佈五大首選股

華盛早報 | 美聯儲紀要偏鷹!年內或再加息一次;段永平"賣put"逆勢佈局騰訊;恆科成分股將擴容至50只
受惠AI熱潮,三星電子Q3營業利潤首次突破100萬億韓元,暴增近8倍;銷售額為195.00萬億韓元
美聯儲紀要披露:7月聯合干預支撐日元系財政部行動 未動用央行資金
美銀Cabana認為美聯儲面臨兩難抉擇:要麼加息 要麼美債收益率飆升
SpaceX擬舉債400億美元採購英偉達芯片,其股價應聲下跌
美股前瞻 | 美債收益率攀升壓制期指!市場靜候聯儲局會議紀要;SpaceX將融400億美元買英偉達芯片;英特爾將繼續參與Terafab項目
Meta推出Muse利好AMD,AI浪潮重心轉向個人智能代理


