熱門資訊> 正文
光通信罕見集體暴跌,到底怎麼看?
2026-09-28 18:27
9月28日,國內光通信板塊遭遇罕見的集體重挫。
截至收盤,A股通信設備、電子元件、光纖、半導體板塊跌幅顯著。
長飛光纖、烽火通信、亨通光電、中天科技、華工科技等多隻股跌停,中際旭創、新易盛、天孚通信等巨頭均跌超8%。
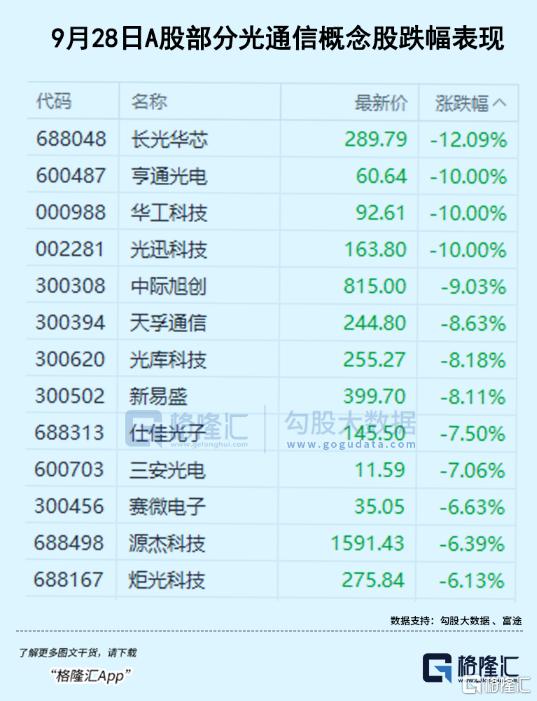
港股方面,長飛光纖光纜跌幅更是一度超過17%,中際旭創H股也跌了12.5%。
暴跌背后,有多重利空因素在三天假期后共同疊加,其中分量最重、殺傷力最強的,無疑是美國參議院提交S.5548法案,即擬禁止聯邦國家安全系統採購中國光模塊的法案。
一個很核心的矛盾是,法案直接約束的NSS採購,在頭部廠商收入里佔比極低,商業數據中心也根本不在限制範圍內,且立法本身也還處在最初階段。為什麼市場反應會如此劇烈?
01
今天光通信股的暴跌,至少有四條線在同時收緊。
最核心的引信是S.5548法案。
9月25日,四名跨黨派參議員聯合提交了《保護國家安全系統免受中國光收發器影響法案》,這份由跨黨派參議員聯合提交的提案,直接點名中際旭創、新易盛兩家中國龍頭,禁止其進入美國聯邦國家安全系統採購體系。
真正讓市場緊張的,不是它當下限制了多少訂單,而是它釋放的信號:美國對中國AI產業的圍堵,正在從上游芯片、算力設備,向中游的光通信核心器件蔓延。
市場怕的是「這只是開始」,后續限制範圍會一步步擴大。
光纖賽道的獨立導火索,是亨通光電的定增預案,擬募資不超過66.36億元,其中「新一代光纖研發及生產項目」和「內蒙古光學高端光學新材料建設項目」合計投入超16億元,直指光纖預製棒及特種光纖產能擴張。
這一下勾起了市場對光纖行業舊周期的集體記憶——上幾輪行情里,只要頭部廠商集中擴產預製棒,一兩年后必然是供給過剩、價格戰開打、毛利率跳水。於是資金幾乎條件反射式地先跑為敬了。
真正讓下跌放大的,是高位籌碼本身。
光通信是這一輪AI行情的核心主線,板塊累計漲幅巨大,獲利盤非常厚。
中秋假期前本身就有資金有避險兑現的需求,利空只是給了一個集中出逃的理由。
高位籌碼一旦松動,止損盤跟着出來,跌幅自然就被放大了。
最后還有一個輔助因素:甲骨文AI數據中心交付延期的傳聞。
雖然和國內光通信企業沒有直接關係,但它擾動了市場對全球AI資本開支節奏的預期。
作為光通信最核心的下游,算力建設節奏哪怕只是放緩的預期,都會壓制整個板塊的風險偏好。
但情緒過后,終究要回到一個最根本的問題:這份法案,到底能造成多大的實質影響?
02
很多人一看到「點名制裁」就本能按「全面脱鈎」定價,然后就立即應激反應式的恐慌踩踏拋售,他們甚至都沒有深入理解該法案的具體規則是什麼。
其實真翻開S.5548的文本就會發現,它的約束邊界,其實劃得非常死。
首先,該法案的限制對象非常具體,它管的只有美國聯邦政府的國家安全系統(NSS),說白了就是軍方、情報部門、涉密政務系統這一塊的採購。
法案並不涵蓋私營部門數據中心,不涉及商業AI基礎設施,不針對電信網絡。
換句話説,法案切割的是「聯邦政府直接採辦」這條軌道,而中際旭創、新易盛近年來營收暴增的核心驅動力來自AmazonAWS、Google、Meta和Microsoft等北美互聯網巨頭的AI數據中心建設。
這兩條軌道在法律屬性上完全不同。
法案設計本身,也有很大商榷的空間。長達5年過渡期,意味着即使法案最終成法,也不會立即生效。同時豁免機制雖然標準模糊,但至少在形式上為替代產品不足的情況留了口子。
還有,立法程序更遠未走完——委員會聽證、修訂、參議院表決、眾議院通過文本一致的對應法案,每一步都可能改變法案的最終形態。不僅時間會很長,最終會變成什麼樣都難以確定。
按傑富瑞的最新研報説法,該法案目前更多隻是「政策噪聲」。
我們不妨來算一筆賬:頭部廠商到底有多少收入,會被這份法案直接影響?
中際旭創上半年海外收入佔比94.82%,美國客户貢獻了約六成營收,但幾乎全是雲廠商和AI企業,來自聯邦政府NSS系統的訂單,連零頭都算不上;
新易盛海外收入佔比更高,接近98%,北美市場佔七成以上,核心客户同樣是商業科技公司,沒有顯著的政府類業務;
天孚通信作為上游器件廠商,海外收入佔比約55%,根本不直接對接美國政府採購體系,直接影響基本為零。
簡單説,法案直接限制的市場,在三家頭部企業的總收入里佔比都不足5%,對當期業績的硬衝擊,幾乎可以忽略不計。
這也是為什麼花旗、傑富瑞等外資機構,還有國內主流券商,第一時間給出的判斷都是「直接影響很小」。
其實真正值得關注的不是法案本身,而是商業客户的預防性合規行為。
美國聯邦立法在「國家安全威脅」措辭旁直接點名兩家企業,這種政治信號的傳導效應,可能讓部分與國防或政府業務存在關聯的美國企業客户,出於規避感知風險的考量,主動減少或轉移訂單。
但這不是法案的直接約束,而是一種「自我審查」式的間接衝擊。
即便這種間接傳導發生,其量級與全面禁令也完全不在一個維度。
只要限制範圍不擴大至私營商業數據中心,行業的核心增長邏輯就不會被破壞。
03
既然直接衝擊有限,為什麼市場還是這麼慌?
本質上大家真正在問的是:地緣政治的壓力,會不會徹底改寫光通信的產業邏輯?
首先要明確一個基本事實是,中國四家頭部廠商合計佔全球光模塊供應約三分之二,整體產能佔全球80%以上,這是美國沒法輕易脱鈎的現實約束。
美國本土不是沒有光器件企業,Coherent、Lumentum都有技術能力,但產能規模和製造效率,跟中國廠商完全不在一個量級。就算立刻全力擴產,五年之內也建不成能替代中國的完整供應鏈。
真要是全面封禁,最先受影響的是美國自己的AI數據中心建設進度。這構成了全面禁令的硬約束。
也正因為如此,美國科技產業界一直在反對「一刀切」。
信息技術產業協會已經正式致函FCC,明確反對將光通信產品整體納入貿易限制,理由就是供應中斷會直接損害美國AI的全球領先地位。
谷歌、微軟、亞馬遜這些頭部雲廠商,都是穩定供應鏈的受益者,也是最強的遊說力量。
甚至連美國本土的上游芯片廠商,也不支持全面脱鈎——中國光模塊廠商本來就是他們最大的客户,封禁等於砍自己的訂單。
產能、產業利益、AI進度,這三重約束,決定了全面封禁商業數據中心的概率非常低。
其實法案限制的是NSS,市場恐慌的是全面脱鈎。
法案本身只碰了極小的政府市場,但市場直接按照「未來一定會擴大到商業數據中心」的遠期情景來定價,把三到五年維度的潛在政治風險,提前兑現成了當期的股價下跌。
這也解釋了為什麼「實質影響很小」卻「跌幅很大」——高位板塊的定價,本來就交易的是預期。
當預期里突然多了一筆地緣風險,估值自然要先下一個臺階。
再看光纖這一條支線。
市場擔心擴產帶來過剩,本質是用上一輪周期的經驗,套這一輪的產業階段,但兩者已經不是一回事了。
上一輪光纖周期,需求完全由國內運營商集採主導,運營商壓價能力極強,產能一放就容易打價格戰。
但現在多了AI數據中心這一整個增量市場,G.657.A1/A2這類高端特種光纖的需求爆發,而這類產品的技術壁壘、良率要求、客户認證門檻,都遠高於普通的G.652.D光纖。
不是説建一條預製棒產線,就能轉產做高端貨的。
更何況產能落地本身就需要時間。新建一條預製棒產線,從設備採購、安裝調試到良率爬坡形成穩定供給,老牌廠商至少要兩三年,新進入者周期更長。
這也是為什麼瑞銀在今天敢逆勢發佈看好長飛光纖H股深度研報的原因。研報大幅上調2026—2028年盈利預測至91億、156億和191億元,目標價上調至330港元。瑞銀賭的不是光纖永遠漲價,而是「AI重塑需求結構」這個邏輯沒破,高端光纖的供需緊張,至少還能延續到2027—2028年。
04
結語
總的來説,這一波光通信的集體暴跌,不是產業邏輯崩塌了,是高位獲利盤、地緣風險預期、產能周期擔憂、節前避險情緒四重因素共振的結果。
情緒的成分,遠大於基本面的實質衝擊。
AI算力建設帶動高速光通信需求增長的核心成長邏輯,並沒有因為這份法案發生本質變化。
但市場的定價邏輯變了一點,以前只給成長溢價,現在要計入一筆長期政治風險溢價。
短期來看,情緒的消化不會一蹴而就,后續只要有相關的政治消息出來,板塊還會反覆波動。同時估值中樞可能會比前期有所下移,畢竟多了一筆風險溢價。(全文完)
推薦文章
丘盛一籌 | 美股兩大策略曝光!押注短債 + 高 ROIC AI 成長股

新股申購 | 「知名RISC-V芯片廠商」奕斯偉計算今啟招股!一手入場費3212.07港元
華盛早報 | 對等降税300億美元!中美達成八點成果共識;瑞銀稱美聯儲不太可能連續加息;希音今日公佈業績;景旺電子等四隻新股今日暗盤交易
油價上漲,伊朗稱不會在霍爾木茲海峽問題上讓步
黃仁勛:駁斥AI末日論,AI是工程革命而非神祕超自然力量
美股前瞻 | 伊朗總統願推進與美談判!三大期指齊升;9月勁升36%!Meta創2013年來最佳月度表現;比特幣一度重返8.5萬美元
一圖看懂 | 華夏富時港股高息ETF開啟申購!入場門檻為1000港元
美股前瞻 | 聯儲局再傳「鷹聲」!美債收益率應聲走高,納指期貨跌近1%;中美第八輪經貿磋商達成多項共識;Meta全面押注個人Agent