熱門資訊> 正文
崔東樹:1-8月汽車行業收入同比增2.9% 利潤同比降16%
2026-09-28 16:59
智通財經APP獲悉,崔東樹發文稱,2026年1-8月,以人工智能為推動的電子行業利潤1.1倍增長,上游原材料行業利潤高增長,對行業總體利潤改善促進巨大,汽車行業面臨成本上漲和需求不強的雙重壓力,盈利表現較差。2026年8月汽車生產270萬台,銷售收入9281億元增4.2%,成本8313億元增5.3%,利潤371億元增24%,銷售利潤率4%。2026年1-8月汽車生產2031萬台同比降3%,收入70062億元同比增2.9%,成本62370億元同比增4%,利潤2534億元同比降16%,銷售利潤率3.6%。
2026年各地大力度推動「兩新」政策落地實施,逐步有效釋放內需活力,但汽車行業效益改善明顯落后其它消費品。隨着國家反內卷工作持續推進,汽車行業受上游擠壓嚴重,價格問題嚴重,油價暴漲,有色金屬、半導體利潤暴增,終端用户購車觀望心態嚴重,車企運行壓力持續加大,高質量發展受到上游的巨大沖擊。
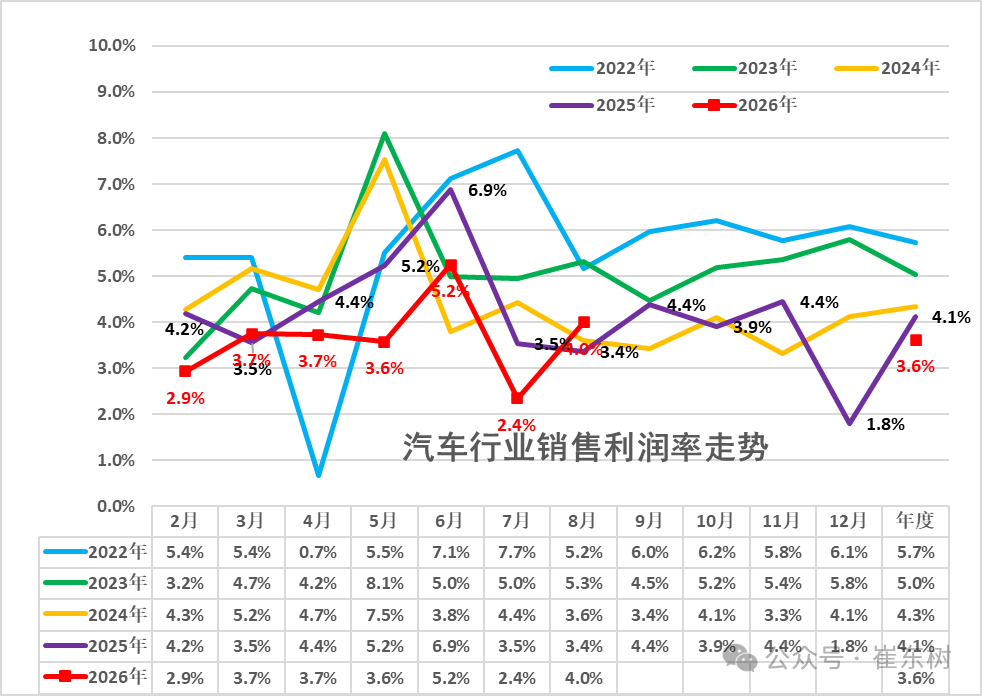
從歷年銷售利潤率走勢來看,2024年汽車行業利潤表現已顯疲軟,銷售利潤率僅4.3%,較歷史正常水平大幅下降;2025年行業銷售利潤率降至4.1%。2026年1-8月行業銷售利潤率進一步降至3.6%,8月4%,好於2025年12月1.8%的最低月度表現。歷年8月一般是利潤率較低的時候,今年8月燃油車生產稍有改善,但盈利壓力仍巨大。
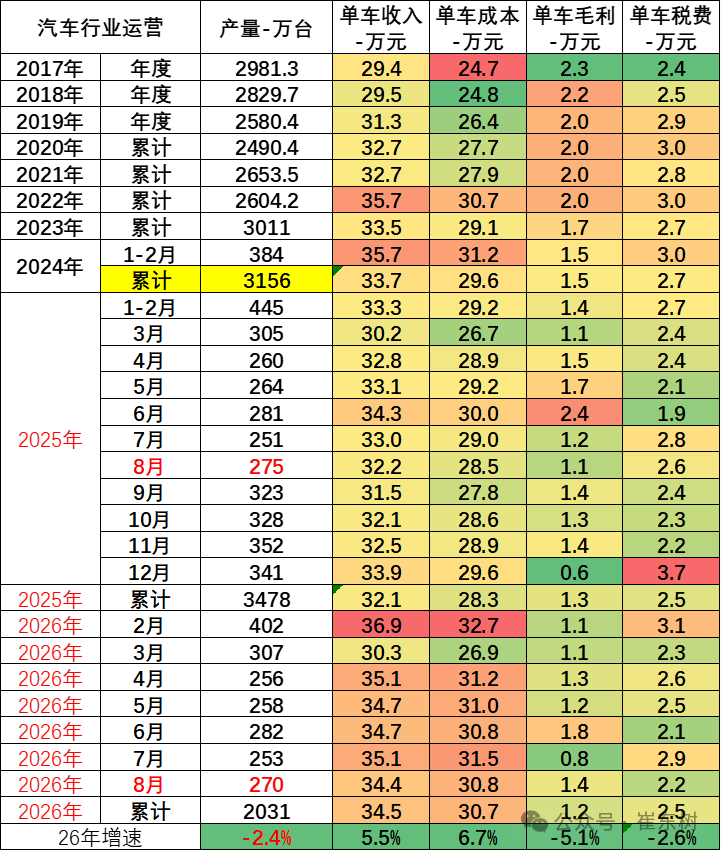
由於汽車行業的產銷基本是一致的,統計口徑一致,產銷差距不大,因此我們用國家統計局產量測算統計局單車經濟指標。
1-8月總體工業企業單位成本增長壓力大。內存暴漲、碳酸鋰價格翻一倍,大宗商品價格高位運行,中下游行業原料成本壓力有所加大。1-8月汽車行業產業鏈的總體單車收入34.5萬元(有產業鏈的重複計算)增5.5%,單車成本30.7萬元增6.7%,單車税費2.5萬元降2.6%,產業鏈單車毛利潤1.2萬元降5.1%。
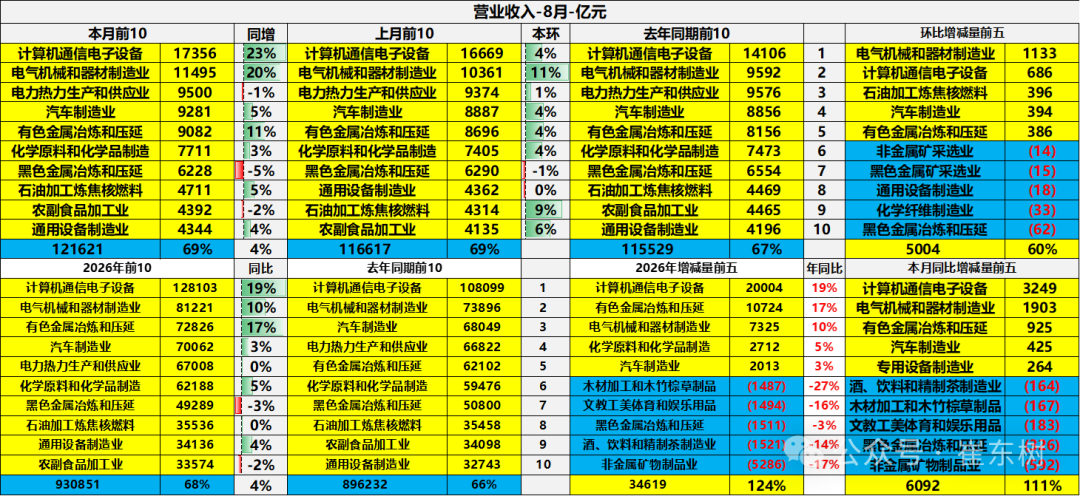
8 月規模以上工業營收數據體現出行業冷熱分化。計算機通信、電氣機械兩大賽道增速亮眼,同比增23%、20%,拉動工業大盤增長。汽車製造業當月營收 9281 億元,同比增 5%、環比增 4%,實現穩步回升,位列行業第四,但對比電子、電氣行業,汽車增長力度明顯偏弱。從前 8 個月累計看,汽車營收 70062 億元,同比僅增長 3%,增長動能不足。上游黑色金屬等行業營收下滑,原材料壓力有所緩解。汽車行業營收端雖然保持正增長,但持續價格戰壓縮盈利空間,呈現典型的增收不增利。行業營收回暖,但盈利修復滯后,盈利壓力仍需要持續關注。
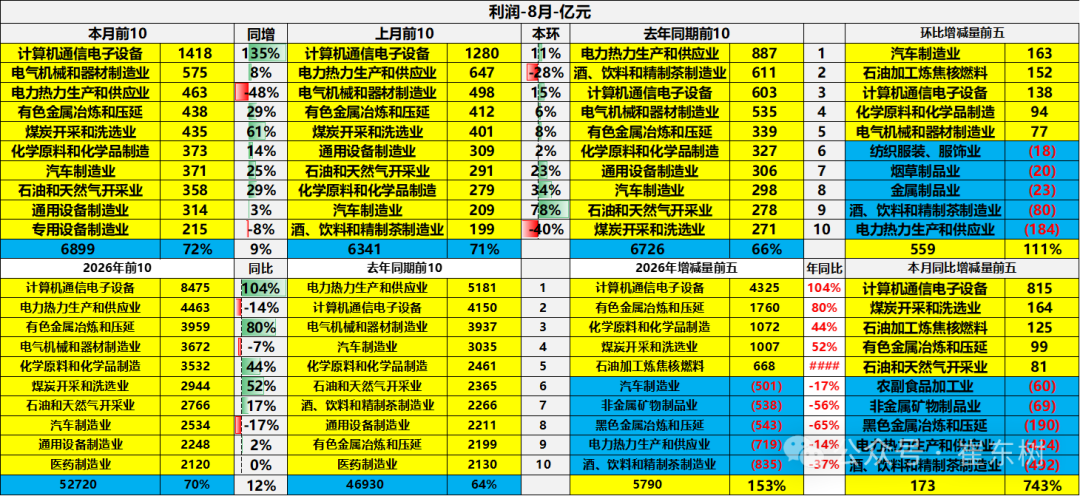
8 月汽車行業利潤環比大幅修復,但累計利潤依舊同比下滑 17%,盈利壓力仍未根本緩解。汽車行業同時受到兩端擠壓,一方面內存、芯片等電子零部件價格走高,另一方面有色金屬等原材料成本抬升,持續侵蝕車企利潤。對比來看,計算機通信行業受益芯片周期上行,利潤爆發式增長;而汽車是芯片、有色金屬的下游消費方,成本端被動承壓。雖然 8 月汽車利潤短期反彈,更多是階段性促銷退潮帶來的改善,並非基本面反轉。芯片、有色價格波動,疊加行業價格戰,仍是制約汽車行業盈利持續回升的核心因素。
具體分析
1、各類經濟體的收入和利潤結構
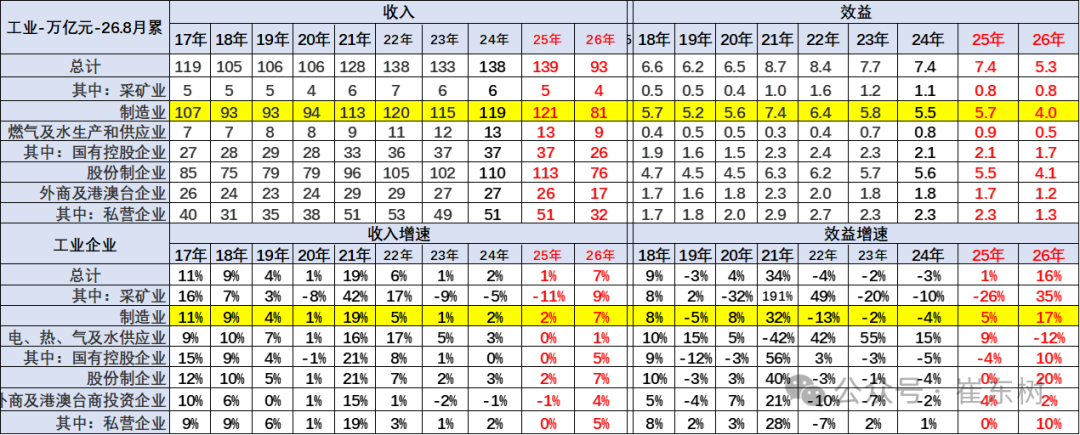
2017-2025 年工業累計營業收入長期維持在105萬億 - 139萬億元區間,製造業始終是絕對支柱,營收體量長期佔據九成左右。分所有制看,股份制企業營收規模領跑,私營企業營收規模穩步抬升,外商及港澳臺企業體量小幅收縮;2026 年1-8月整體總量93萬億元,各行業、各所有制營收均對應折半收縮,營收同比整體回升至 7%,製造業同樣保持 7% 的營收增速,修復力度較強。
盈利效益端,2018 至 2025 年工業整體效益在 6.2-8.7 萬億元波動,2026 年1-8月效益回落至5.3萬億元,但效益增速大幅反彈至16%,其中採礦業增35%,製造業效益增速達17%,成為盈利修復核心。分板塊來看,採礦業效益增速高至 35%,電力熱力水供應業小幅轉負;所有制維度股份制企業效益增速20% 領跑,國企、私企盈利同步回暖,外商投資企業增速僅2%,不同主體盈利修復力度分化明顯。
今年總體工業領域的收入增長平穩,利潤表現也是相對分化,其中近幾年的國有企業的收入和利潤波動較大。上游利潤擠壓下游,採礦企業的表現較好,利潤增速很強。
注意:基礎數據解讀
規模以上工業企業利潤總額、營業收入等指標的增速均按可比口徑計算。報告期數據與上年所公佈的同指標數據之間有不可比因素,不能直接相比計算增速。其主要原因是:(一)根據統計制度,每年定期對規模以上工業企業調查範圍進行調整。每年有部分企業達到規模標準納入調查範圍,也有部分企業因規模變小而退出調查範圍,還有新建投產企業、破產、注(吊)銷企業等變化。(二)加強統計執法,對統計執法檢查中發現的不符合規模以上工業統計要求的企業進行了清理,對相關基數依規進行了修正。(三)加強數據質量管理,剔除跨地區、跨行業重複統計數據。根據國家統計局最新開展的企業組織結構調查情況,2017年四季度開始,對企業集團(公司)跨地區、跨行業重複計算進行了剔重。(四)「營改增」政策實施后,服務業企業改交增值税且税率較低,工業企業逐步將內部非工業生產經營活動剝離,轉向服務業,使工業企業財務數據有所減小。(五)根據第四次全國經濟普查單位全面清查結果,對規模以上工業企業調查單位進行了覈實調整。
2、收入利潤結構變化
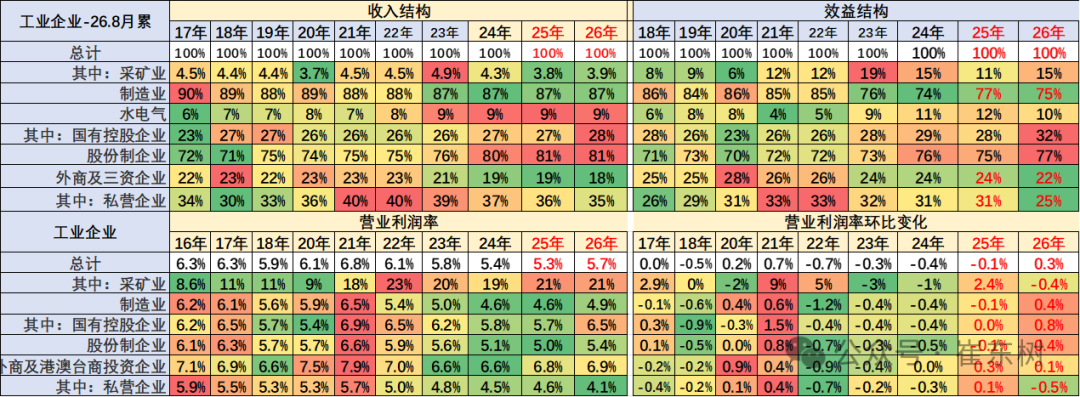
目前看國有企業表現很好,收入和利潤佔比持續增長,利潤佔比達到32%,增4個點。私營企業的利潤佔比達到25%降6個點,營業利潤率4.1%的水平較低,私營企業較去年利潤下滑較明顯。
營業收入的利潤率指標K型分化,主要是採礦業和煤水電等國有企業指標數值較高,私營企業利潤率很差,製造業的利潤佔比75%,剔除半導體近期明顯下降。
具體行業分析
1、採礦業利潤分化
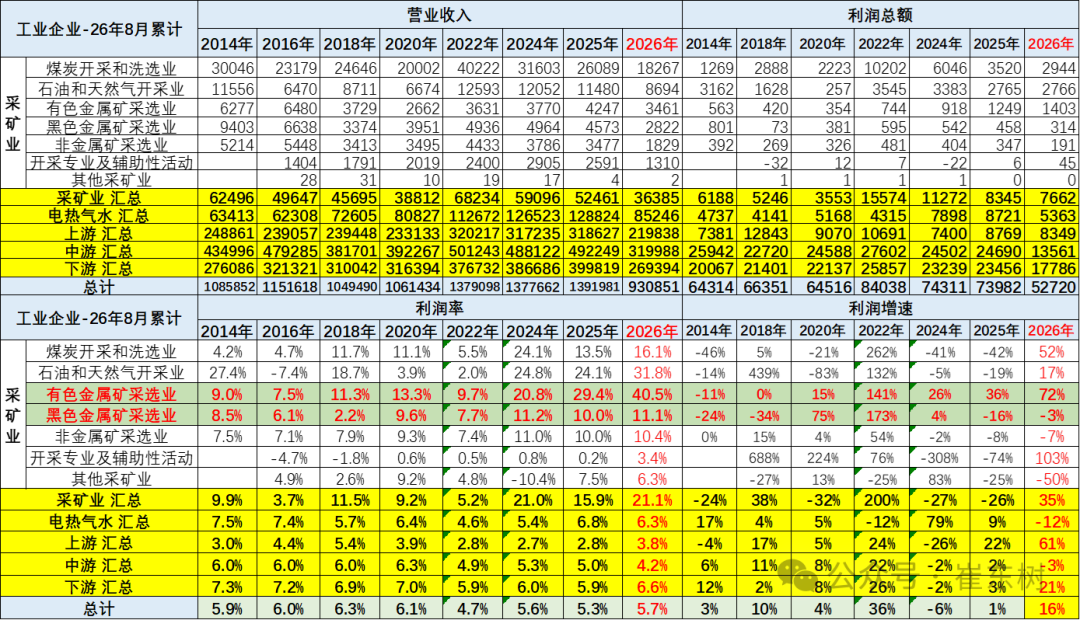
2026年1-8月的高基數和價格走高下,採礦利潤增35%仍有很好利潤,採礦業1-8月利潤率在21.1%水平也是很好的。
2026年1-8月,有色行業利潤率暴增到40.5%,石油行業利潤率31.8%,近期的石油業的利潤率增長驚人。總體採礦行業利潤保持高位。對下游的衝擊較大。
2、水電氣行業利潤保持高位
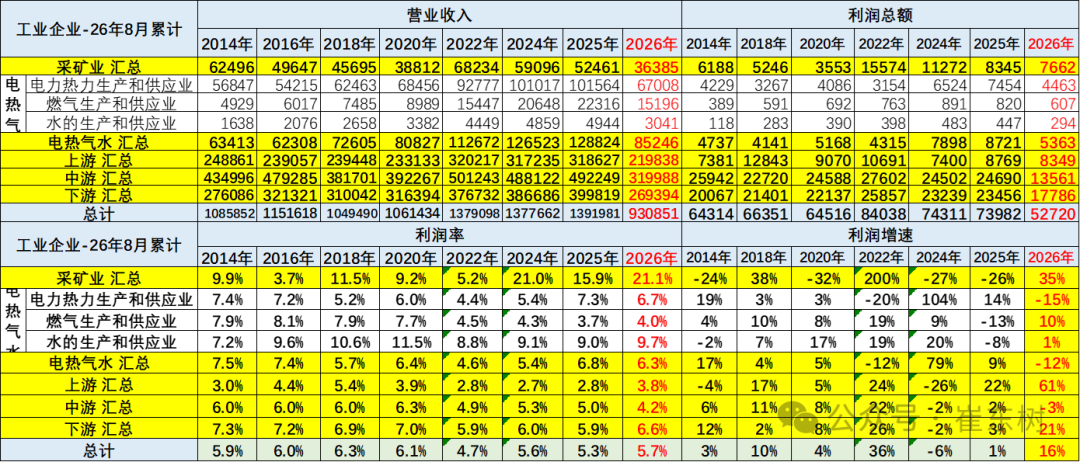
2026年利潤率6.3%,電熱氣水是高利潤服務行業,其中電力行業的利潤率6.7%,處於歷史高位。2026年電力的利潤下降15%,水的處理行業利潤增1%,燃氣行業利潤增10%。
3、上游利潤改善
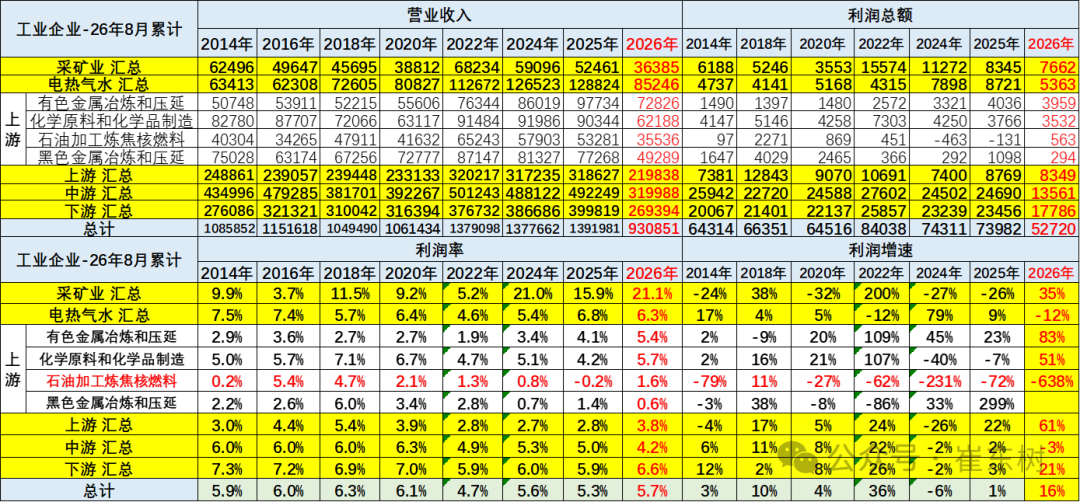
2026年上游行業的銷售收入和利潤都是出現高增長,尤其是利潤率下降到3.8%。其中有色金屬等為代表的銷售利潤率逐步衝到高位,鋼鐵行業今年利潤率0.6%仍是較差。化工原料和有色金屬冶煉等行業利潤還算較好。
4、中游利潤表現較好
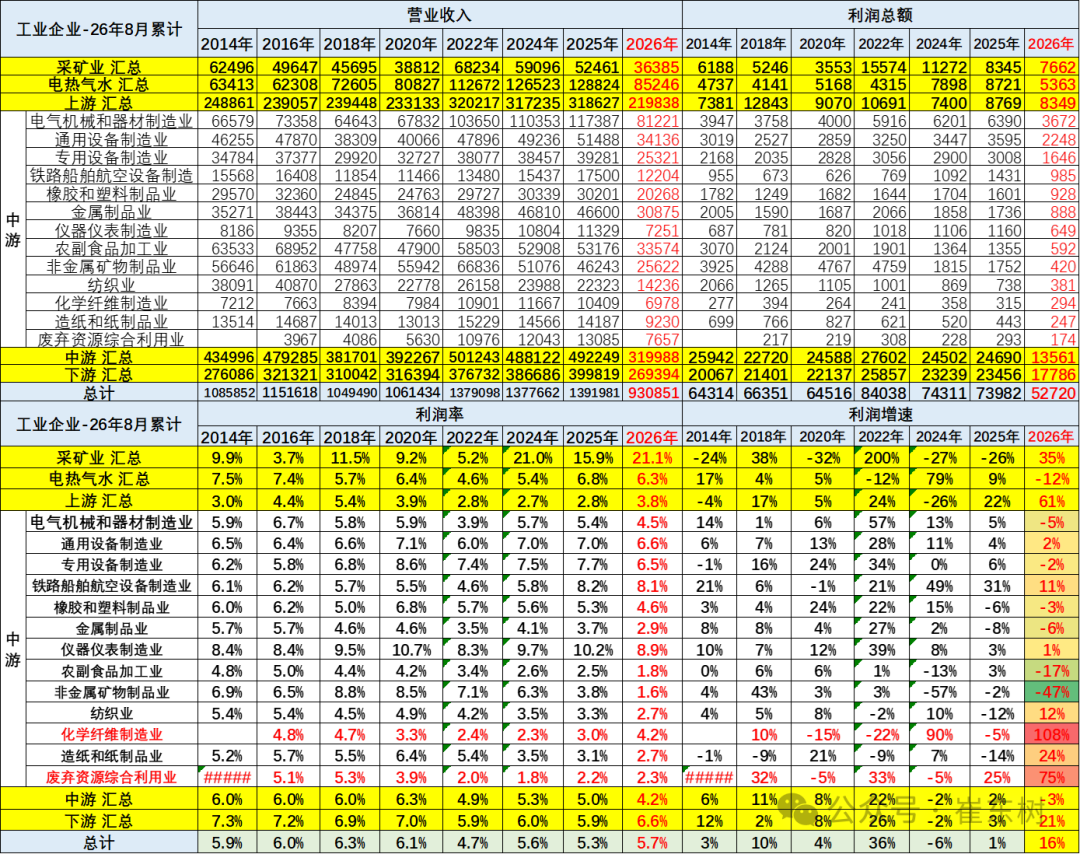
2026年1-8月中游行業的銷售收入和利潤增長較好。中游行業銷售利潤率從2018年6%下降到2026年的4.2%,近期企穩。2026年主要中游行業的銷售利潤率也有所下降,造船鐵路等效益好,報廢更新補貼帶來廢棄物資利用和非金屬礦物製品業利潤增長較大。
5、下游利潤逐步改善
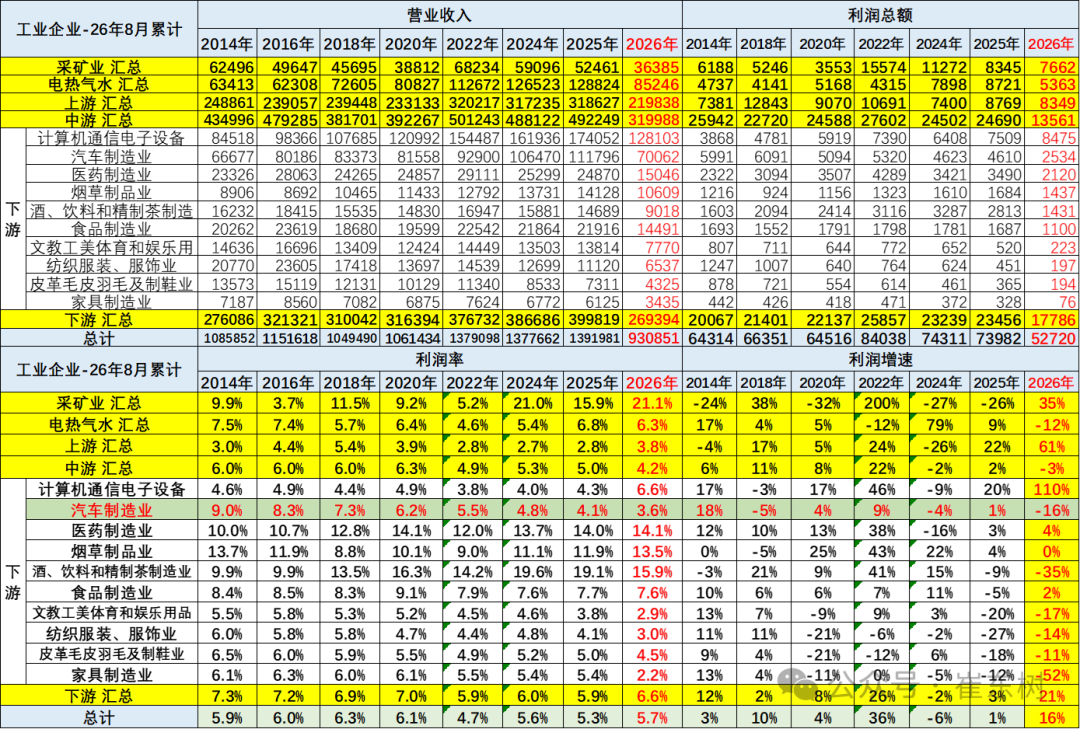
2026年1-8月總體下游工業利潤增21%,計算機通訊行業利潤出現增110%的異常良好的增長態勢。而汽車業利潤降16%,銷售利潤率3.6%(2014年9%),仍低於下游總體6.6%的利潤水平,也大幅低於煙、酒、藥等其它下游企業。
目前高利潤的主要還是菸草、酒類、醫藥行業,酒類行業的利潤大幅高於其他行業。食品行業盈利不強,但也同比提升明顯。
汽車行業分析
1、汽車行業規模持續擴大
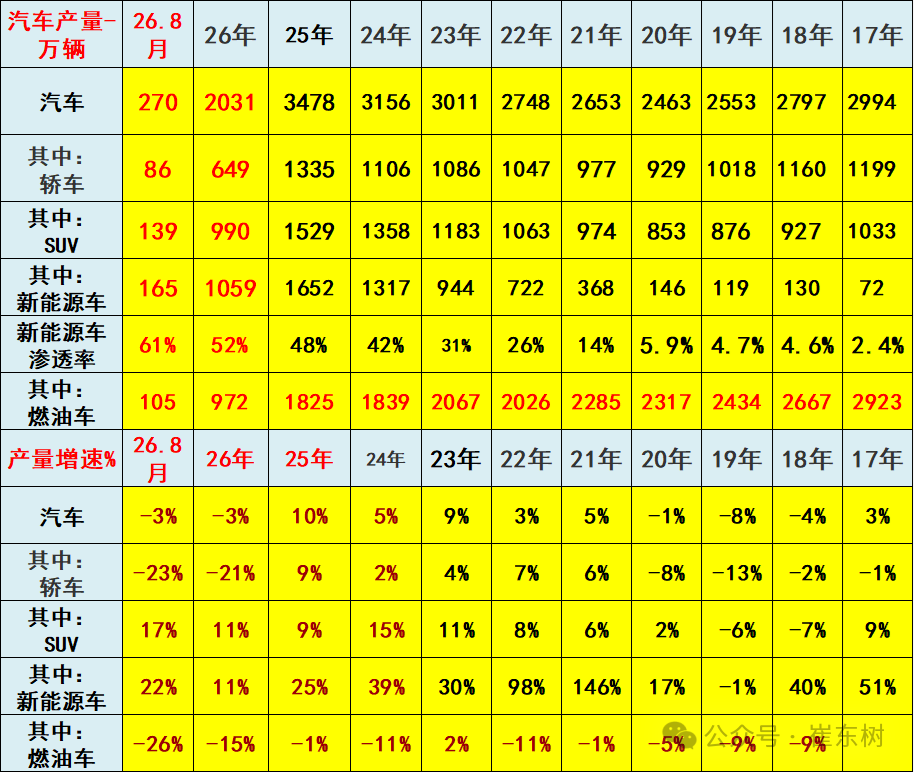
2022年汽車生產2748萬台,產量同比增長3%;新能源汽車生產722萬,增長98%,滲透率26%;燃油車生產2026萬台,降11%。
2023年汽車生產3011萬台,同比增9%;新能源汽車生產944萬台,同比增30%,滲透率31%;燃油車生產2067萬台,增2%。
2024年汽車生產3156萬台,同比增長5%;新能源汽車生產1317萬台,同比增39%,滲透率42%;燃油車生產1839萬台,降11%。
2025年汽車生產3478萬台,同比增10%;新能源汽車生產1652萬台,同比增25%,滲透率48%;燃油車生產1825萬台,同比降1%。
2026年1-8月汽車生產2031萬台,同比降3%;新能源汽車生產1059萬台,同比增11%,滲透率52%;燃油車生產972萬台,同比降15%。
2026年8月汽車生產270萬台,同比降3%;新能源汽車生產165萬台,同比增22%,滲透率61%;燃油車生產105萬台,同比降26%。
2、汽車行業效益壓力較大
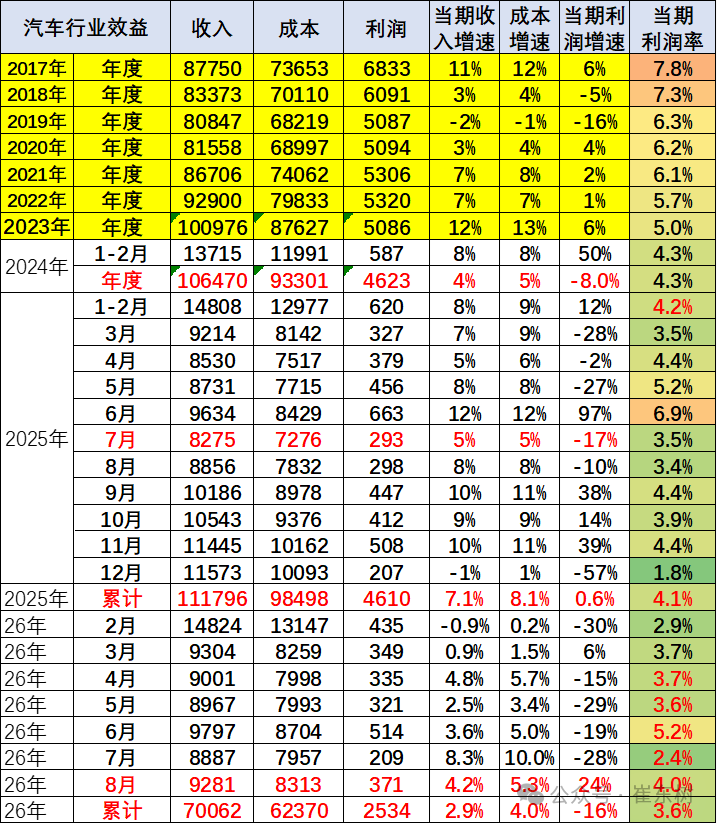
汽車行業盈利持續承壓。行業利潤率從 2017 年 7.8% 一路下滑,2025 年全年僅 4.1%,2026 年累計進一步降至 3.6%。核心矛盾是成本增速持續高於收入增速,呈現典型增收不增利。月度盈利波動劇烈,淡旺季差距懸殊,個別月份利潤率甚至跌至 2%,行業盈利基礎十分脆弱。
2026年1-8月汽車生產2031萬台同比降3%,收入70062億元同比增2.9%,成本62370億元同比增4%,利潤2534億元同比降16%,銷售利潤率3.6%;其中8月汽車生產270萬台,銷售收入9281億元增4.2%,成本8313億元增5.3%,利潤371億元增24%,銷售利潤率4%。
根源在於激烈價格戰壓制收入端,而原材料、研發、渠道等成本剛性難降。單純拼銷量已經很難賺錢,車企不能繼續靠降價走量。行業需要轉向供應鏈優化、精細化成本管控,依靠技術溢價改善單車收益。若價格內卷持續,行業整體盈利水平還有下行壓力。
推薦文章
丘盛一籌 | 美股兩大策略曝光!押注短債 + 高 ROIC AI 成長股

新股申購 | 「知名RISC-V芯片廠商」奕斯偉計算今啟招股!一手入場費3212.07港元
華盛早報 | 對等降税300億美元!中美達成八點成果共識;瑞銀稱美聯儲不太可能連續加息;希音今日公佈業績;景旺電子等四隻新股今日暗盤交易
油價上漲,伊朗稱不會在霍爾木茲海峽問題上讓步
黃仁勛:駁斥AI末日論,AI是工程革命而非神祕超自然力量
美股前瞻 | 伊朗總統願推進與美談判!三大期指齊升;9月勁升36%!Meta創2013年來最佳月度表現;比特幣一度重返8.5萬美元
一圖看懂 | 華夏富時港股高息ETF開啟申購!入場門檻為1000港元
美股前瞻 | 聯儲局再傳「鷹聲」!美債收益率應聲走高,納指期貨跌近1%;中美第八輪經貿磋商達成多項共識;Meta全面押注個人Agent